

HONESTAS. Von der Erstmeldung bis zur versiegelten Schadenentscheidung.
HONESTAS ist unsere auf Nexus aufgebaute Versicherungsplattform. Sie liest die Schadenmeldung, die Police und jeden Bericht, zeigt die Quelle jedes Faktums und markiert Unstimmigkeiten. Eine namentlich genannte Person trifft die Entscheidung, und das Protokoll darüber wird versiegelt.
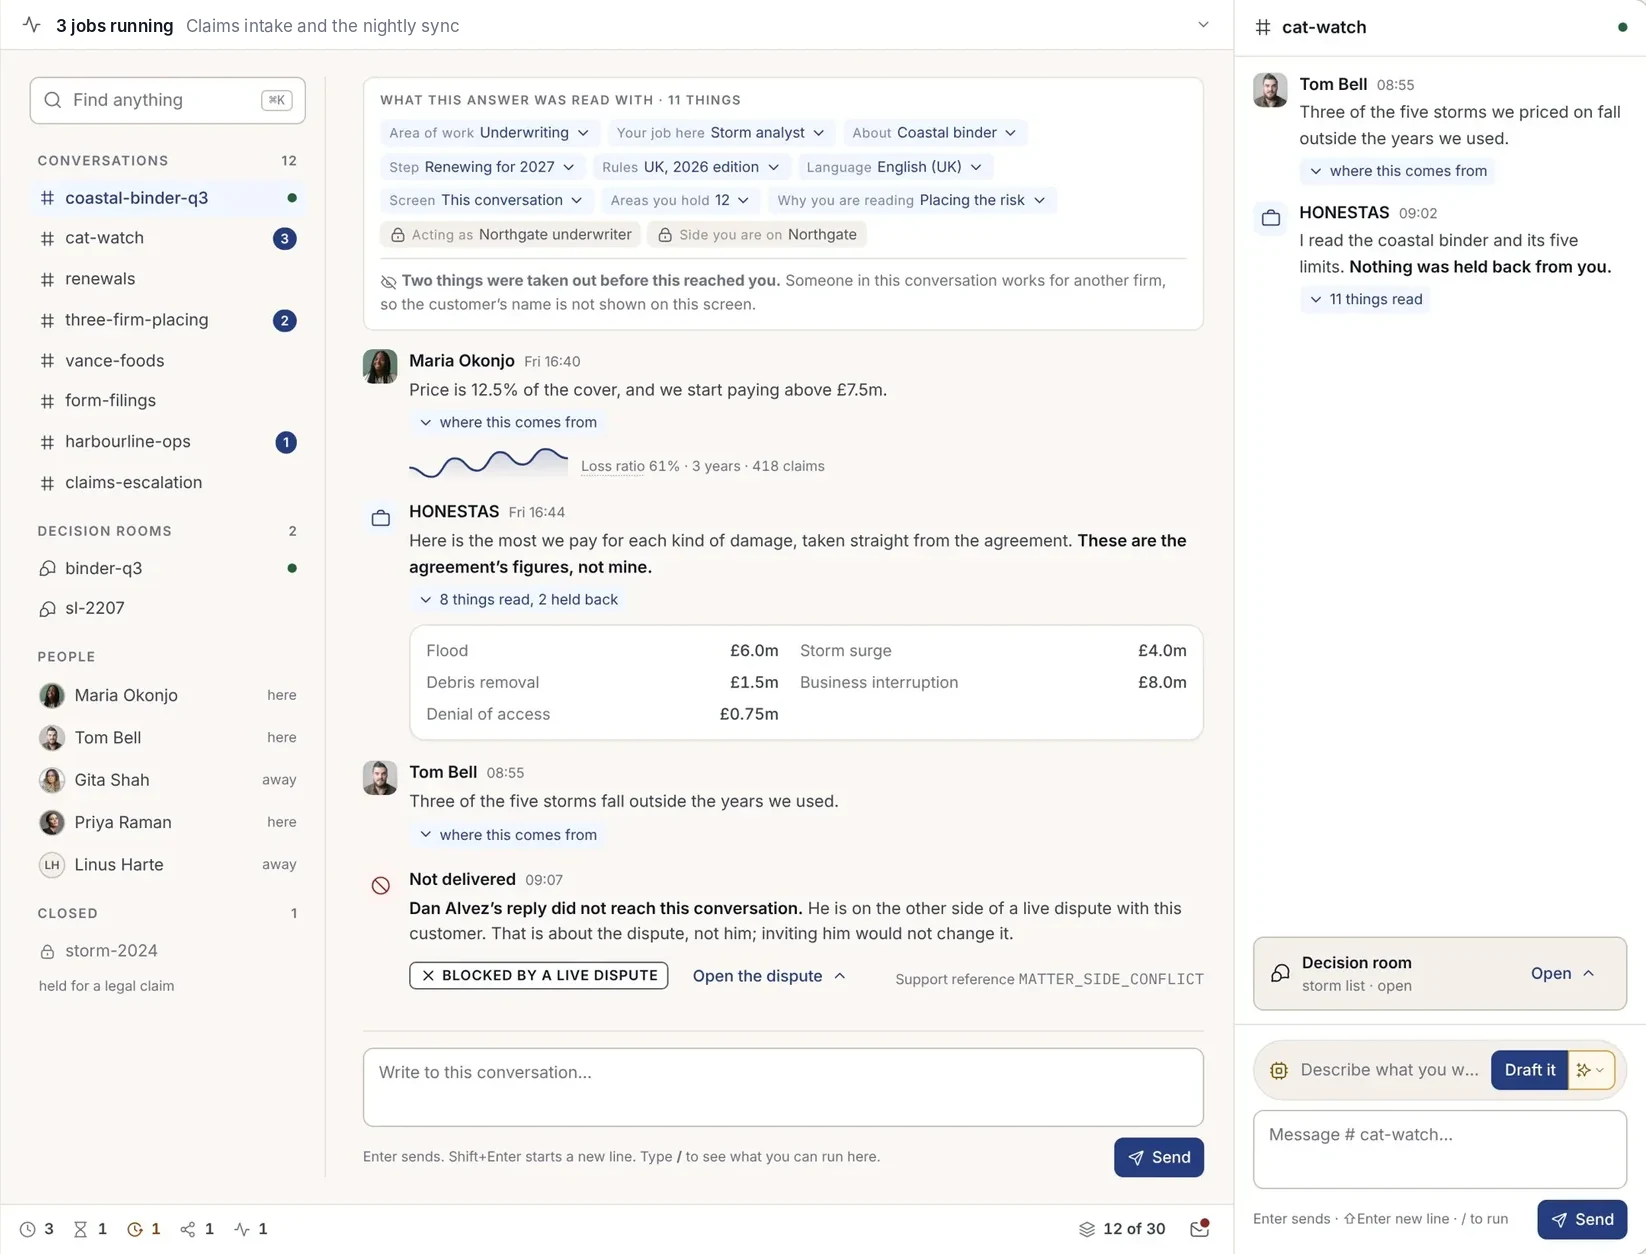
Schnellere Schadenbearbeitung. Entscheidungen, die Sie vertreten können.
Den Großteil ihres Tages verbringen Sachbearbeiter mit Suchen und Lesen. HONESTAS übernimmt das Suchen und Lesen und überlässt das Urteil den Menschen.


Jedes Faktum zeigt seine Quelle
Antworten zitieren das Bedingungswerk, das Gutachten und die Fotos – seitengenau. Widersprechen sich zwei Dokumente, werden beide zitiert.
Betrugssignale als Hinweis, nicht als Urteil
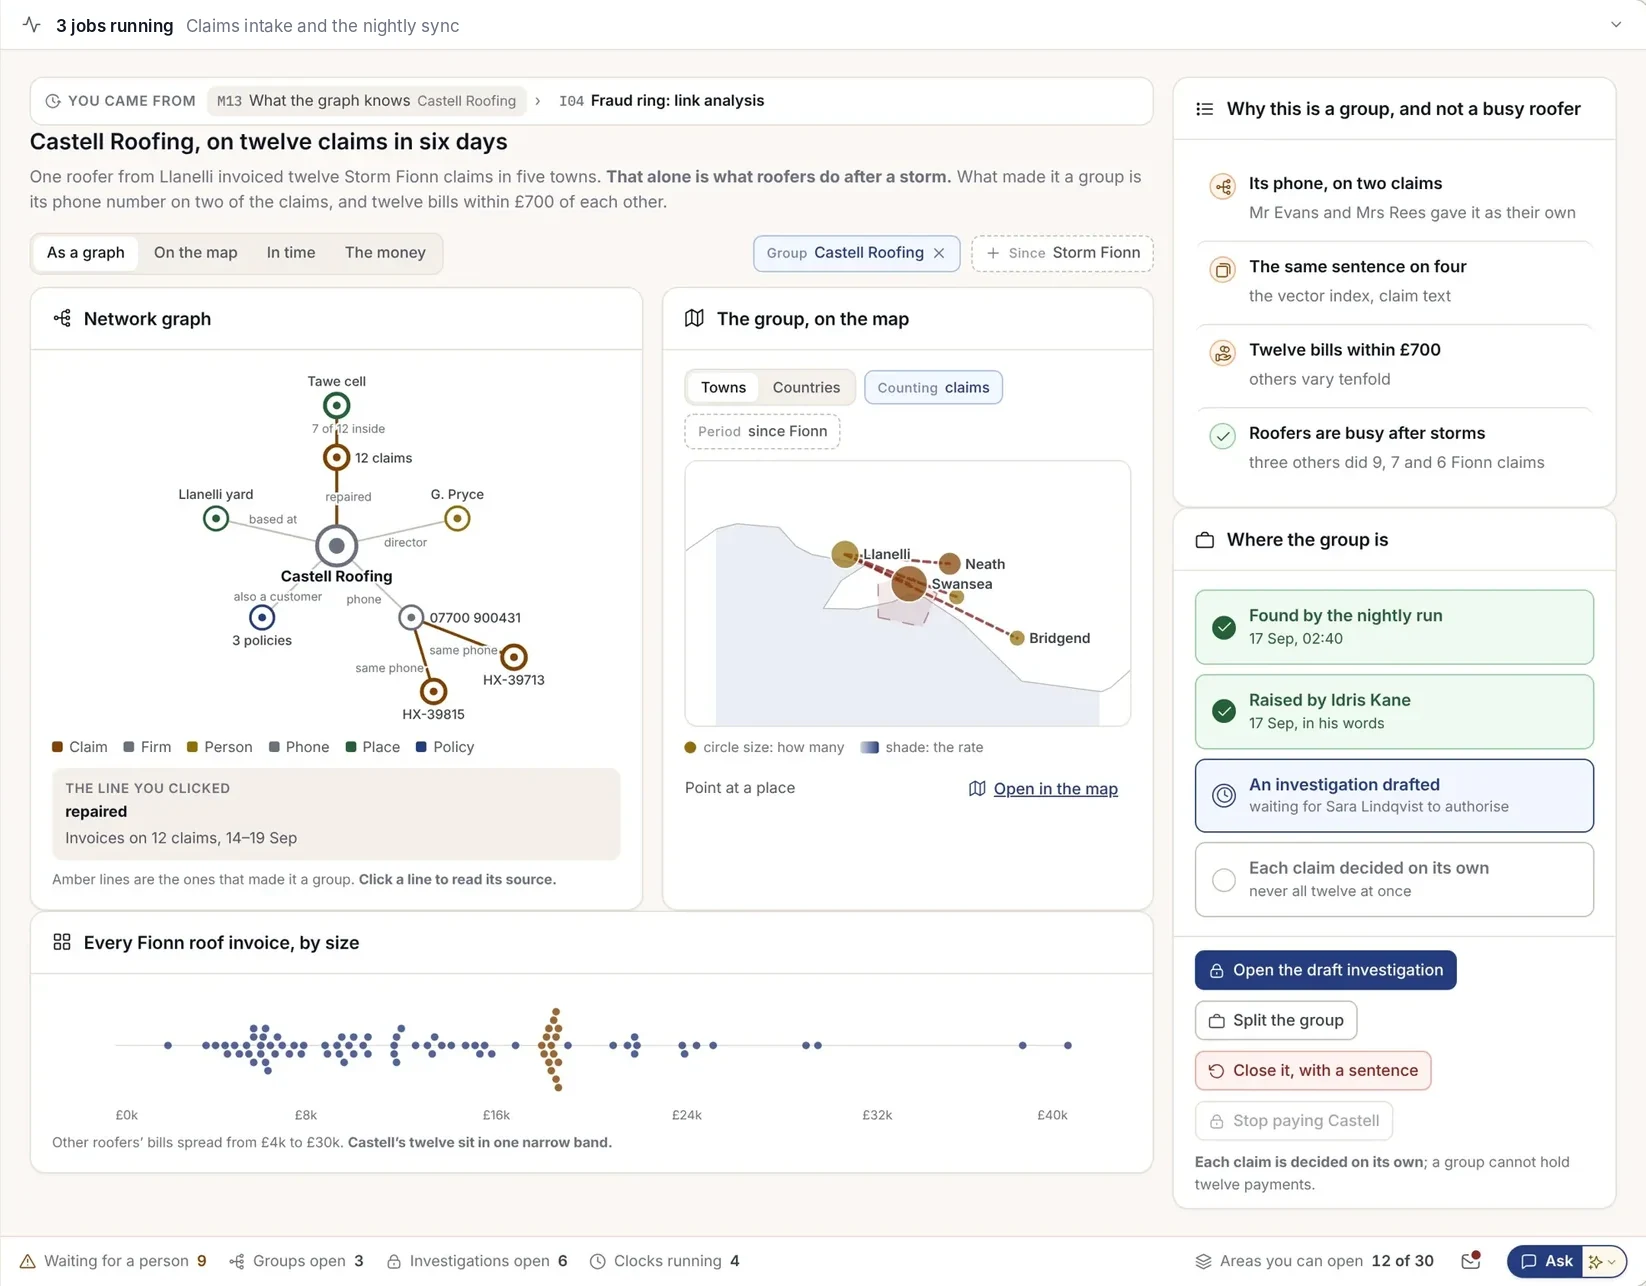
Verbindungen zwischen Schadenfällen, Personen und Adressen werden als begründete Signale dargestellt. Kein Schadenfall wird durch ein Modell abgelehnt.


Ein Protokoll, das Aufsichtsbehörden prüfen können
Wer auf welcher Tatsachengrundlage und nach welchen Regeln entschieden hat. Im Moment der Entscheidung versiegelt und ohne Benutzerkonto überprüfbar.
Ein Paket. Für jede Rolle die passende Sicht.
Derselbe Schadenfall sieht für jeden Beteiligten anders aus. Jede Perspektive zeigt, was die jeweilige Rolle benötigt, und blendet aus, was sie nicht sehen darf.
- Schadensachbearbeiter
Der Schadenfall, die Police, jedes Dokument und ein Entwurf für den nächsten Schritt. Antworten auf Fragen samt Quellenangaben.
- Teamleitung Schaden
Schadenfälle, die auf eine Entscheidung warten, zu leitende Entscheidungsräume und die Gründe hinter jeder Empfehlung.
- Betrugsermittler
Signale über Schadenfälle hinweg: geteilte Telefonnummern, Adressen, Werkstätten und Bankkonten – als Graph und auf der Karte.
- Underwriter
Was die Schadenfälle über einen Versicherungsbestand aussagen – samt den Klauseln, die dazu geführt haben.
- Compliance und Revision
Versiegelte Protokolle, die damit erfüllten Vorschriften und Nachweispakete für die Aufsichtsbehörde.
Vier Schritte. Jedes Mal derselbe Ablauf.
Jeder Schadenfall durchläuft denselben Pfad und hinterlässt daher dieselbe Art von Protokoll.
Erstaufnahme
Der Kunde ruft an, schreibt oder nutzt die App. HONESTAS legt den Schadenfall an, prüft die Police und fragt nur nach dem, was noch fehlt.
Fakten sammeln
Berichte, Fotos, Rechnungen und Wetterdaten werden gelesen und abgelegt. Jedes Faktum behält eine Verknüpfung zu seiner Quelle.
Prüfen und abwägen
Betrugssignale und Deckungsfragen werden mit Begründung aufgezeigt. Bei größeren Fällen werden in einem Entscheidungsraum die Argumente dafür und dagegen gehört.
Entscheiden und versiegeln
Eine namentlich genannte Person entscheidet. Die Entscheidung, die Nachweise und die erfüllten Vorschriften werden gemeinsam versiegelt.
Entwickelt für die Menschen, die Schadenfälle bearbeiten.
Echte HONESTAS-Ansichten mit Beispieldaten eines fiktiven Versicherers.
Signale mit Begründung
Ein Dachdecker bei zwölf Schadenfällen in sechs Tagen. HONESTAS zeigt die Verbindung, warum sie relevant ist, sowie die betroffenen Fälle und entwirft eine Untersuchung. Ein Mensch entscheidet, ob sie eingeleitet wird.
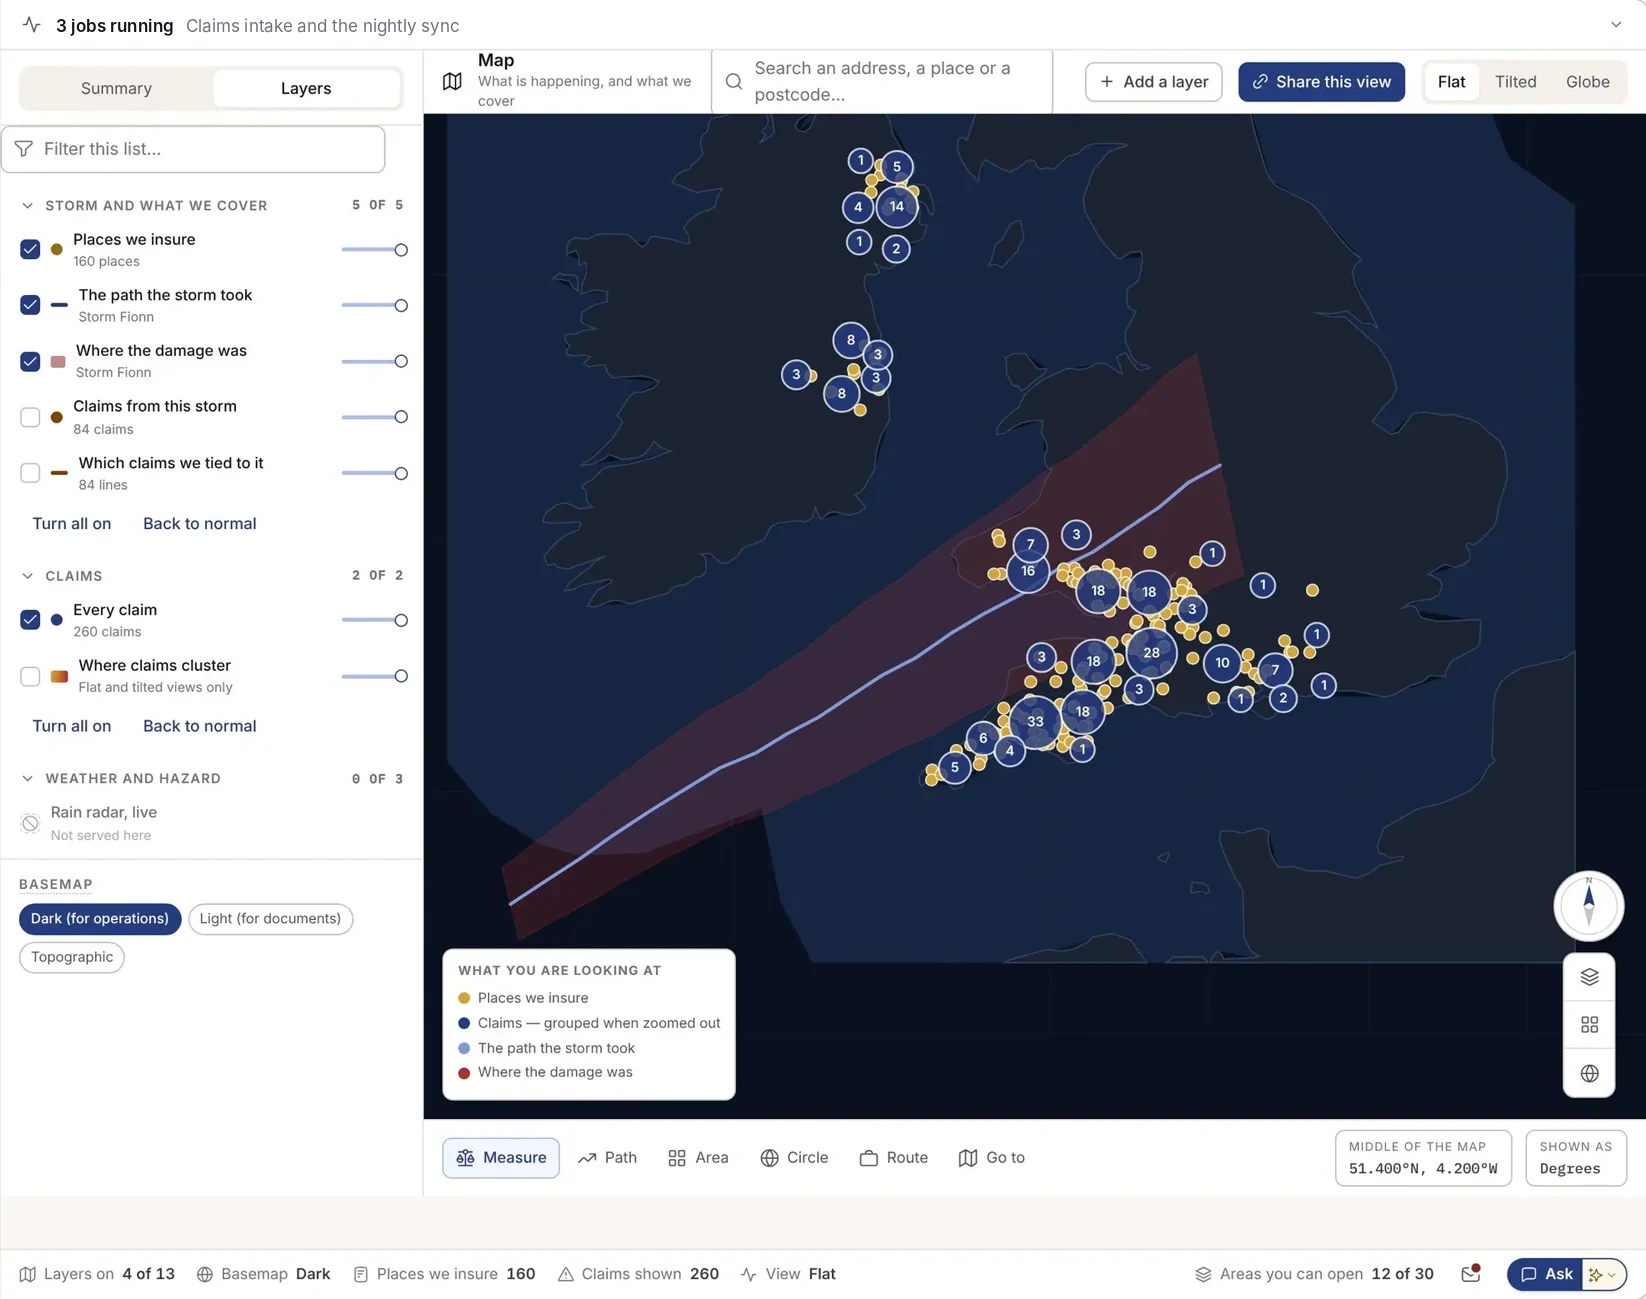
Jeder Schadenfall auf realem Gelände
Nach einem Sturm erscheinen alle Schadenfälle, Policen und Werkstätten zusammen mit der Zugbahn des Sturms auf der Karte. Erkennen Sie Häufungen, planen Sie Vor-Ort-Termine und arbeiten Sie im Außendienst auch offline.
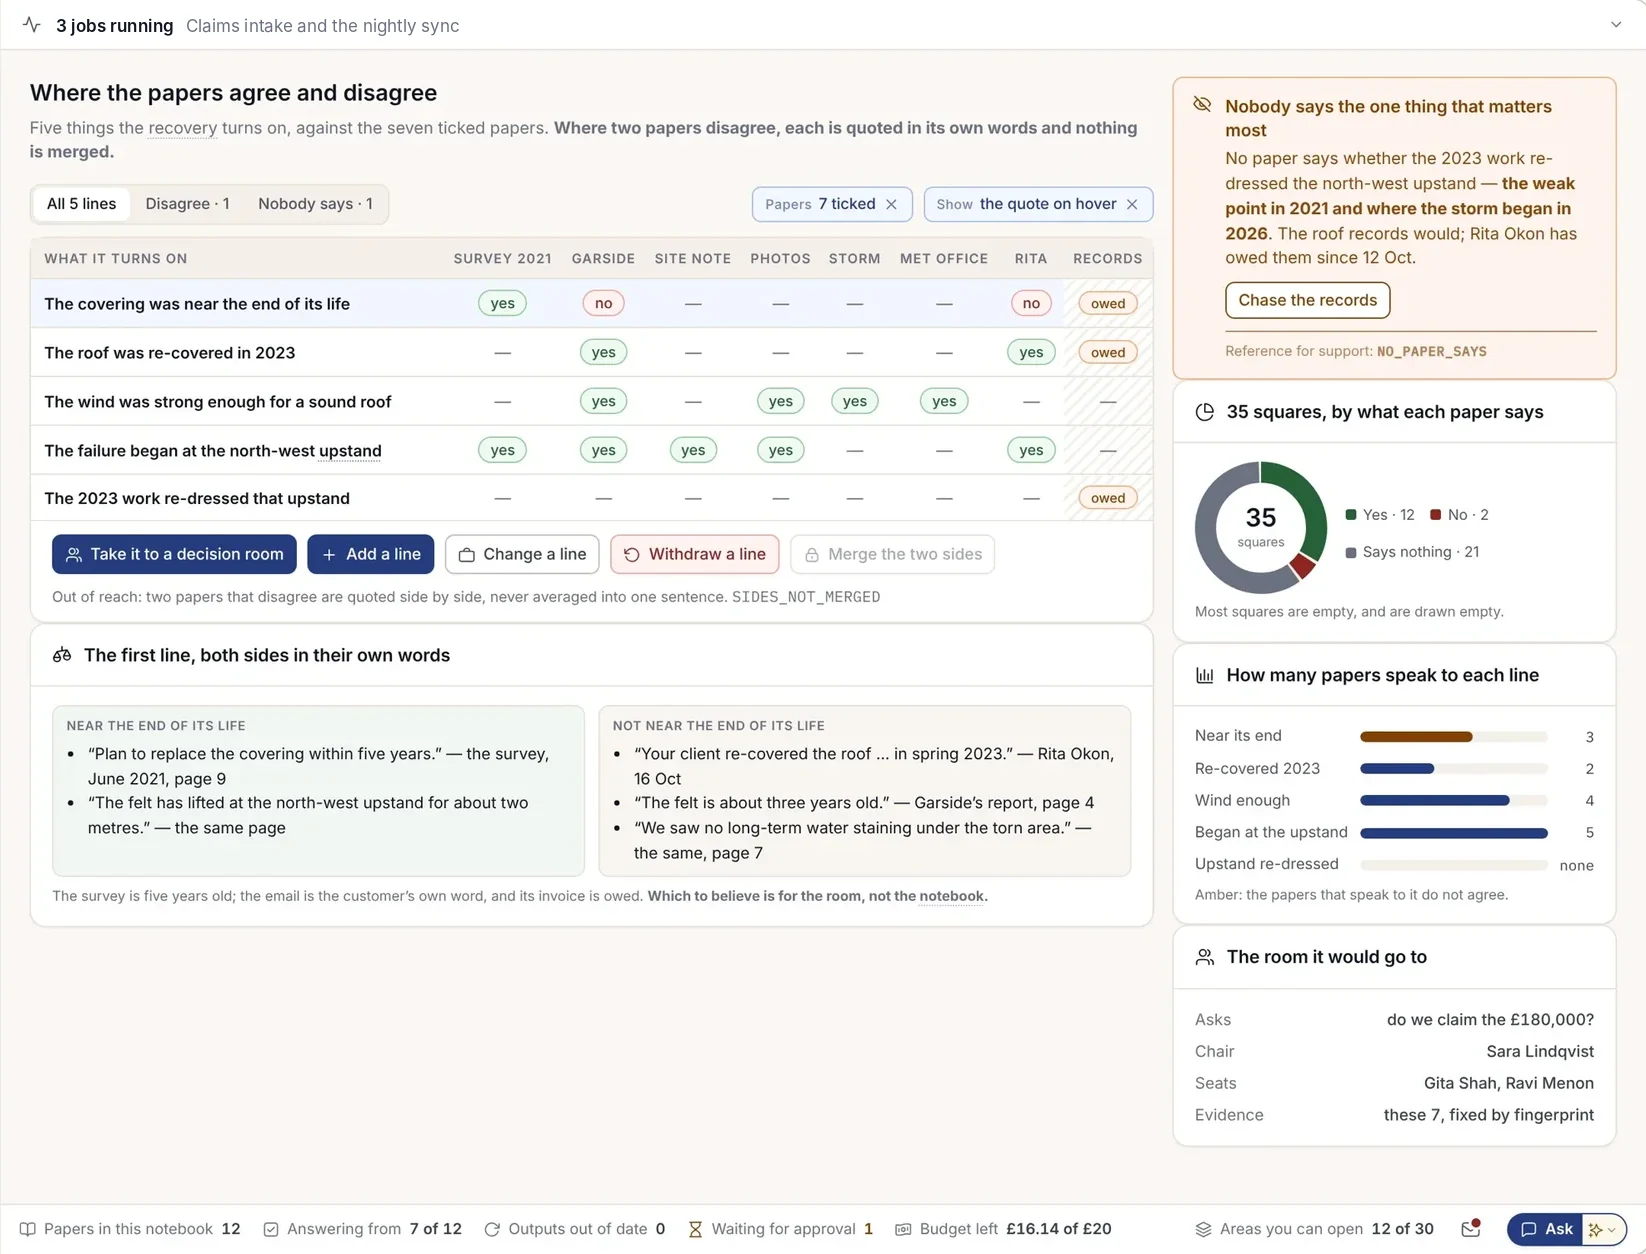
Wo sich Unterlagen widersprechen
Stellen Sie eine Frage an den Regulierungsbericht, das Gutachten und die Fotos. Jede Zeile der Antwort verweist auf die genaue Seite. Widersprüche werden nebeneinander im jeweiligen Originalwortlaut dargestellt.
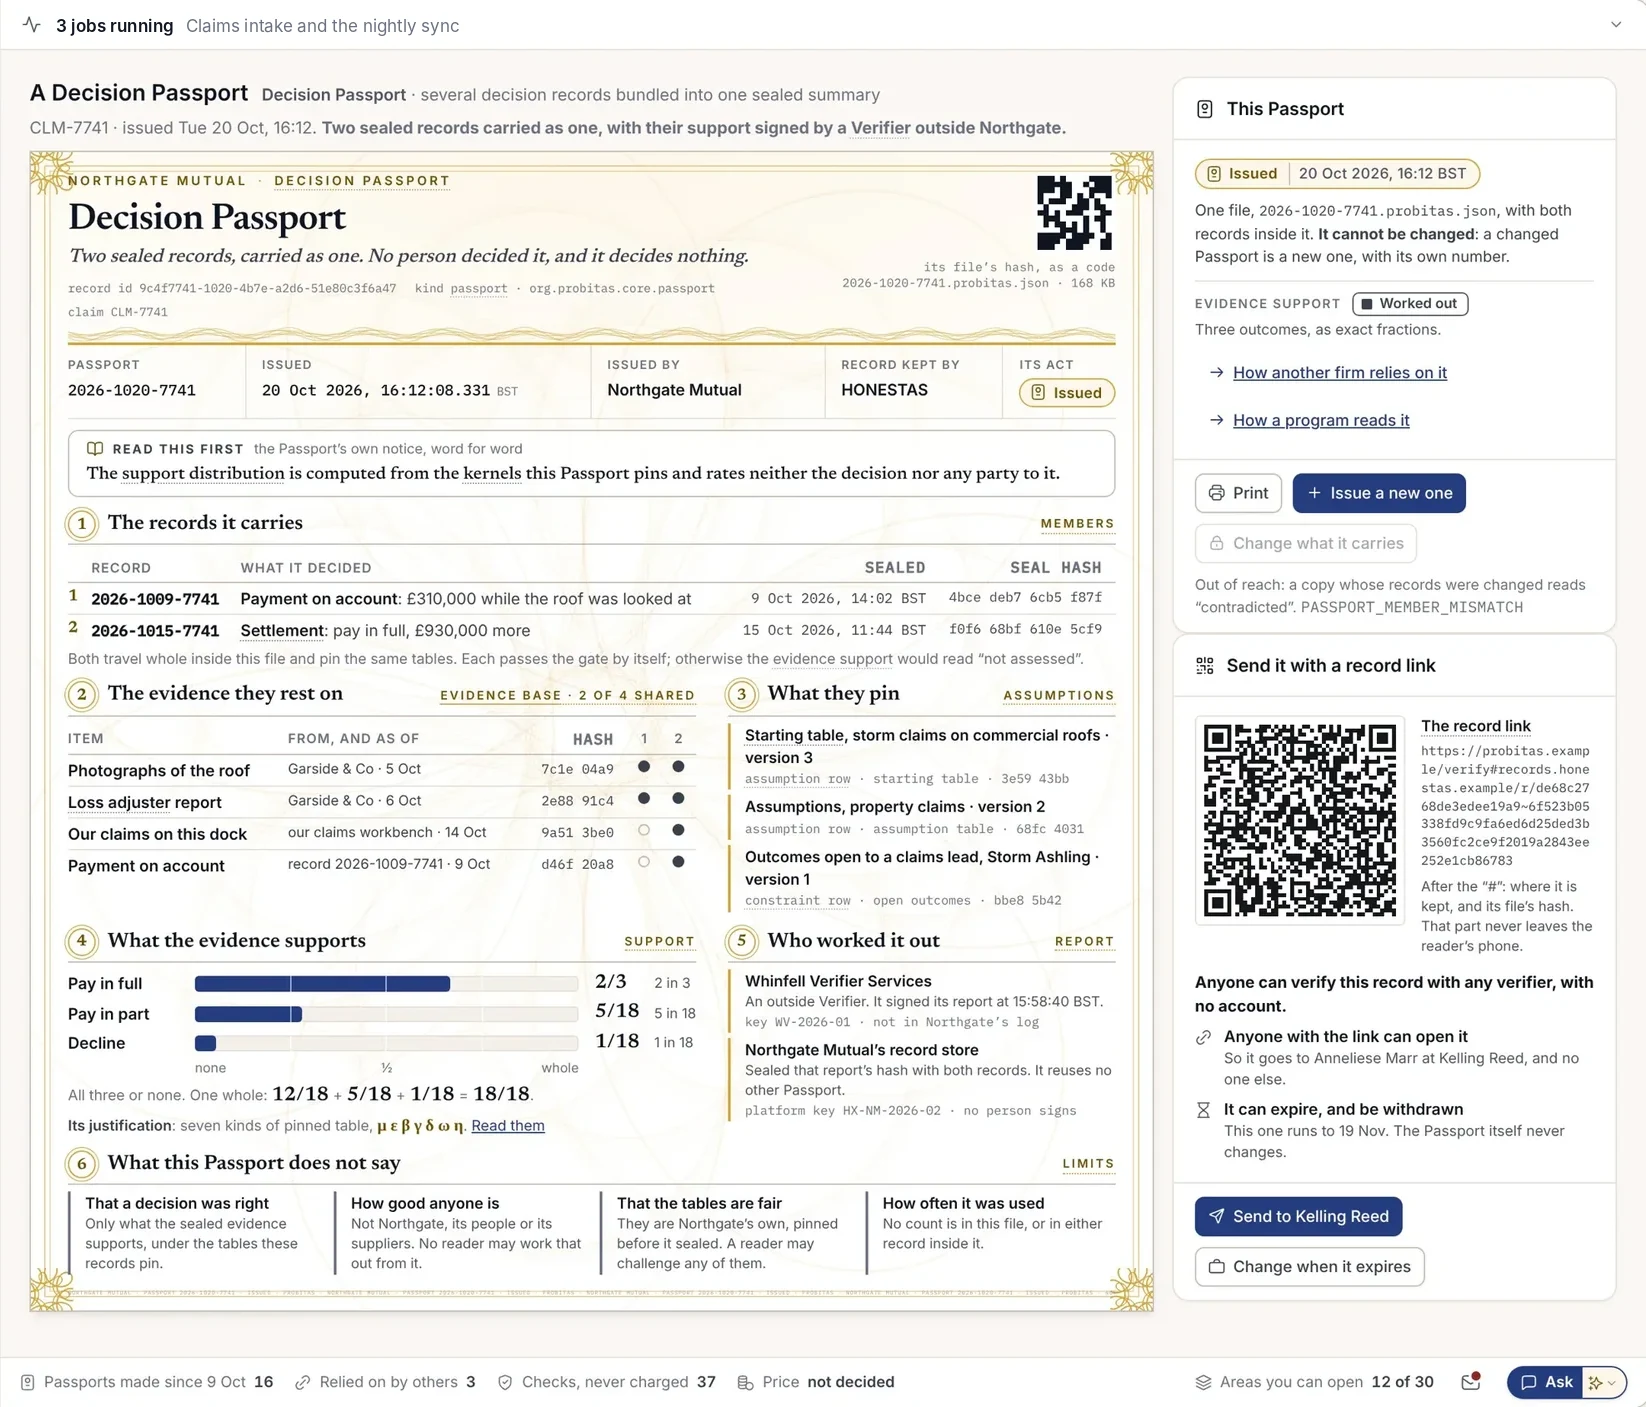
Die Entscheidung samt Nachweis
Der Entscheidungspass bündelt die versiegelten Protokolle hinter einer Entscheidung. Jeder mit dem Link kann überprüfen, dass sie seit der Versiegelung nicht verändert wurde.
Jede Entscheidung, samt Nachweisen versiegelt.
Wenn eine Person über einen Schadenfall entscheidet, versiegelt HONESTAS die Entscheidung, die zugrunde liegenden Nachweise und die erfüllten Vorschriften in einem einzigen Protokoll. Niemand kann es nachträglich unbemerkt ändern – auch wir nicht.
- Wer in welcher Rolle und wann entschieden hat
- Die verwendeten Fakten, jeweils mit Link zur Quelle
- Welche KI mit welchem Modell geholfen hat und was sie lesen durfte
- Die Vorschriften, die die Entscheidung erfüllt, nach Artikeln
- Der außerhalb von Adverant beglaubigte Zeitstempel
Aufsichtsbehörden, Prüfer oder Rückversicherer können das Siegel ohne Benutzerkonto überprüfen. Siegelprüfung testen →
Schadenentscheidung · CLM-2026-4471BeispielZugeordnet zu den Regeln, denen Versicherer unterliegen.
HONESTAS verknüpft jedes versiegelte Protokoll mit den entsprechenden Gesetzesartikeln, sodass die Nachweise bereitliegen, noch bevor jemand danach fragt.
- Solvency IIRichtlinie 2009/138/EG, geändert durch (EU) 2025/2Governance, Risikomanagement und Berichtswesen. Die überarbeiteten Regeln gelten ab dem 30. Januar 2027.
- VersicherungsvertriebRichtlinie (EU) 2016/97 (IDD)Ehrlich, redlich und im bestmöglichen Interesse des Kunden handeln – und dies durch entsprechende Aufzeichnungen belegen.
- DORAVerordnung (EU) 2022/2554IKT-Risiken, Meldung von Vorfällen und das Register der Technologieanbieter.
- EU AI ActVerordnung (EU) 2024/1689, Anhang III Nummer 5 Buchstabe cRisikobewertung und Preisbildung in der Lebens- und Krankenversicherung gelten ab dem 2. Dezember 2027 als Hochrisiko-KI.
- GDPRVerordnung (EU) 2016/679Zweckbindung, Zugriff, Löschung und Speicherort der Daten von Anspruchstellern.
- EIOPA-Stellungnahme zu KIStellungnahme zu KI-Governance und Risikomanagement, August 2025Erwartungen der Aufsichtsbehörden an Fairness, Erklärbarkeit und menschliche Aufsicht beim KI-Einsatz in Versicherungen.
Fristen der KI-Verordnung in der durch die Verordnung (EU) 2026/1744 (Digitaler Omnibus) geänderten Fassung, veröffentlicht im Amtsblatt am 24. Juli 2026. Keine Rechtsberatung. Zertifizierungen und Rechtsgutachten bleiben Sache zwischen Ihnen und Ihren Beratern.
Acht Module. Eine Schadenplattform.
Jedes Modul basiert auf demselben Nexus-Kern. Sie teilen sich daher ein Protokoll, ein Berechtigungssystem und eine Karte. Öffnen Sie ein Modul, um zu sehen, was eingeht, was herauskommt und wer es freigibt.
Schadenerstmeldung
Nimmt den Schaden per Telefon, Web, App oder E-Mail auf, prüft die Deckung und fragt nur nach dem, was noch fehlt.
- Eingang
- Anrufe, Formulare, E-Mails, Fotos
- Ergebnis
- Ein angelegter Schadenfall mit geprüfter Deckung und einer Liste noch benötigter Unterlagen
- Freigabe
- Schadensachbearbeiter
Dokumentenleser
Liest Berichte, Rechnungen, Gutachten sowie Fotos und legt jedes Faktum mit einem Link zur jeweiligen Seite ab.
- Eingang
- PDFs, Scans, Bilder, Tabellen
- Ergebnis
- Fakten mit Quellenangaben sowie Widersprüche zwischen Dokumenten
- Freigabe
- Niemand: Es werden nur Fakten abgelegt
Deckungsprüfung
Abgleich der Fakten mit dem Bedingungswerk sowie den Nachträgen und Entwurf einer Deckungseinschätzung.
- Eingang
- Bedingungswerk, Versicherungsschein, Fakten
- Ergebnis
- Eine Deckungseinschätzung samt den ausschlaggebenden Klauseln
- Freigabe
- Schadensachbearbeiter
Betrugssignale
Sucht nach Verbindungen zwischen Schadenfällen, Personen, Telefonnummern, Adressen, Werkstätten und Konten.
- Eingang
- Schadenhistorie, von Ihnen freigegebene Drittdaten
- Ergebnis
- Begründete Signale und ein Untersuchungsentwurf
- Freigabe
- Betrugsermittler
Entscheidungsräume
Bei größeren oder strittigen Schadenfällen liefert die KI Argumente für und gegen eine Zahlung, und ein Vorsitzender entscheidet.
- Eingang
- Die Schadenakte und die strittigen Fragen
- Ergebnis
- Ein begründeter Beschluss, bereit zur Versiegelung
- Freigabe
- Vorsitz, in der Regel die Schadenleitung
Zahlungen und Regress
Bereitet Zahlungen, Rückstellungen und Regressschritte vor, sobald eine Entscheidung versiegelt ist.
- Eingang
- Versiegelte Entscheidung, Bankverbindung
- Ergebnis
- Eine Zahlungsanforderung und eine Regressakte
- Freigabe
- Zwei Personen nach dem Vier-Augen-Prinzip
Kunden-App
Eine App im Design Ihrer Marke, über die Versicherungsnehmer Schäden melden, verfolgen und mit Mitarbeitern sprechen können.
- Eingang
- Ihre Marke, Ihre Produkte
- Ergebnis
- Ein digitales Portal pro Marke, erstellt aus einer Vorlage
- Freigabe
- Marketing und Compliance
Nachweispakete
Sammelt versiegelte Protokolle und ordnet sie den Vorschriften für Aufsichtsbehörden, Prüfer und Rückversicherer zu.
- Eingang
- Versiegelte Nachweise
- Ergebnis
- Ein Paket, in dem jedes Protokoll überprüfbar ist
- Freigabe
- Compliance-Leitung
Läuft dort, wo Ihre die Aufsichtsbehörde erwartet.
Betreiben Sie HONESTAS in unserer EU-Cloud oder in Ihrem eigenen Rechenzentrum. Regulierer und Gutachter können die Plattform auch mobil vor Ort nutzen.


Unsere EU-Cloud
Jeder Versicherer in seinem eigenen privaten Bereich. Die Daten bleiben in Europa.


Ihr Rechenzentrum
Auf Ihrem eigenen Kubernetes, direkt neben Ihren Bestandsführungssystemen.


Vollständig offline
Für Captives und sensible Bestände ohne externe Anbindung.
Im Einsatzgebiet
Gutachter arbeiten nach einem Sturm auch ohne Empfang weiter und synchronisieren später.
Fragen, die Versicherer stellen.
Entscheidet die KI über Schadenfälle?
Nein. HONESTAS liest, legt ab, prüft und entwirft. Über jeden Schadenfall entscheidet eine namentlich genannte Person, und das Protokoll zeigt, wer es war.
Funktioniert es mit unseren Bestands- und Schadensystemen?
Ja. HONESTAS verbindet sich mit Ihren Bestands-, Schaden- und Zahlungssystemen und liest deren Daten aus. Ihre Kernsysteme bleiben das führende System für die Police.
Wie bleiben Betrugssignale fair?
Signale liefern ihre Begründung mit und lehnen niemals allein einen Anspruch ab. Jede Signalart wird auf unfaire Muster geprüft, und Sie sehen, wie oft sie richtig lag.
Welche Modelle werden verwendet?
Die von Ihnen freigegebenen Modelle über die KI-Schaltzentrale. Das kann Ihr eigenes Modell auf eigener Hardware sein oder ein gehostetes Modell in einer von Ihnen zugelassenen Region.
Kann ein Anspruchsteller nachvollziehen, warum wir so entschieden haben?
Ja. Jede Entscheidung enthält eine allgemeinverständliche Begründung aus der versiegelten Akte, die Sie in Ihrem Entscheidungsschreiben verwenden können.
Deckt es auch das Underwriting ab?
Ja. Underwriter sehen, was Schäden über einen Bestand aussagen, und Platzierungen mit anderen Unternehmen laufen abgeschirmt ab, sodass jedes Unternehmen nur seinen eigenen Anteil sieht.
Weitere Pakete
Erleben Sie HONESTAS anhand Ihrer eigenen Schadenfälle.
Bringen Sie eine Schadenart mit, die Sie beschleunigen möchten. Wir zeigen Ihnen den gesamten Durchlauf in HONESTAS – von Anfang bis Ende.