

Kreditprüfung, Onboarding und DORA. Aus denselben Unterlagen beantwortet.
Das Bankenpaket liest Anträge, Abschlüsse und Kundenakten, erstellt die Kreditakte sowie die Prüfungen und belegt die Herkunft jeder einzelnen Zahl. Kreditentscheidungen bleiben in menschlicher Hand und werden zusammen mit ihren Nachweisen versiegelt.
- Betrag
- 250.000 EUR
- Laufzeit
- 5 Jahre
- Verwendungszweck
- Neue CNC-Anlage
- Sicherheit
- Sicherungsübereignung von Anlagen
- Umsatz
- 3,1 Mio. EUR, +12 %
- EBITDA
- 410 Tsd. EUR
- Kapitaldienstfähigkeit
- 1.62x
- Rückstände
- Keine in 36 Monaten
Der Cashflow deckt die neuen Tilgungsraten mit deutlichem Puffer1. Der größte Kunde macht 31 % des Umsatzes aus2 und liegt damit über dem Richtlinienlimit von 25 %3.
Das Modell bewertet. Ein Mensch entscheidet. Der Antragsteller kann eine Überprüfung durch eine Person verlangen.
Bessere Akten. Belastbare Entscheidungen.
Analysten verbringen Tage damit, bereits vorhandene Zahlen zusammenzutragen. Das Paket sammelt, belegt und prüft sie gegen Ihre Richtlinie, damit sich Ihre Fachkräfte auf die eigentliche Beurteilung konzentrieren können.


Kreditakten mit belegten Zahlen
Jede Zahl in der Akte verweist direkt auf die entsprechende Seite im Jahresabschluss oder Buchungskonto sowie auf die Richtlinie, gegen die sie geprüft wird.


Kundenprüfungen mit Begründung
Onboarding- und AML-Warnmeldungen geben an, warum sie ausgelöst wurden und wie sie sich klären lassen, damit Prüfer eindeutige Fälle schnell abschließen können.


Ein Datensatz für jede Aufsichtsbehörde
Die versiegelte Entscheidung erfüllt die Anforderungen von Kreditrichtlinie, DORA, KI-Verordnung und DSGVO zugleich. Für einzelne Prüfungen muss nichts neu aufbereitet werden.
Ein Paket. Für jede Rolle die passende Sicht.
Kundenbetreuer, Analysten, Gremien und die zweite Verteidigungslinie blicken jeweils aus ihrer Perspektive auf denselben Kunden und dieselbe Akte.
- Kundenbetreuer
Der Kunde, der Antrag und was noch fehlt. Vorbereitete Rückfragen an den Kunden.
- Kreditanalyst
Die Kreditakte: Zahlen mit Quellenangaben, Richtlinienprüfungen, Kennzahlen und die vorbereitete Empfehlung.
- Kreditausschuss
Entscheidungsreife Akten, Argumente dafür und dagegen sowie ein klarer Rahmen für den Beschluss.
- AML und Onboarding
Warnmeldungen mit Begründung, Beteiligungsketten, Screening-Treffer und die Nachweise zum Abschließen oder Eskalieren.
- Risiko und Compliance
Das KI-Register, Vorfälle mit laufenden DORA-Fristen und versiegelte Entscheidungen, zugeordnet zu den jeweiligen Vorschriften.
Vom Antrag zur versiegelten Entscheidung.
Jeder Antrag durchläuft denselben Weg, sodass jede Entscheidung dieselbe Art von Dokumentation hinterlässt.
Antrag erfassen
Online, in der Filiale oder über einen Vermittler. Das Paket legt eine Akte an und fragt nur noch ab, was tatsächlich fehlt.
Kunden prüfen
Identität, Eigentumsverhältnisse und Sanktionslisten werden geprüft. Warnmeldungen enthalten eine Begründung und einen Vorschlag für den nächsten Schritt.
Kreditakte erstellen
Abschlüsse, Konten und Bankdaten werden ausgelesen. Die Zahlen werden mit Quellenangabe gegen Ihre Kreditrichtlinie geprüft.
Entscheiden und versiegeln
Eine Person oder ein Gremium entscheidet. Die Entscheidung, die Nachweise und die erfüllten Regelwerke werden gemeinsam versiegelt.
Ansichten für jede Abteilung in der Bank.
Beispielansichten einer fiktiven Bank. Die Produktansichten zeigen das Kernsystem Nexus, auf dem das Paket läuft.
Jede Zahl hat eine Quelle
Kennzahlen, Covenants und Richtlinienprüfungen stehen direkt neben der Quellseite. Weichen Jahresabschluss und Buchhaltung voneinander ab, wird beides angezeigt.
| Prüfung | Ergebnis | Richtlinie |
|---|---|---|
| Kapitaldienstfähigkeit | 1,62x · bestanden | Min. 1,25x · Abschn. 5.1 |
| Beleihungsauslauf | 58 % · bestanden | Max. 70 % · Abschn. 5.4 |
| Kundenkonzentration | 31 % · Ausnahme | Max. 25 % · Abschn. 7.2 |
| Branchenlimit | Eingehalten | Verarbeitendes Gewerbe · Abschn. 9 |
Der Hauptkunde hat einen Dreijahresvertrag bis 2029 mit einer öffentlichen Einrichtung. Vorschlag: Covenant zur vierteljährlichen Meldung der Kundenkonzentration.
Ausnahmen erfordern eine namentlich genannte freigebende Person.
Warnmeldungen, die sich selbst erklären
Beteiligungsketten, Screening-Treffer und ungewöhnliche Zahlungen zeigen direkt den Auslösegrund und was zur Klärung nötig ist. Ein Mitarbeiter schließt den Fall ab oder eskaliert ihn.
| Prüfung | Ergebnis | Status |
|---|---|---|
| Identität | Geschäftsführer per eID verifiziert | Einwandfrei |
| Eigentumsverhältnisse | 2 wirtschaftlich Berechtigte über 25 %, Kette aufgelöst | Einwandfrei |
| Screening | Namenstreffer auf einer Sanktionsliste, abweichendes Geburtsdatum | Prüfen |
| Zahlungen | Drei Überweisungen an einen neuen Lieferanten innerhalb von 9 Tagen | Prüfen |
Ein falsch-positiver Treffer wird durch eine Person abgeschlossen; die Begründung wird dauerhaft gespeichert.
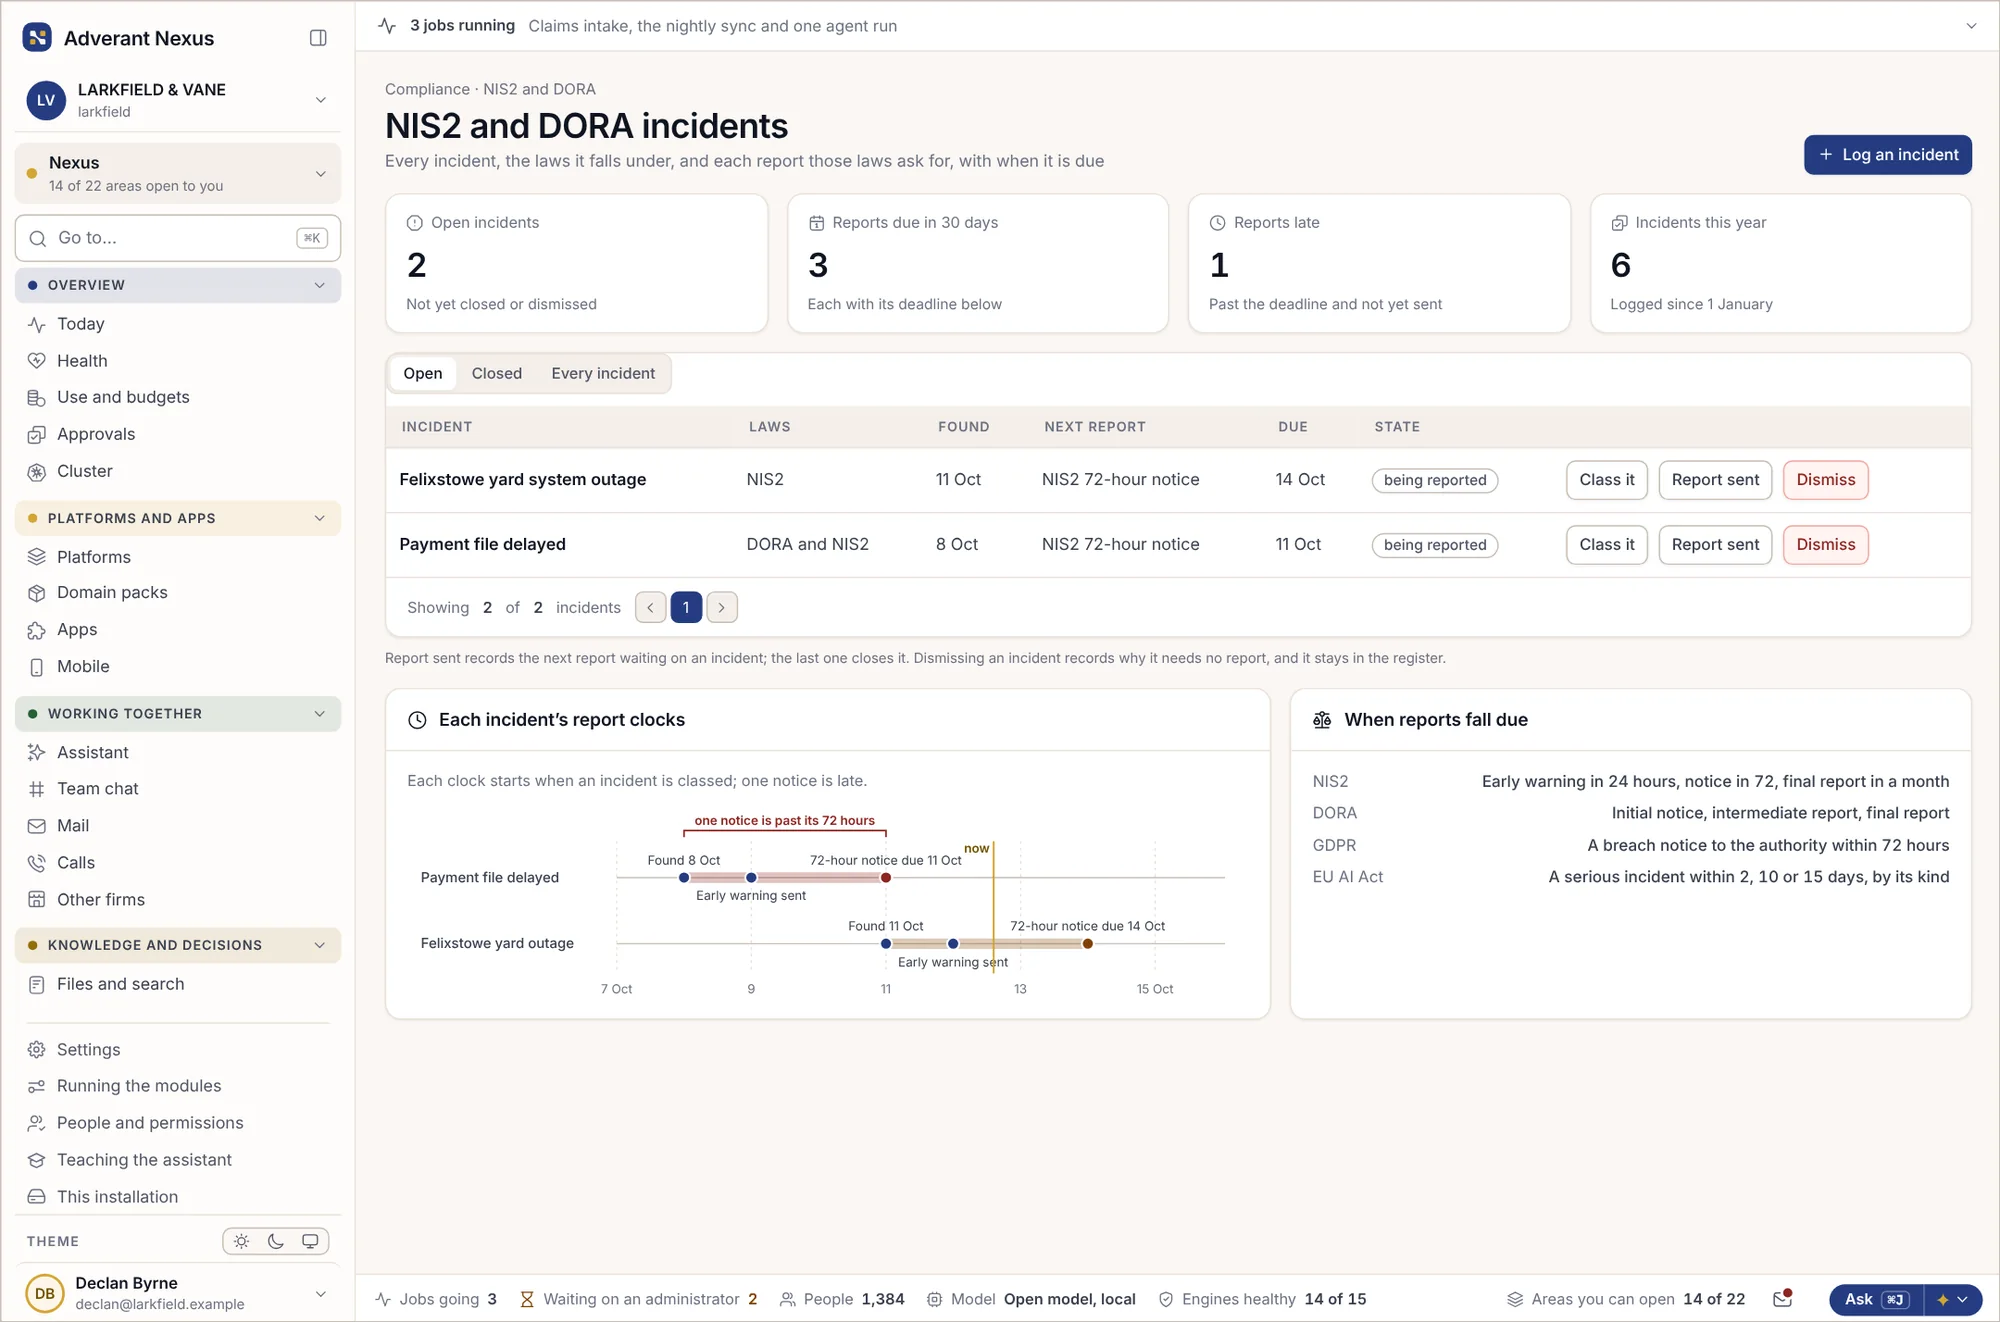
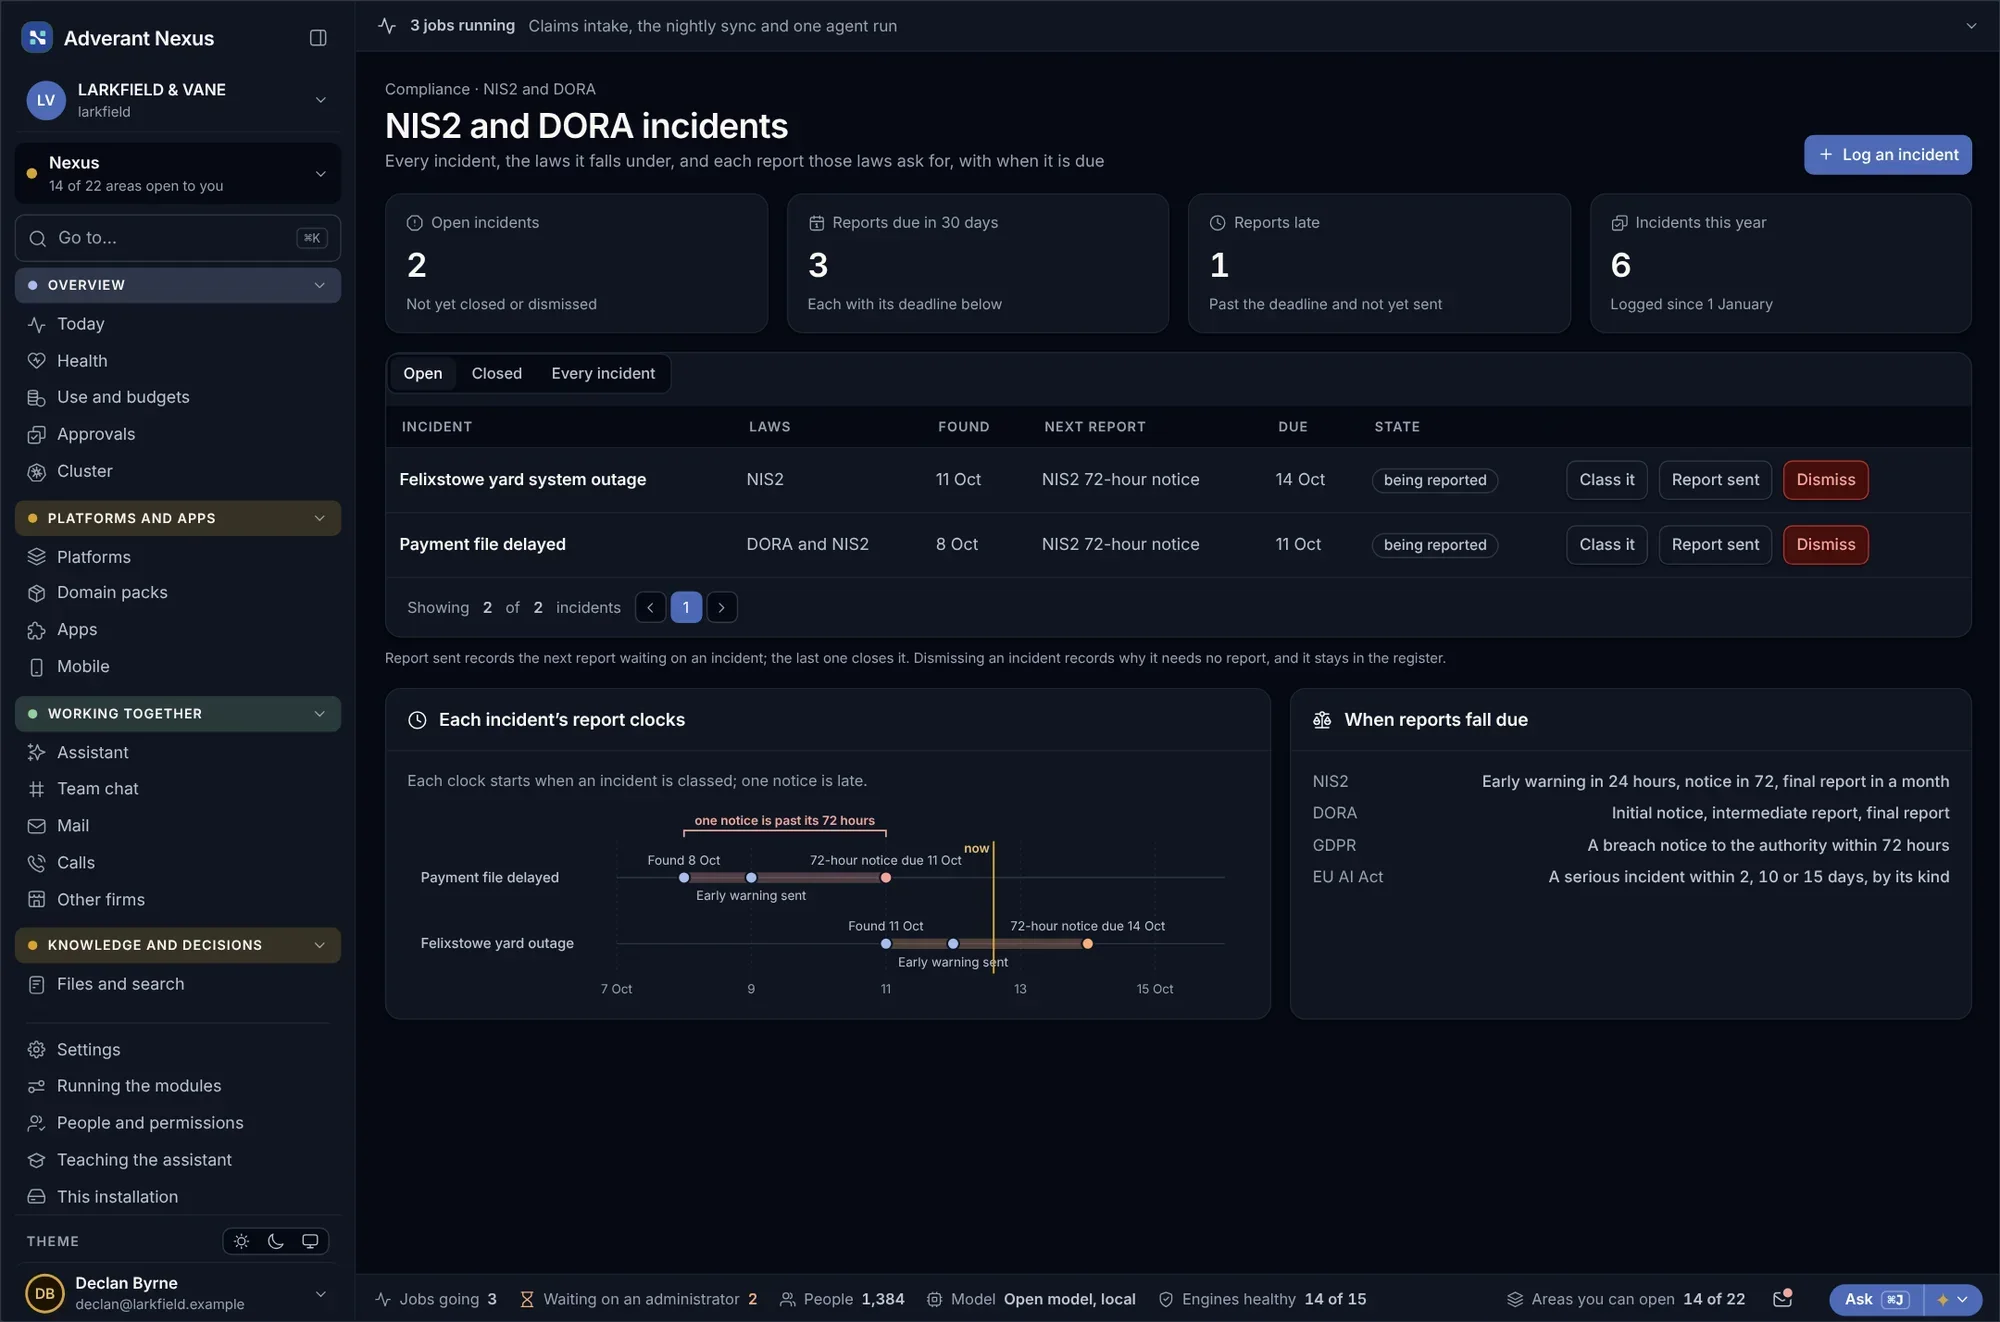
Alle Fristen an einem Ort
Bei einer Störung startet das Paket die richtigen Meldefristen, entwirft die jeweiligen Berichte und bewahrt den Nachweis der fristgerechten Einreichung auf.
Jeder KI-Einsatz klassifiziert
Jede KI-Anwendung in der Bank ist mit ihrem Zweck, ihrer Risikoklasse gemäß KI-Verordnung und dem Verantwortlichen erfasst. Das Kredit-Scoring ist samt Nachweisen als Hochrisiko eingestuft.


Jede Kreditentscheidung, versiegelt mit ihrer Akte.
Wenn eine Person oder ein Gremium entscheidet, werden der Beschluss, die zugrunde liegende Akte, das bewertende Modell und die erfüllten Vorschriften gemeinsam versiegelt.
- Wer mit welchem Mandat und welchem Limit entschieden hat
- Die verwendeten Zahlen, jeweils mit ihrer Quellseite
- Das Modell und die Version der Bewertung sowie die dabei gelesenen Daten
- Richtlinienausnahmen und wer sie genehmigt hat
- Der außerhalb von Adverant beglaubigte Zeitstempel
Die Innenrevision, die Aufsicht oder der Prüfer des Kunden kann das Siegel ohne eigenes Konto prüfen. Siegelprüfung testen →
Kreditentscheidung · APP-2026-1187BeispielZugeordnet zu den Regeln, denen Banken unterliegen.
Jeder versiegelte Datensatz ist mit den einschlägigen Artikeln verknüpft, sodass die Nachweise bereitliegen, noch bevor die Aufsicht fragt.
- DORAVerordnung (EU) 2022/2554IKT-Risiko, Vorfallmeldungen, Tests und das Register der Technologieanbieter.
- EU AI ActVerordnung (EU) 2024/1689, Anhang III Nr. 5 Buchst. bDie Kreditwürdigkeitsprüfung natürlicher Personen gilt ab dem 2. Dezember 2027 als Hochrisiko-KI. Betrugserkennung nicht.
- GeldwäschebekämpfungVerordnung (EU) 2024/1624 (AMLR)Ein einheitliches EU-Regelwerk für Sorgfaltspflichten gegenüber Kunden, gültig ab dem 10. Juli 2027.
- VerbraucherkreditRichtlinie (EU) 2023/2225Kreditwürdigkeitsprüfungen und das Recht auf menschliche Überprüfung automatisierter Entscheidungen, ab dem 20. November 2026.
- KreditvergabeEBA/GL/2020/06Wie Kredite bewertet, genehmigt, bepreist und überwacht werden, einschließlich automatisierter Modelle.
- GDPRVerordnung (EU) 2016/679, Art. 22Grenzen für Entscheidungen, die ausschließlich auf einer automatisierten Verarbeitung beruhen.
Fristen der KI-Verordnung in der durch die Verordnung (EU) 2026/1744 (Digitaler Omnibus) geänderten Fassung, veröffentlicht im Amtsblatt am 24. Juli 2026. Keine Rechtsberatung. Zertifizierungen und Rechtsgutachten bleiben Sache zwischen Ihnen und Ihren Beratern.
Sieben Module. Ein bankweiter Datensatz.
Jedes Modul läuft auf demselben Nexus-Kern – Kunde, Akte und Entscheidung sind überall identisch. Öffnen Sie ein Modul, um zu sehen, was eingeht, was herauskommt und wer freigibt.
Antragseingang
Nimmt Anträge aus Web, Filialen und von Vermittlern entgegen und legt pro Kunde eine Akte an.
- Eingang
- Formulare, Uploads, Vermittlerunterlagen
- Ergebnis
- Eine Akte mit fehlenden Angaben und einem Rückfrageentwurf
- Freigabe
- Kundenbetreuer
Kundensorgfaltspflicht (CDD)
Prüft Identität, wirtschaftlich Berechtigte und Sanktionslisten und bewahrt die jeweiligen Nachweise auf.
- Eingang
- eID, Register, Sanktionslisten
- Ergebnis
- Prüfungen mit Ergebnissen und Begründungen
- Freigabe
- Onboarding-Prüfer
Transaktionsüberwachung
Markiert ungewöhnliche Zahlungen samt zugrunde liegendem Muster und Historie.
- Eingang
- Zahlungen, Kundenprofil
- Ergebnis
- Warnmeldungen mit Begründung und Berichtsentwurf
- Freigabe
- GWG-Analyst, danach der Geldwäschebeauftragte
Kreditakten-Erstellung
Liest Jahresabschlüsse, Kontenbücher und Bankdaten aus und prüft sie gegen Ihre Kreditrichtlinie.
- Eingang
- Jahresabschlüsse, Kontenbücher, Open-Banking-Daten
- Ergebnis
- Eine Kreditakte mit Quellen und Richtlinienprüfungen
- Freigabe
- Kreditanalyst
Kreditausschuss
Steuert das Kreditkomitee: Unterlagen, Argumente dafür und dagegen, Abstimmungen und Beschluss.
- Eingang
- Kreditakten, die auf eine Entscheidung warten
- Ergebnis
- Ein begründeter Beschluss, bereit zur Versiegelung
- Freigabe
- Komiteevorsitz
Modellüberwachung
Verwaltet jedes Scoring-Modell mit Verantwortlichem, Tests, Drift und Erklärungen.
- Eingang
- Modelle, Ergebnisse, Übersteuerungen
- Ergebnis
- Nachweise für Modellrisiken und die KI-Verordnung
- Freigabe
- Verantwortlicher für Modellrisiken
DORA-Register und Vorfälle
Führt das Dienstleisterregister und steuert die Meldefristen bei Störungen.
- Eingang
- Dienstleister, Verträge, Vorfälle
- Ergebnis
- Registereinträge und Meldungen mit Zeitnachweis
- Freigabe
- Leiter IKT-Risiko
Läuft dort, wo Ihre Aufsicht es zulässt.
Betreiben Sie das Paket in unserer EU-Cloud oder auf Ihrem eigenen Kubernetes. Modelle können auf Ihrer eigenen Hardware verbleiben.


Unsere EU-Cloud
Jede Bank in ihrem eigenen geschützten Bereich. Daten bleiben in Europa.


Ihr Rechenzentrum
Auf Ihrem eigenen Kubernetes, direkt neben Ihren Kernbankensystemen.


Vollständig offline
Für abgeschirmte Bestände und sensible Vorgänge ohne Außenverbindung.


Eine Appliance
Ein versiegeltes System in Ihrem eigenen Rack, für kleinere Banken und Filialen.
Fragen, die Banken stellen.
Genehmigt die KI Kredite?
Nein. Modelle erstellen Scores und das Paket gibt Empfehlungen, aber eine Person oder ein Gremium entscheidet im Rahmen der von der Bank erteilten Kompetenzen. Der Datensatz weist aus, wer entschieden hat.
Kann ein Kunde eine menschliche Überprüfung verlangen?
Ja. Jeder automatisierte Schritt ist gekennzeichnet, und ein Überprüfungsantrag öffnet die Akte samt vollständiger Historie für einen Mitarbeiter.
Wie unterstützt das System bei DORA?
Nexus führt eigene Registereinträge für Dienstleister, Vorfälle und Testnachweise, und das Paket führt die der Bank. Berichte werden samt Fristen und Versandnachweis vorbereitet.
Welche Modelle werden verwendet?
Die von Ihnen freigegebenen Modelle über die KI-Schaltzentrale. Kreditmodelle können auf Ihrer eigenen Hardware bleiben und verlassen diese nie.
Ersetzt es unser Kernbankensystem?
Nein. Das Kernbankensystem bleibt das führende System. Das Paket liest Daten daraus und schreibt Entscheidungen dorthin zurück, wo Sie es zulassen.
Können wir unsere eigene Kreditrichtlinie verwenden?
Ja. Ihre Richtlinie wird als Regelwerk in Klartext hinterlegt, vor dem Produktivstart an historischen Akten getestet und versioniert.
Weitere Pakete
Erleben Sie das Bankenpaket mit Ihren eigenen Akten.
Bringen Sie eine anonymisierte Kreditakte oder einen Onboarding-Fall mit. Wir zeigen Ihnen den gesamten Durchlauf auf Nexus von Anfang bis Ende.