

Crédit, entrée en relation et DORA. Alimentés par les mêmes dossiers.
Le pack Banque lit les demandes, les comptes et les dossiers clients, prépare le dossier de crédit et les contrôles, et indique la source de chaque chiffre. Les décisions de crédit restent humaines, et chacune est scellée avec ses preuves.
De meilleurs dossiers. Des décisions solides.
Les analystes passent des jours à rassembler des chiffres qui existent déjà. Le pack les réunit, cite leurs sources et les confronte à votre politique, pour que vos équipes se consacrent à l'analyse.


Des dossiers de crédit qui citent leurs sources
Chaque chiffre du dossier renvoie à la page des comptes ou du grand livre dont il est tiré, ainsi qu'à la règle de politique interne à laquelle il est confronté.


Des contrôles clients motivés
Les alertes d'entrée en relation et de LCB-FT précisent pourquoi elles se sont déclenchées et comment les lever, afin que les analystes clôturent rapidement les cas simples.


Un seul dossier pour tous les régulateurs
La décision scellée répond simultanément à la politique de crédit, à DORA, au règlement sur l'IA et au RGPD. Rien n'est à reconstruire pour chaque audit.
Un seul pack. Une vue adaptée à chaque rôle.
Les chargés d'affaires, les analystes, les comités et la deuxième ligne disposent chacun de leur propre vue sur le même client et le même dossier.
- Chargé d'affaires
Le client, la demande et les pièces manquantes. Projets de demandes adressées au client.
- Analyste crédit
Le dossier de crédit : chiffres sourcés, tests de conformité à la politique, ratios et projet de recommandation.
- Comité de crédit
Dossiers en attente de décision, arguments pour et contre, et un espace pour statuer.
- LCB-FT et entrée en relation
Alertes motivées, chaînes de détention, résultats de filtrage et preuves pour clôturer ou remonter le dossier.
- Risques et conformité
Le registre de l'IA, les incidents avec leurs délais DORA, et les décisions scellées rattachées aux règles applicables.
De la demande à la décision scellée.
Chaque demande suit le même parcours, de sorte que chaque décision laisse la même trace documentaire.
Réceptionner la demande
En ligne, en agence ou via un courtier. Le pack ouvre un dossier et ne réclame que les éléments manquants.
Connaître le client
L'identité, l'actionnariat et le filtrage sont vérifiés. Les alertes indiquent leur motif et proposent la marche à suivre.
Monter le dossier de crédit
Les comptes, grands livres et données bancaires sont lus. Les chiffres sont confrontés à votre politique de crédit, sources à l'appui.
Décider et sceller
Une personne ou un comité tranche. La décision, les preuves et les règles auxquelles elle répond sont scellées ensemble.
Des écrans pour chaque métier de la banque.
Exemples d'écrans d'une banque fictive. Les écrans produit illustrent le cœur Nexus sur lequel repose le pack.
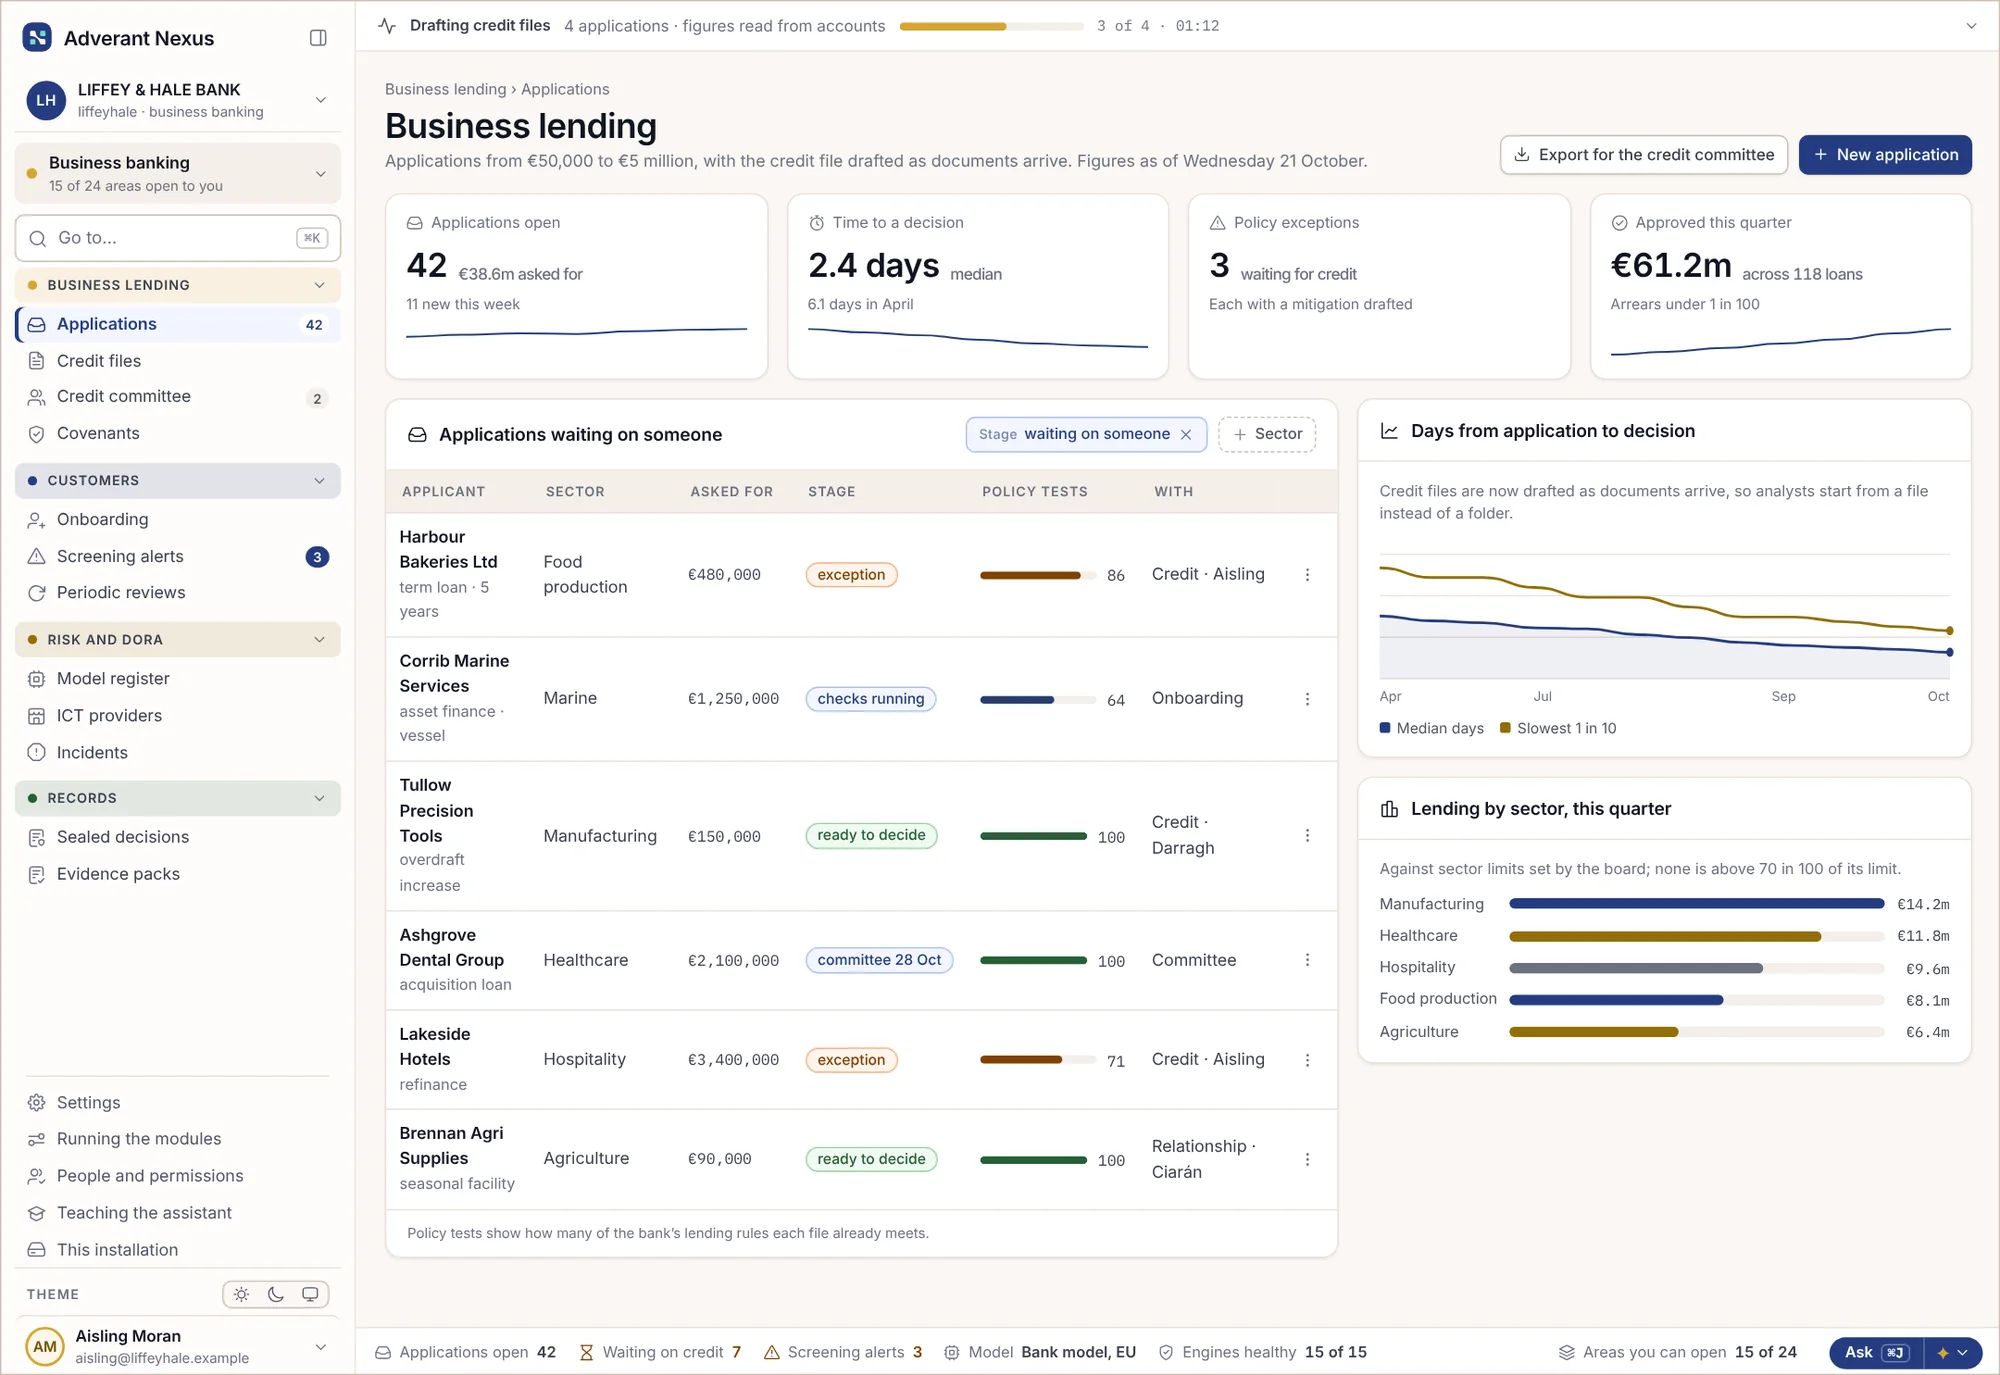
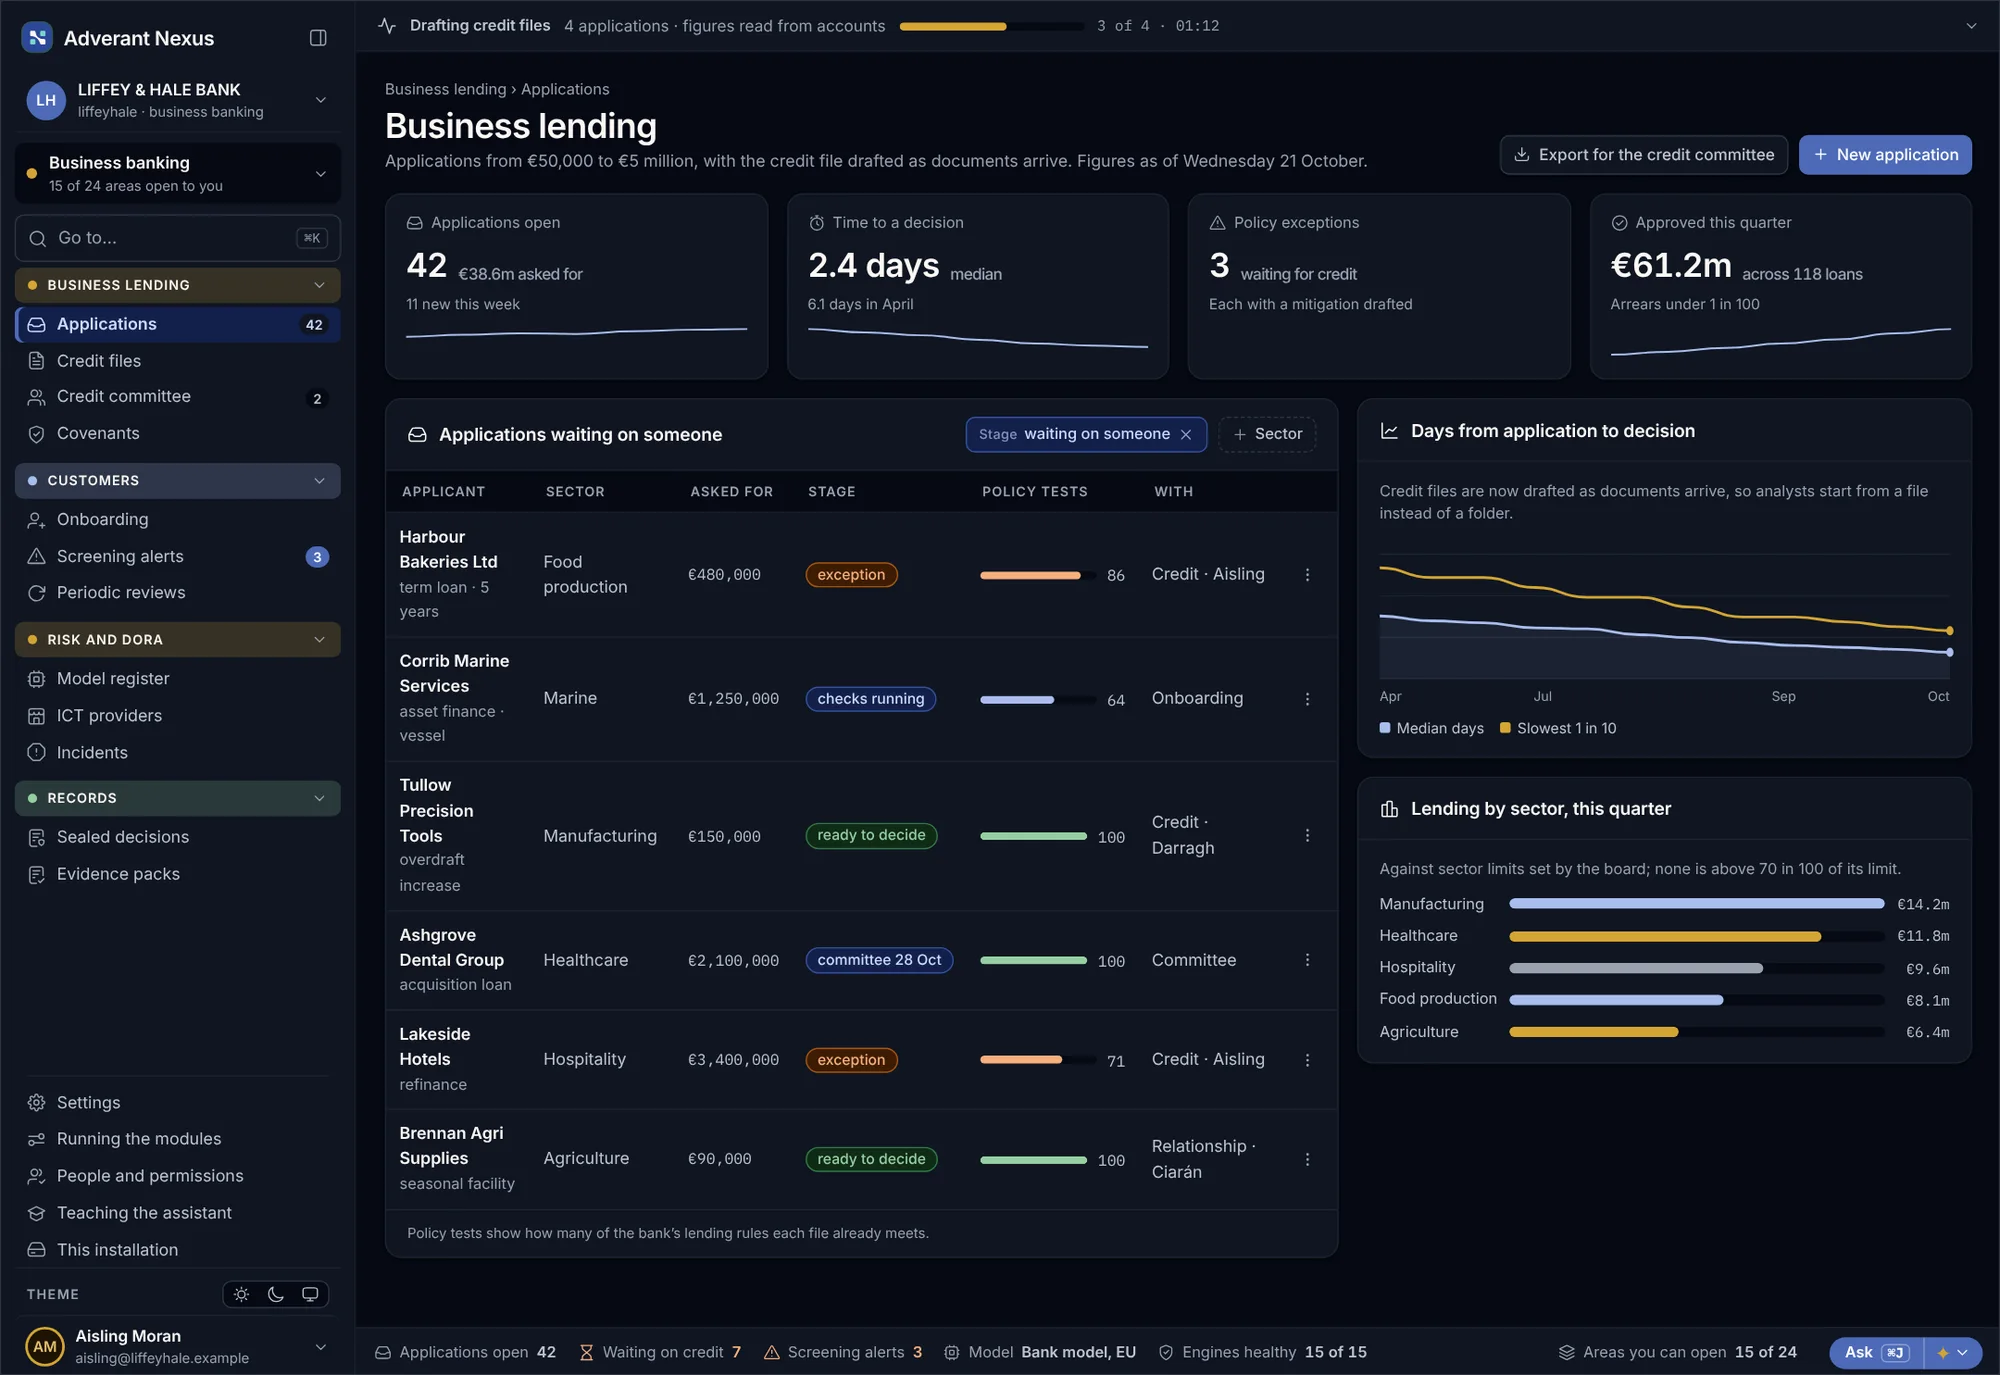
Chaque demande, et où elle est en attente
Des demandes suivies du premier contact à la décision, avec des contrôles de conformité lancés dès réception des documents et des délais de décision en baisse.
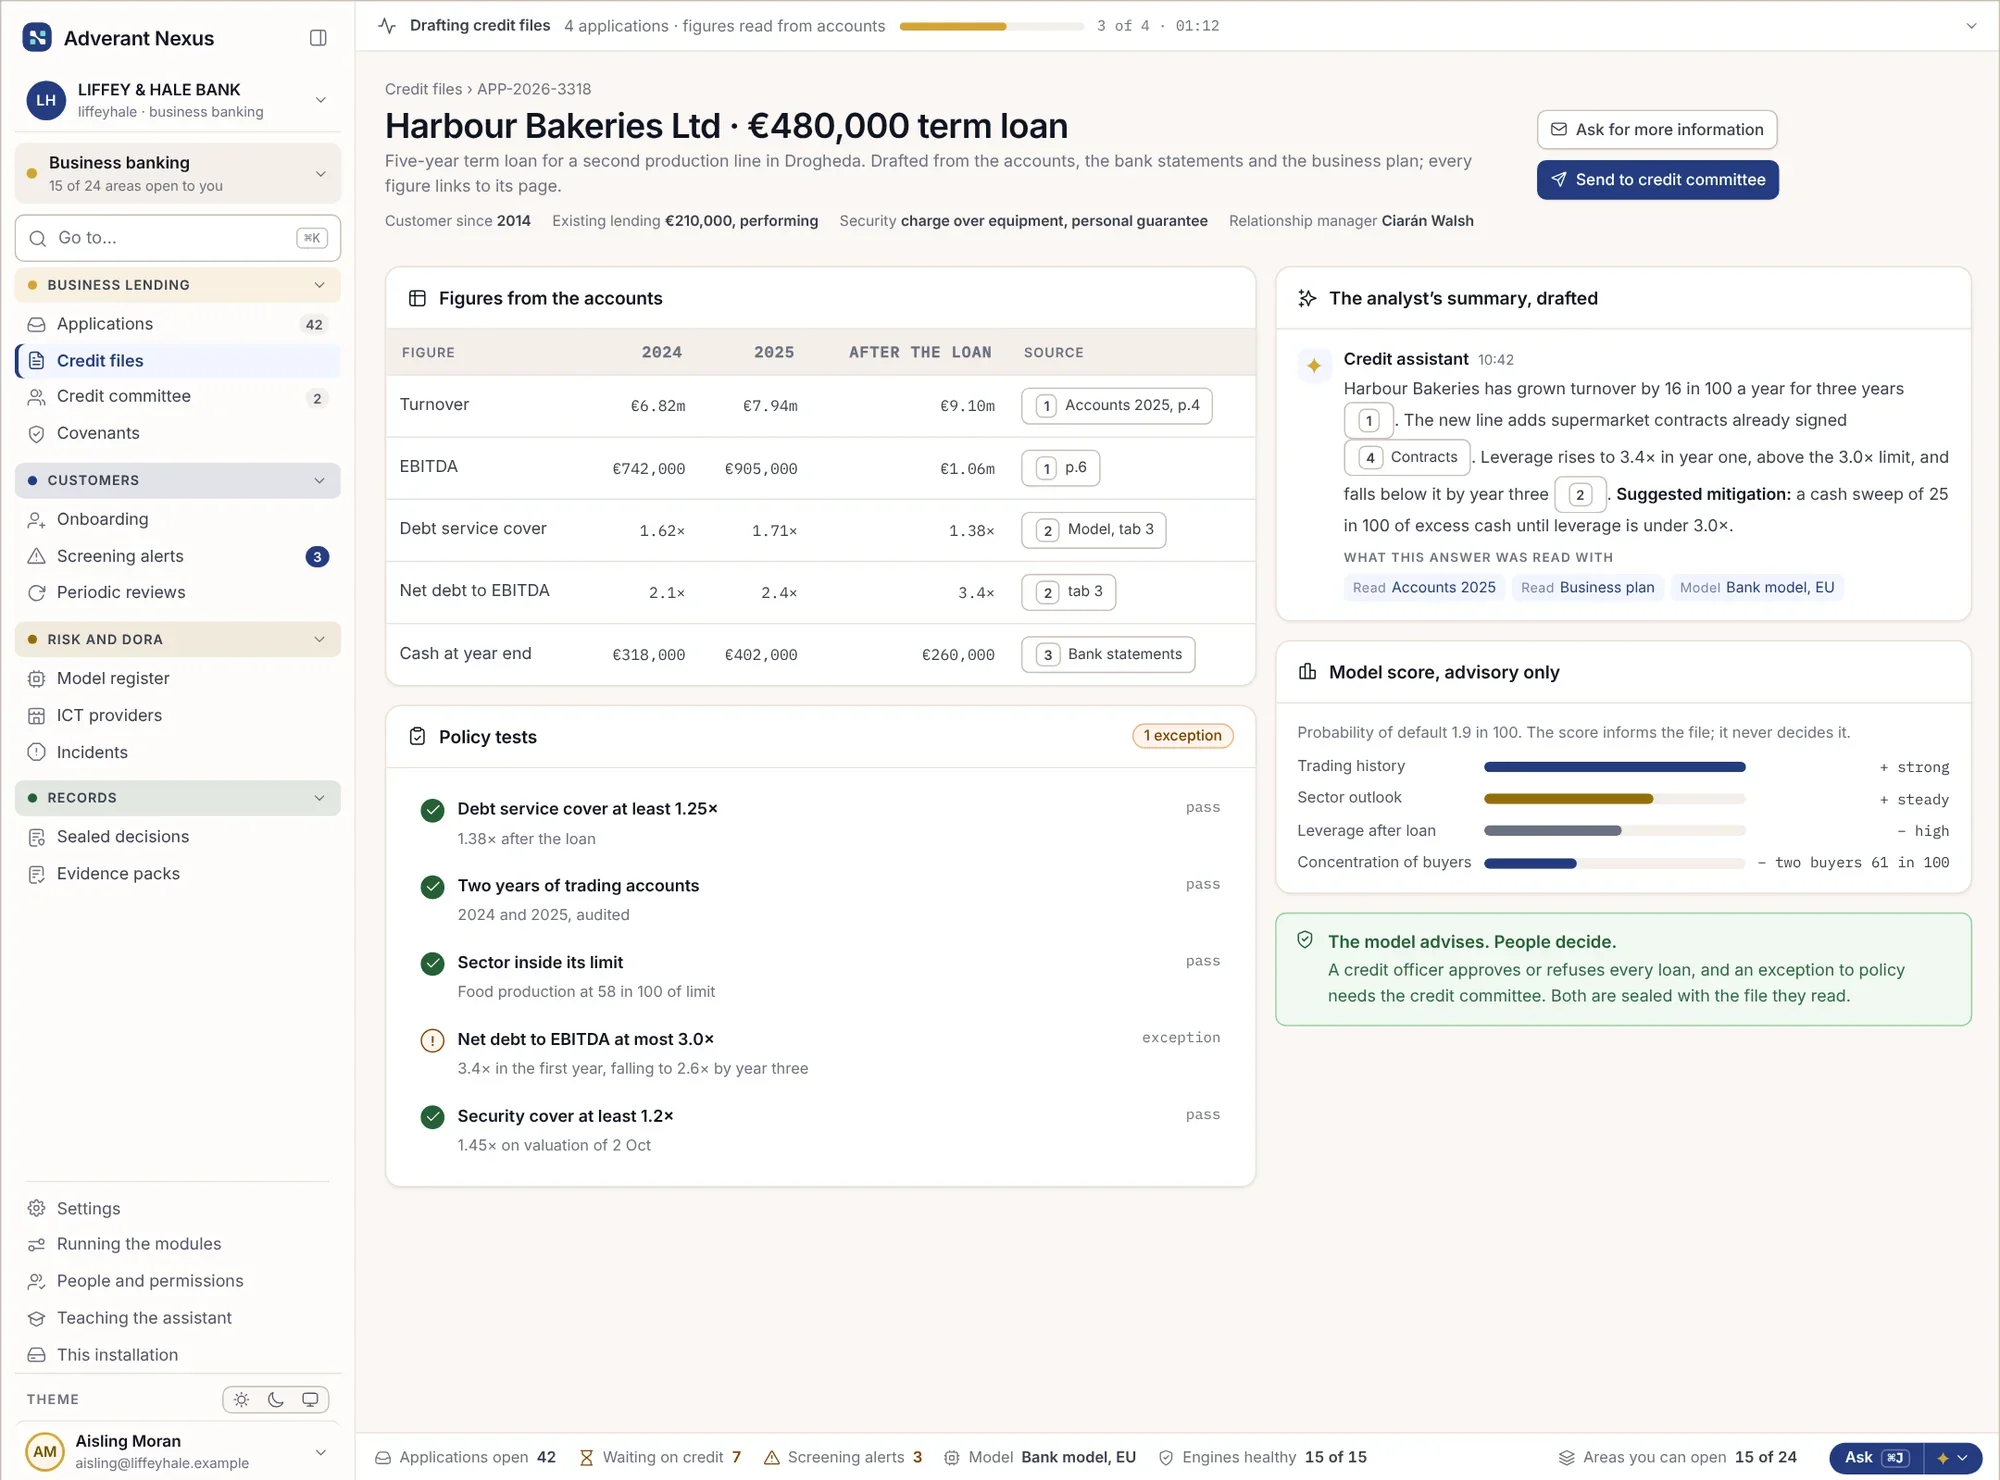
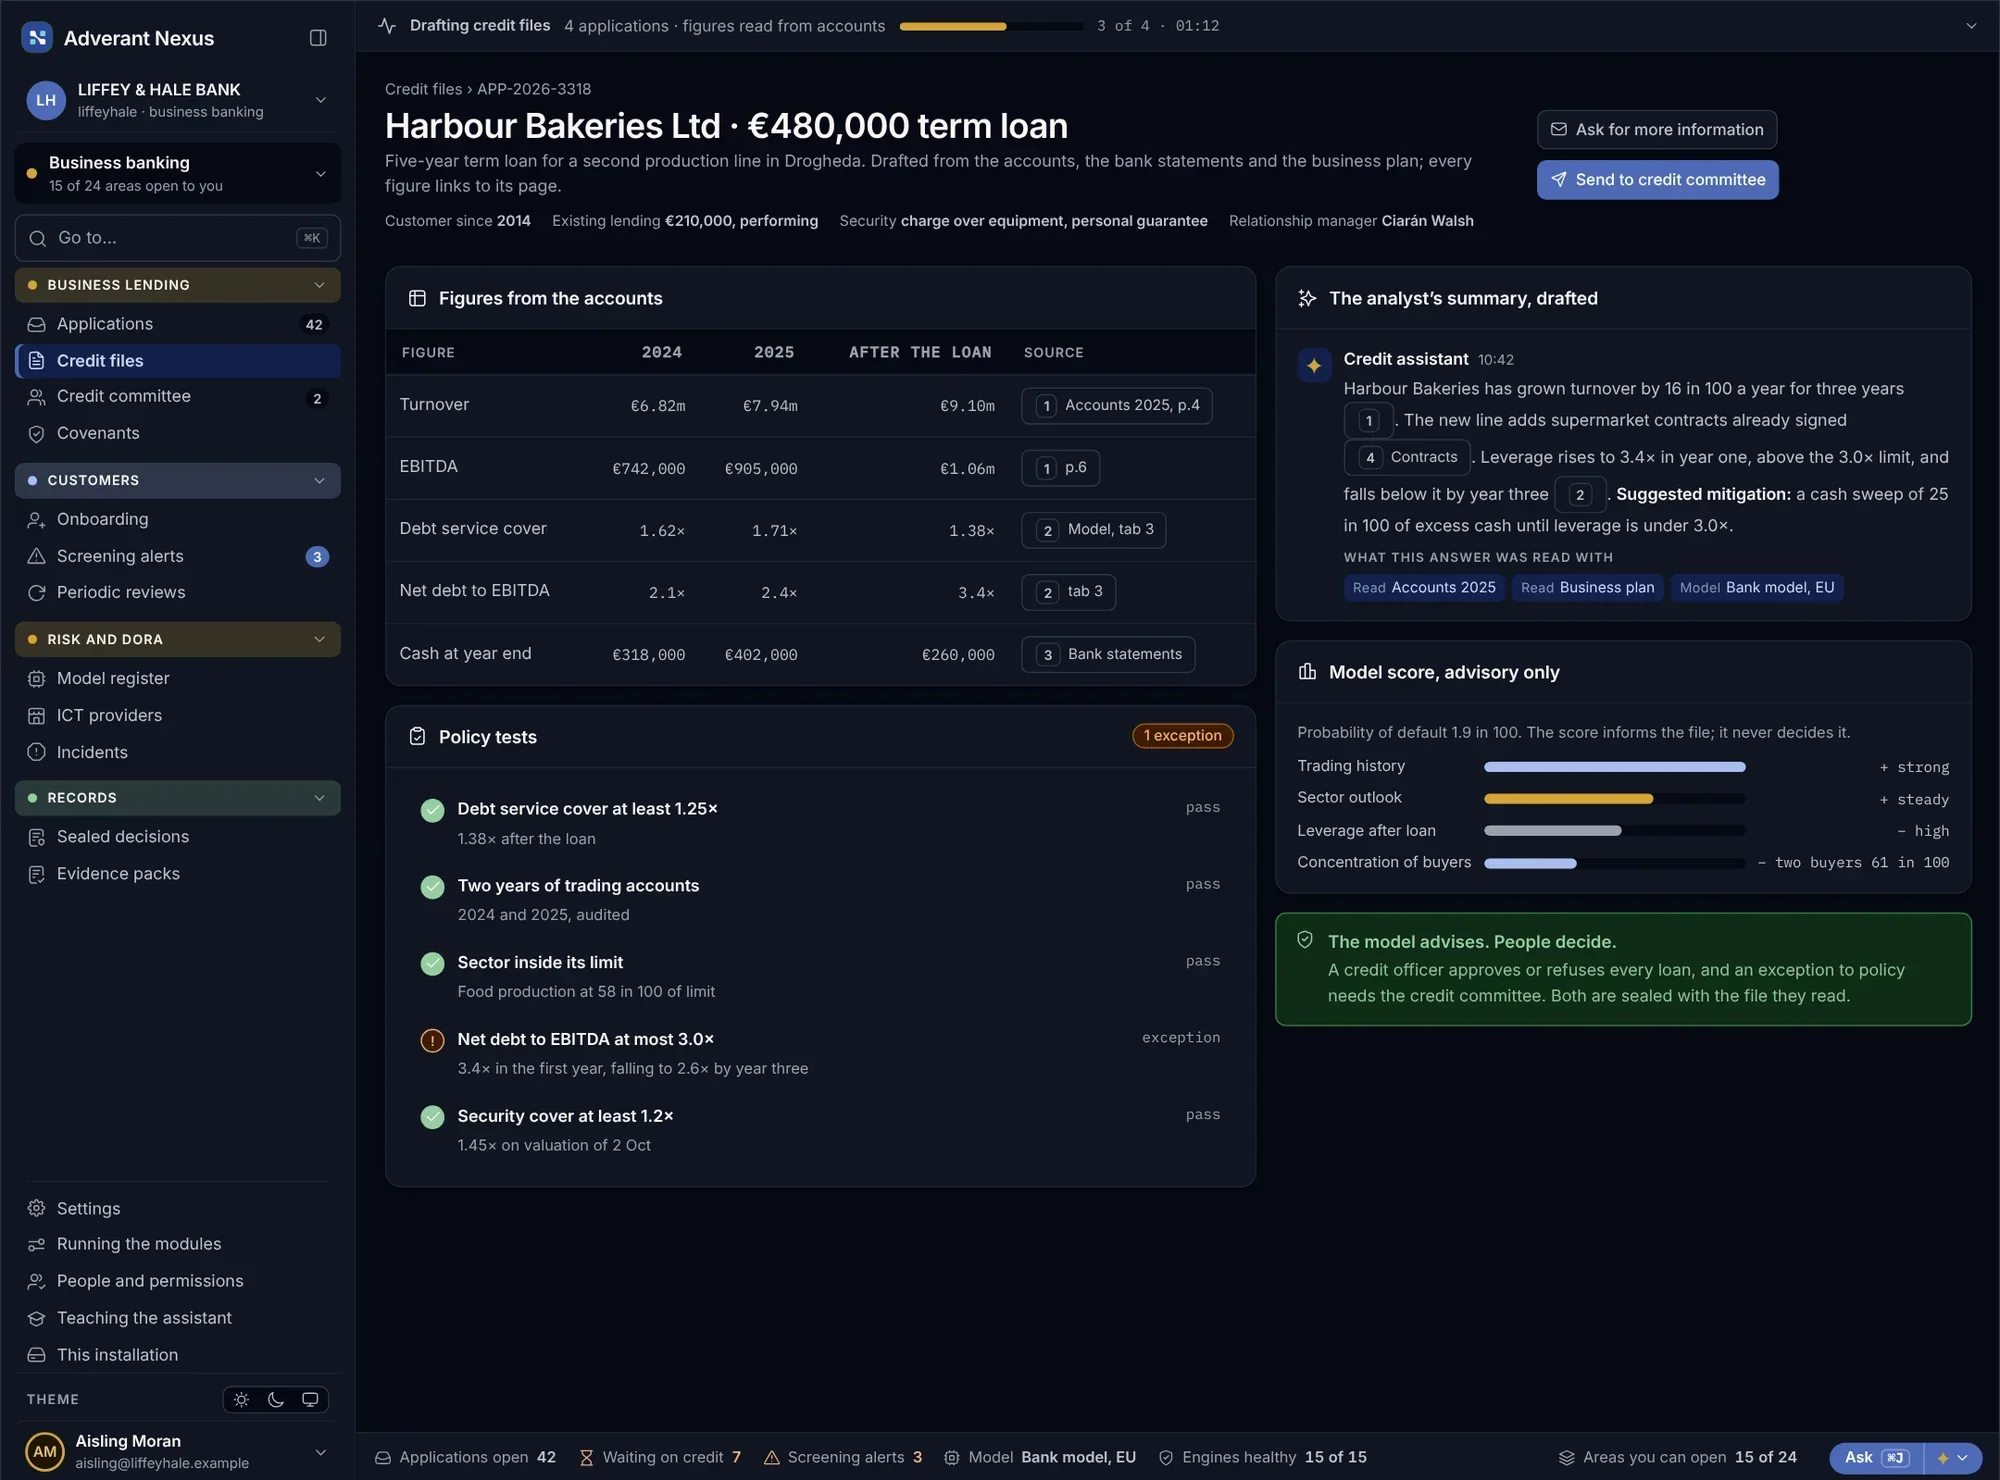
Chaque chiffre a une source
Les chiffres des comptes renvoient à leur page d'origine, les règles d'octroi s'appliquent au dossier, et une dérogation s'accompagne d'une mesure d'atténuation pré-rédigée.
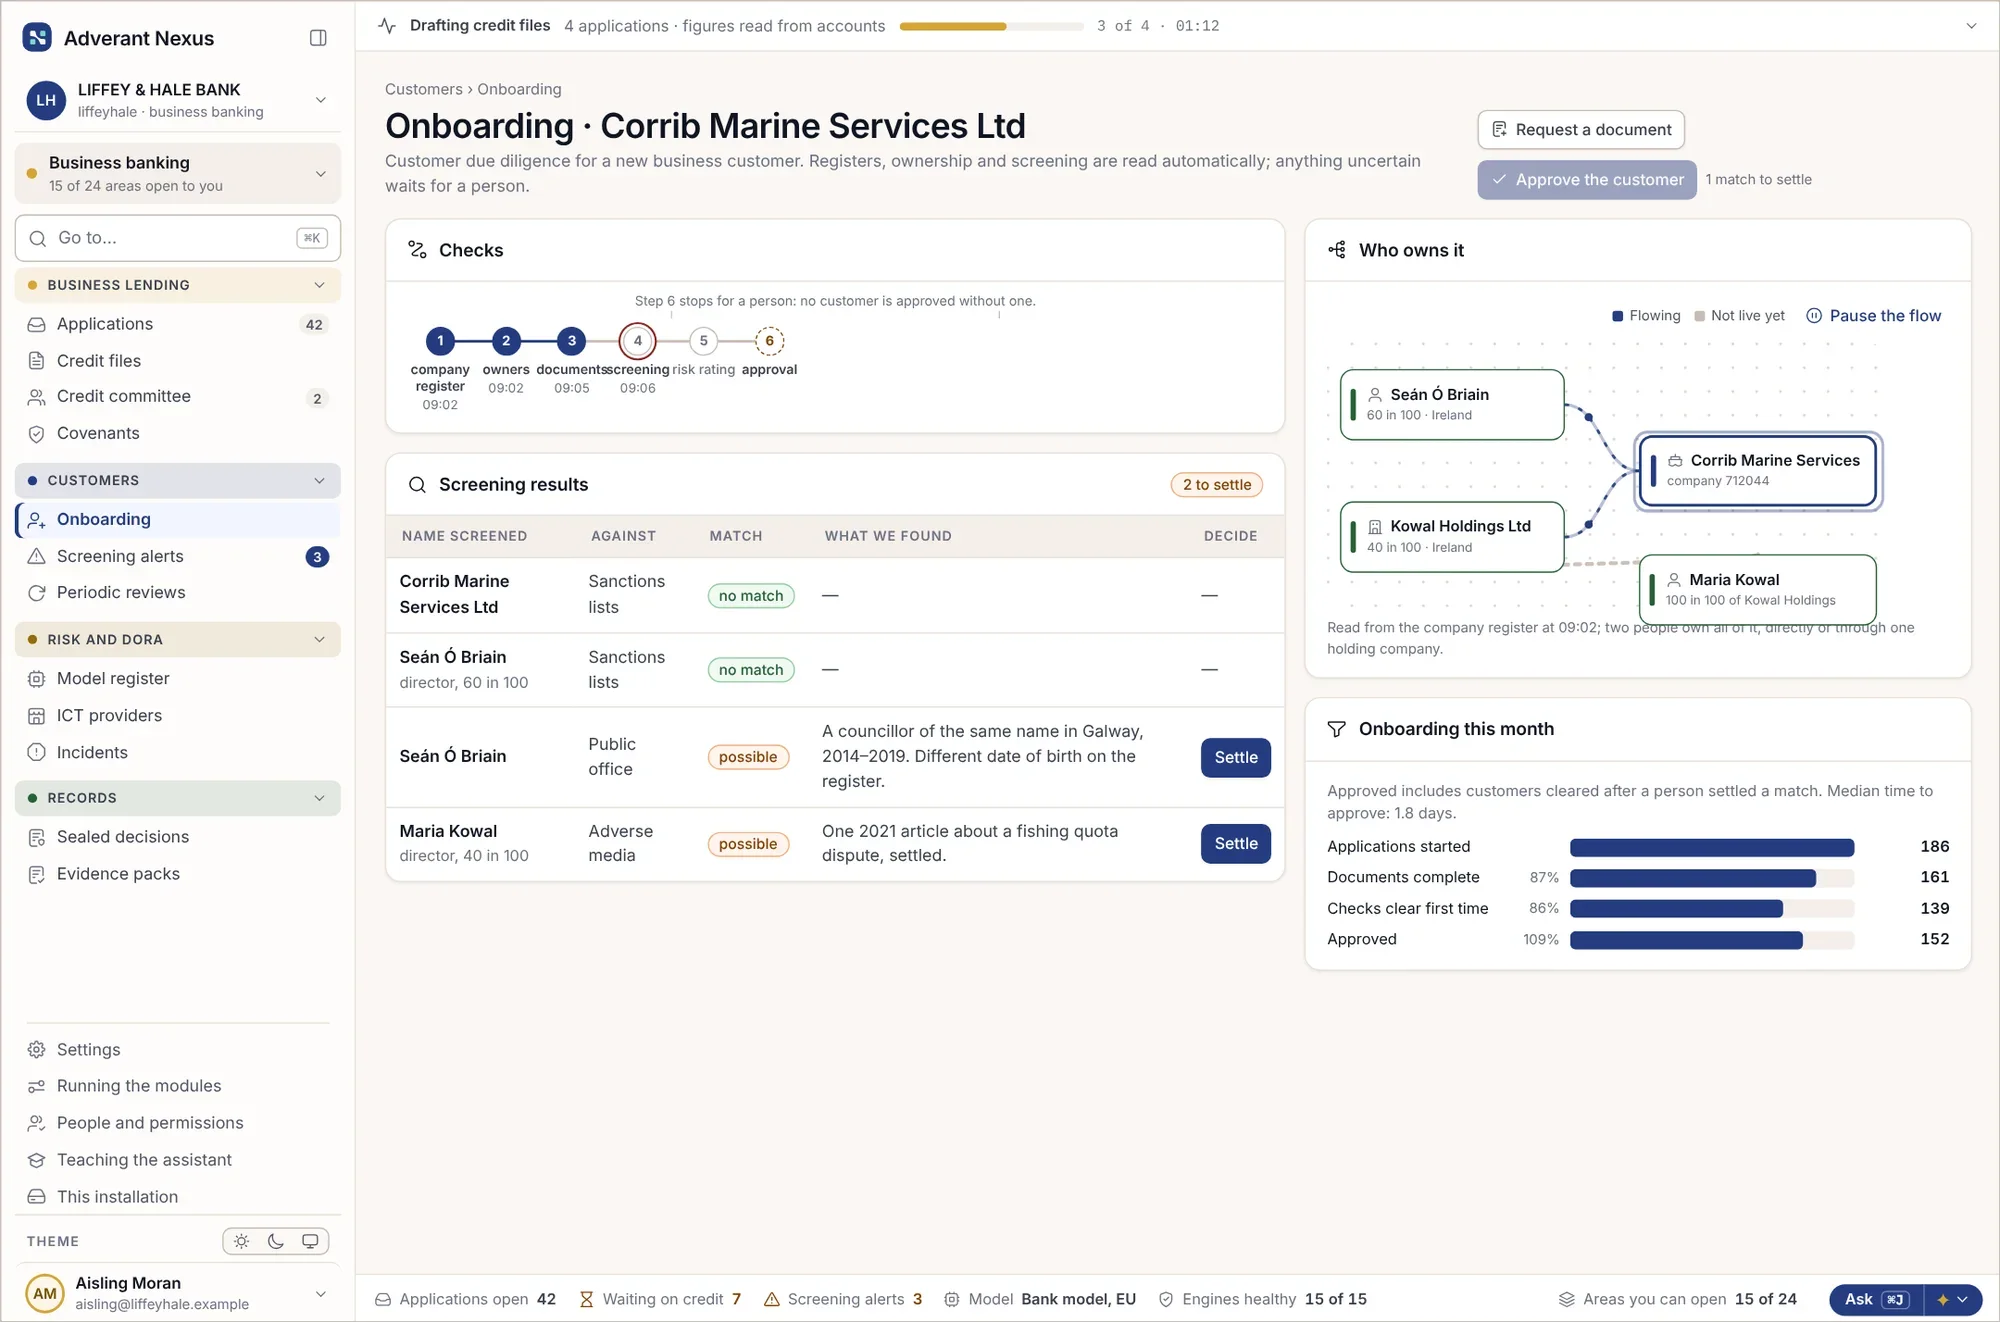
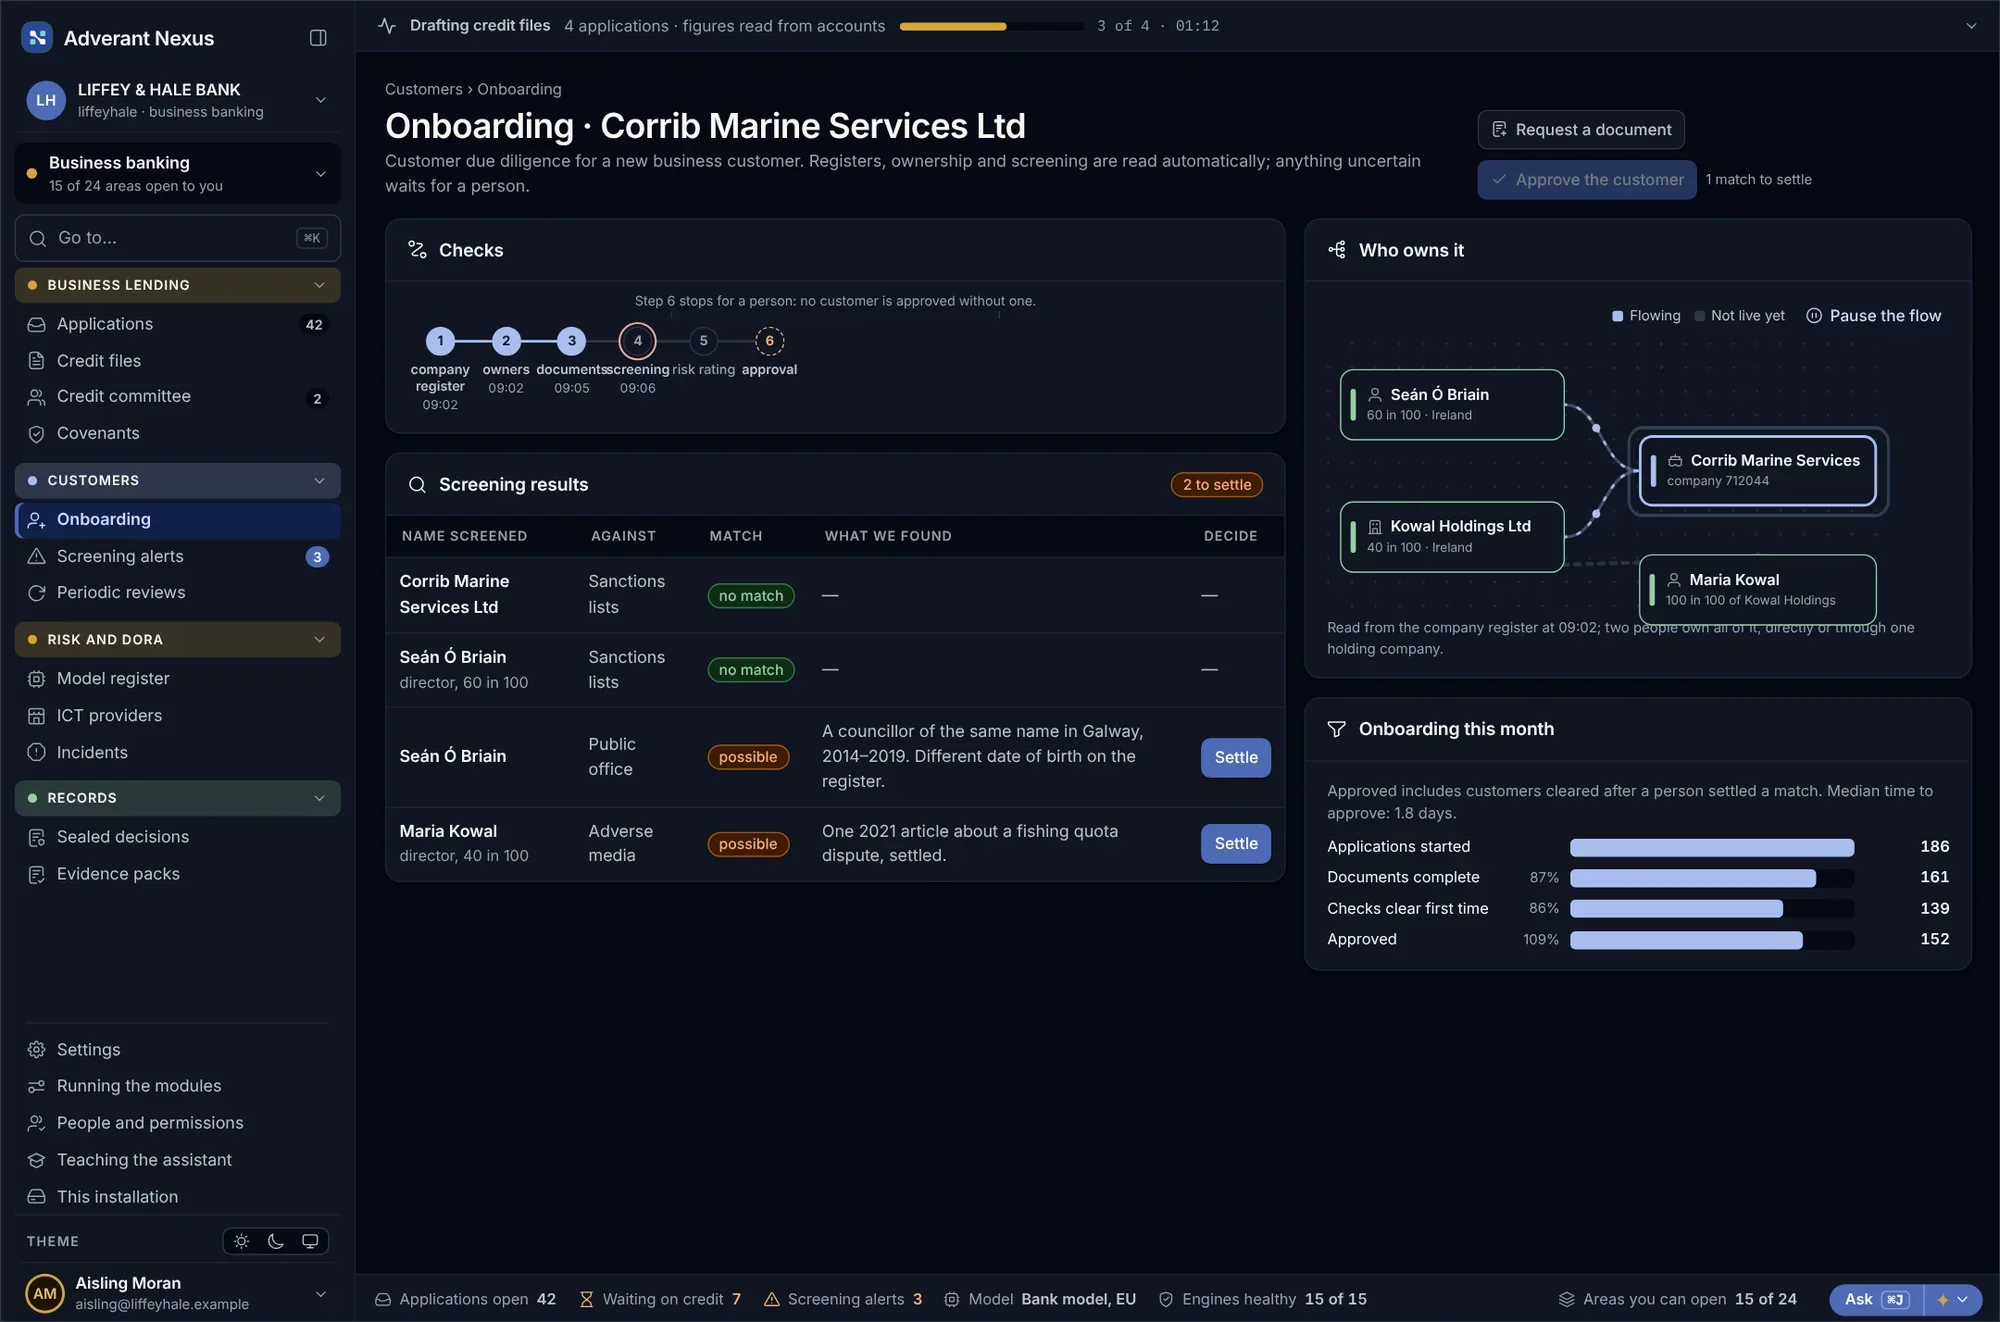
Des vérifications qui s'expliquent d'elles-mêmes
Les registres, l'actionnariat et le filtrage sont lus automatiquement. Les correspondances potentielles attendent un analyste, accompagnées des éléments trouvés.
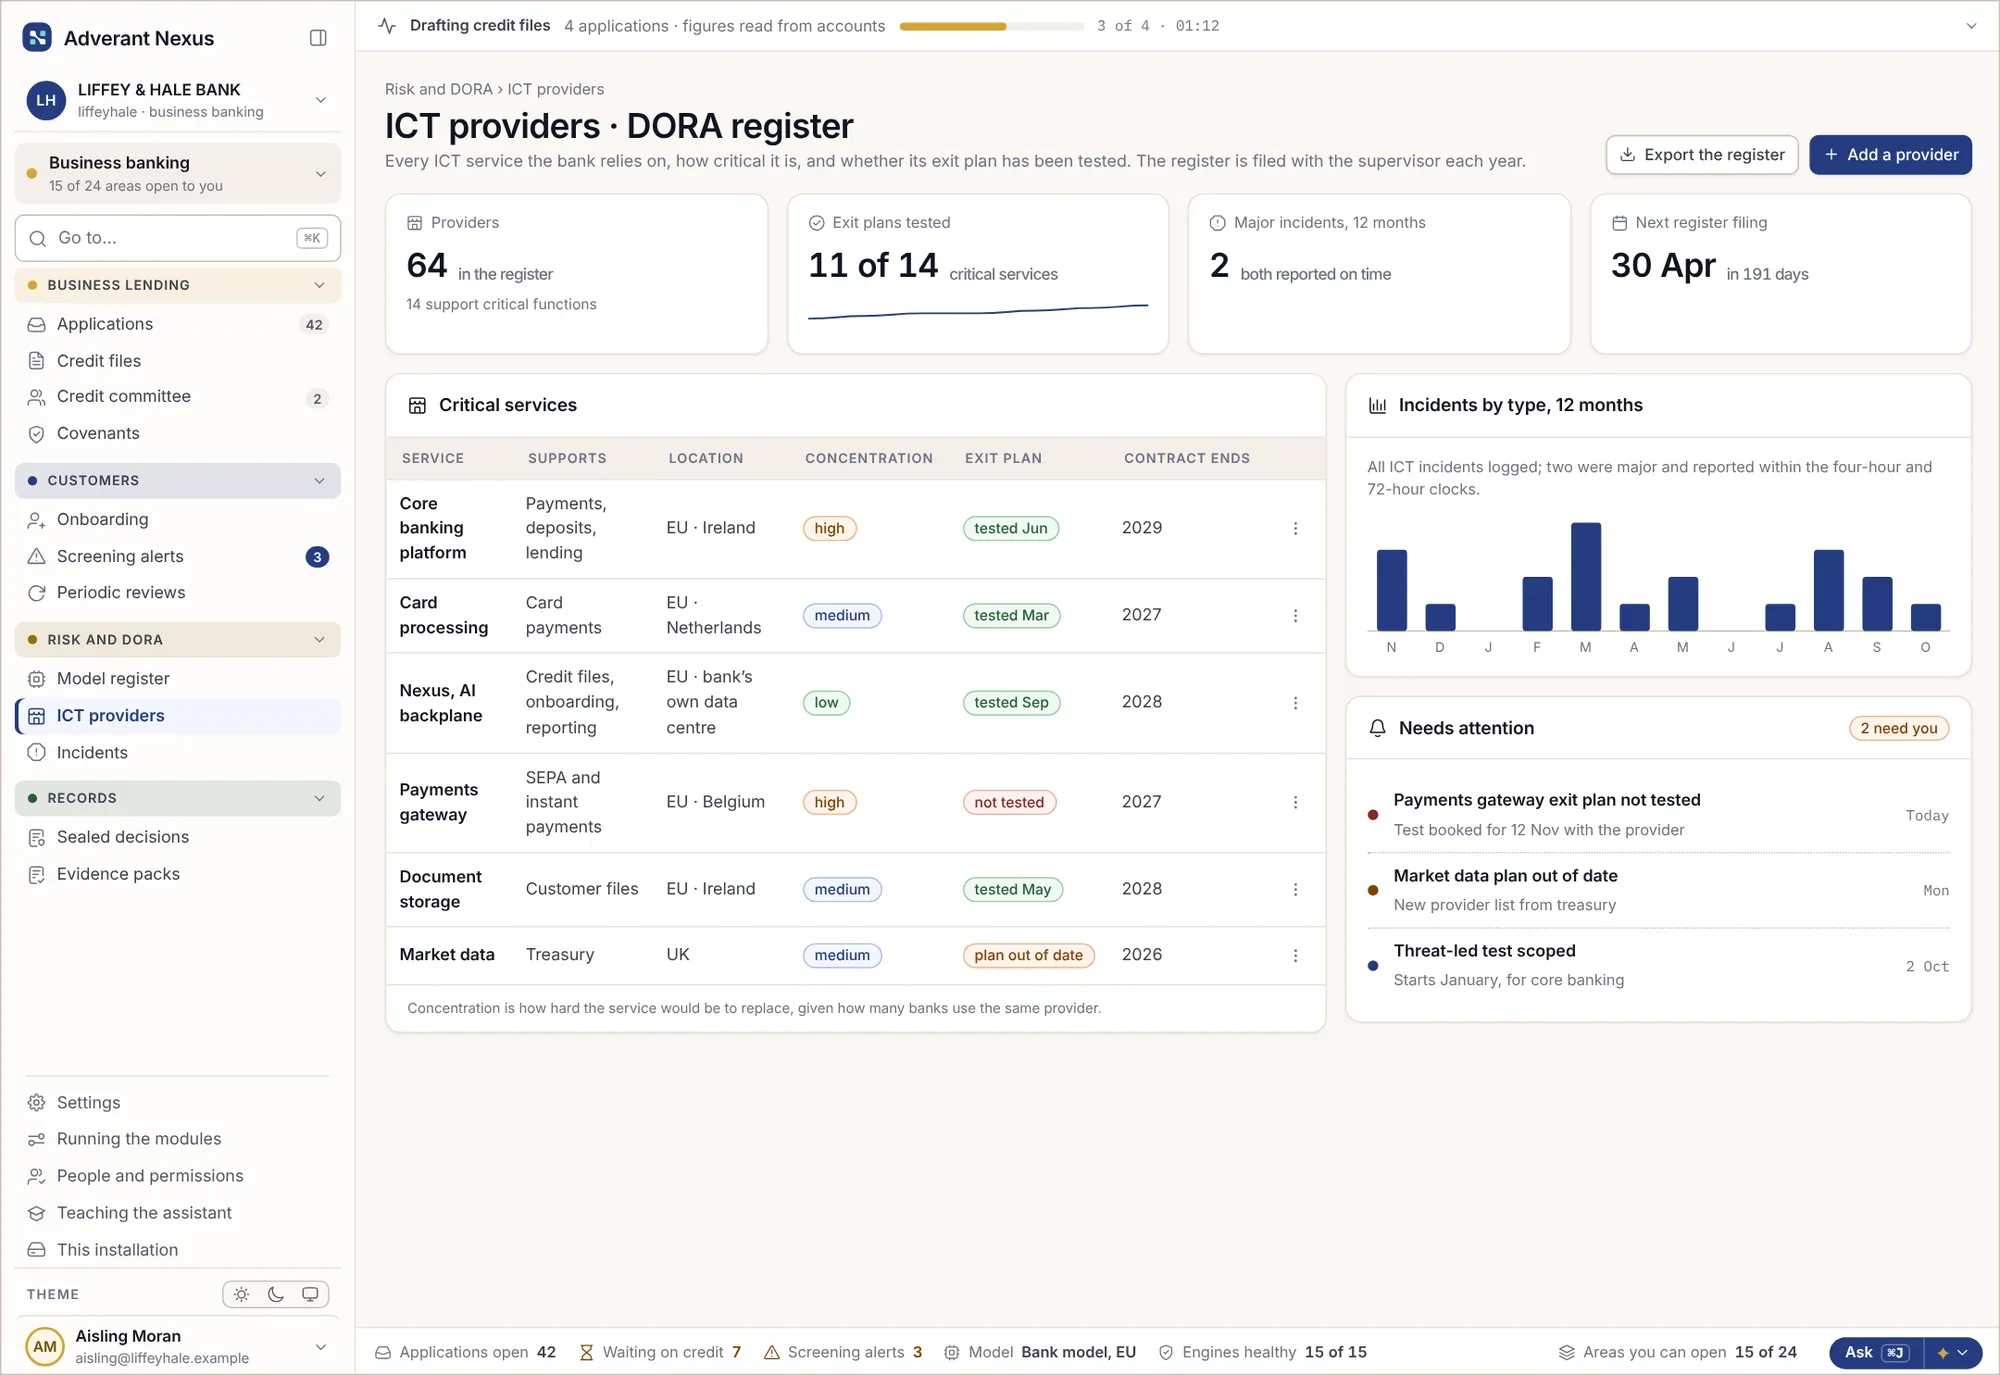
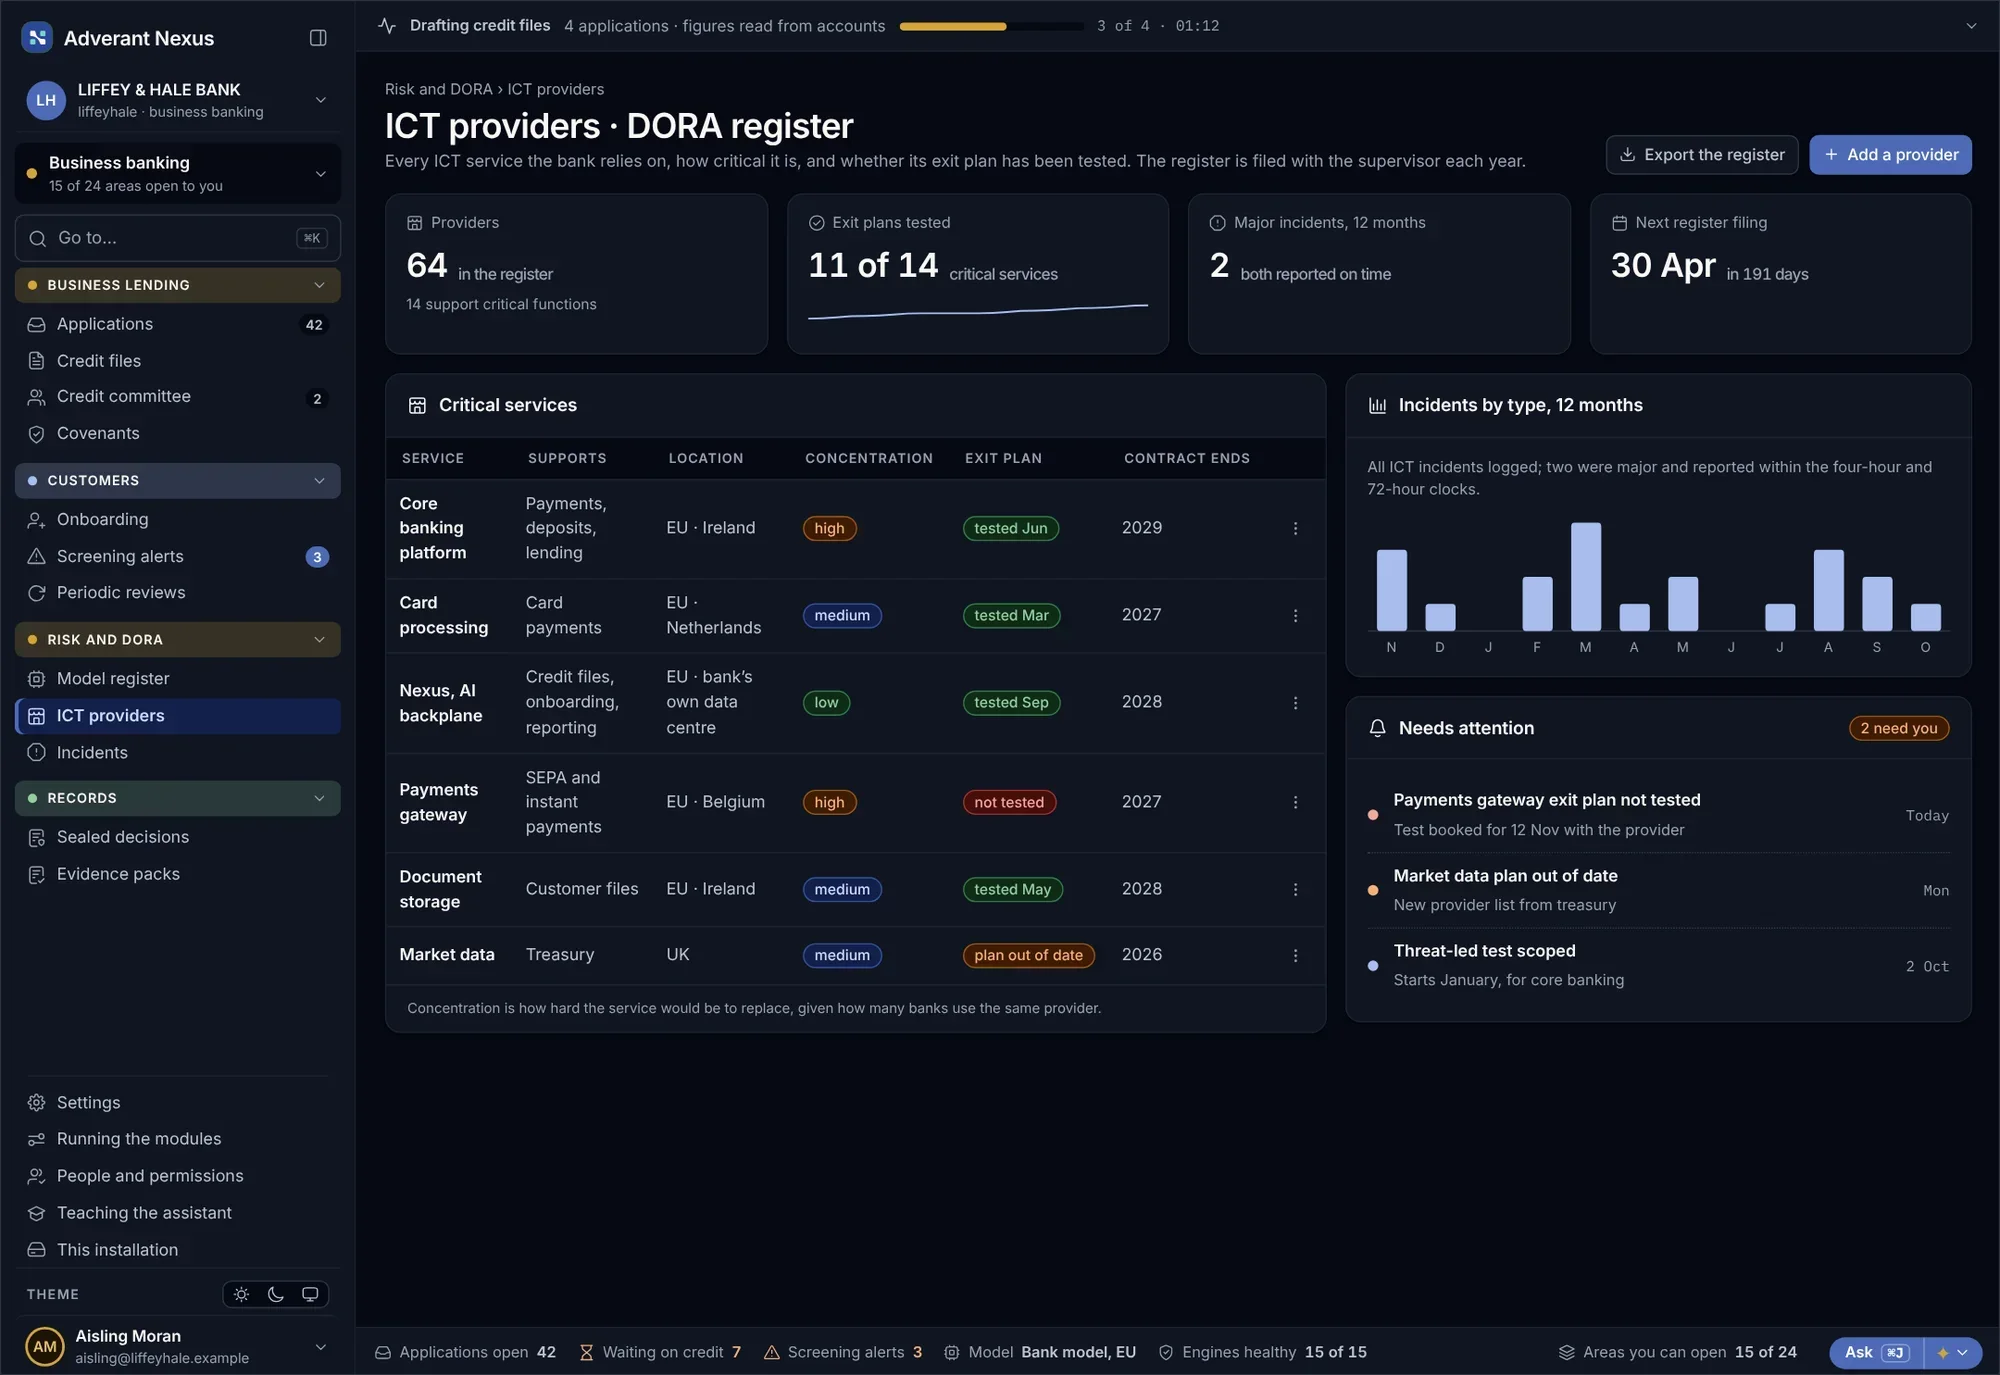
Le registre exigé par DORA
Chaque service TIC sur lequel la banque s'appuie, son niveau de criticité et l'efficacité de son plan de sortie, prêt à être déclaré.
Chaque décision de crédit, scellée avec son dossier.
Lorsqu'une personne ou un comité statue, la décision, le dossier sur lequel elle repose, le modèle qui a calculé le score et les règles auxquelles elle répond sont scellés ensemble.
- Qui a décidé, avec quel mandat et quelle délégation
- Les chiffres retenus, chacun avec sa page source
- Le modèle et la version qui ont calculé le score, ainsi que les données consultées
- Les dérogations à la politique et la personne qui les a approuvées
- L'horodatage, certifié par un tiers externe à Adverant
L’audit interne, le superviseur ou le réviseur du client peuvent vérifier le scellé sans compte. Tester la vérification du scellé →
Décision de crédit · APP-2026-1187ExempleAligné sur les règles auxquelles les banques répondent.
Chaque dossier scellé est relié aux articles auxquels il permet de répondre, afin que les preuves soient prêtes avant même la demande du superviseur.
- DORARèglement (EU) 2022/2554Risque lié aux TIC, notification des incidents, tests et registre des prestataires tiers de services TIC.
- EU AI ActRèglement (EU) 2024/1689, annexe III, point 5 b)L’évaluation de la solvabilité des personnes physiques relève de l’IA à haut risque à compter du 2 décembre 2027. La détection des fraudes en est exclue.
- Lutte contre le blanchiment de capitauxRèglement (EU) 2024/1624 (AMLR)Un corpus réglementaire européen unique pour les contrôles clients, applicable à compter du 10 juillet 2027.
- Crédit aux consommateursDirective (EU) 2023/2225Évaluation de la solvabilité et droit à une intervention humaine sur les décisions automatisées, à compter du 20 novembre 2026.
- Octroi de prêtsEBA/GL/2020/06Modalités d’évaluation, d’approbation, de tarification et de suivi des prêts, y compris les modèles automatisés.
- GDPRRèglement (EU) 2016/679, art. 22Limites encadrant les décisions fondées exclusivement sur un traitement automatisé.
Dates du règlement sur l’IA telles que modifiées par le règlement (EU) 2026/1744, le Digital Omnibus, publié au Journal officiel le 24 juillet 2026. Ceci ne constitue pas un conseil juridique. La certification et les avis juridiques relèvent de votre relation avec vos conseils.
Sept modules. Un dossier unique à l’échelle de la banque.
Chaque module s’exécute sur le même socle Nexus : le client, le dossier et la décision restent identiques partout. Ouvrez un module pour voir les données entrantes, les résultats produits et le signataire.
Réception des demandes
Recueille les demandes issues du web, des agences et des courtiers, et ouvre un dossier unique par client.
- Entrées
- Formulaires, pièces jointes, dossiers courtiers
- Sorties
- Un dossier indiquant les pièces manquantes et un projet de demande
- Validation
- Chargé d'affaires
Vigilance à l’égard de la clientèle
Vérifie l’identité, les bénéficiaires effectifs et le filtrage, et conserve les preuves associées à chaque contrôle.
- Entrées
- eID, registres, listes de filtrage
- Sorties
- Contrôles avec conclusions et motifs
- Validation
- Chargé de validation d’entrée en relation
Surveillance des transactions
Signale les paiements inhabituels en présentant le schéma détecté et l’historique associé.
- Entrées
- Paiements, profil client
- Sorties
- Alertes motivées et projet de déclaration
- Validation
- Analyste LCB-FT, puis responsable LCB-FT (MLRO)
Constitution du dossier de crédit
Analyse les comptes, les grands livres et les données bancaires, et les confronte à votre politique de crédit.
- Entrées
- Comptes, grands livres, données d’open banking
- Sorties
- Un dossier de crédit avec sources et contrôles de conformité à la politique
- Validation
- Analyste crédit
Comité de crédit
Anime le comité : documents, arguments favorables et défavorables, votes et décision.
- Entrées
- Dossiers de crédit en attente de décision
- Sorties
- Une décision motivée, prête à être scellée
- Validation
- Président du comité
Gouvernance des modèles
Assure le suivi de chaque modèle de notation avec son responsable, ses tests, sa dérive et ses explications.
- Entrées
- Modèles, résultats, dérogations
- Sorties
- Preuves pour le risque de modèle et le règlement sur l’IA
- Validation
- Responsable du risque de modèle
Registre et incidents DORA
Tient à jour le registre des prestataires et gère les délais de notification en cas d’incident.
- Entrées
- Prestataires, contrats, incidents
- Sorties
- Entrées du registre et rapports avec preuve d’horodatage
- Validation
- Responsable des risques TIC
S’exécute là où votre superviseur l’autorise.
Exécutez le pack dans notre cloud européen ou sur votre propre environnement Kubernetes. Les modèles peuvent rester sur votre propre matériel.


Notre cloud UE
Chaque banque dispose de son propre espace privé. Les données restent en Europe.


Votre centre de données
Sur votre propre Kubernetes, au plus près de votre système bancaire central.


Totalement hors ligne
Pour les portefeuilles cantonnés et les opérations sensibles sans connexion externe.


Une appliance
Un boîtier scellé dans votre propre baie, destiné aux banques de taille modeste et aux agences.
Les questions que posent les banques.
L’IA approuve-t-elle les prêts ?
Non. Les modèles peuvent établir un score et le pack peut formuler une recommandation, mais une personne ou un comité prend la décision, dans le cadre de la délégation accordée par la banque. Le dossier indique l’identité du décideur.
Un client peut-il demander un réexamen humain ?
Oui. Chaque étape automatisée est identifiée, et une demande de réexamen ouvre le dossier pour un collaborateur avec l’intégralité de l’historique.
Comment cela aide-t-il pour DORA ?
Nexus tient à jour ses propres entrées au registre des prestataires, ses incidents et ses preuves de test, tandis que le pack gère ceux de la banque. Les rapports sont préparés avec leurs échéances et la preuve de leur envoi.
Quels modèles sont utilisés ?
Les modèles que vous approuvez, via le répartiteur d’IA. Les modèles de crédit peuvent rester sur votre propre matériel sans jamais le quitter.
Remplace-t-il notre système bancaire central ?
Non. Le système bancaire central demeure le système de référence. Le pack y lit les données et y réinscrit les décisions là où vous l’autorisez.
Pouvons-nous utiliser notre propre politique de crédit ?
Oui. Votre politique est intégrée sous forme de règles en langage clair, testée sur des dossiers historiques avant sa mise en production, puis versionnée.
Autres packs
Découvrez le pack bancaire sur vos propres dossiers.
Apportez un dossier de crédit anonymisé ou un cas d’entrée en relation. Nous vous montrerons comment il s’exécute sur Nexus, de bout en bout.