

Crédito, onboarding e DORA. Respondidos a partir dos mesmos registos.
O pacote para a banca lê pedidos, contas e processos de clientes, prepara o processo de crédito e as verificações, e mostra a origem de cada valor. As decisões de crédito continuam nas mãos das pessoas e cada uma é selada com os seus comprovativos.
- Montante
- 250 000 EUR
- Prazo
- 5 anos
- Finalidade
- Nova linha CNC
- Segurança
- Penhor sobre equipamento
- Volume de negócios
- 3,1 M€, mais 12%
- EBITDA
- 410 mil EUR
- Cobertura do serviço da dívida
- 1.62x
- Incumprimentos
- Nenhum em 36 meses
O fluxo de caixa cobre as novas prestações com folga1. O maior cliente representa 31% das vendas2, acima do limite de 25% da política3.
O modelo pontua. Uma pessoa decide. O requerente pode pedir uma revisão humana.
Melhores processos. Decisões sólidas.
Os analistas passam dias a reunir números que já existem. O pacote reúne-os, cita as fontes e valida-os face à sua política, para que as pessoas possam dedicar o seu tempo à análise crítica.


Processos de crédito que citam a origem dos dados
Cada número no processo tem ligação para a página das contas ou do razão de onde provém, bem como para a política face à qual é testado.


Verificações de clientes com fundamentação
Os alertas de onboarding e de CBC indicam porque foram acionados e o que é necessário para os resolver, permitindo aos revisores fechar rapidamente os casos simples.


Um registo único para todos os reguladores
A decisão selada responde em simultâneo à política de crédito, ao DORA, ao Regulamento da IA e ao RGPD. Nada tem de ser reconstruído para cada auditoria.
Um pacote. Uma perspetiva para cada função.
Gestores de cliente, analistas, comités e a segunda linha têm, cada um, a sua visão sobre o mesmo cliente e o mesmo processo.
- Gestor de cliente
O cliente, o pedido e o que ainda falta. Rascunhos de pedidos de informação para o cliente.
- Analista de crédito
O processo de crédito: valores com fontes, testes de política, rácios e a proposta de recomendação.
- Comité de crédito
Processos a aguardar decisão, os argumentos a favor e contra, e um espaço para deliberar.
- CBC e onboarding
Alertas fundamentados, cadeias de titularidade, resultados de rastreio e os comprovativos para encerrar ou escalar.
- Risco e conformidade
O registo de IA, incidentes com os respetivos prazos DORA e decisões seladas mapeadas face às regras.
Do pedido a uma decisão selada.
Cada pedido segue o mesmo caminho, pelo que cada decisão deixa o mesmo tipo de registo.
Receber o pedido
Online, ao balcão ou através de um intermediário. O pacote abre um processo e pede apenas o que está em falta.
Conhecer o cliente
A identidade, a titularidade e as listas de restrições são verificadas. Os alertas incluem a fundamentação e a sugestão do próximo passo.
Construir o processo de crédito
Contas, livros razão e dados bancários são lidos. Os números são testados face à sua política de crédito, com indicação das fontes.
Decidir e selar
Uma pessoa ou um comité toma a decisão. A decisão, os comprovativos e as regras a que responde são selados em conjunto.
Ecrãs para cada área do banco.
Ecrãs de exemplo de um banco fictício. Os ecrãs de produto mostram o núcleo Nexus sobre o qual o pacote funciona.
Cada valor tem uma fonte
Os rácios, as cláusulas restritivas (covenants) e os testes de política surgem ao lado da página de onde provêm. Quando as contas e o razão divergem, ambos são apresentados.
| Teste | Resultado | Política |
|---|---|---|
| Cobertura do serviço da dívida | 1,62x · aprovado | Mín. 1,25x · sec. 5.1 |
| Rácio financiamento/garantia (LTV) | 58% · aprovado | Máx. 70% · sec. 5.4 |
| Concentração de clientes | 31% · exceção | Máx. 25% · sec. 7.2 |
| Limite setorial | Dentro do limite | Indústria transformadora · sec. 9 |
O maior cliente tem um contrato de três anos, até 2029, com uma entidade pública. Sugerir uma cláusula (covenant) para reportar a concentração trimestralmente.
As exceções requerem um aprovador nomeado.
Alertas que se explicam a si próprios
Cadeias de titularidade, resultados de rastreio e pagamentos invulgares vêm acompanhados do motivo que os acionou e do que é necessário para os esclarecer. Uma pessoa encerra ou escala o alerta.
| Verificação | Resultado | Estado |
|---|---|---|
| Identidade | Administradores verificados com eID | Sem reservas |
| Estrutura acionista | 2 titulares com mais de 25%, cadeia resolvida | Sem reservas |
| Rastreio | Coincidência de nome numa lista de sanções, data de nascimento diferente | Rever |
| Pagamentos | Três transferências para um novo fornecedor em 9 dias | Rever |
Um falso positivo é encerrado por uma pessoa, com uma justificação que fica registada.
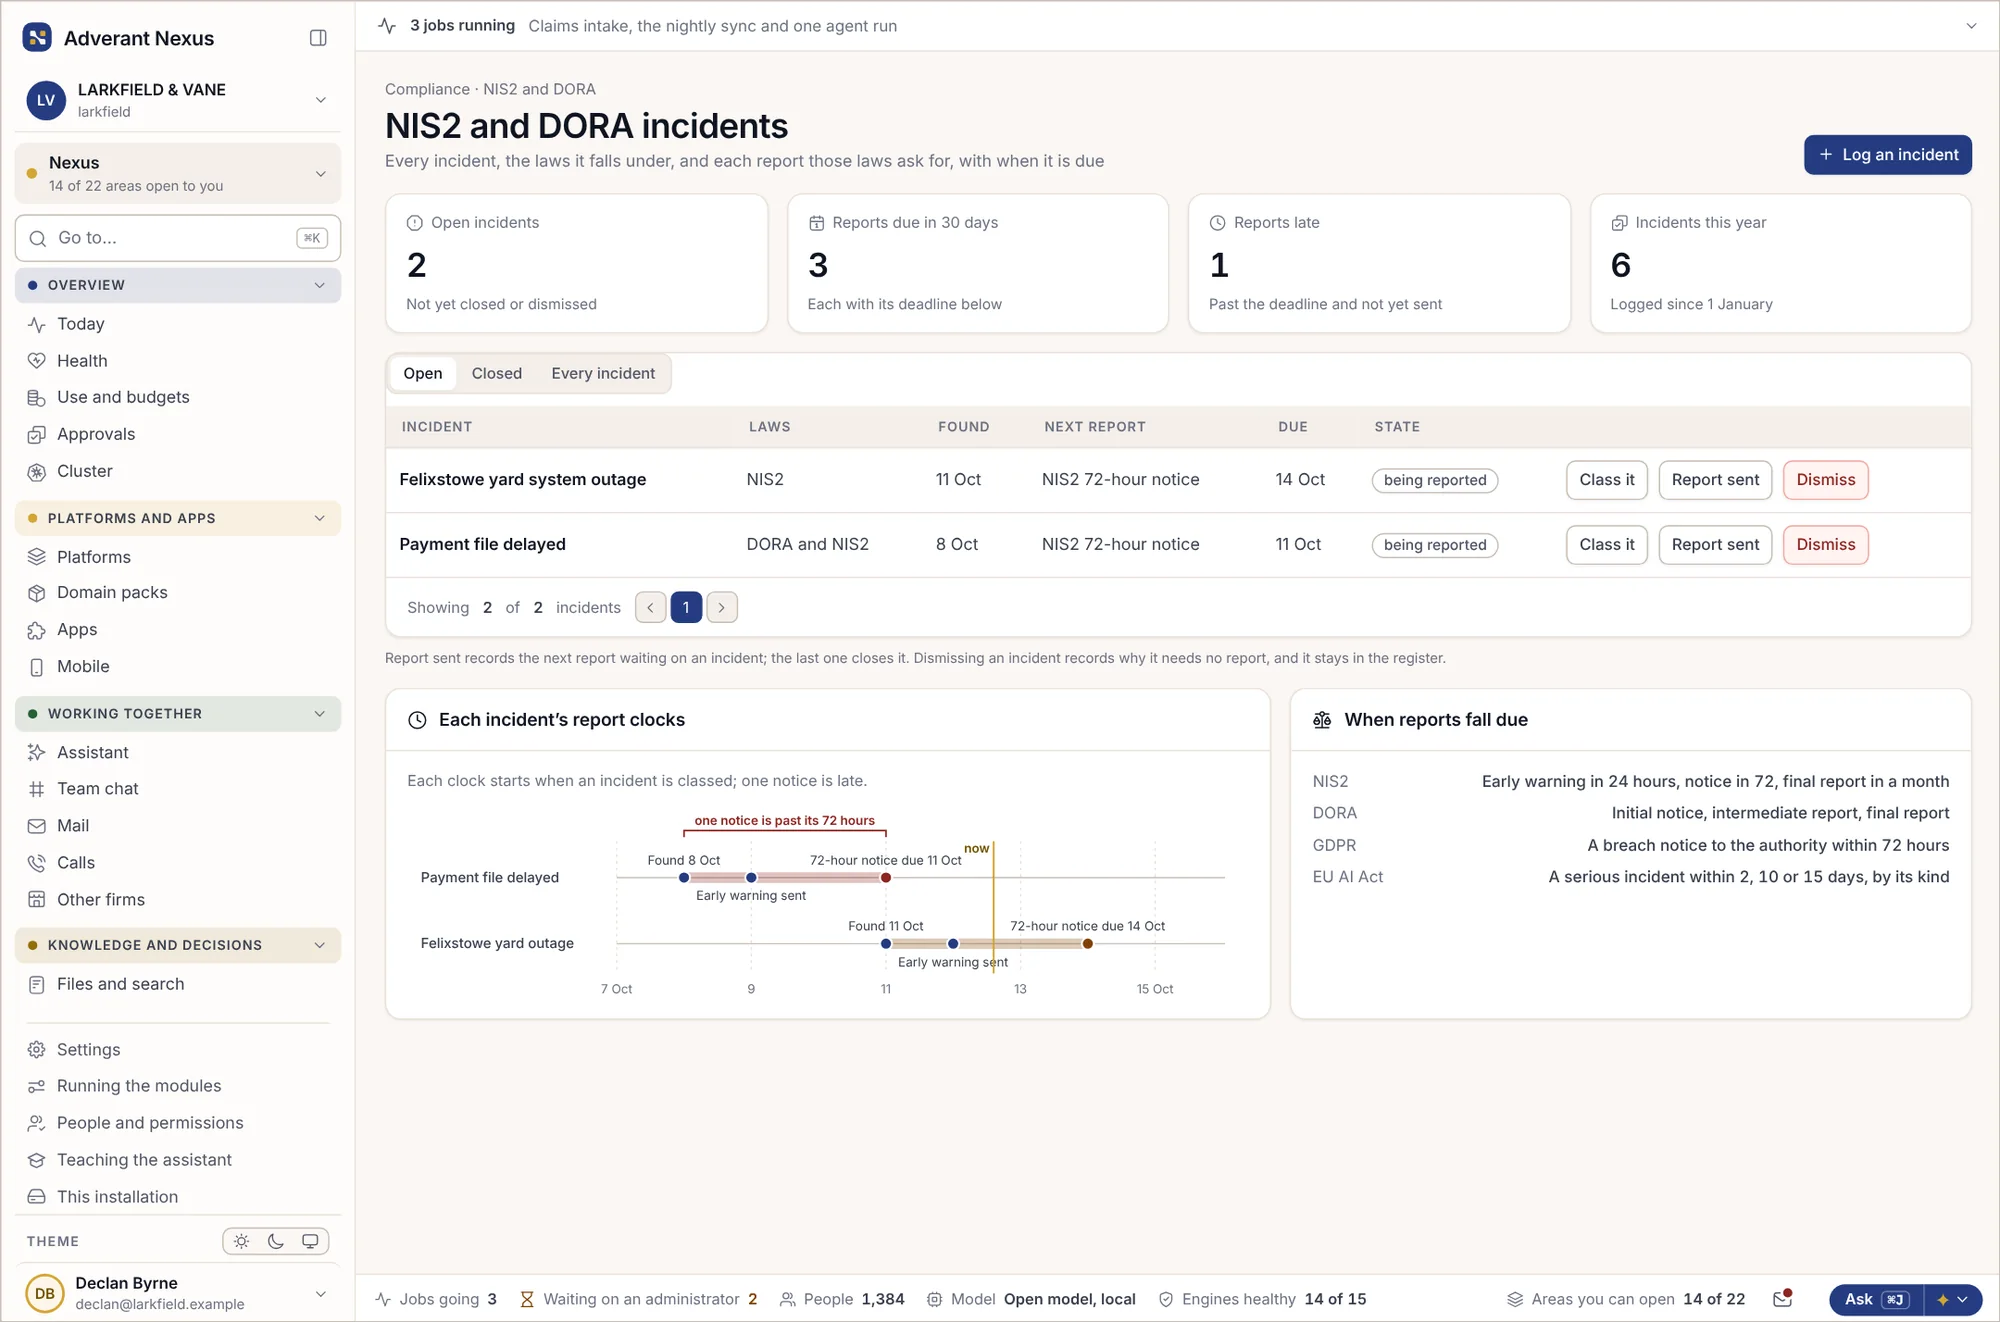
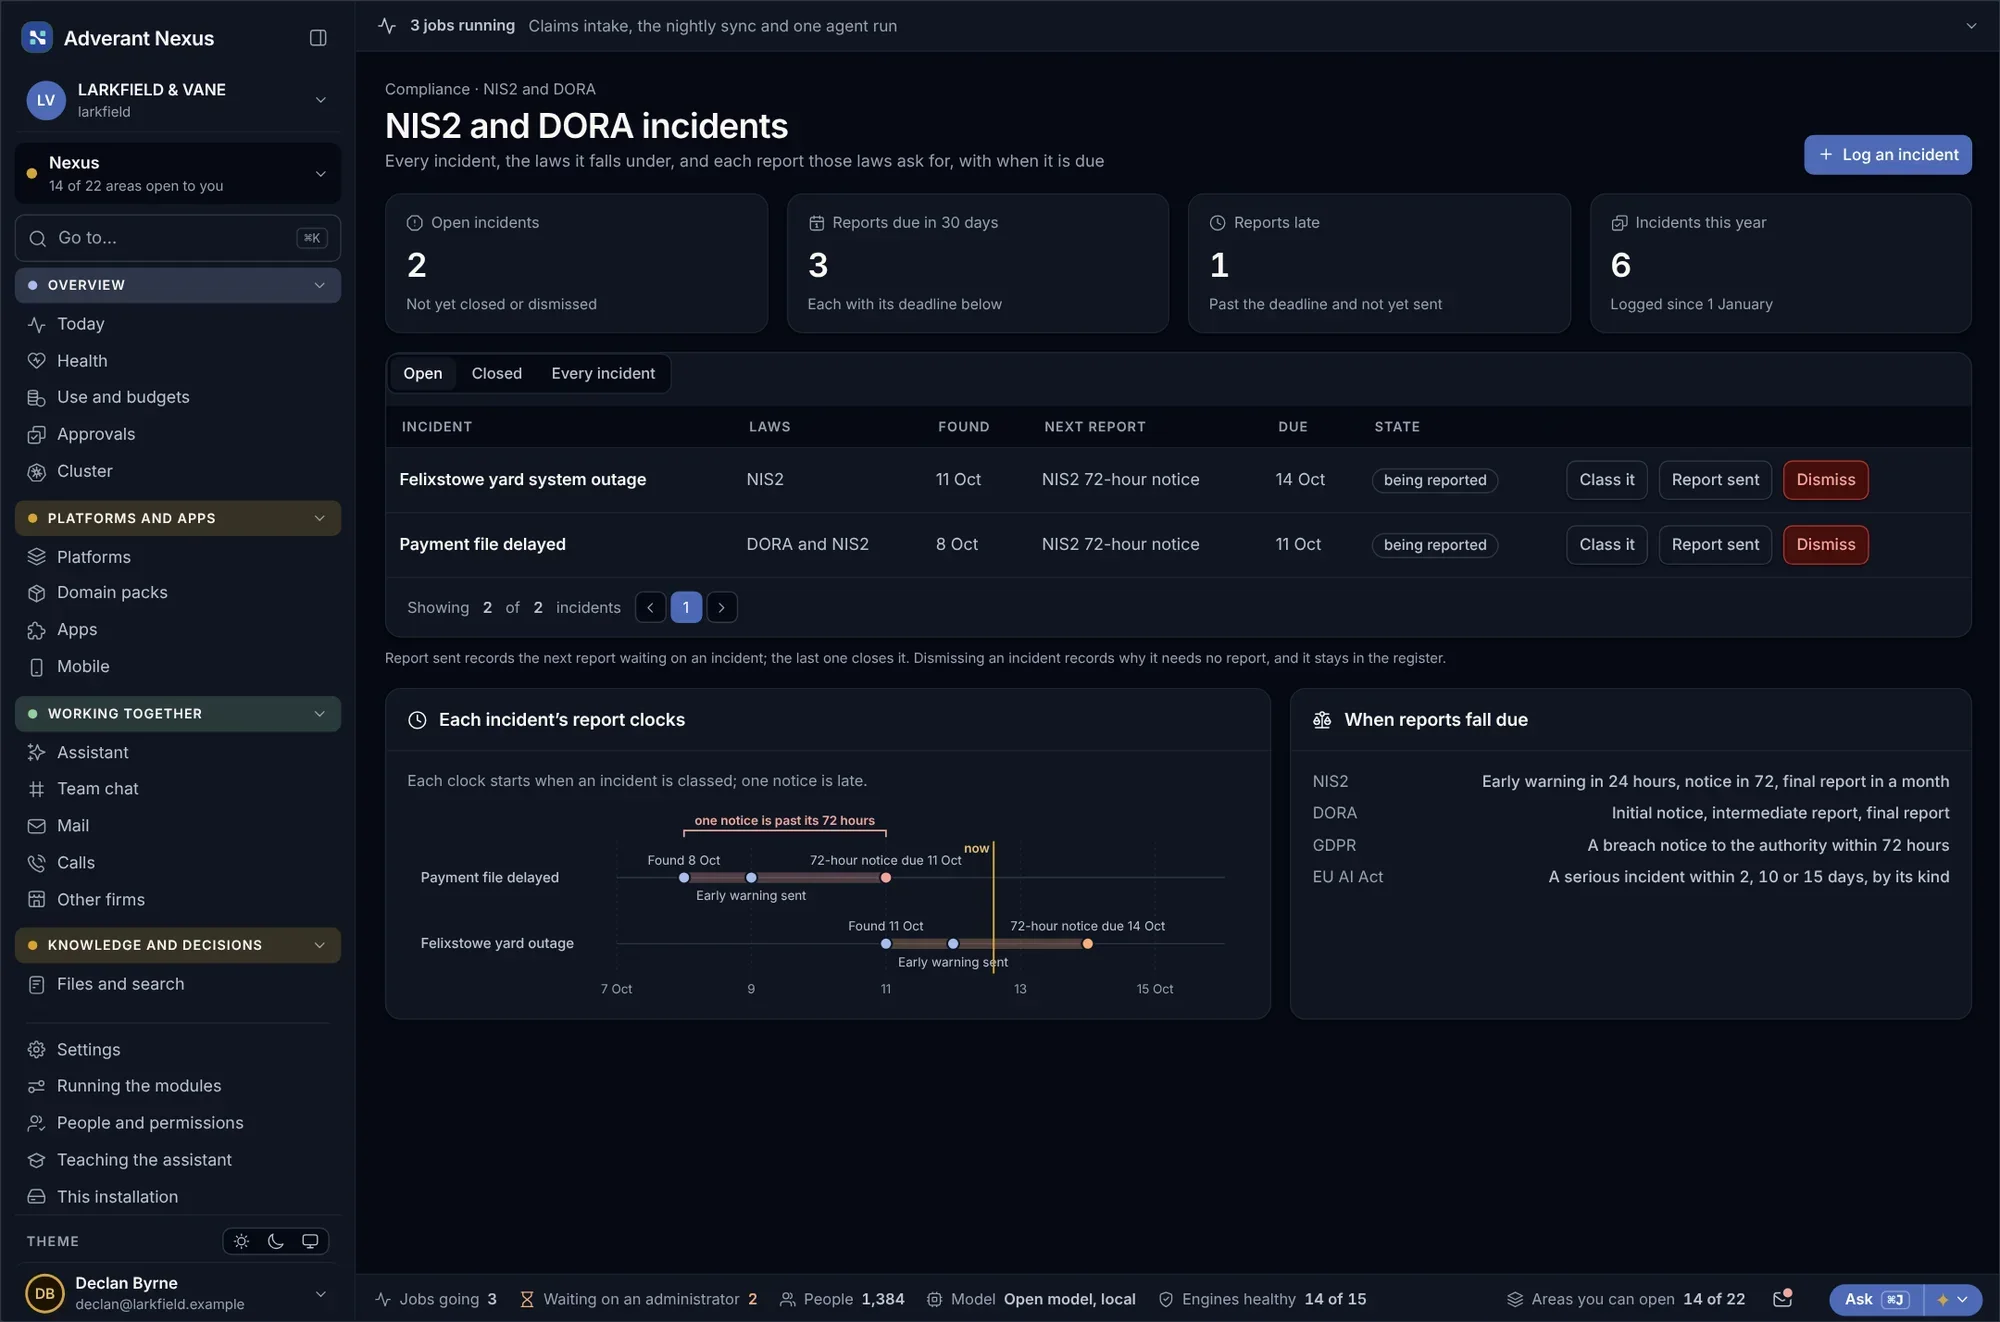
Todos os prazos num só lugar
Quando algo falha, o pacote inicia a contagem dos prazos de reporte aplicáveis, prepara o rascunho de cada relatório e guarda o comprovativo de que foi enviado a tempo.
Cada utilização de IA, classificada
Cada utilização de IA no banco é listada com a sua finalidade, a sua classe de risco ao abrigo do Regulamento da IA e o respetivo responsável. A pontuação de crédito (credit scoring) está marcada como de risco elevado, com os respetivos comprovativos.


Cada decisão de crédito, selada com o respetivo processo.
Quando uma pessoa ou comité decide, a decisão, o processo em que se baseia, o modelo que o pontuou e as regras a que responde são selados em conjunto.
- Quem decidiu, com que mandato e limite
- Os valores utilizados, cada um com a sua página de origem
- O modelo e a versão que atribuiu a pontuação, e os dados que pôde ler
- Exceções à política e quem as aprovou
- O selo temporal, validado externamente à Adverant
A auditoria interna, o supervisor ou o revisor do cliente podem verificar o selo sem precisarem de conta. Experimente a verificação do selo →
Decisão de crédito · APP-2026-1187ExemploMapeado para as regras a que os bancos respondem.
Cada registo selado está associado aos artigos a que ajuda a responder, para que a prova esteja pronta antes de o supervisor a pedir.
- DORARegulamento (EU) 2022/2554Risco das TIC, comunicação de incidentes, testes e o registo de fornecedores de tecnologia.
- EU AI ActRegulamento (EU) 2024/1689, Anexo III, ponto 5, alínea b)A avaliação da notação de crédito de pessoas singulares é IA de risco elevado a partir de 2 de dezembro de 2027. A deteção de fraude não é.
- Prevenção do branqueamento de capitaisRegulamento (EU) 2024/1624 (AMLR)Um código único da UE para a verificação de clientes, aplicável a partir de 10 de julho de 2027.
- Crédito aos consumidoresDiretiva (EU) 2023/2225Avaliação da solvabilidade e direito a revisão humana de decisões automatizadas, a partir de 20 de novembro de 2026.
- Concessão de créditoEBA/GL/2020/06Como os empréstimos são avaliados, aprovados, preçados e monitorizados, incluindo modelos automatizados.
- GDPRRegulamento (EU) 2016/679, art.º 22.ºLimites às decisões tomadas exclusivamente com base no tratamento automatizado.
Datas do Regulamento da IA conforme alteradas pelo Regulamento (EU) 2026/1744, o Digital Omnibus, publicado no Jornal Oficial em 24 de julho de 2026. Não constitui aconselhamento jurídico. A certificação e os pareceres jurídicos são da exclusiva responsabilidade do cliente e dos seus consultores.
Sete módulos. Um registo único em todo o banco.
Cada módulo corre no mesmo núcleo Nexus, pelo que o cliente, o processo e a decisão são os mesmos em todo o lado. Abra um módulo para ver o que entra, o que sai e quem valida.
Receção de pedidos
Recebe pedidos da web, balcões e intermediários e abre um processo por cliente.
- O que entra
- Formulários, ficheiros carregados, dossiês de intermediários
- O que sai
- Um processo com os elementos em falta e um pedido redigido
- Quem valida
- Gestor de cliente
Diligência quanto à clientela
Verifica a identidade, os beneficiários efetivos e as listas de restrições, e guarda a prova de cada verificação.
- O que entra
- eID, registos oficiais, listas de rastreio
- O que sai
- Verificações com conclusões e fundamentos
- Quem valida
- Revisor de onboarding
Monitorização de transações
Sinaliza pagamentos invulgares indicando o padrão e o histórico subjacentes.
- O que entra
- Pagamentos, perfil do cliente
- O que sai
- Alertas fundamentados e um relatório preliminar
- Quem valida
- Analista de PBC, seguido do MLRO
Preparação do processo de crédito
Lê contas, livros contabilísticos e dados bancários e testa-os face à sua política de crédito.
- O que entra
- Contas, livros contabilísticos, dados de open banking
- O que sai
- Um processo de crédito com fontes e testes de política
- Quem valida
- Analista de crédito
Comité de crédito
Gere o comité: documentação, argumentos a favor e contra, votos e a deliberação.
- O que entra
- Processos de crédito a aguardar decisão
- O que sai
- Uma deliberação fundamentada, pronta a selar
- Quem valida
- Presidente do comité
Supervisão de modelos
Mantém cada modelo de pontuação com o respetivo responsável, testes, desvios e explicações.
- O que entra
- Modelos, resultados, exceções
- O que sai
- Provas para o risco de modelo e para o Regulamento da IA
- Quem valida
- Responsável pelo risco de modelo
Registo e incidentes DORA
Mantém o registo de fornecedores e controla os prazos de comunicação quando algo falha.
- O que entra
- Fornecedores, contratos, incidentes
- O que sai
- Entradas de registo e relatórios com prova de envio atempado
- Quem valida
- Responsável pelo risco das TIC
Corre onde o seu supervisor permitir.
Execute o pacote na nossa cloud na UE ou no seu próprio Kubernetes. Os modelos podem permanecer no seu próprio hardware.


A nossa cloud na UE
Cada banco no seu próprio espaço privado. Os dados permanecem na Europa.


O seu centro de dados
No seu próprio Kubernetes, junto aos seus sistemas bancários principais.


Totalmente offline
Para carteiras isoladas e trabalho sensível sem ligação ao exterior.


Uma appliance
Uma caixa selada no seu próprio bastidor, para bancos de menor dimensão e sucursais.
Perguntas que os bancos fazem.
A IA aprova empréstimos?
Não. Os modelos podem atribuir pontuações e o pacote pode fazer recomendações, mas a decisão cabe a uma pessoa ou a um comité, dentro do mandato atribuído pelo banco. O registo mostra quem decidiu.
Um cliente pode pedir uma revisão humana?
Sim. Cada passo automatizado fica assinalado e um pedido de revisão abre o processo para uma pessoa, com o histórico completo.
Como é que isto ajuda com o DORA?
O Nexus mantém as suas próprias entradas no registo de fornecedores, incidentes e provas de testes, e o pacote mantém os do banco. Os relatórios são redigidos com os respetivos prazos e a prova de que foram enviados.
Que modelos utiliza?
Os modelos que aprovar, através do comutador de IA. Os modelos de crédito podem ficar no seu próprio hardware e nunca sair de lá.
Substitui o nosso sistema bancário principal?
Não. O sistema principal continua a ser o sistema de registo. O pacote lê dados a partir dele e devolve as decisões onde o autorizar.
Podemos usar a nossa própria política de crédito?
Sim. A sua política é carregada como regras em linguagem simples, testada em processos anteriores antes de entrar em produção e controlada por versões.
Outros pacotes
Veja o pacote de banca nos seus próprios processos.
Traga um processo de crédito anonimizado ou um caso de onboarding. Mostramos-lhe como corre no Nexus, de ponta a ponta.