

与信、オンボーディング、DORA。すべて同じ記録で対応。
銀行向けパックは、申込書、決算書、顧客ファイルを読み取り、稟議書と各種チェックを作成し、すべての数値の出所を明示します。与信判断は常に人が行い、各判断はその根拠となる証跡とともに封印されます。
- 金額
- 250,000ユーロ
- 期間
- 5年
- 資金使途
- 新規CNCライン
- セキュリティ
- 設備担保
- 売上高
- 310万ユーロ(12%増)
- EBITDA
- 41万ユーロ
- 債務返済カバー率
- 1.62x
- 延滞
- 過去36ヶ月間でゼロ
キャッシュフローは新規返済額を十分にカバーしています1。最大顧客が売上の31%を占めており2、規定上限の25%を超えています3.
モデルがスコアリングし、人が判断します。申込者は人間による審査を求めることができます。
精度の高いファイル。監査に耐えうる判断。
アナリストは、すでにある数値を集めるために何日も費やしています。このパックが数値を収集・引用し、社内規程と照合するため、担当者は本来の判断業務に時間を割くことができます。


数値の出所を明示する稟議書
ファイル内のすべての数値は、引用元の決算書や元帳のページ、および照合基準となる規程にリンクしています。


理由がわかる顧客チェック
オンボーディングやAMLのアラートには、検知の理由と解消の条件が表示されるため、審査担当者は問題のない案件を迅速に完了できます。


すべての規制当局に対応する単一の記録
封印された判断記録一つで、与信規程、DORA、AI規則、GDPRのすべてに対応します。監査のたびに資料を作り直す必要はありません。
1つのパックに、役割ごとの視点を。
リレーションシップマネージャー、アナリスト、審査委員会、そして第2線の担当者はそれぞれ、同じ顧客と同じファイルを各自の視点から確認できます。
- リレーションシップマネージャー
顧客情報、申込内容、不足している書類を把握。顧客への依頼文の下書きも作成されます。
- クレジットアナリスト
稟議書:出所付きの数値、規程照合テスト、財務比率、および意見書の下書き。
- 審査委員会
決裁待ちのファイル、賛否の論点、そして決裁を行うための専用画面。
- AML・オンボーディング担当
理由付きのアラート、実質的支配者の連鎖、スクリーニングの一致結果、および完了またはエスカレーションのための証跡。
- リスク・コンプライアンス担当
AI台帳、DORAの報告期限タイマー付きインシデント管理、および各規則に紐づけられた封印済み判断記録。
申込から判断の封印まで。
すべての申込が同じ経路をたどるため、どの判断も同じ形式の記録を残します。
申込の受付
オンライン、店頭、または仲介業者経由で受付。ファイルを作成し、不足している情報のみを要求します。
顧客確認(KYC)
本人確認、実質的支配者、スクリーニングを実施。アラートには理由と推奨される次のステップが表示されます。
稟議書の作成
決算書、元帳、銀行データを読み取ります。数値は出所を明示した上で、与信規程と照合されます。
決裁と封印
担当者または委員会が決裁します。判断結果、証跡、および対応する規則がまとめて封印されます。
銀行内の各部門に合わせた画面。
架空の銀行を用いたサンプル画面です。製品画面は、このパックの基盤となるNexusコアを示しています。
すべての数値に出所を明記
財務比率、コベナンツ、規程テストの横には、引用元のページが表示されます。決算書と元帳の数値が食い違う場合は、両方が併記されます。
| テスト項目 | 結果 | ポリシー |
|---|---|---|
| 債務返済カバー率 | 1.62x · 適合 | 下限 1.25x · 第5.1条 |
| LTV(担保掛目) | 58% · 適合 | 上限 70% · 第5.4条 |
| 顧客集中度 | 31% · 例外 | 上限 25% · 第7.2条 |
| 業種別上限 | 基準内 | 製造業 · 第9条 |
最大顧客は公的機関と2029年までの3年契約を結んでいます。四半期ごとに売上集中度を報告するコベナンツの追加を提案します。
例外の承認には、指名された承認者が必要です。
理由を自ら説明するアラート
実質的支配者の連鎖、スクリーニングの一致、不審な支払いには、検知された理由と解消するための条件が添えられます。完了またはエスカレーションは人が判断します。
| 確認項目 | 結果 | ステータス |
|---|---|---|
| 本人確認 | 取締役はeIDで確認済み | 問題なし |
| 実質的支配権 | 25%超の所有者2名、支配構造を確認済み | 問題なし |
| スクリーニング | 制裁リストとの氏名一致、生年月日は不一致 | 要審査 |
| 支払い | 9日間で新規取引先へ3回の送金 | 要審査 |
誤検知(フォルス・ポジティブ)は人が判断して完了させ、その理由は記録として保持されます。
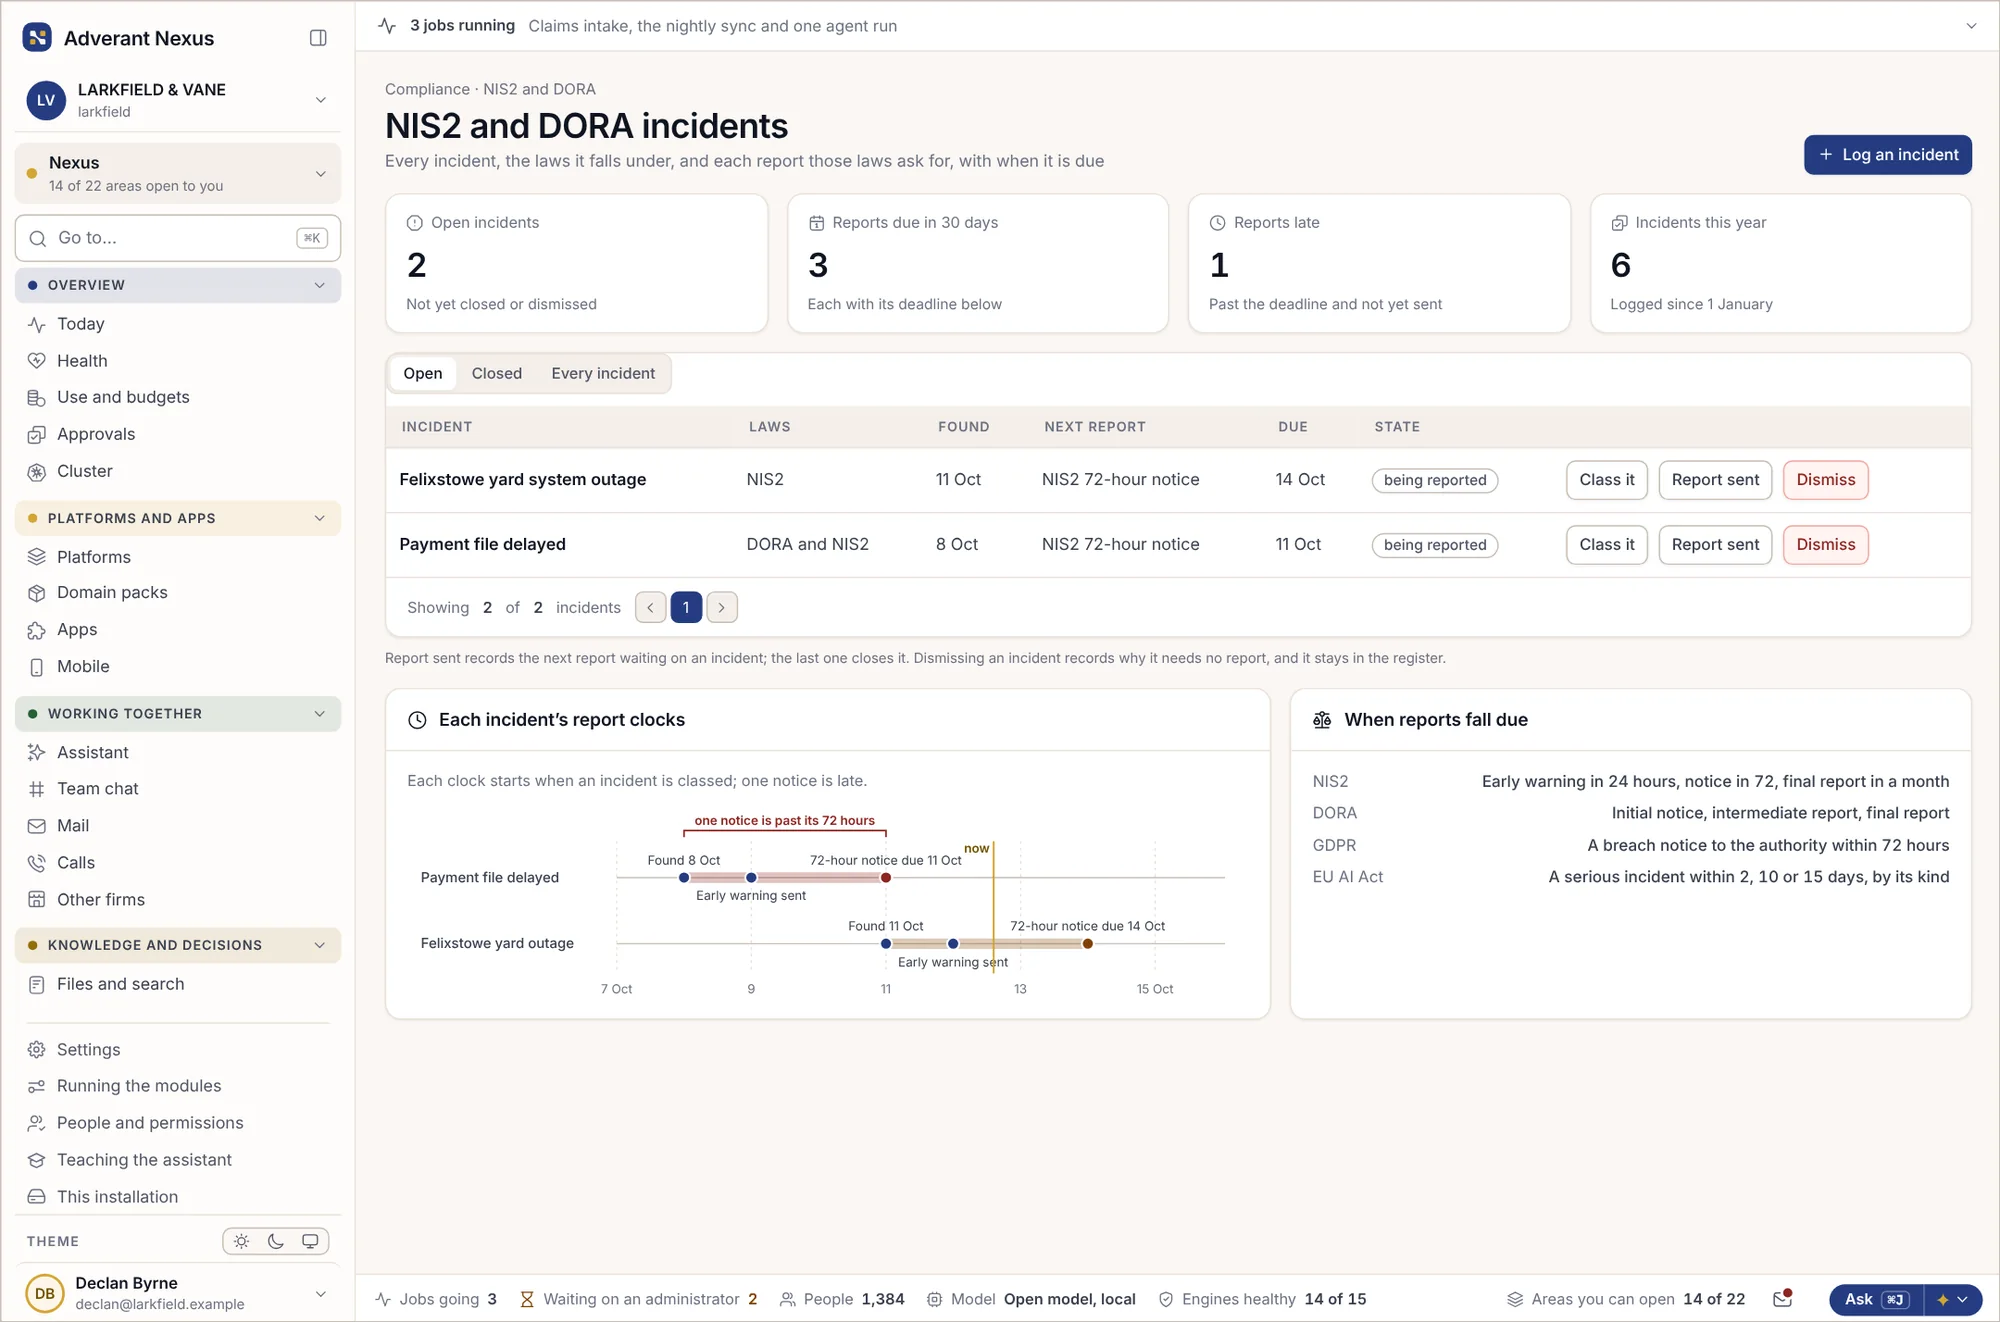
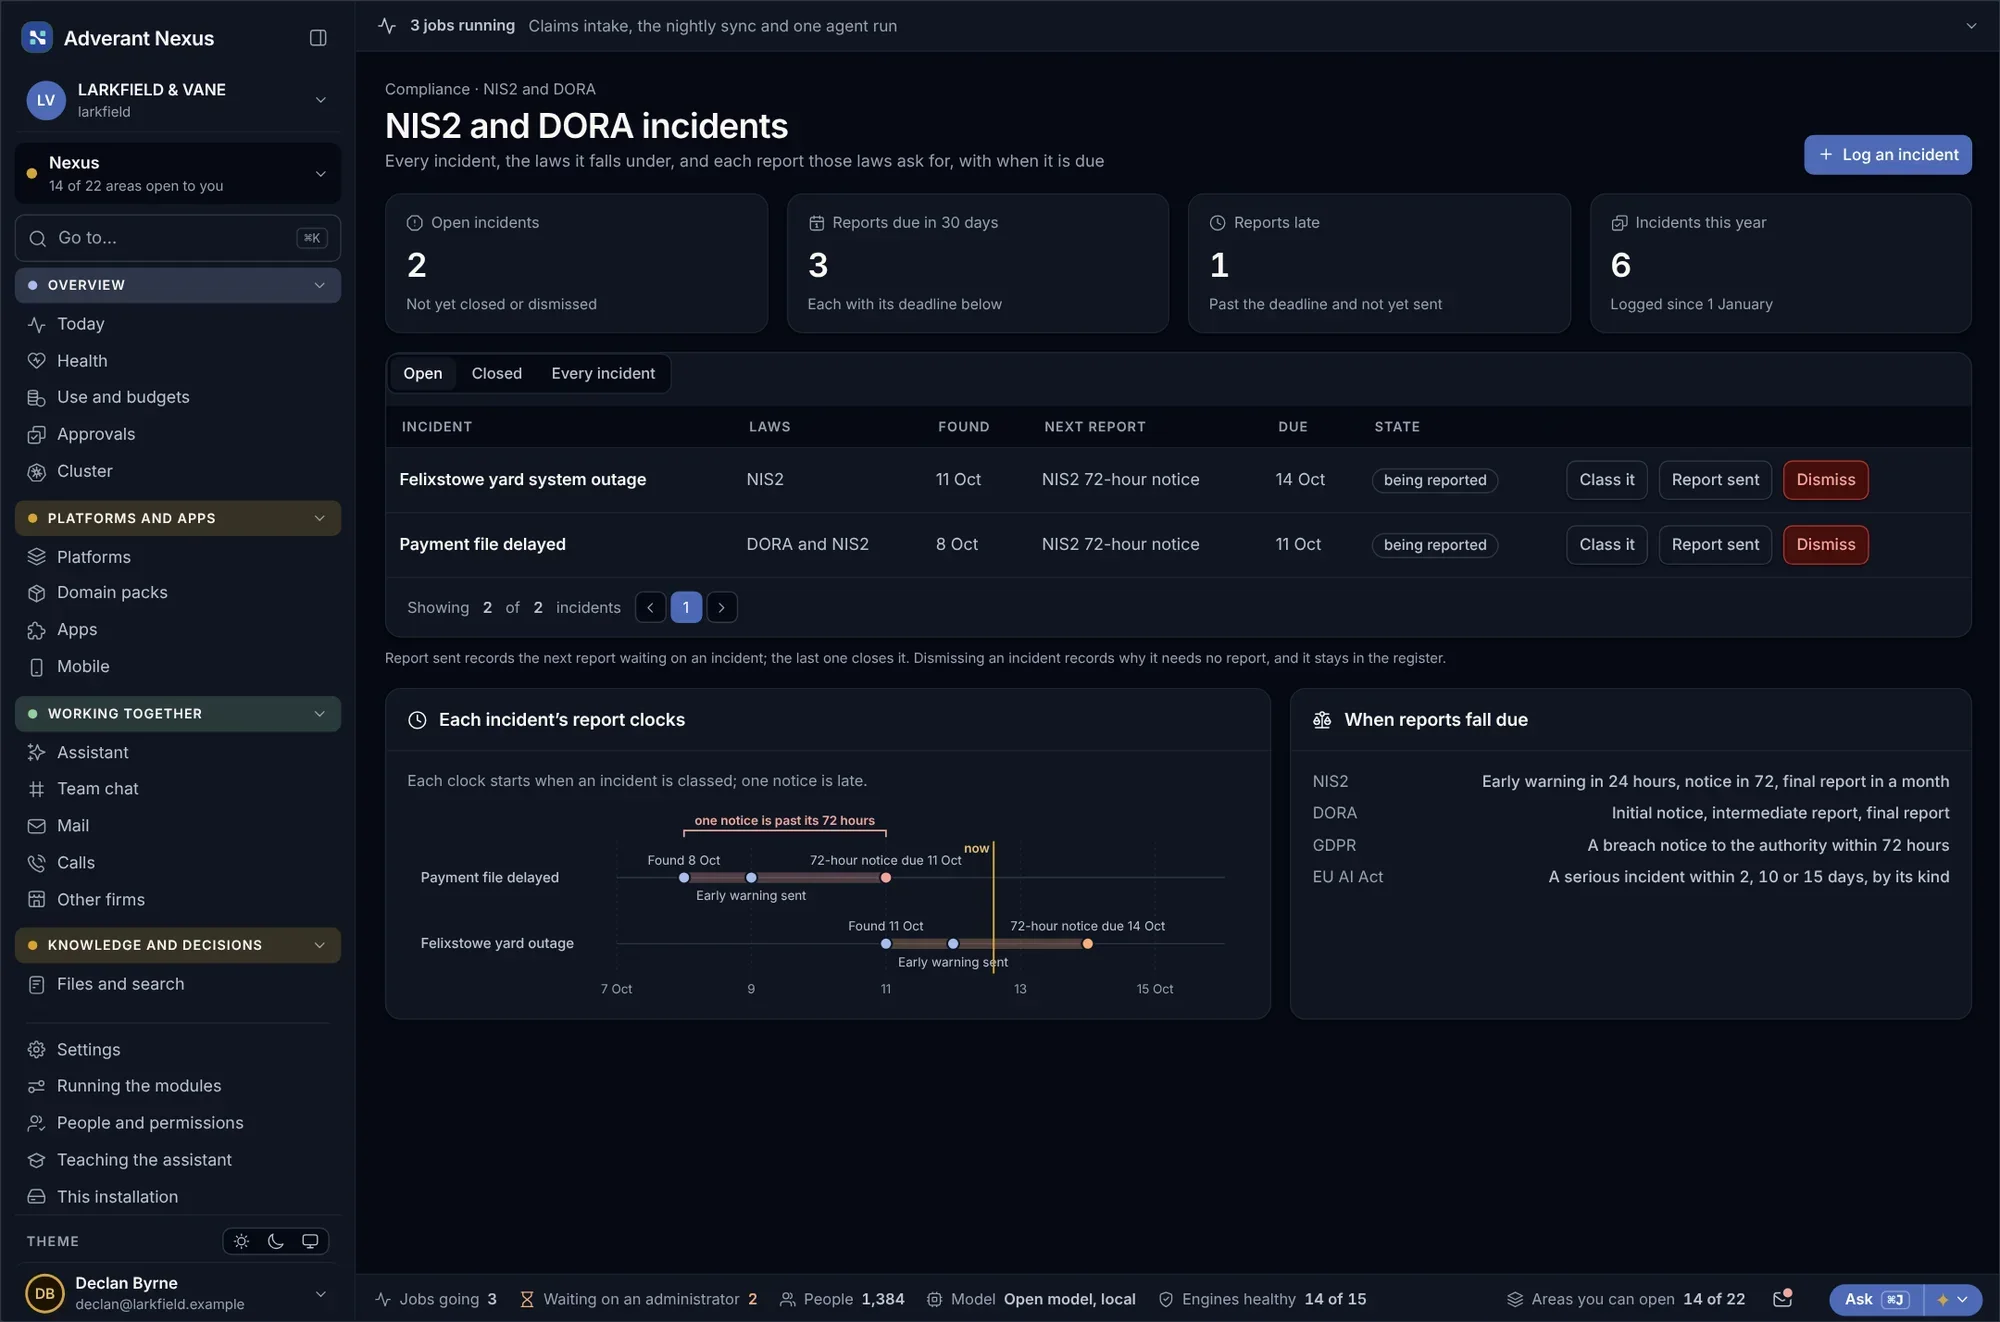
すべての期限タイマーを一元管理
障害が発生すると、パックが適切な報告期限のカウントダウンを開始し、各報告書の下書きを作成して、期限内に送信された証跡を保持します。
すべてのAI利用を分類
銀行内のすべてのAI利用について、その目的、AI規則に基づくリスク分類、および責任者が一覧化されます。与信スコアリングは高リスクとして分類され、その証跡が紐づけられます。


すべての与信判断を、そのファイルとともに封印。
担当者や委員会が決裁すると、その判断、根拠となったファイル、スコアリングを行ったモデル、および対応する規則が一つにまとめて封印されます。
- 誰が、どの権限と極度額の範囲内で判断したか
- 使用された数値と、それぞれの引用元ページ
- スコアリングを行ったモデルとバージョン、および読み取り対象となったデータ
- 規程の例外事項と、それを承認した担当者
- Adverant外部の第三者機関によって証明されたタイムスタンプ
内部監査部門、監督当局、または顧客側の担当者は、アカウントなしで封印を確認できます。 封印の確認を試す →
与信決裁 · APP-2026-1187サンプル銀行が従うべき規則に対応づけられています。
封印された各記録は、対応する条文に紐づけられているため、監督当局から求められる前に証跡が整います。
- DORA規則 (EU) 2022/2554ICTリスク、インシデント報告、テスト、および技術サプライヤーの登録簿。
- EU AI Act規則 (EU) 2024/1689 附属書III 5(b)個人の信用スコアリングは2027年12月2日から高リスクAIとなります。不正検知は対象外です。
- マネーロンダリング対策規則 (EU) 2024/1624 (AMLR)顧客確認に関するEUの単一ルールブック。2027年7月10日から適用。
- 消費者信用指令 (EU) 2023/2225信用力の審査および自動化された意思決定に対する人間による再審査を求める権利。2026年11月20日から適用。
- 融資の組成EBA/GL/2020/06自動化モデルを含む、融資の評価、承認、価格設定、およびモニタリングの方法。
- GDPR規則 (EU) 2016/679 第22条自動化された処理のみに基づく意思決定の制限。
AI法の日付は、2026年7月24日にEU官報で公布された規則 (EU) 2026/1744(デジタル・オムニバス)により改正されたものです。法的助言ではありません。認証および法的見解については、貴社と顧問の間でご確認ください。
7つのモジュール。 銀行全体で単一の記録。
各モジュールは同じNexusコア上で動作するため、顧客、ファイル、意思決定はすべて共通です。モジュールを開くと、入力内容、出力結果、承認者を確認できます。
申込受付
ウェブ、支店、仲介業者からの申込を受け付け、顧客ごとに1つのファイルを作成します。
- 入力
- フォーム、アップロード資料、仲介業者提出一式
- 出力
- 不足資料を明記したファイルと追加依頼の草案
- 承認者
- リレーションシップマネージャー
顧客デューデリジェンス
本人確認、実質的支配者の確認、スクリーニングを行い、それぞれの証跡を保持します。
- 入力
- eID、登記簿、スクリーニングリスト
- 出力
- 検出事項と理由を含む確認結果
- 承認者
- オンボーディング審査担当者
取引モニタリング
不審な決済を、その背後にあるパターンと履歴とともに検知します。
- 入力
- 決済データ、顧客プロファイル
- 出力
- 理由付きのアラートと報告書の草案
- 承認者
- AMLアナリスト、続いてMLRO
与信ファイル作成
決算書、元帳、銀行データを読み取り、貴行の与信ポリシーに照らして検証します。
- 入力
- 決算書、元帳、オープンバンキングデータ
- 出力
- 情報源とポリシー検証結果を含む与信ファイル
- 承認者
- クレジットアナリスト
審査委員会
委員会の運営:資料、賛否の論拠、投票、および決議を管理します。
- 入力
- 決議待ちの与信ファイル
- 出力
- 封印準備が整った理由付きの決議
- 承認者
- 委員会委員長
モデル監督
各スコアリングモデルについて、所有者、テスト、ドリフト、説明を管理します。
- 入力
- モデル、結果、オーバーライド(上書き)
- 出力
- モデルリスクおよびAI法に対応する証跡
- 承認者
- モデルリスク責任者
DORA登録簿およびインシデント
サプライヤー登録簿を管理し、障害発生時には報告期限のカウントダウンを実行します。
- 入力
- サプライヤー、契約、インシデント
- 出力
- タイムスタンプ証明付きの登録項目および報告書
- 承認者
- ICTリスク責任者
監督当局が許可する環境で稼働。
当社のEUクラウド、または貴社自身のKubernetes上でパックを実行できます。モデルは貴社のハードウェア内に留めることが可能です。


当社のEUクラウド
各銀行専用のプライベート環境。データは欧州内に留まります。


自社データセンター
勘定系システムに隣接する、貴社自身のKubernetes上で稼働します。


完全オフライン
隔離された帳簿や、外部接続できない機密業務向け。


アプライアンス
小規模な銀行や支店向けの、貴社ラック内に設置する密閉型ボックス。
銀行からよく寄せられる質問。
AIが融資を承認するのですか?
いいえ。モデルがスコアリングを行い、パックが推奨を示すことはできますが、銀行から付与された権限の範囲内で、人間または委員会が決定を下します。記録には誰が決定したかが残ります。
顧客は人間による再審査を求められますか?
はい。自動化されたすべてのステップには印が付けられ、再審査の要求があると、全履歴が揃った状態で担当者向けにファイルが開かれます。
DORAにはどのように対応できますか?
Nexus自体のサプライヤー登録項目、インシデント、テスト証跡が保持されるとともに、銀行側の記録もパック内で管理されます。報告書は期限付きで起草され、送信証明も残ります。
どのモデルを使用していますか?
AIスイッチボードを通じて、貴行が承認したモデルを使用します。与信モデルは貴社自身のハードウェア内に留め、外部に出さないことが可能です。
既存の勘定系システムを置き換えるものですか?
いいえ。勘定系システムが引き続き基本記録システム(SoR)となります。本パックはそこからデータを読み取り、貴行が許可した範囲で決定事項を書き戻します。
自社の与信ポリシーを使用できますか?
はい。貴行のポリシーは平易な言葉で記述されたルールとして読み込まれ、本番適用前に過去のファイルでテストされ、バージョン管理されます。
その他のパック
貴行のファイルでバンキングパックをお試しください。
匿名化された与信ファイルまたはオンボーディング案件をご用意ください。Nexus上で最初から最後までどのように動作するかをご覧いただけます。