

Crédito, alta de clientes y DORA. Respondidos desde los mismos registros.
El paquete de banca lee solicitudes, cuentas y expedientes de clientes, prepara el expediente de crédito y las comprobaciones, y muestra el origen de cada cifra. Las decisiones de crédito quedan en manos de las personas y cada una se sella con sus evidencias.
- Importe
- 250.000 EUR
- Plazo
- 5 años
- Finalidad
- Nueva línea CNC
- Seguridad
- Garantía sobre maquinaria
- Ingresos
- 3,1 M EUR, +12 %
- EBITDA
- 410 mil EUR
- Cobertura del servicio de la deuda
- 1.62x
- Impagos
- Ninguno en 36 meses
El flujo de caja cubre las nuevas cuotas con holgura1. El mayor cliente representa el 31 % de las ventas2, por encima del límite de la política del 25 %3.
El modelo puntúa. Una persona decide. El solicitante puede pedir una revisión humana.
Mejores expedientes. Decisiones que se sostienen.
Los analistas pasan días recopilando cifras que ya existen. El paquete las reúne, cita su fuente y las contrasta con su política, para que el equipo pueda dedicar su tiempo al criterio profesional.


Expedientes de crédito que citan sus cifras
Cada cifra del expediente enlaza con la página de las cuentas o del libro mayor de donde procede, y con la política con la que se contrasta.


Controles de clientes con motivos
Las alertas de alta y de PBC indican por qué han saltado y qué las resolvería, para que los revisores puedan cerrar los casos sencillos con rapidez.


Un único registro para cada regulador
La decisión sellada responde a la vez a la política de crédito, DORA, el Reglamento de IA y el RGPD. No hay que reconstruir nada para cada auditoría.
Un paquete. Una vista para cada función.
Gestores de clientes, analistas, comités y la segunda línea disponen de una vista adaptada sobre el mismo cliente y el mismo expediente.
- Gestor de clientes
El cliente, la solicitud y lo que aún falta. Borradores de solicitudes para el cliente.
- Analista de crédito
El expediente de crédito: cifras con fuentes, pruebas de políticas, ratios y el borrador de recomendación.
- Comité de crédito
Expedientes pendientes de decisión, argumentos a favor y en contra, y un espacio para resolver.
- PBC y alta de clientes
Alertas con motivos, cadenas de titularidad, coincidencias en listas de control y las evidencias para cerrar o escalar.
- Riesgo y cumplimiento
El registro de IA, los incidentes con sus plazos DORA y las decisiones selladas vinculadas a la normativa.
De la solicitud a una decisión sellada.
Cada solicitud sigue el mismo recorrido, por lo que cada decisión deja el mismo tipo de registro.
Recepción de la solicitud
En línea, en sucursal o a través de un intermediario. El paquete abre un expediente y pide solo lo que falta.
Conozca al cliente
Se comprueban la identidad, la titularidad y las listas de control. Las alertas incluyen los motivos y una sugerencia de siguiente paso.
Elaboración del expediente de crédito
Se leen cuentas, libros mayores y datos bancarios. Las cifras se contrastan con su política de crédito, indicando las fuentes.
Decisión y sellado
Una persona o un comité decide. La decisión, las evidencias y las normas a las que responde se sellan conjuntamente.
Pantallas para cada área del banco.
Pantallas de muestra de un banco ficticio. Las pantallas de producto muestran el núcleo Nexus sobre el que funciona el paquete.
Cada cifra tiene su fuente
Los ratios, compromisos (covenants) y pruebas de políticas aparecen junto a la página de la que proceden. Si las cuentas y el libro mayor no coinciden, se muestran ambos.
| Prueba | Resultado | Política |
|---|---|---|
| Cobertura del servicio de la deuda | 1,62x · apto | Mín. 1,25x · apdo. 5.1 |
| Relación préstamo-valor | 58 % · apto | Máx. 70 % · apdo. 5.4 |
| Concentración de clientes | 31 % · excepción | Máx. 25 % · apdo. 7.2 |
| Límite sectorial | Dentro del límite | Industria · apdo. 9 |
El principal cliente tiene un contrato de tres años hasta 2029 con un organismo público. Se sugiere un compromiso de informar sobre la concentración cada trimestre.
Las excepciones requieren un aprobador designado.
Alertas que se explican por sí solas
Las cadenas de titularidad, las coincidencias en listas y los pagos inusuales muestran el motivo por el que saltaron y cómo resolverlos. Una persona los cierra o los escala.
| Control | Hallazgo | Estado |
|---|---|---|
| Identidad | Administradores verificados con eID | Aprobado |
| Titularidad | 2 titulares con más del 25 %, cadena resuelta | Aprobado |
| Filtrado | Coincidencia de nombre en lista de sanciones, distinta fecha de nacimiento | Revisar |
| Pagos | Tres transferencias a un nuevo proveedor en 9 días | Revisar |
Una persona cierra un falso positivo indicando un motivo que queda registrado.
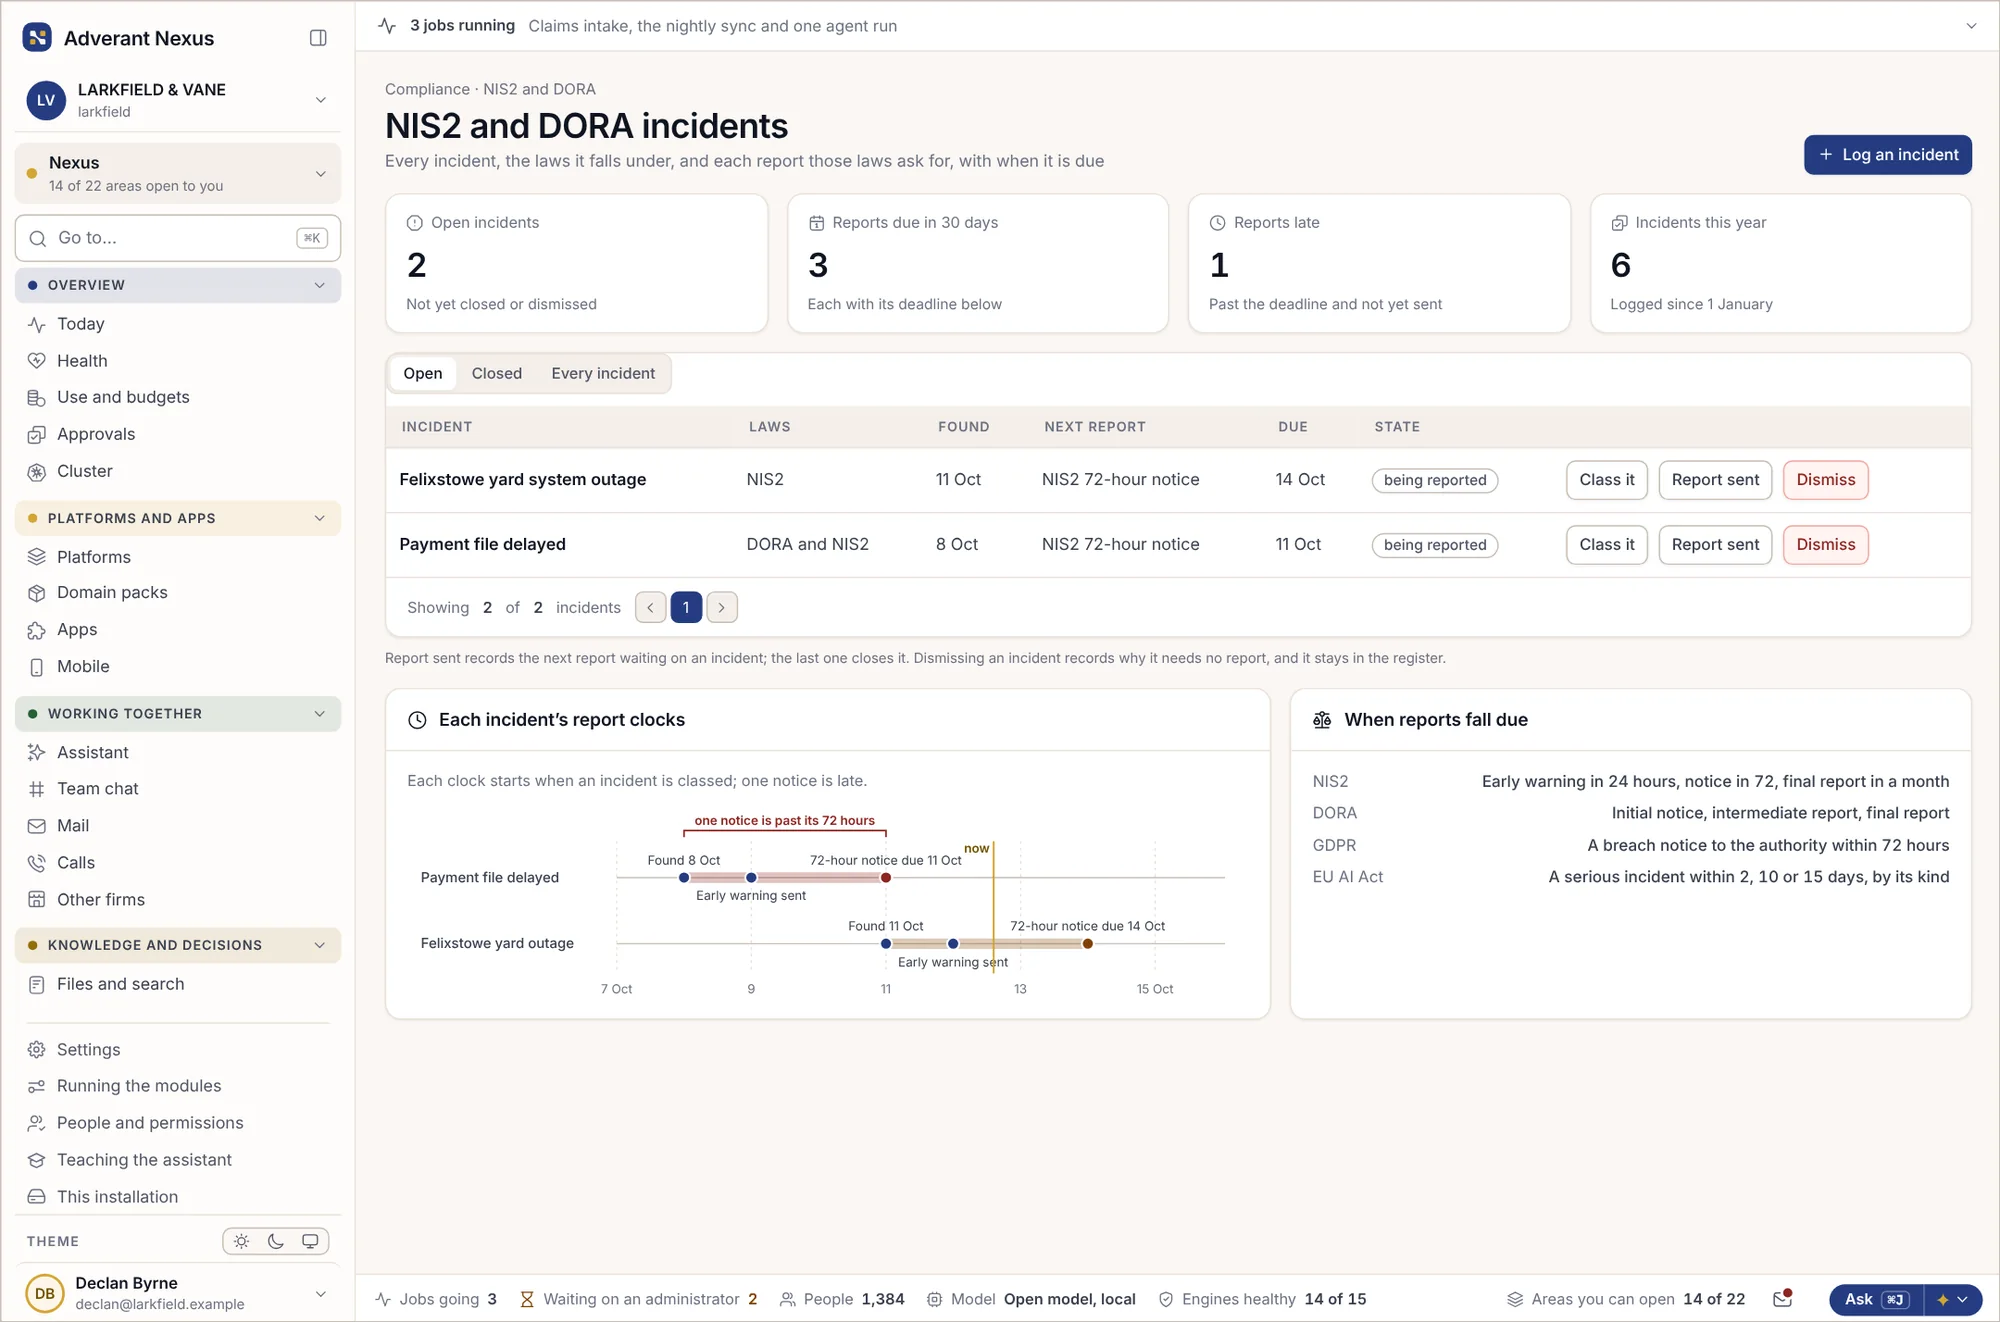
Todos los plazos en un mismo lugar
Cuando algo falla, el paquete activa los plazos de notificación correspondientes, redacta cada informe y conserva la evidencia de que se envió a tiempo.
Cada uso de IA, clasificado
Cada uso de IA en el banco se registra indicando su finalidad, su nivel de riesgo según el Reglamento de IA y su responsable. La calificación crediticia se marca como de alto riesgo, con sus evidencias.


Cada decisión de crédito, sellada con su expediente.
Cuando una persona o un comité decide, la decisión, el expediente en el que se basa, el modelo que lo puntuó y la normativa a la que responde se sellan conjuntamente.
- Quién decidió, con qué poderes y qué límite
- Las cifras utilizadas, cada una con su página de origen
- El modelo y la versión que lo puntuaron, y a qué datos tuvieron acceso
- Las excepciones a la política y quién las aprobó
- El sello de tiempo, acreditado externamente fuera de Adverant
Auditoría interna, el supervisor o el revisor del cliente pueden verificar el sello sin necesidad de una cuenta. Probar la verificación del sello →
Decisión de crédito · APP-2026-1187MuestraAlineado con las normas a las que responden los bancos.
Cada registro sellado se vincula con los artículos a los que ayuda a responder, para tener las evidencias listas antes de que las pida el supervisor.
- DORAReglamento (EU) 2022/2554Riesgo de TIC, notificación de incidentes, pruebas y registro de proveedores tecnológicos.
- EU AI ActReglamento (EU) 2024/1689, anexo III, punto 5, letra b)La calificación crediticia de personas físicas es IA de alto riesgo desde el 2 de diciembre de 2027. La detección de fraude no lo es.
- Prevención del blanqueo de capitalesReglamento (EU) 2024/1624 (AMLR)Un código normativo único de la UE para la verificación de clientes, aplicable desde el 10 de julio de 2027.
- Crédito al consumoDirectiva (EU) 2023/2225Evaluación de la solvencia y derecho a revisión humana de las decisiones automatizadas, desde el 20 de noviembre de 2026.
- Concesión de préstamosEBA/GL/2020/06Cómo se evalúan, aprueban, tarifican y supervisan los préstamos, incluidos los modelos automatizados.
- GDPRReglamento (EU) 2016/679, art. 22Límites a las decisiones basadas únicamente en el tratamiento automatizado.
Fechas del Reglamento de IA modificadas por el Reglamento (EU) 2026/1744, el Ómnibus Digital, publicado en el Diario Oficial el 24 de julio de 2026. No constituye asesoramiento jurídico. Las certificaciones y los dictámenes jurídicos son competencia exclusiva de su entidad y sus asesores.
Siete módulos. Un único registro para todo el banco.
Cada módulo se ejecuta sobre el mismo núcleo de Nexus, por lo que el cliente, el expediente y la decisión son los mismos en todas partes. Abra un módulo para ver qué entra, qué sale y quién valida.
Admisión de solicitudes
Recibe solicitudes de la web, sucursales e intermediarios, y abre un único expediente por cliente.
- Entradas
- Formularios, archivos subidos, dossieres de intermediarios
- Salidas
- Un expediente con lo que falta y un borrador de solicitud
- Valida
- Gestor de clientes
Diligencia debida del cliente
Verifica la identidad, la titularidad real y las listas de control, y conserva la evidencia de cada comprobación.
- Entradas
- eID, registros, listas de control
- Salidas
- Comprobaciones con hallazgos y motivos
- Valida
- Revisor de alta de clientes
Monitorización de transacciones
Detecta pagos inusuales junto con el patrón y el historial que los explican.
- Entradas
- Pagos, perfil del cliente
- Salidas
- Alertas motivadas y un borrador de informe
- Valida
- Analista de PBC y, después, el responsable de PBC
Elaboración del expediente de crédito
Lee cuentas, libros contables y datos bancarios, y los contrasta con su política de crédito.
- Entradas
- Cuentas, libros contables, datos de open banking
- Salidas
- Un expediente de crédito con fuentes y pruebas de política
- Valida
- Analista de crédito
Comité de crédito
Gestiona el comité: documentación, argumentos a favor y en contra, votos y resolución.
- Entradas
- Expedientes de crédito pendientes de decisión
- Salidas
- Una resolución motivada, lista para sellar
- Valida
- Presidente del comité
Supervisión de modelos
Registra cada modelo de calificación con su responsable, pruebas, desviaciones y explicaciones.
- Entradas
- Modelos, resultados, excepciones manuales
- Salidas
- Evidencias para el riesgo de modelo y el Reglamento de IA
- Valida
- Responsable de riesgo de modelos
Registro e incidentes DORA
Mantiene el registro de proveedores y controla los plazos de notificación cuando algo falla.
- Entradas
- Proveedores, contratos, incidentes
- Salidas
- Asientos de registro e informes con prueba de envío en plazo
- Valida
- Responsable de riesgo de TIC
Se ejecuta donde su supervisor lo permita.
Ejecute el paquete en nuestra nube de la UE o en su propio Kubernetes. Los modelos pueden permanecer en su propio hardware.


Nuestra nube en la UE
Cada banco en su propio espacio privado. Los datos no salen de Europa.


Su centro de datos
En su propio Kubernetes, junto a sus sistemas de core bancario.


Totalmente sin conexión
Para carteras segregadas y cargas sensibles sin conexión externa.


Un dispositivo dedicado
Un equipo sellado en su propio bastidor, para bancos pequeños y sucursales.
Preguntas habituales de los bancos.
¿La IA aprueba préstamos?
No. Los modelos pueden puntuar y el paquete puede recomendar, pero la decisión la toma una persona o un comité dentro del mandato otorgado por el banco. El registro muestra quién.
¿Puede un cliente pedir una revisión humana?
Sí. Cada paso automatizado queda marcado y una solicitud de revisión abre el expediente para una persona con todo el historial.
¿Cómo ayuda con DORA?
Nexus mantiene sus propios asientos del registro de proveedores, incidentes y evidencias de pruebas, y el paquete mantiene los del banco. Los informes se redactan con sus plazos y la prueba de su envío.
¿Qué modelos utiliza?
Los modelos que usted apruebe, a través del conmutador de IA. Los modelos de crédito pueden permanecer en su propio hardware sin salir nunca de él.
¿Sustituye a nuestro sistema de core bancario?
No. El core bancario sigue siendo el sistema de referencia. El paquete lee sus datos y registra las decisiones allí donde usted lo permita.
¿Podemos usar nuestra propia política de crédito?
Sí. Su política se carga como reglas en lenguaje claro, se prueba con expedientes históricos antes de entrar en producción y se controla por versiones.
Otros paquetes
Vea el paquete de banca con sus propios expedientes.
Traiga un expediente de crédito anonimizado o un caso de alta de cliente. Le mostraremos cómo funciona en Nexus de principio a fin.