

HONESTAS. Od pierwszego zgłoszenia do opieczętowanej decyzji o wypłacie odszkodowania.
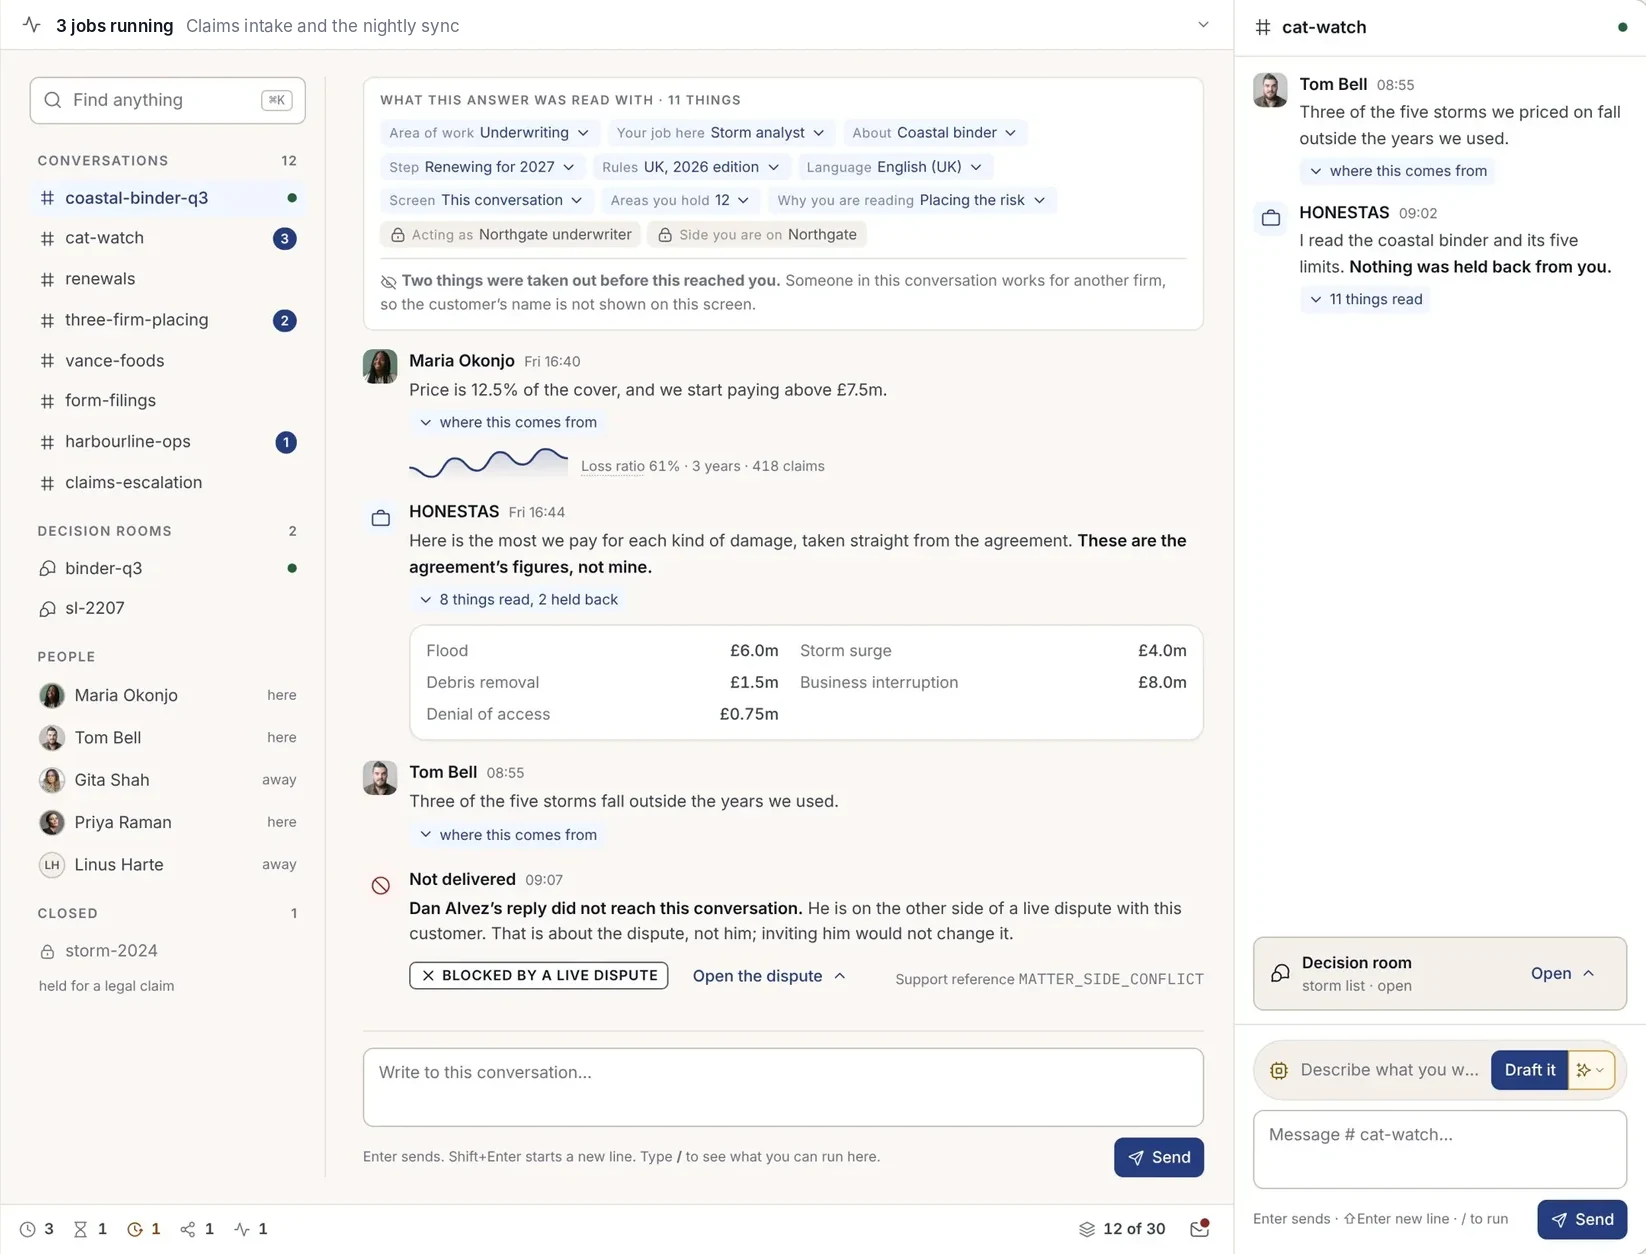
HONESTAS to nasza platforma ubezpieczeniowa oparta na Nexus. Analizuje zgłoszenie szkody, polisę oraz każdy raport, wskazuje źródło każdego faktu i sygnalizuje nieprawidłowości. Decyzję podejmuje konkretna osoba z imienia i nazwiska, a zapis tej decyzji zostaje trwale zabezpieczony.
Szybsza likwidacja szkód. Decyzje, które potrafisz obronić.
Większość dnia likwidatora szkód pochłania wyszukiwanie i czytanie dokumentów. HONESTAS przejmuje te zadania, pozostawiając ocenę sytuacji ludziom.


Każdy fakt ma swoje źródło
Odpowiedzi cytują ogólne warunki ubezpieczenia, raport rzeczoznawcy oraz zdjęcia – z dokładnością do konkretnej strony. Gdy dwa dokumenty są ze sobą sprzeczne, system przytacza oba.
Sygnały nadużyć, które wskazują, a nie karzą
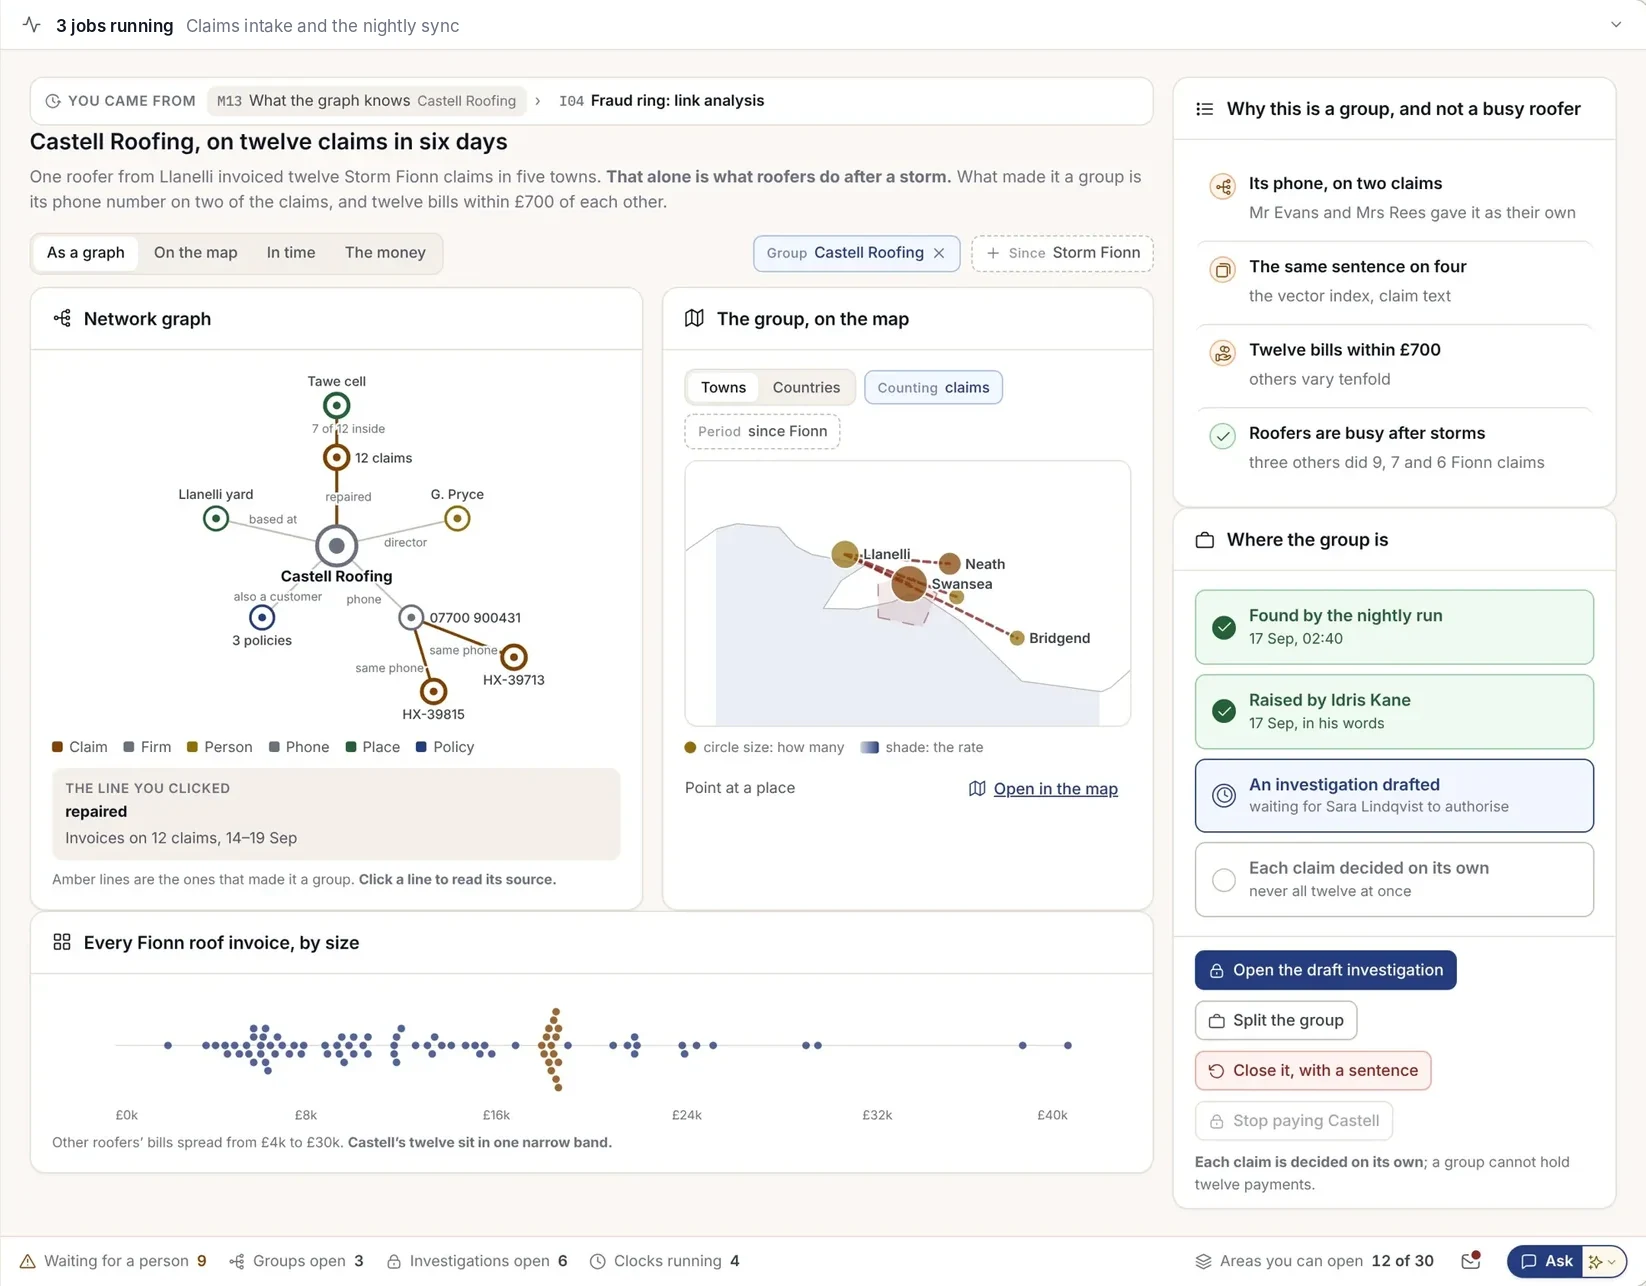
Powiązania między szkodami, osobami i adresami są prezentowane jako sygnały wraz z uzasadnieniem. Żadne roszczenie nie jest odrzucane przez model.


Rejestr, który organ nadzoru może zweryfikować
Kto podjął decyzję, na podstawie jakich dowodów i według jakich przepisów. Zapis jest zabezpieczany w momencie podjęcia decyzji i możliwy do zweryfikowania bez konieczności posiadania konta.
Jeden pakiet. Perspektywa dopasowana do każdej roli.
Ta sama szkoda wygląda inaczej dla każdej osoby, która nad nią pracuje. Każdy widok pokazuje dokładnie to, czego wymaga dana rola, i ukrywa informacje, do których nie powinna mieć dostępu.
- Likwidator szkód
Zgłoszenie szkody, polisa, komplet dokumentów i projekt kolejnego kroku. Odpowiedzi na pytania wraz ze źródłami.
- Kierownik ds. roszczeń
Szkody oczekujące na decyzję, kolegia decyzyjne do poprowadzenia oraz uzasadnienie każdej rekomendacji.
- Specjalista ds. nadużyć
Sygnały łączące różne szkody: wspólne numery telefonów, adresy, warsztaty naprawcze i konta bankowe – na wykresie powiązań i na mapie.
- Underwriter
Wnioski płynące ze szkód dla całego portfela ubezpieczeń, ze wskazaniem zapisów OWU, które do nich doprowadziły.
- Compliance i audyt
Zabezpieczone zapisy, przepisy, którym odpowiadają, oraz pakiety dowodowe dla organu nadzoru.
Cztery kroki. Zawsze według tego samego standardu.
Każda szkoda przechodzi tę samą ścieżkę, dzięki czemu pozostawia po sobie dokładnie taki sam rodzaj zapisu.
Przyjęcie pierwszego zgłoszenia
Klient dzwoni, pisze lub korzysta z aplikacji. HONESTAS otwiera szkodę, weryfikuje polisę i pyta wyłącznie o brakujące informacje.
Zgromadzenie faktów
Raporty, zdjęcia, faktury i dane pogodowe są odczytywane i katalogowane. Każdy fakt zachowuje link do dokumentu źródłowego.
Weryfikacja i argumentacja
Sygnały nadużyć i wątpliwości dotyczące zakresu ochrony są zgłaszane wraz z uzasadnieniem. W przypadku trudniejszych decyzji kolegium decyzyjne analizuje argumenty za i przeciw.
Decyzja i zabezpieczenie
Decyzję podejmuje wskazana z imienia i nazwiska osoba. Decyzja, materiał dowodowy oraz przepisy, którym odpowiada, są wspólnie i trwale zabezpieczane.
Stworzony dla ludzi, którzy likwidują szkody.
Rzeczywiste ekrany systemu HONESTAS z przykładowymi danymi fikcyjnego ubezpieczyciela.
Sygnały z uzasadnieniem
Ten sam dekarz pojawia się w dwunastu szkodach w ciągu sześciu dni. HONESTAS pokazuje powiązanie, wyjaśnia, dlaczego jest to istotne, wskazuje powiązane szkody i przygotowuje projekt postępowania wyjaśniającego. O jego wszczęciu decyduje człowiek.
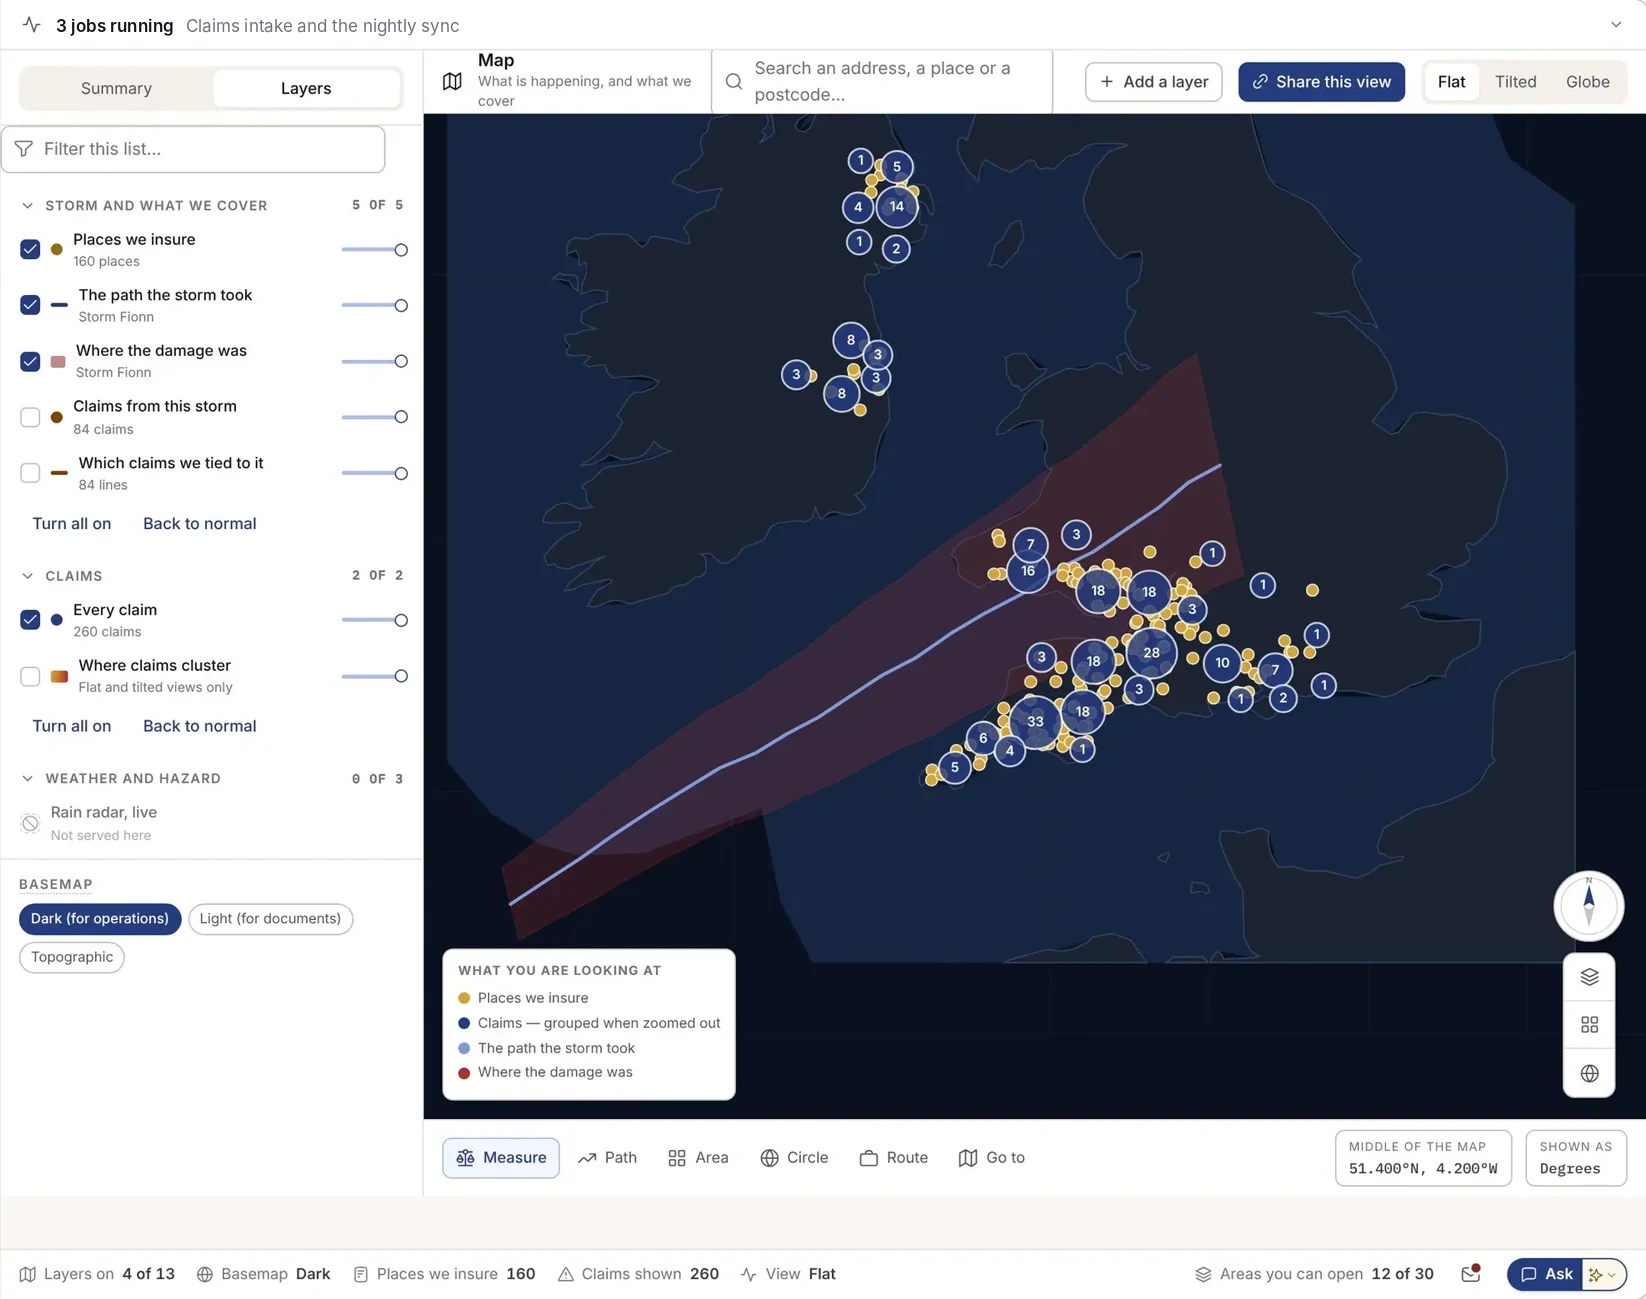
Każda szkoda w realnym terenie
Po przejściu burzy każda szkoda, polisa i wykonawca napraw pojawiają się na mapie wraz z trasą żywiołu. Wykrywaj skupiska szkód, planuj oględziny i pracuj w terenie w trybie offline.
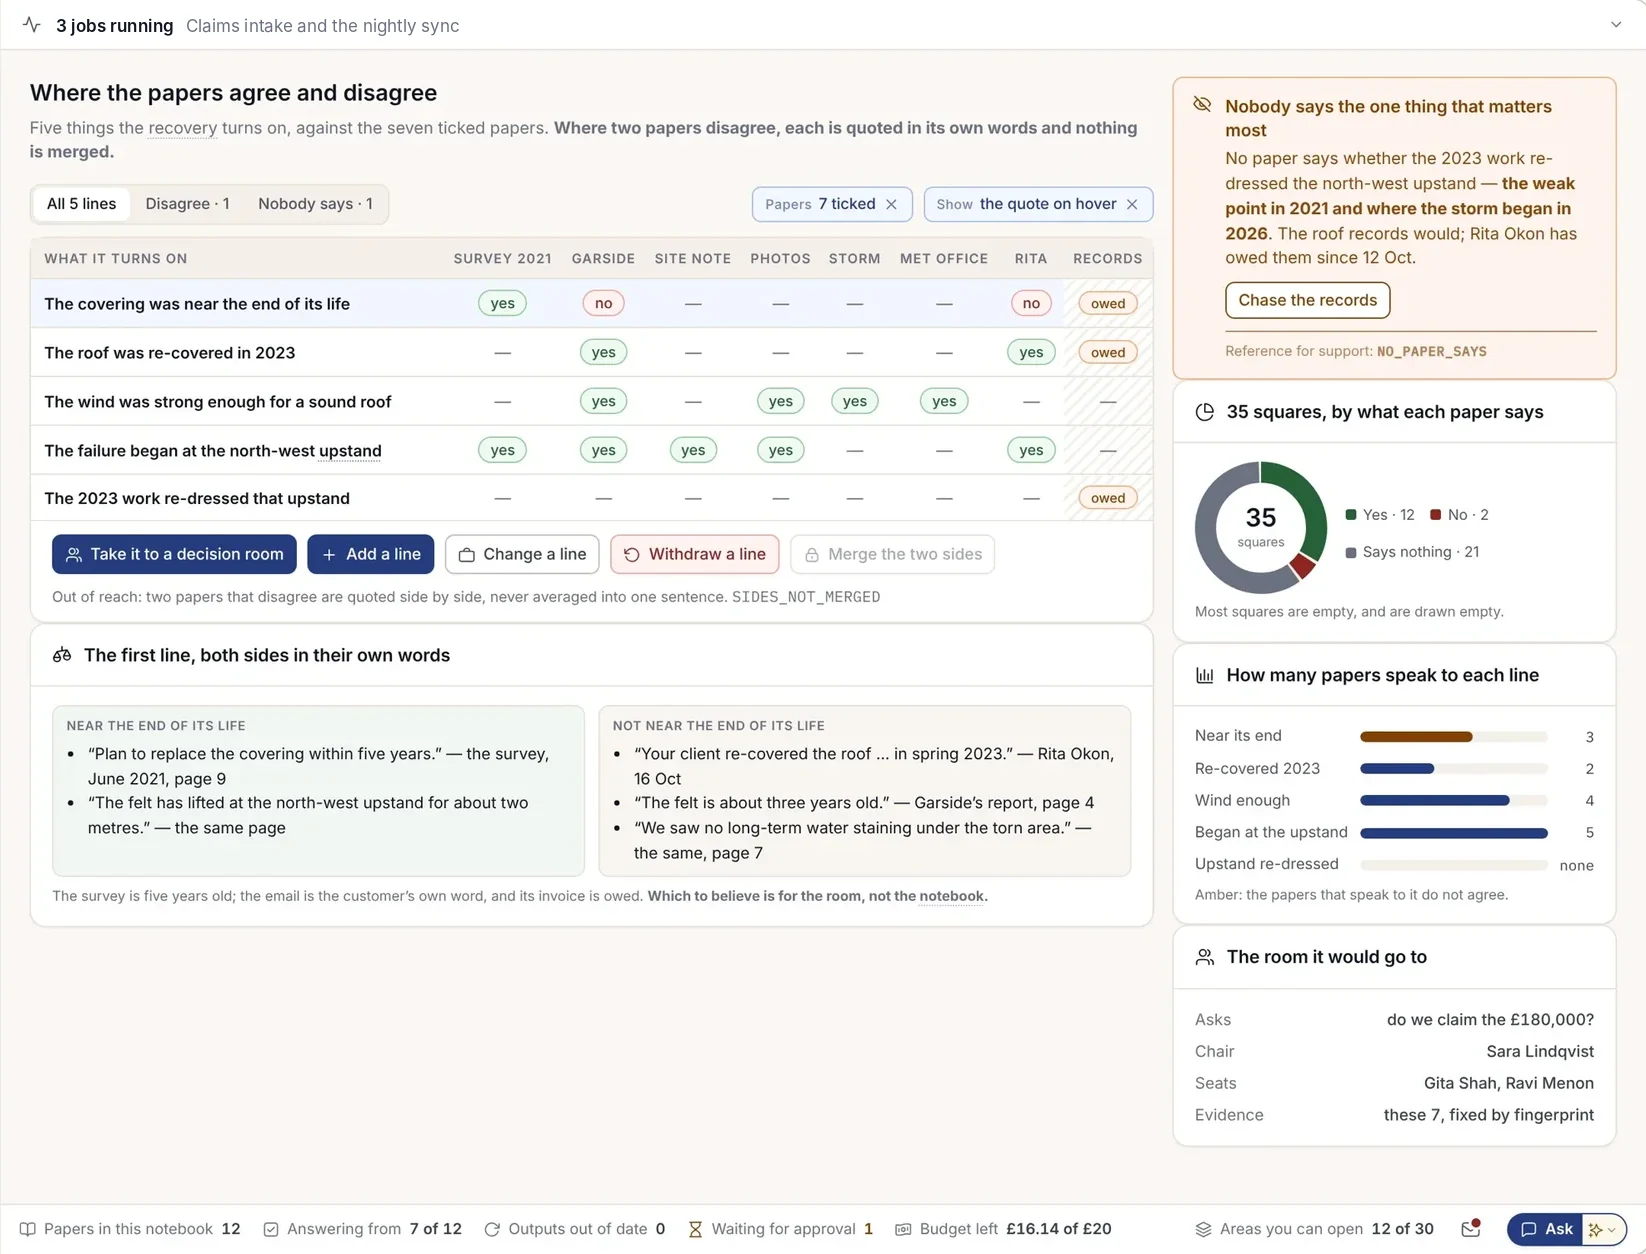
Gdzie dokumenty są sprzeczne
Zadaj jedno pytanie jednocześnie do raportu rzeczoznawcy, ekspertyzy i zdjęć. Każde zdanie odpowiedzi odsyła do konkretnej strony dokumentu. Rozbieżności są zestawiane obok siebie, dokładnie w brzmieniu z poszczególnych dokumentów.
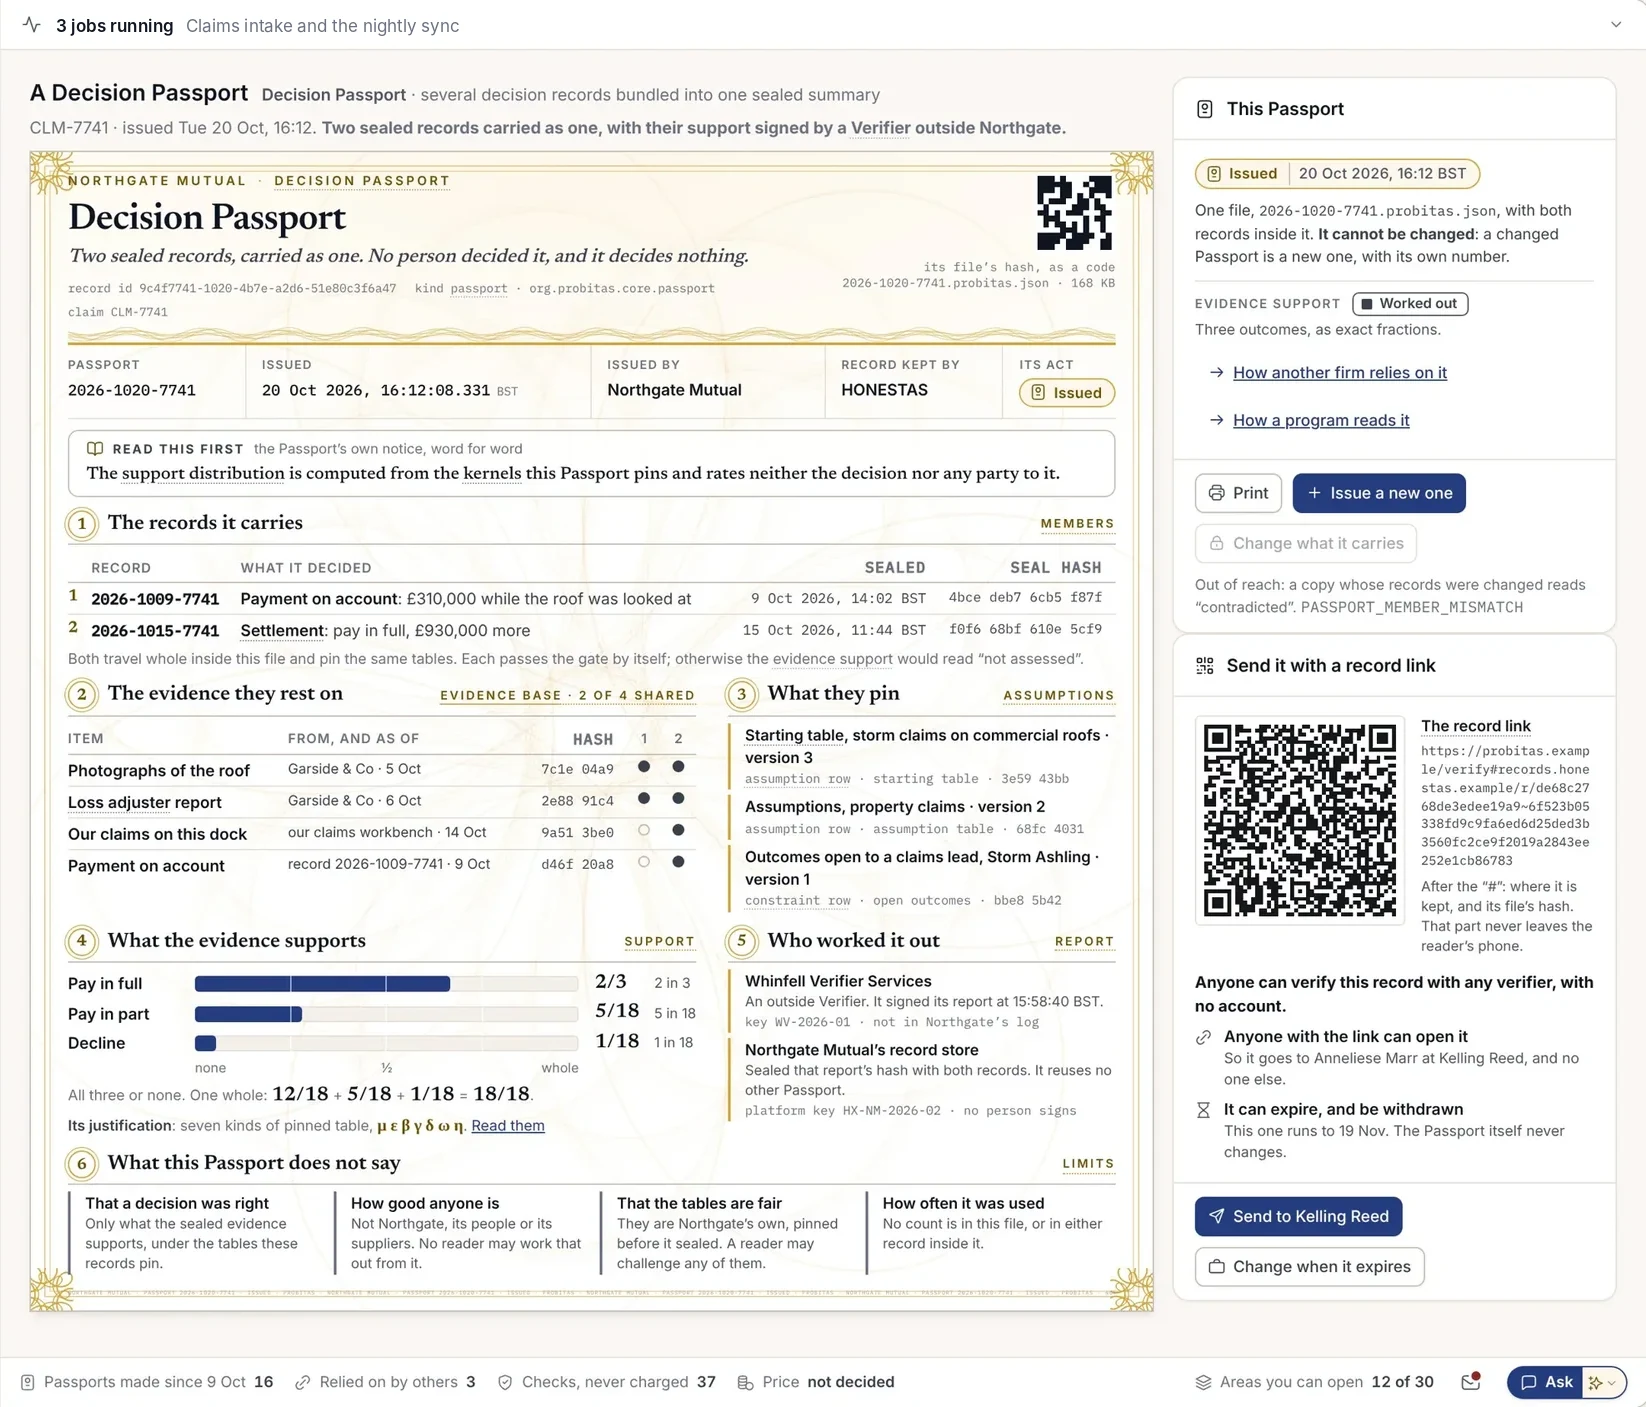
Decyzja wraz z dowodami
Paszport decyzyjny łączy w jeden pakiet zabezpieczone zapisy stojące za daną decyzją. Każda osoba posiadająca link może sprawdzić, że zapis nie uległ zmianie od momentu jego zabezpieczenia.
Każda decyzja, zabezpieczona wraz z materiałem dowodowym.
Gdy człowiek podejmuje decyzję w sprawie szkody, HONESTAS trwale łączy i zabezpiecza w jednym zapisie samą decyzję, dowody, na których się opiera, oraz przepisy, którym odpowiada. Nikt nie może go później po cichu zmienić – nawet my.
- Kto podjął decyzję, w jakiej roli i kiedy
- Wykorzystane fakty, każdy z linkiem do źródła
- Które narzędzie AI pomogło, z jakim modelem i do jakich dokumentów miało dostęp
- Przepisy, którym odpowiada decyzja, z dokładnością do artykułu
- Znacznik czasu, poświadczony zewnętrznie poza Adverant
Organ nadzoru, audytor lub reasekurator może zweryfikować zabezpieczenie bez konieczności posiadania konta. Sprawdź weryfikację pieczęci →
Decyzja szkodowa · CLM-2026-4471PrzykładPowiązane z przepisami, przed którymi odpowiadają ubezpieczyciele.
HONESTAS przypisuje każdy zabezpieczony zapis do odpowiednich artykułów prawa, dzięki czemu materiał dowodowy jest gotowy, zanim ktokolwiek o niego poprosi.
- Solvency IIDyrektywa 2009/138/WE, zmieniona dyrektywą (UE) 2025/2Zarządzanie, zarządzanie ryzykiem i sprawozdawczość. Znowelizowane przepisy stosuje się od 30 stycznia 2027 r.
- Dystrybucja ubezpieczeńDyrektywa (UE) 2016/97 (IDD)Postępowanie uczciwie, rzetelnie i zgodnie z najlepiej pojętym interesem klientów oraz prowadzenie dokumentacji, która to potwierdza.
- DORARozporządzenie (UE) 2022/2554Ryzyko ICT, zgłaszanie incydentów oraz rejestr zewnętrznych dostawców usług ICT.
- EU AI ActRozporządzenie (UE) 2024/1689, załącznik III pkt 5 lit. c)Ocena ryzyka i ustalanie cen w ubezpieczeniach na życie i ubezpieczeniach zdrowotnych stanowi system AI wysokiego ryzyka od 2 grudnia 2027 r.
- GDPRRozporządzenie (UE) 2016/679Cel przetwarzania, dostęp, prawo do usunięcia danych oraz lokalizacja danych osób zgłaszających roszczenia.
- Opinia EIOPA w sprawie AIOpinia w sprawie zarządzania AI i zarządzania ryzykiem, sierpień 2025 r.Oczekiwania organów nadzoru dotyczące sprawiedliwości, wyjaśnialności oraz nadzoru człowieka nad sztuczną inteligencją w ubezpieczeniach.
Terminy wynikające z aktu w sprawie sztucznej inteligencji zmienione rozporządzeniem (UE) 2026/1744 (Digital Omnibus), opublikowanym w Dzienniku Urzędowym 24 lipca 2026 r. Materiał nie stanowi porady prawnej. Certyfikacja i opinie prawne pozostają w gestii Państwa oraz Państwa doradców.
Osiem modułów. Jedna platforma likwidacji szkód.
Każdy moduł opiera się na tym samym rdzeniu Nexus, dzięki czemu wszystkie korzystają z jednego rejestru, jednego zestawu uprawnień i jednej mapy. Otwórz wybrany moduł, aby zobaczyć dane wejściowe, wyniki oraz osobę zatwierdzającą.
Pierwsze zgłoszenie szkody (FNOL)
Przyjmuje zgłoszenie szkody przez telefon, stronę WWW, aplikację lub e-mail, weryfikuje ochronę ubezpieczeniową i pyta tylko o brakujące dane.
- Dane wejściowe
- Rozmowy telefoniczne, formularze, e-maile, zdjęcia
- Wynik
- Otwarta szkoda ze zweryfikowaną ochroną oraz listą brakujących dokumentów
- Zatwierdza
- Likwidator szkód
Czytnik dokumentów
Odczytuje raporty, faktury, ekspertyzy oraz zdjęcia i kataloguje każdy fakt wraz z linkiem do odpowiedniej strony.
- Dane wejściowe
- Pliki PDF, skany, obrazy, arkusze kalkulacyjne
- Wynik
- Fakty ze źródłami oraz zestawienie rozbieżności między dokumentami
- Zatwierdza
- Nikt: moduł wyłącznie kataloguje fakty
Weryfikacja ochrony ubezpieczeniowej
Porównuje fakty z ogólnymi warunkami ubezpieczenia oraz aneksami, a następnie przygotowuje projekt oceny zakresu ochrony.
- Dane wejściowe
- Ogólne warunki ubezpieczenia, polisa, fakty
- Wynik
- Ocena zakresu ochrony wraz z klauzulami, które o niej decydują
- Zatwierdza
- Likwidator szkód
Sygnały oszustw
Wyszukuje powiązania między szkodami, osobami, numerami telefonów, adresami, warsztatami i kontami bankowymi.
- Dane wejściowe
- Historia szkód, dopuszczone dane zewnętrzne
- Wynik
- Sygnały z uzasadnieniem oraz projekt postępowania wyjaśniającego
- Zatwierdza
- Specjalista ds. nadużyć
Panele decyzyjne
W przypadku większych lub spornych szkód AI przedstawia argumenty za i przeciw wypłacie odszkodowania, a przewodniczący podejmuje decyzję.
- Dane wejściowe
- Akta szkody oraz kwestie sporne
- Wynik
- Decyzja z uzasadnieniem, gotowa do opieczętowania
- Zatwierdza
- Przewodniczący, zazwyczaj kierownik ds. likwidacji szkód
Wypłaty i regresy
Przygotowuje płatności, rezerwy oraz czynności regresowe po trwałym zabezpieczeniu decyzji.
- Dane wejściowe
- Zabezpieczona decyzja, dane bankowe
- Wynik
- Zlecenie płatności oraz akta regresowe
- Zatwierdza
- Dwie osoby, zgodnie z zasadą czterech oczu
Aplikacja dla klientów
Aplikacja z oznaczeniami Twojej marki, w której ubezpieczeni mogą zgłaszać szkody, śledzić ich status i rozmawiać z konsultantem.
- Dane wejściowe
- Twoja marka, Twoje produkty
- Wynik
- Odrębny interfejs dla każdej marki, zbudowany na bazie jednego szablonu
- Zatwierdza
- Dział marketingu i compliance
Pakiety dowodowe
Gromadzi zabezpieczone zapisy i przyporządkowuje je do odpowiednich przepisów na potrzeby organów nadzoru, audytorów i reasekuratorów.
- Dane wejściowe
- Zapieczętowane rekordy
- Wynik
- Pakiet z możliwością weryfikacji każdego zapisu
- Zatwierdza
- Kierownik ds. compliance
Działa tam, gdzie pozwala oczekuje organ nadzoru.
Uruchom HONESTAS w naszej chmurze na terenie UE lub we własnym centrum danych. Rzeczoznawcy majątkowi mogą korzystać z systemu podczas pracy w terenie.


Nasza chmura w UE
Każdy ubezpieczyciel we własnej prywatnej przestrzeni. Dane pozostają w Europie.


Własne centrum danych
Na własnym klastrze Kubernetes, tuż obok systemów polisowych.


Całkowicie offline
Dla zakładów typu captive i wrażliwych portfeli, które nie mogą łączyć się z siecią.
W terenie
Likwidatorzy pracują dalej po burzy – nawet bez zasięgu – i synchronizują dane później.
Pytania zadawane przez ubezpieczycieli.
Czy AI podejmuje decyzje w sprawie szkód?
Nie. HONESTAS czyta, kataloguje, weryfikuje i przygotowuje projekty pism. Decyzję w sprawie każdej szkody podejmuje konkretna osoba, a w dokumentacji zostaje ślad, kto to był.
Czy platforma współpracuje z naszymi systemami polisowymi i szkodowymi?
Tak. HONESTAS łączy się z Waszymi systemami polisowymi, szkodowymi oraz płatniczymi i pobiera z nich dane. Główne systemy pozostają podstawowym źródłem danych o polisie.
Jak zapewniana jest rzetelność sygnałów o nadużyciach?
Każdy sygnał zawiera uzasadnienie i nigdy samoczynnie nie odrzuca roszczenia. Wszystkie typy sygnałów są badane pod kątem nieuczciwych wzorców, a trafność każdego z nich można na bieżąco sprawdzać.
Z jakich modeli korzysta rozwiązanie?
Modele, które zatwierdzicie za pośrednictwem centrali AI. Może to być Wasz własny model na własnym sprzęcie lub model hostowany we wskazanym przez Was regionie.
Czy zgłaszający szkodę może poznać powód naszej decyzji?
Tak. Każda decyzja zawiera uzasadnienie napisane prostym językiem na podstawie zabezpieczonej dokumentacji, które można dołączyć do pisma z decyzją.
Czy rozwiązanie obejmuje również underwriting?
Tak. Underwriterzy widzą, co szkody mówią o portfelu, a plasowanie ryzyka z udziałem innych podmiotów odbywa się za szczelnymi barierami, dzięki czemu każda firma widzi tylko swoją część.
Inne pakiety
Sprawdź HONESTAS na własnych szkodach.
Wybierz typ szkody, którego obsługę chcesz przyspieszyć. Pokażemy Ci cały proces w HONESTAS od początku do końca.