

Kredyty, onboarding i DORA. Obsługiwane na podstawie tych samych danych.
Pakiet dla bankowości odczytuje wnioski, sprawozdania finansowe i akta klientów, przygotowuje dokumentację kredytową oraz weryfikacje, a także wskazuje źródło każdej kwoty. Decyzje kredytowe pozostają w rękach ludzi, a każda z nich jest trwale zapisywana wraz z materiałem dowodowym.
- Kwota
- 250 000 EUR
- Okres
- 5 lat
- Cel
- Nowa linia CNC
- Bezpieczeństwo
- Zastaw na sprzęcie
- Przychody
- 3,1 mln EUR, wzrost o 12%
- EBITDA
- 410 tys. EUR
- Wskaźnik pokrycia obsługi długu
- 1.62x
- Zaległości
- Brak w ciągu 36 miesięcy
Przepływy pieniężne z zapasem pokrywają nowe raty1. Największy kontrahent odpowiada za 31% sprzedaży2, powyżej limitu polityki wynoszącego 25%3.
Model ocenia. Człowiek decyduje. Wnioskodawca może poprosić o weryfikację przez człowieka.
Lepsza dokumentacja. Decyzje, które się obronią.
Analitycy spędzają całe dnie na zbieraniu danych, które już istnieją. Pakiet gromadzi je, wskazuje ich źródła i sprawdza pod kątem zgodności z polityką, dzięki czemu ludzie mogą skupić się na ocenie merytorycznej.


Dokumentacja kredytowa ze źródłami danych
Każda liczba w dokumentacji prowadzi do konkretnej strony sprawozdania finansowego lub księgi, z której pochodzi, oraz do punktu polityki, względem którego jest weryfikowana.


Weryfikacja klientów z uzasadnieniem
Alerty dotyczące onboardingu i AML zawierają informację o przyczynie ich wywołania oraz o tym, co jest potrzebne do ich zamknięcia, dzięki czemu weryfikatorzy mogą szybko zamykać proste sprawy.


Jeden rejestr dla każdego organu nadzoru
Zabezpieczona decyzja spełnia wymogi polityki kredytowej, DORA, aktu w sprawie AI oraz RODO jednocześnie. Nic nie musi być tworzone od nowa na potrzeby poszczególnych audytów.
Jeden pakiet. Perspektywa dopasowana do każdej roli.
Doradcy klienta, analitycy, komitety oraz druga linia obrony otrzymują widok tego samego klienta i tej samej dokumentacji dostosowany do swoich zadań.
- Doradca klienta
Klient, wniosek i brakujące elementy. Przygotowane projekty zapytań do klienta.
- Analityk kredytowy
Dokumentacja kredytowa: dane liczbowe ze źródłami, testy zgodności z polityką, wskaźniki oraz projekt rekomendacji.
- Komitet kredytowy
Wnioski oczekujące na decyzję, argumenty za i przeciw oraz przestrzeń do podjęcia decyzji.
- AML i onboarding
Alerty z uzasadnieniem, struktury właścicielskie, trafienia na listach sankcyjnych oraz dowody potrzebne do zamknięcia lub eskalacji sprawy.
- Ryzyko i zgodność (Compliance)
Rejestr systemów AI, incydenty z licznikami czasu DORA oraz zabezpieczone decyzje powiązane z odpowiednimi przepisami.
Od wniosku do zabezpieczonej decyzji.
Każdy wniosek przechodzi tę samą ścieżkę, dzięki czemu każda decyzja pozostawia po sobie taki sam ślad dokumentacyjny.
Przyjęcie wniosku
Online, w oddziale lub przez pośrednika. Pakiet zakłada teczkę i prosi wyłącznie o brakujące informacje.
Poznanie klienta (KYC)
Sprawdzana jest tożsamość, struktura właścicielska oraz listy sankcyjne. Alerty zawierają uzasadnienie i sugerowany kolejny krok.
Budowa dokumentacji kredytowej
Odczytywane są sprawozdania finansowe, księgi i dane bankowe. Dane liczbowe są weryfikowane pod kątem polityki kredytowej wraz z podaniem źródeł.
Decyzja i zabezpieczenie
Decyzję podejmuje osoba lub komitet. Decyzja, materiał dowodowy oraz przepisy, którym odpowiada, są trwale łączone i zabezpieczane.
Ekrany dla każdego działu w banku.
Przykładowe ekrany dla fikcyjnego banku. Ekrany produktu pokazują system główny Nexus, na którym działa pakiet.
Każda liczba ma swoje źródło
Wskaźniki, kowenanty i testy zgodności z polityką znajdują się obok strony dokumentu, z której pochodzą. Jeśli sprawozdanie finansowe i księgi się różnią, pokazywane są obie wartości.
| Test | Wynik | Polityka |
|---|---|---|
| Wskaźnik pokrycia obsługi długu | 1,62x · zaliczony | Min. 1,25x · pkt 5.1 |
| LtV | 58% · zaliczony | Maks. 70% · pkt 5.4 |
| Koncentracja odbiorców | 31% · odstępstwo | Maks. 25% · pkt 7.2 |
| Limit sektorowy | W normie | Produkcja · pkt 9 |
Główny kontrahent ma trzyletnią umowę do 2029 r. z podmiotem publicznym. Sugerowany kowenant zobowiązujący do kwartalnego raportowania koncentracji.
Odstępstwa wymagają wskazania osoby zatwierdzającej.
Alerty, które same się wyjaśniają
Struktury właścicielskie, trafienia na listach sankcyjnych i nietypowe płatności zawierają powód wywołania alertu oraz informację, co pozwoli go zamknąć. Człowiek zamyka sprawę lub ją eskaluje.
| Kontrola | Wynik | Status |
|---|---|---|
| Tożsamość | Członkowie zarządu zweryfikowani przez eID | OK |
| Struktura właścicielska | 2 beneficjentów powyżej 25%, struktura ustalona | OK |
| Screening | Zbieżność nazwiska na liście sankcyjnej, inna data urodzenia | Do weryfikacji |
| Płatności | Trzy przelewy do nowego dostawcy w ciągu 9 dni | Do weryfikacji |
Fałszywe trafienie jest zamykane przez człowieka wraz z uzasadnieniem, które zostaje zachowane w systemie.
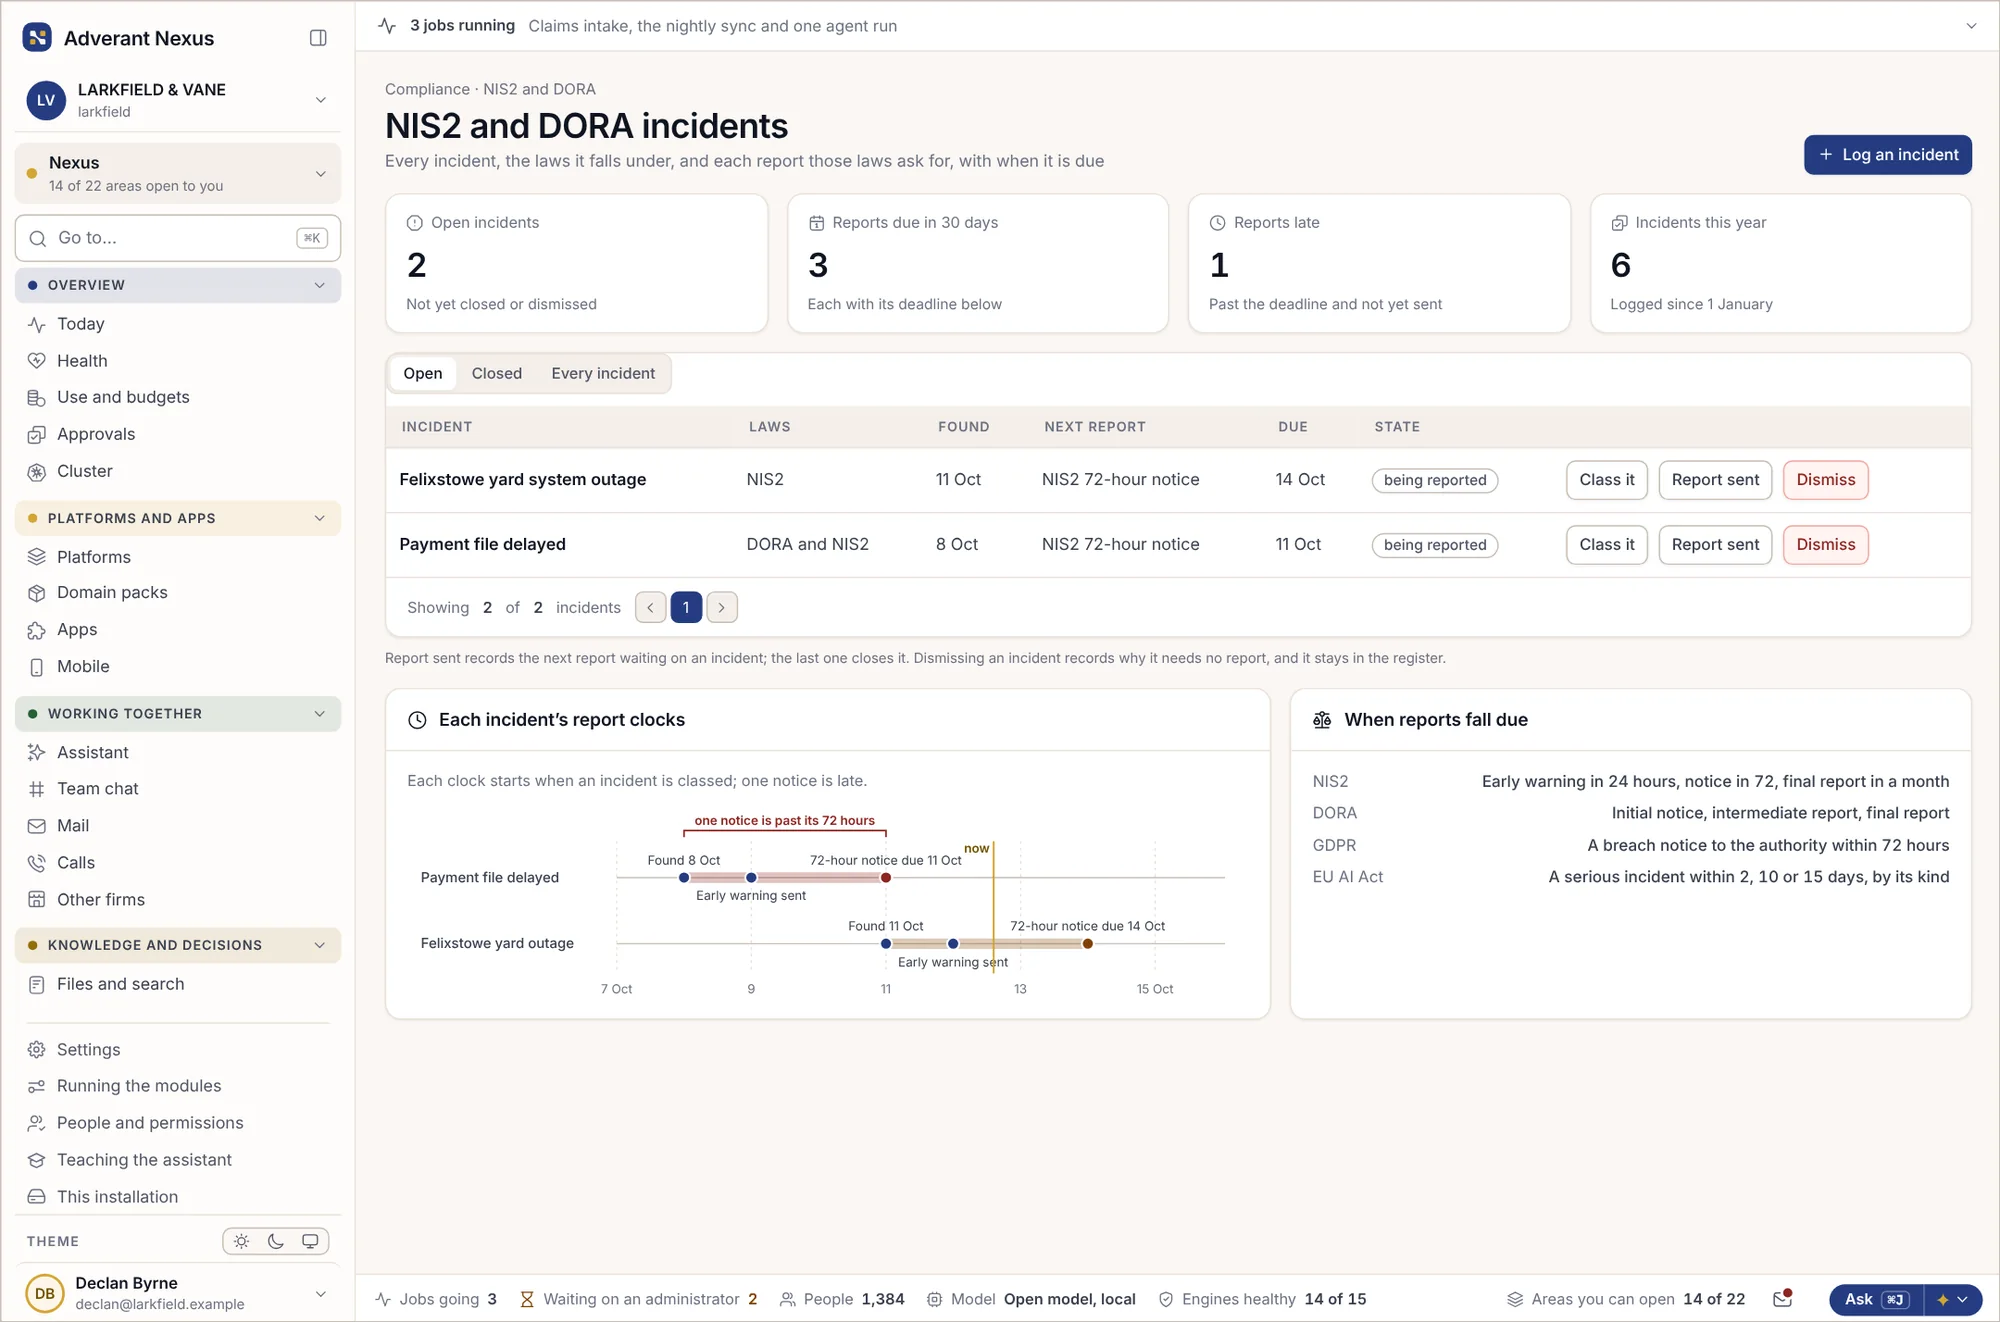
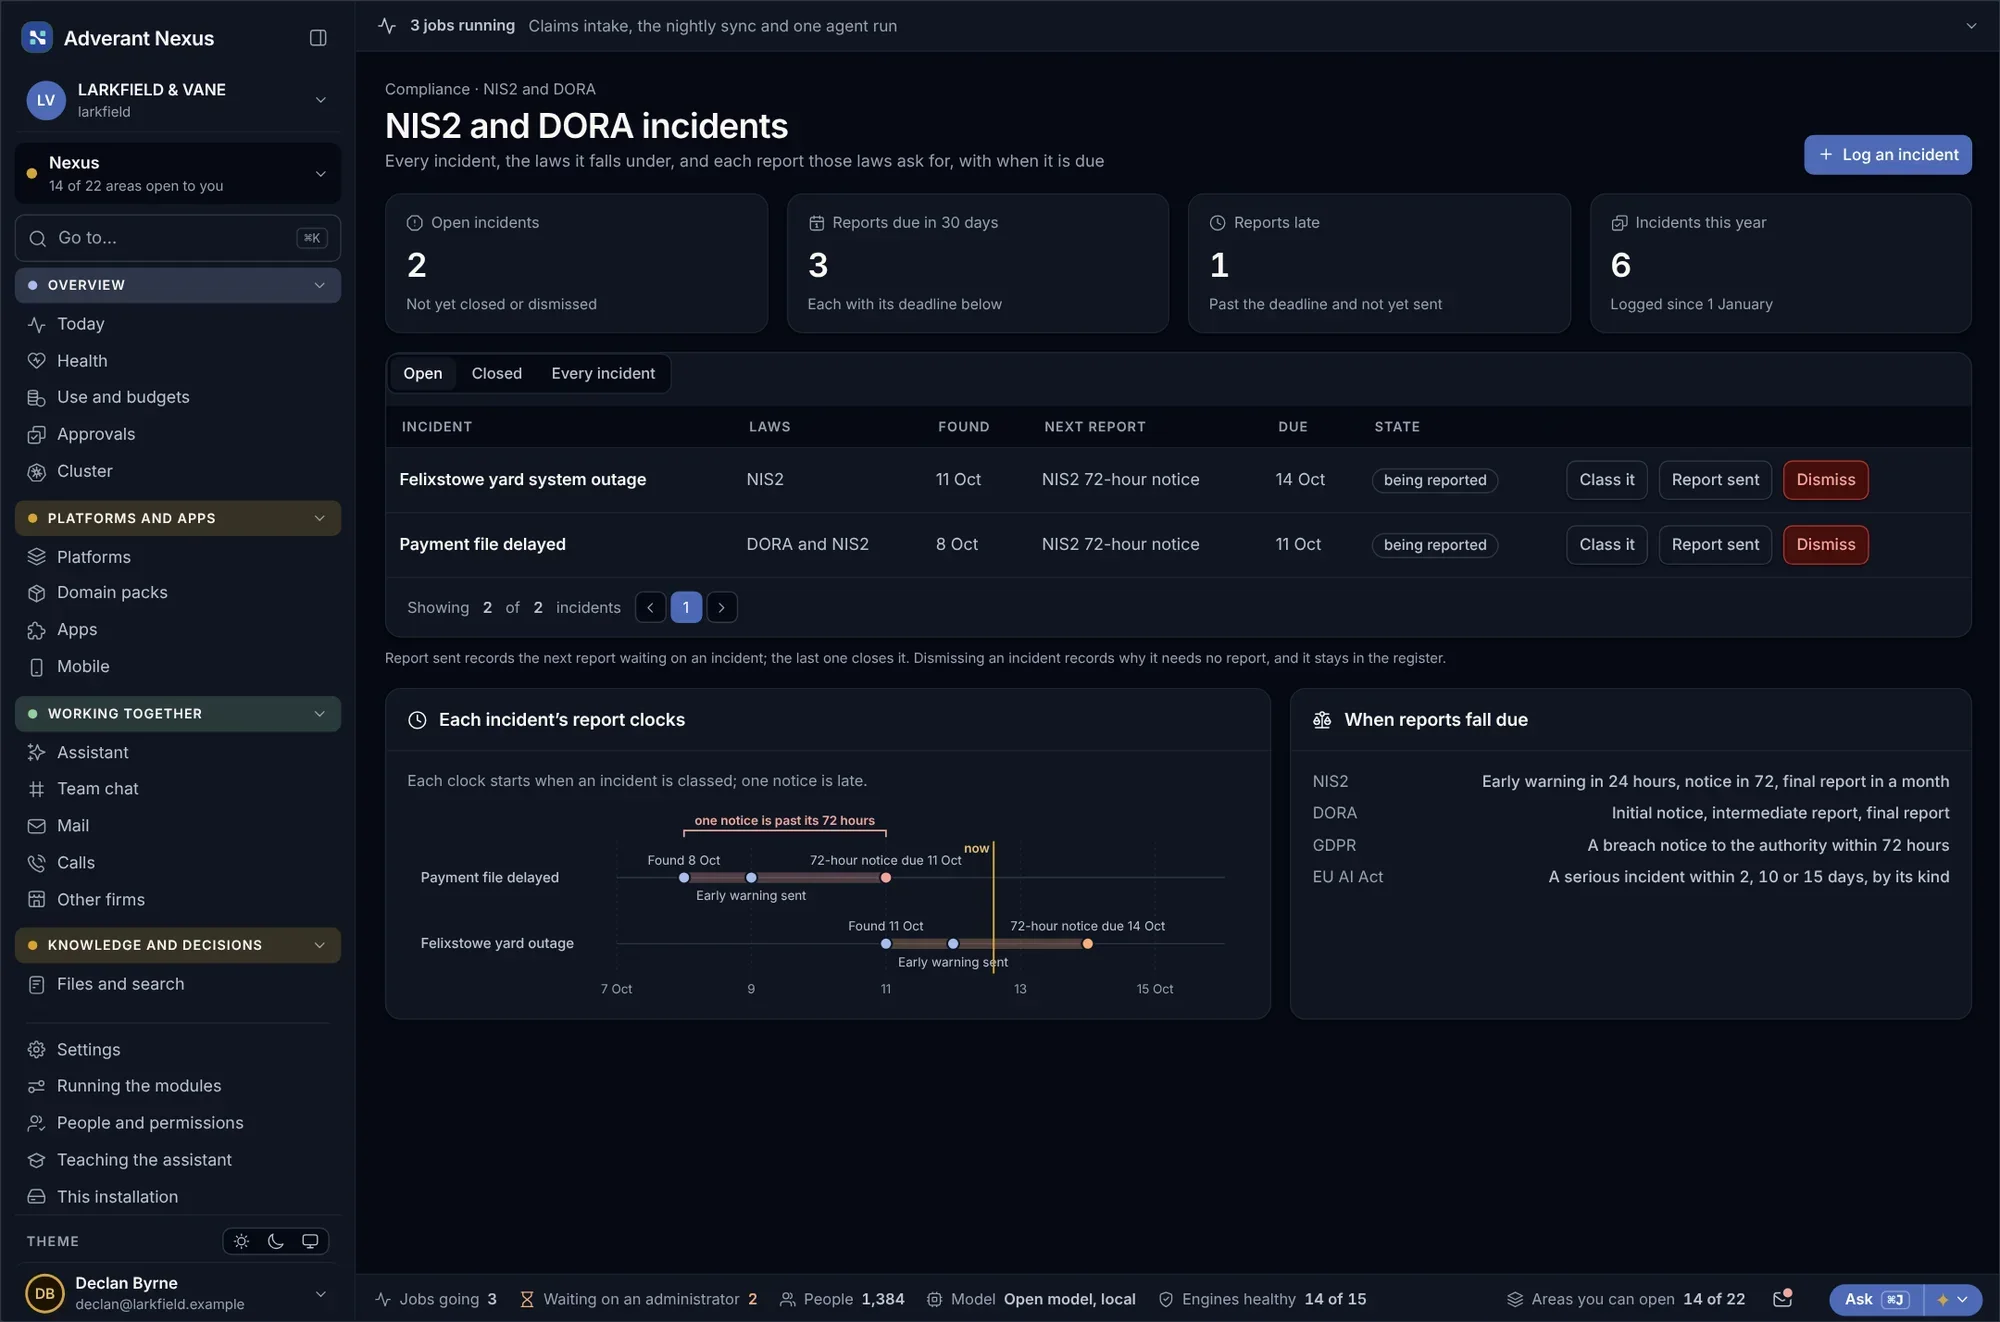
Wszystkie liczniki czasu w jednym miejscu
Gdy wystąpi awaria, pakiet uruchamia odpowiednie liczniki czasu na zgłoszenie, przygotowuje projekty raportów i zachowuje dowody ich terminowego wysłania.
Każde zastosowanie AI, sklasyfikowane
Każde zastosowanie AI w banku jest opisane pod kątem przeznaczenia, klasy ryzyka według aktu w sprawie AI oraz właściciela biznesowego. Scoring kredytowy jest oznaczony jako wysokiego ryzyka, wraz z odpowiednią dokumentacją dowodową.


Każda decyzja kredytowa, zabezpieczona wraz z dokumentacją.
Gdy osoba lub komitet podejmuje decyzję, sama decyzja, dokumentacja, na której się opiera, model, który dokonał oceny, oraz przepisy, którym odpowiada, są trwale łączone i zabezpieczane.
- Kto podjął decyzję, z jakim pełnomocnictwem i limitem
- Wykorzystane dane liczbowe, każda ze wskazaniem strony źródłowej
- Model i jego wersja, które dokonały oceny, oraz dane, do których miały dostęp
- Odstępstwa od polityki oraz osoby, które je zatwierdziły
- Znacznik czasu, poświadczony zewnętrznie poza Adverant
Audyt wewnętrzny, organ nadzoru lub weryfikator klienta mogą sprawdzić pieczęć bez konieczności zakładania konta. Sprawdź weryfikację pieczęci →
Decyzja kredytowa · APP-2026-1187PrzykładPowiązane z przepisami, przed którymi odpowiadają banki.
Każdy opieczętowany zapis jest powiązany z odpowiednimi artykułami przepisów, dzięki czemu dowody są gotowe, zanim zapyta o nie organ nadzoru.
- DORARozporządzenie (UE) 2022/2554Ryzyko ICT, zgłaszanie incydentów, testowanie oraz rejestr dostawców technologii.
- EU AI ActRozporządzenie (UE) 2024/1689, załącznik III pkt 5 lit. b)Ocena zdolności kredytowej osób fizycznych to AI wysokiego ryzyka od 2 grudnia 2027 r. Wykrywanie oszustw nie należy do tej kategorii.
- Przeciwdziałanie praniu pieniędzyRozporządzenie (UE) 2024/1624 (AMLR)Jednolite unijne przepisy dotyczące weryfikacji klientów, obowiązujące od 10 lipca 2027 r.
- Kredyt konsumenckiDyrektywa (UE) 2023/2225Badanie zdolności kredytowej oraz prawo do weryfikacji zautomatyzowanych decyzji przez człowieka, od 20 listopada 2026 r.
- Udzielanie kredytówEBA/GL/2020/06Zasady oceny, zatwierdzania, wyceny i monitorowania kredytów, w tym z użyciem modeli zautomatyzowanych.
- GDPRRozporządzenie (UE) 2016/679 (RODO), art. 22Ograniczenia dotyczące decyzji opartych wyłącznie na zautomatyzowanym przetwarzaniu.
Terminy wynikające z aktu w sprawie sztucznej inteligencji zmienione rozporządzeniem (UE) 2026/1744 (Digital Omnibus), opublikowanym w Dzienniku Urzędowym 24 lipca 2026 r. Materiał nie stanowi porady prawnej. Certyfikacja i opinie prawne pozostają w gestii Państwa oraz Państwa doradców.
Siedem modułów. Jeden spójny rejestr w całym banku.
Każdy moduł działa na tym samym rdzeniu Nexus, dzięki czemu dane klienta, teczka i decyzja są wszędzie identyczne. Otwórz moduł, aby zobaczyć dane wejściowe, wyniki oraz osobę zatwierdzającą.
Przyjmowanie wniosków
Przyjmuje wnioski z internetu, oddziałów i od pośredników oraz zakłada jedną teczkę dla każdego klienta.
- Dane wejściowe
- Formularze, przesłane pliki, pakiety od pośredników
- Wynik
- Teczka z listą braków i projektem wezwania do uzupełnienia
- Zatwierdza
- Doradca klienta
Należyta staranność wobec klienta (CDD)
Weryfikuje tożsamość, strukturę właścicielską oraz listy sankcyjne i zachowuje dowody każdego sprawdzenia.
- Dane wejściowe
- eID, rejestry, listy sankcyjne
- Wynik
- Wyniki weryfikacji wraz z ustaleniami i uzasadnieniem
- Zatwierdza
- Weryfikator ds. onboardingu
Monitorowanie transakcji
Oznacza nietypowe płatności, wskazując wzorzec i stojącą za nimi historię.
- Dane wejściowe
- Płatności, profil klienta
- Wynik
- Alerty z uzasadnieniem i projektem raportu
- Zatwierdza
- Analityk AML, a następnie MLRO
Tworzenie teczki kredytowej
Odczytuje rachunki, księgi i dane bankowe oraz sprawdza je pod kątem zgodności z polityką kredytową banku.
- Dane wejściowe
- Rachunki, księgi, dane z otwartej bankowości
- Wynik
- Teczka kredytowa ze źródłami i testami zgodności z polityką
- Zatwierdza
- Analityk kredytowy
Komitet kredytowy
Obsługuje komitet: dokumenty, argumenty za i przeciw, głosowania oraz decyzję.
- Dane wejściowe
- Teczki kredytowe oczekujące na decyzję
- Wynik
- Decyzja z uzasadnieniem, gotowa do opieczętowania
- Zatwierdza
- Przewodniczący komitetu
Nadzór nad modelami
Rejestruje każdy model scoringowy wraz z jego właścicielem, testami, dryfem i wyjaśnieniami.
- Dane wejściowe
- Modele, wyniki, korekty ręczne
- Wynik
- Dowody na potrzeby zarządzania ryzykiem modeli i aktu w sprawie AI
- Zatwierdza
- Właściciel ryzyka modeli
Rejestr i incydenty DORA
Prowadzi rejestr dostawców i odlicza czas na zgłoszenie w razie awarii.
- Dane wejściowe
- Dostawcy, umowy, incydenty
- Wynik
- Wpisy do rejestru i raporty z potwierdzeniem dotrzymania terminów
- Zatwierdza
- Kierownik ds. ryzyka ICT
Działa tam, gdzie pozwala Państwa organ nadzoru.
Pakiet można uruchomić w naszej chmurze w UE lub we własnym środowisku Kubernetes. Modele mogą pozostać na Państwa własnym sprzęcie.


Nasza chmura w UE
Każdy bank we własnej prywatnej przestrzeni. Dane pozostają w Europie.


Własne centrum danych
We własnym środowisku Kubernetes, obok systemów centralnych banku.


Całkowicie offline
Dla wydzielonych portfeli i wrażliwych operacji bez dostępu do sieci zewnętrznej.


Urządzenie dedykowane
Zabezpieczone urządzenie we własnej szafie serwerowej – dla mniejszych banków i oddziałów.
Pytania zadawane przez banki.
Czy AI zatwierdza kredyty?
Nie. Modele mogą przyznawać punkty, a pakiet może wydawać rekomendacje, ale decyzję podejmuje człowiek lub komitet w ramach uprawnień nadanych przez bank. W zapisie widnieje informacja, kto podjął decyzję.
Czy klient może poprosić o weryfikację przez człowieka?
Tak. Każdy zautomatyzowany krok jest oznaczony, a wniosek o weryfikację otwiera teczkę z pełną historią do rozpatrzenia przez pracownika.
Jak rozwiązanie pomaga spełnić wymogi DORA?
Nexus prowadzi własne wpisy w rejestrze dostawców, rejestruje incydenty oraz dowody z testów, natomiast pakiet przechowuje analogiczne dane dla banku. Raporty są przygotowywane wraz z terminami i dowodami ich wysłania.
Z jakich modeli korzysta rozwiązanie?
Z modeli zatwierdzonych przez bank za pośrednictwem centrali AI. Modele kredytowe mogą pozostać na Państwa własnym sprzęcie i nigdy go nie opuszczać.
Czy rozwiązanie zastępuje nasz system centralny?
Nie. System centralny (core banking) pozostaje głównym źródłem danych. Pakiet odczytuje z niego informacje i zapisuje decyzje zwrotnie tam, gdzie Państwo na to zezwolą.
Czy możemy korzystać z własnej polityki kredytowej?
Tak. Polityka banku jest wprowadzana jako reguły w prostym języku, testowana na historycznych teczkach przed wdrożeniem produkcyjnym oraz wersjonowana.
Inne pakiety
Zobacz pakiet bankowy na własnych dokumentach.
Przekażcie Państwo zanonimizowaną teczkę kredytową lub sprawę z procesu onboardingu. Pokażemy, jak przebiega jej kompleksowa obsługa w systemie Nexus.