

HONESTAS. Dalla prima chiamata a una decisione sul sinistro sigillata.
HONESTAS è la nostra piattaforma assicurativa, basata su Nexus. Legge la denuncia di sinistro, la polizza e ogni perizia, indica l'origine di ogni dato e segnala le anomalie. Una persona fisica identificata prende la decisione e il relativo fascicolo viene sigillato.
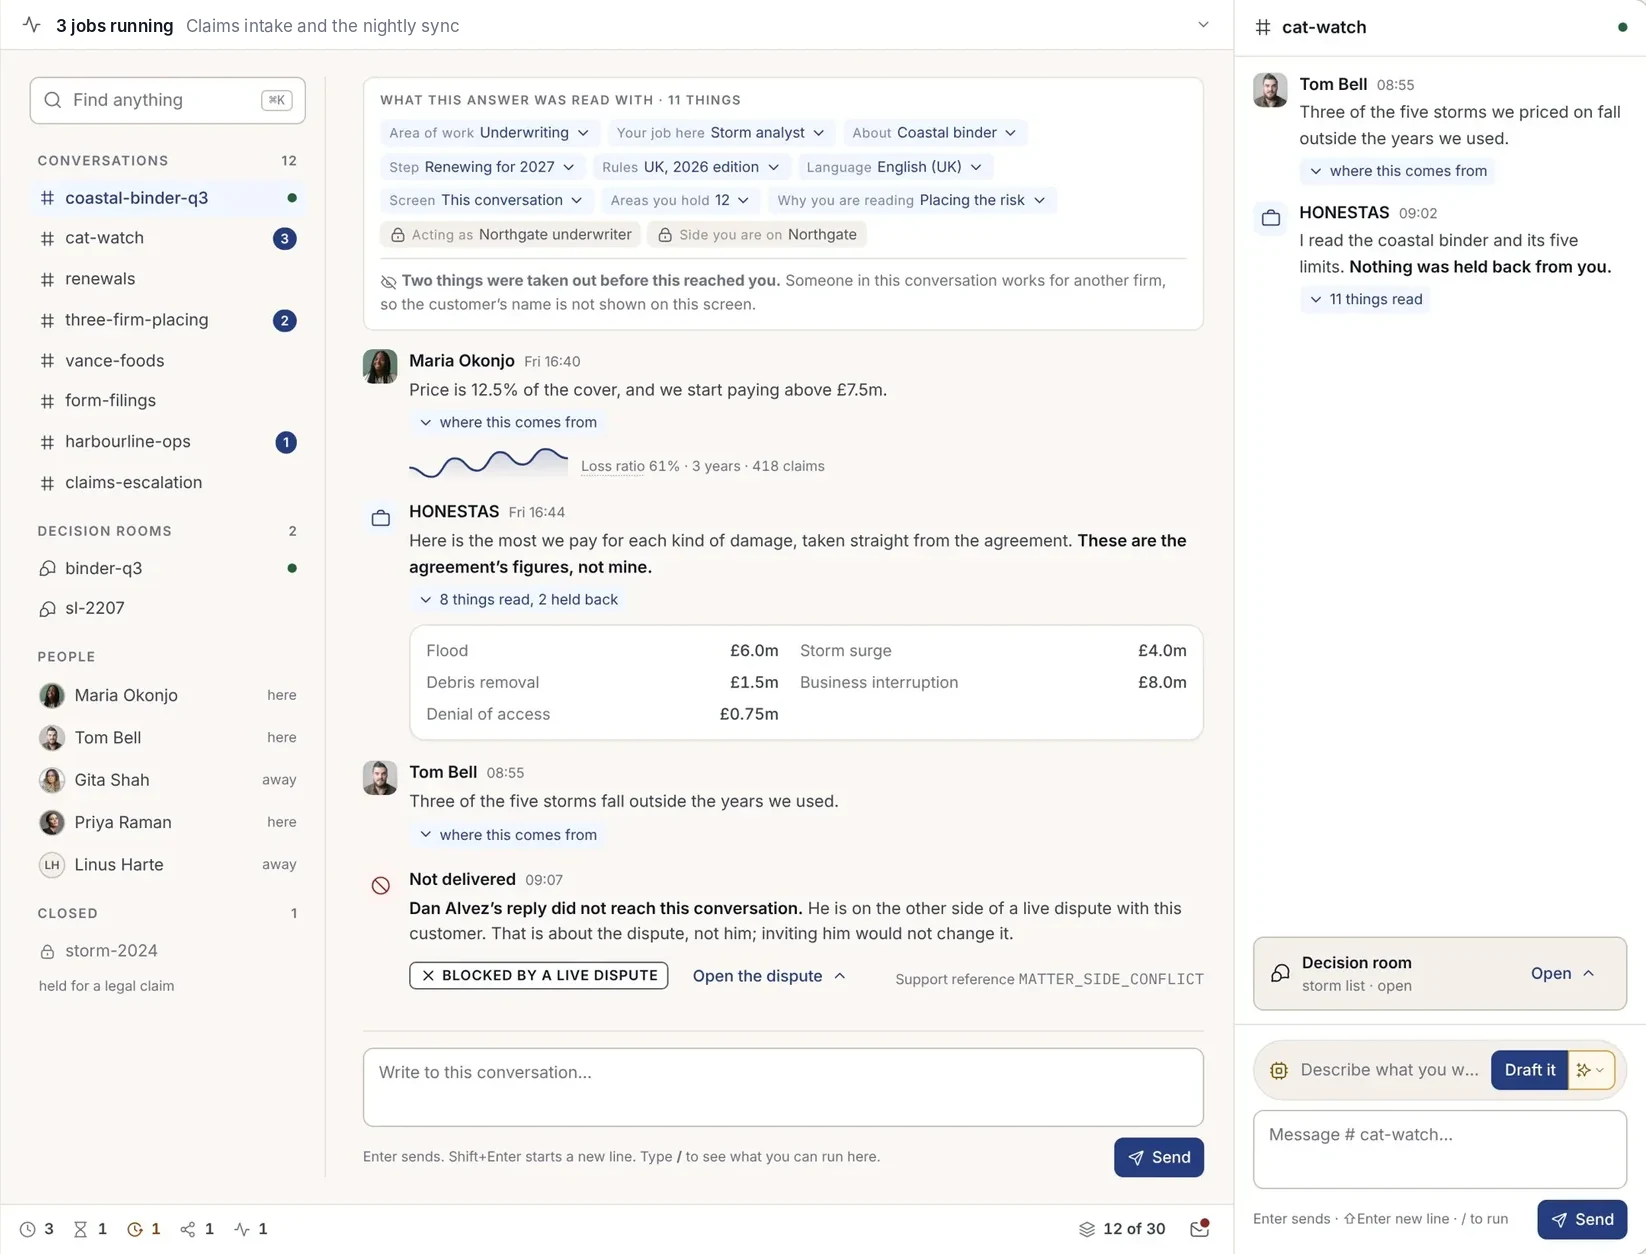
Sinistri più rapidi. Decisioni difendibili.
Gran parte della giornata di un liquidatore trascorre cercando e leggendo documenti. HONESTAS si occupa della ricerca e della lettura, lasciando il giudizio alle persone.


Ogni fatto mostra la propria fonte
Le risposte citano il testo di polizza, la relazione del perito e le foto, indicando la pagina esatta. Se due documenti discordano, vengono riportati entrambi.
Indicatori di frode che segnalano, non puniscono
I collegamenti tra sinistri, persone e indirizzi vengono mostrati come indicatori motivati. Nessun sinistro viene respinto da un modello.


Un registro verificabile dall'autorità di vigilanza
Chi ha deciso, su quali prove, in base a quali norme. Sigillato al momento della decisione e verificabile senza bisogno di un account.
Un solo pacchetto. Una vista per ogni ruolo.
Lo stesso sinistro appare diverso a seconda di chi lo esamina. Ogni vista mostra ciò che serve a quel ruolo e nasconde ciò che non dovrebbe vedere.
- Liquidatore
Il sinistro, la polizza, ogni documento e una bozza del passo successivo. Risposte alle domande corredate dalle fonti.
- Responsabile sinistri
Sinistri in attesa di decisione, comitati decisionali da presiedere e le motivazioni dietro ogni raccomandazione.
- Investigatore antifrode
Indicatori trasversali ai sinistri: telefoni, indirizzi, riparatori e conti bancari condivisi, su un grafo e su una mappa.
- Sottoscrittore
Cosa rivelano i sinistri su un portafoglio assicurativo, con le clausole che li hanno determinati.
- Compliance e audit
Registrazioni sigillate, le normative a cui ciascuna risponde e pacchetti probatori per l'autorità di vigilanza.
Quattro passaggi. Sempre lo stesso rigore.
Ogni sinistro segue lo stesso percorso, lasciando sempre lo stesso tipo di traccia documentale.
Ricevi il primo contatto
Il cliente chiama, scrive o usa l'app. HONESTAS apre il sinistro, verifica la polizza e richiede solo gli elementi mancanti.
Raccogli i fatti
Perizie, foto, fatture e dati meteo vengono letti e archiviati. Ogni dato mantiene un collegamento alla propria fonte.
Verifica e valuta
Gli indicatori di frode e i dubbi sulla copertura vengono sollevati con le relative motivazioni. Per i casi più complessi, una sessione decisionale esamina gli elementi a favore e contro.
Decisione e sigillo
Una persona identificata prende la decisione. La decisione, le prove e le norme di riferimento vengono sigillate insieme.
Progettato per chi gestisce i sinistri.
Schermate reali di HONESTAS, con dati di esempio di una compagnia assicurativa fittizia.
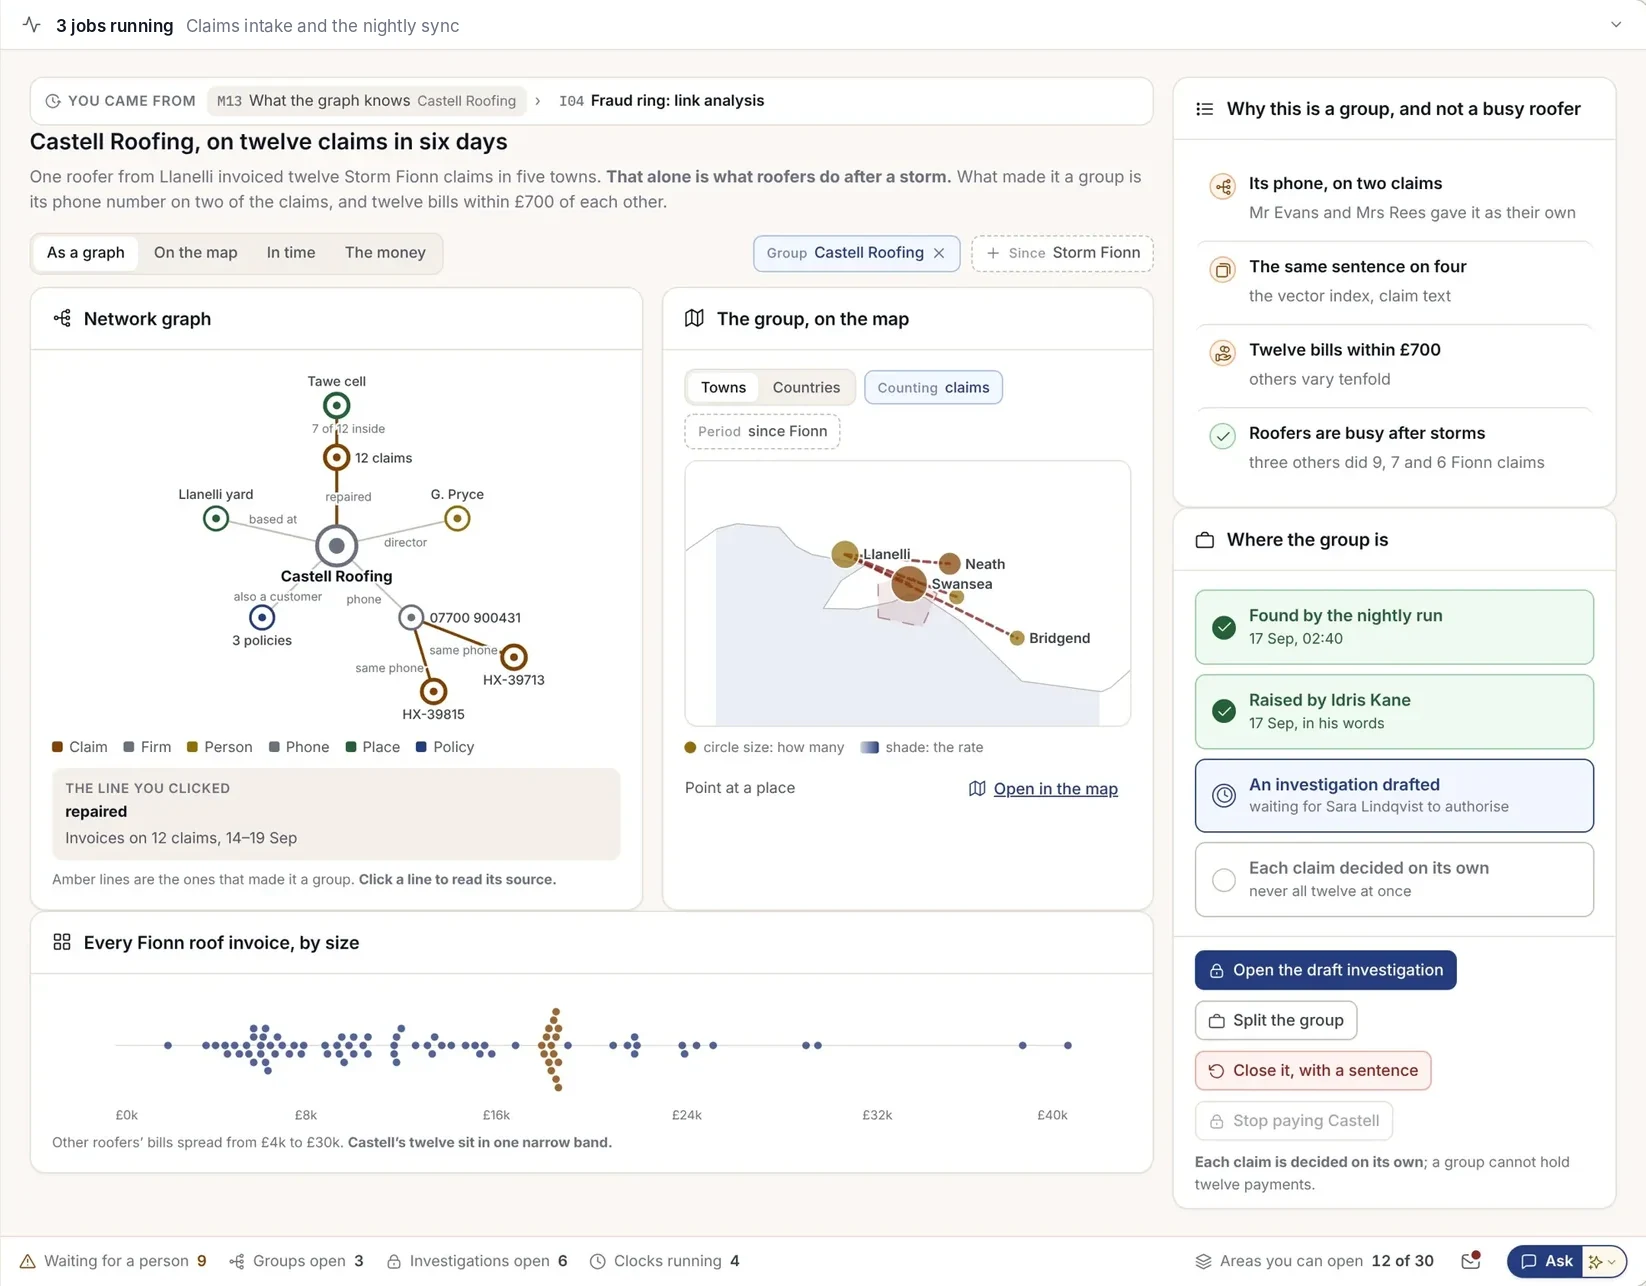
Indicatori motivati
Un lattoniere presente in dodici sinistri in sei giorni. HONESTAS mostra il collegamento, il motivo per cui è rilevante e i sinistri coinvolti, preparando una bozza di indagine. Una persona decide se avviarla.
Ogni sinistro sul territorio reale
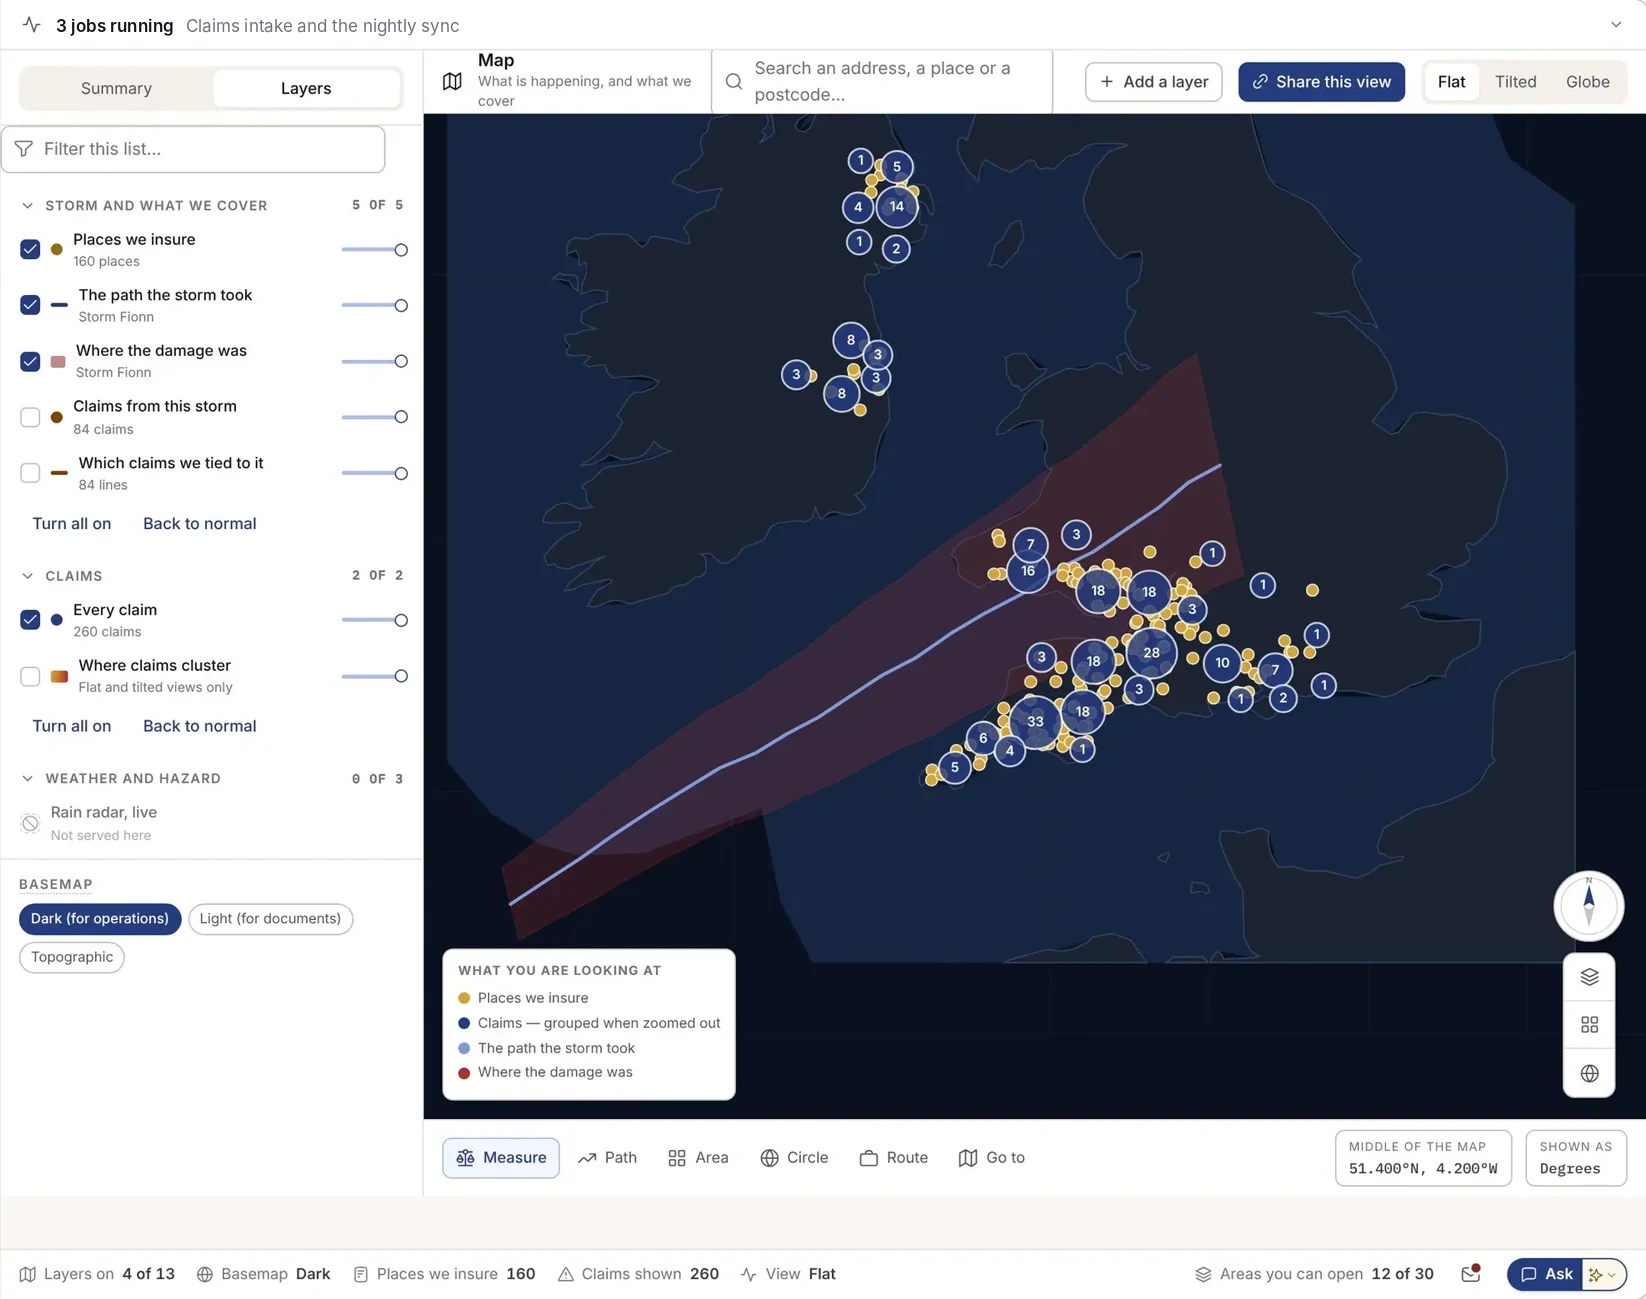
Dopo una tempesta, ogni sinistro, polizza e riparatore appare sulla mappa insieme alla traiettoria dell'evento. Individua gli accumuli, pianifica i sopralluoghi e lavora offline sul campo.
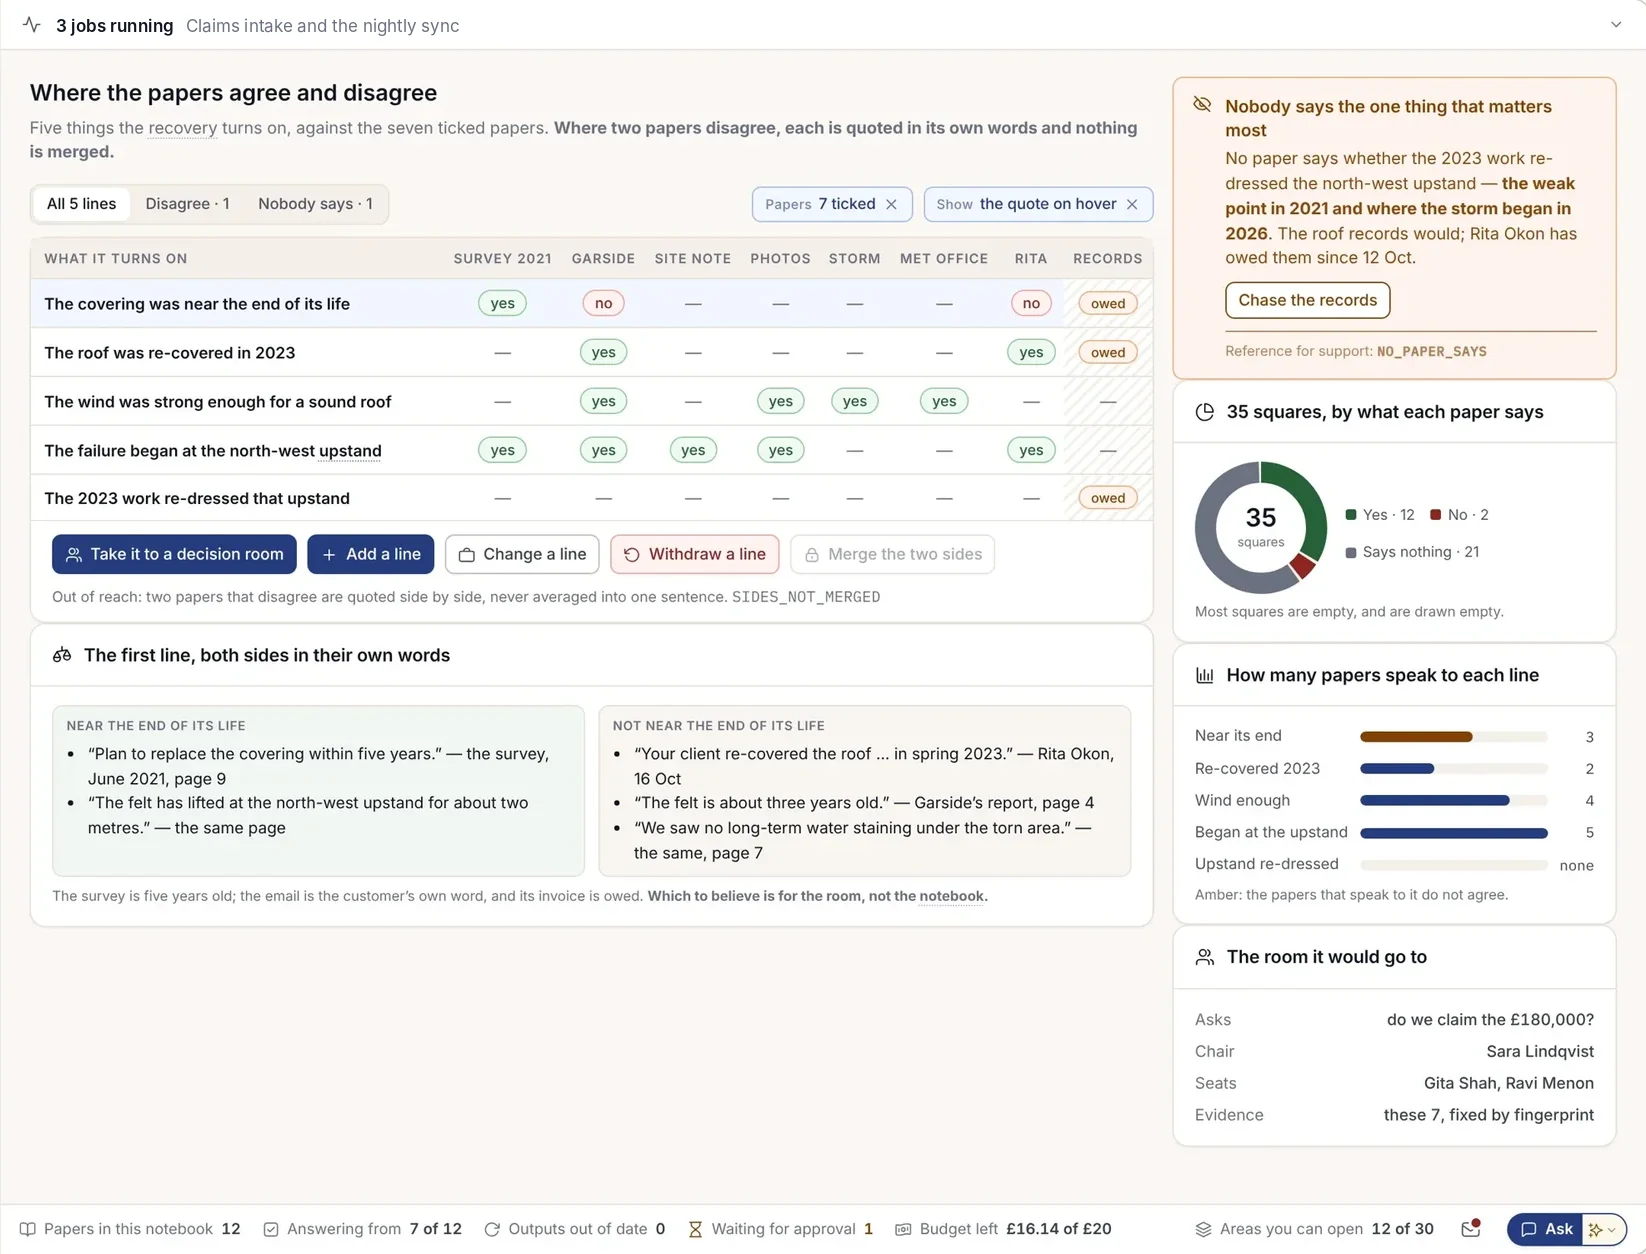
Dove i documenti discordano
Poni un'unica domanda alla relazione del perito, al sopralluogo e alle foto. Ogni riga della risposta rimanda alla pagina esatta. Le discrepanze sono mostrate fianco a fianco, con le parole esatte di ciascun documento.
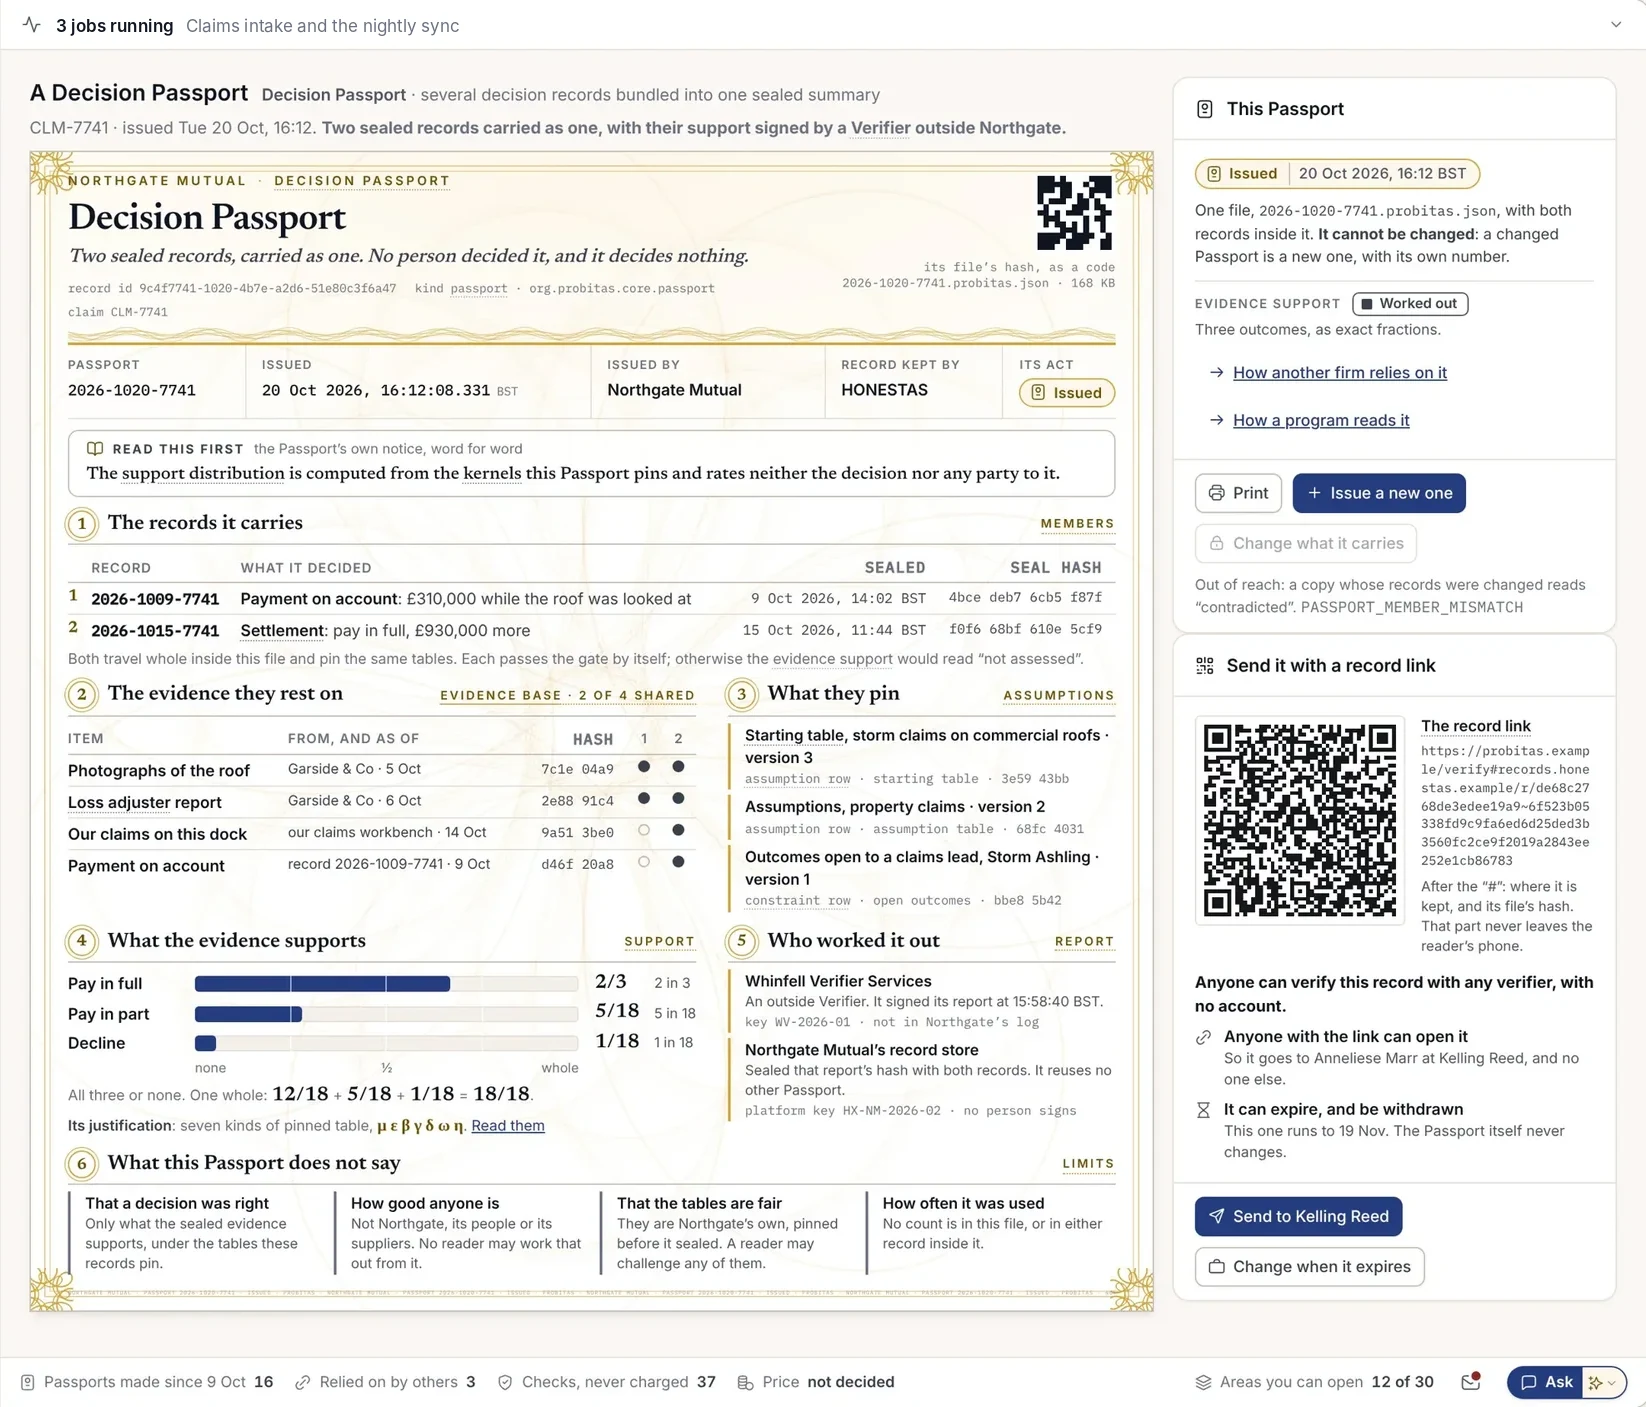
La decisione, con la sua prova
Il passaporto decisionale raccoglie le registrazioni sigillate alla base di una decisione. Chiunque abbia il link può verificare che non abbia subito modifiche dal momento dell'apposizione del sigillo.
Ogni decisione, sigillata con le relative prove.
Quando una persona decide su un sinistro, HONESTAS sigilla in un unico registro la decisione, le prove su cui si fonda e le norme a cui risponde. Nessuno può modificarlo in seguito senza lasciare traccia, nemmeno noi.
- Chi ha deciso, in quale ruolo e quando
- I fatti utilizzati, ciascuno con il link alla propria fonte
- Quale IA ha fornito supporto, con quale modello e quali documenti era autorizzata a leggere
- Le norme a cui risponde la decisione, articolo per articolo
- La marca temporale, attestata all'esterno di Adverant
Un'autorità di vigilanza, un revisore o un riassicuratore può verificare il sigillo senza bisogno di un account. Prova la verifica del sigillo →
Decisione sul sinistro · CLM-2026-4471EsempioMappato sulle norme a cui rispondono le compagnie assicurative.
HONESTAS collega ogni registrazione sigillata agli articoli normativi pertinenti, così le prove sono pronte prima ancora che vengano richieste.
- Solvency IIDirettiva 2009/138/CE, come modificata dalla (UE) 2025/2Governance, gestione del rischio e segnalazioni. Le norme revisionate si applicano dal 30 gennaio 2027.
- Distribuzione assicurativaDirettiva (UE) 2016/97 (IDD)Agire in modo onesto, imparziale e nel migliore interesse del cliente, conservando la documentazione che lo dimostra.
- DORARegolamento (UE) 2022/2554Rischio TIC, segnalazione degli incidenti e registro dei fornitori tecnologici.
- EU AI ActRegolamento (UE) 2024/1689, Allegato III, punto 5, lettera c)La valutazione del rischio e la determinazione dei prezzi nelle assicurazioni vita e salute costituiscono IA ad alto rischio a partire dal 2 dicembre 2027.
- GDPRRegolamento (UE) 2016/679Finalità, accesso, cancellazione e ubicazione dei dati dei richiedenti.
- Parere dell'EIOPA sull'IAParere sulla governance dell'IA e sulla gestione dei rischi, agosto 2025Le aspettative delle autorità di vigilanza in merito a equità, spiegabilità e sorveglianza umana dell'IA nel settore assicurativo.
Date del regolamento sull'IA come modificate dal Regolamento (UE) 2026/1744, il Digital Omnibus, pubblicato nella Gazzetta ufficiale il 24 luglio 2026. Non costituisce consulenza legale. Certificazioni e pareri legali restano tra voi e i vostri consulenti.
Otto moduli. Un'unica piattaforma per i sinistri.
Ogni modulo si basa sullo stesso nucleo Nexus, condividendo così un unico registro, un unico set di autorizzazioni e un'unica mappa. Apri un modulo per vedere i dati in ingresso, i risultati in uscita e chi appone la firma.
Prima denuncia di sinistro (FNOL)
Riceve la denuncia per telefono, web, app o email, verifica la copertura e richiede solo gli elementi mancanti.
- In ingresso
- Chiamate, moduli, email, foto
- In uscita
- Un sinistro aperto con copertura verificata e l'elenco di ciò che manca
- Approva
- Liquidatore
Lettore di documenti
Legge perizie, fatture, sopralluoghi e foto, archiviando ogni dato con un link alla pagina corrispondente.
- In ingresso
- PDF, scansioni, immagini, fogli di calcolo
- In uscita
- Fatti corredati dalle fonti e punti di discordanza tra i documenti
- Approva
- Nessuno: si limita ad archiviare i fatti
Verifica della copertura
Confronta i fatti con il testo di polizza e le appendici, elaborando una valutazione preliminare della copertura.
- In ingresso
- Testo di polizza, scheda di polizza, fatti
- In uscita
- Un quadro della copertura con le clausole determinanti
- Approva
- Liquidatore
Segnali di frode
Cerca collegamenti tra sinistri, persone, telefoni, indirizzi, riparatori e conti bancari.
- In ingresso
- Storico dei sinistri, dati di terze parti autorizzati
- In uscita
- Indicatori motivati e una bozza di indagine
- Approva
- Investigatore antifrode
Sale decisionali
Per i sinistri di maggiore entità o contestati, l'IA argomenta a favore e contro la liquidazione, e un presidente delibera.
- In ingresso
- Il fascicolo del sinistro e le questioni oggetto di controversia
- In uscita
- Una delibera motivata, pronta per il sigillo
- Approva
- Presidente, solitamente il responsabile sinistri
Pagamenti e recuperi
Prepara i pagamenti, le riserve e le pratiche di surrogazione una volta sigillata la decisione.
- In ingresso
- Decisione sigillata, coordinate bancarie
- In uscita
- Una richiesta di pagamento e un fascicolo di recupero
- Approva
- Due persone, secondo il principio del doppio controllo
App clienti
Un'app personalizzata con il proprio marchio che consente agli assicurati di denunciare un sinistro, seguirne lo stato e parlare con un operatore.
- In ingresso
- Il tuo marchio, i tuoi prodotti
- In uscita
- Una vetrina digitale per ciascun marchio, creata a partire da un unico modello
- Approva
- Marketing e compliance
Pacchetti di prove
Raccoglie le registrazioni sigillate e le associa alle normative per autorità di vigilanza, revisori e riassicuratori.
- In ingresso
- Registrazioni sigillate
- In uscita
- Un pacchetto in cui ogni registrazione è verificabile
- Approva
- Responsabile compliance
Funziona dove l'autorità di si aspetta l'autorità di vigilanza.
Esegui HONESTAS nel nostro cloud UE o nel tuo data center. I periti possono utilizzarlo direttamente sul campo.


Il nostro cloud UE
Ogni assicuratore nel proprio spazio privato. I dati restano in Europa.


Il vostro data center
Sul vostro Kubernetes, accanto ai sistemi di gestione polizze.


Completamente offline
Per captive e portafogli sensibili che non possono connettersi all'esterno.
Sul campo
I periti continuano a lavorare dopo una tempesta anche senza rete e sincronizzano i dati in seguito.
Le domande degli assicuratori.
L'IA decide sui sinistri?
No. HONESTAS legge, archivia, verifica e prepara bozze. Ogni sinistro è deciso da una persona identificata, e il registro mostra esattamente chi è stato.
Può funzionare con i nostri sistemi di gestione polizze e sinistri?
Sì. HONESTAS si collega ai vostri sistemi di polizze, sinistri e pagamenti e ne legge i dati. I vostri sistemi core rimangono la fonte ufficiale per la polizza.
Come si garantisce l'equità degli indicatori di frode?
Gli indicatori sono sempre motivati e non respingono mai un sinistro da soli. Su ogni tipo di indicatore vengono eseguiti controlli per rilevare distorsioni, e potete verificare la percentuale di esattezza di ciascuno.
Quali modelli utilizza?
I modelli che approvate, tramite la centrale di controllo IA. Può trattarsi di un vostro modello sul vostro hardware o di un modello in hosting in un'area geografica da voi autorizzata.
Il richiedente può sapere il motivo della nostra decisione?
Sì. Ogni decisione è accompagnata da una motivazione in linguaggio chiaro tratta dal registro sigillato, che potete includere nella lettera di esito.
Copre anche la sottoscrizione?
Sì. I sottoscrittori vedono cosa indicano i sinistri su un portafoglio, e i piazzamenti con altre imprese avvengono dietro barriere informative, così ogni società vede solo la propria quota.
Altri pacchetti
Provate HONESTAS sui vostri sinistri.
Portate una tipologia di sinistro che volete velocizzare. Vi mostreremo come viene gestita in HONESTAS, dall'inizio alla fine.