

Credito, onboarding e DORA. Risposte dagli stessi dati.
Il pacchetto per il banking legge le domande, i bilanci e i fascicoli dei clienti, prepara la pratica di credito e le verifiche, e mostra l'origine di ogni cifra. Le decisioni sul credito restano alle persone e ciascuna viene sigillata con le relative prove.
- Importo
- 250.000 EUR
- Durata
- 5 anni
- Finalità
- Nuova linea CNC
- Sicurezza
- Garanzia su macchinari
- Ricavi
- 3,1 mln EUR, +12%
- EBITDA
- 410.000 EUR
- Copertura del servizio del debito
- 1.62x
- Arretrati
- Nessuno in 36 mesi
Il flusso di cassa copre le nuove rate con ampio margine1. Il cliente principale rappresenta il 31% del fatturato2, oltre il limite della policy del 25%3.
Il modello assegna il punteggio. Una persona decide. Il richiedente può chiedere una revisione umana.
Pratiche migliori. Decisioni solide.
Gli analisti passano giorni a raccogliere cifre che esistono già. Il pacchetto le raccoglie, ne cita le fonti e le verifica rispetto alla vostra policy, così le persone possono dedicare il proprio tempo alla valutazione.


Pratiche di credito che citano le fonti
Ogni numero nella pratica rimanda alla pagina del bilancio o del partitario da cui proviene e alla policy rispetto alla quale viene verificato.


Verifiche sui clienti motivate
Le segnalazioni di onboarding e AML indicano il motivo per cui sono scattate e cosa serve per risolverle, così i revisori possono chiudere rapidamente i casi più semplici.


Un unico registro per ogni autorità di vigilanza
La decisione sigillata risponde contemporaneamente alla policy del credito, a DORA, al regolamento sull'IA e al GDPR. Non occorre ricostruire nulla per i singoli audit.
Un solo pacchetto. Una vista per ogni ruolo.
I gestori, gli analisti, i comitati e il controllo di secondo livello hanno ciascuno una vista sullo stesso cliente e sulla stessa pratica.
- Gestore della relazione
Il cliente, la domanda e ciò che manca ancora. Bozze di richieste per il cliente.
- Analista del credito
La pratica di credito: cifre con le relative fonti, verifiche della policy, indici e bozza di proposta.
- Comitato crediti
Le pratiche in attesa di decisione, gli elementi a favore e contro, e uno spazio per deliberare.
- AML e onboarding
Segnalazioni motivate, catene proprietarie, riscontri nelle liste di controllo e le prove per chiudere o scalare il caso.
- Rischi e conformità
Il registro IA, gli incidenti con le scadenze DORA e le decisioni sigillate associate alle norme.
Dalla domanda a una decisione sigillata.
Ogni domanda segue lo stesso percorso, così ogni decisione lascia lo stesso tipo di traccia.
Acquisizione della domanda
Online, in filiale o tramite un intermediario. Il pacchetto apre una pratica e chiede solo ciò che manca.
Adeguata verifica del cliente
Vengono verificati l'identità, gli assetti proprietari e le liste di controllo. Le segnalazioni riportano la motivazione e il passaggio successivo suggerito.
Creazione della pratica di credito
Vengono letti bilanci, partitari e dati bancari. Le cifre vengono verificate rispetto alla vostra policy del credito, indicando le fonti.
Decisione e sigillo
Una persona o un comitato decide. La decisione, le prove e le norme a cui risponde vengono sigillate insieme.
Schermate per ogni ufficio della banca.
Schermate di esempio con una banca fittizia. Le schermate del prodotto mostrano il sistema centrale Nexus su cui si basa il pacchetto.
Ogni cifra ha una fonte
Indici, covenant e verifiche della policy sono affiancati alla pagina da cui provengono. Se il bilancio e il partitario non coincidono, vengono mostrati entrambi.
| Verifica | Esito | Policy |
|---|---|---|
| Copertura del servizio del debito | 1,62x · superato | Min 1,25x · sez. 5.1 |
| Loan to value | 58% · superato | Max 70% · sez. 5.4 |
| Concentrazione clienti | 31% · eccezione | Max 25% · sez. 7.2 |
| Limite di settore | Entro i limiti | Manifatturiero · sez. 9 |
Il cliente principale ha un contratto triennale fino al 2029 con un ente pubblico. Si suggerisce un covenant per rendicontare la concentrazione ogni trimestre.
Le eccezioni richiedono un approvatore designato.
Segnalazioni che si spiegano da sé
Catene proprietarie, riscontri nelle liste di controllo e pagamenti anomali sono accompagnati dal motivo per cui sono scattati e da ciò che serve per risolverli. Una persona chiude o scala il caso.
| Verifica | Esito | Stato |
|---|---|---|
| Identità | Amministratori verificati tramite eID | Regolare |
| Titolarità | 2 titolari oltre il 25%, catena ricostruita | Regolare |
| Screening | Omonimia in una lista di sanzioni, data di nascita diversa | Da esaminare |
| Pagamenti | Tre bonifici verso un nuovo fornitore in 9 giorni | Da esaminare |
Un falso positivo viene chiuso da una persona, con una motivazione che viene conservata.
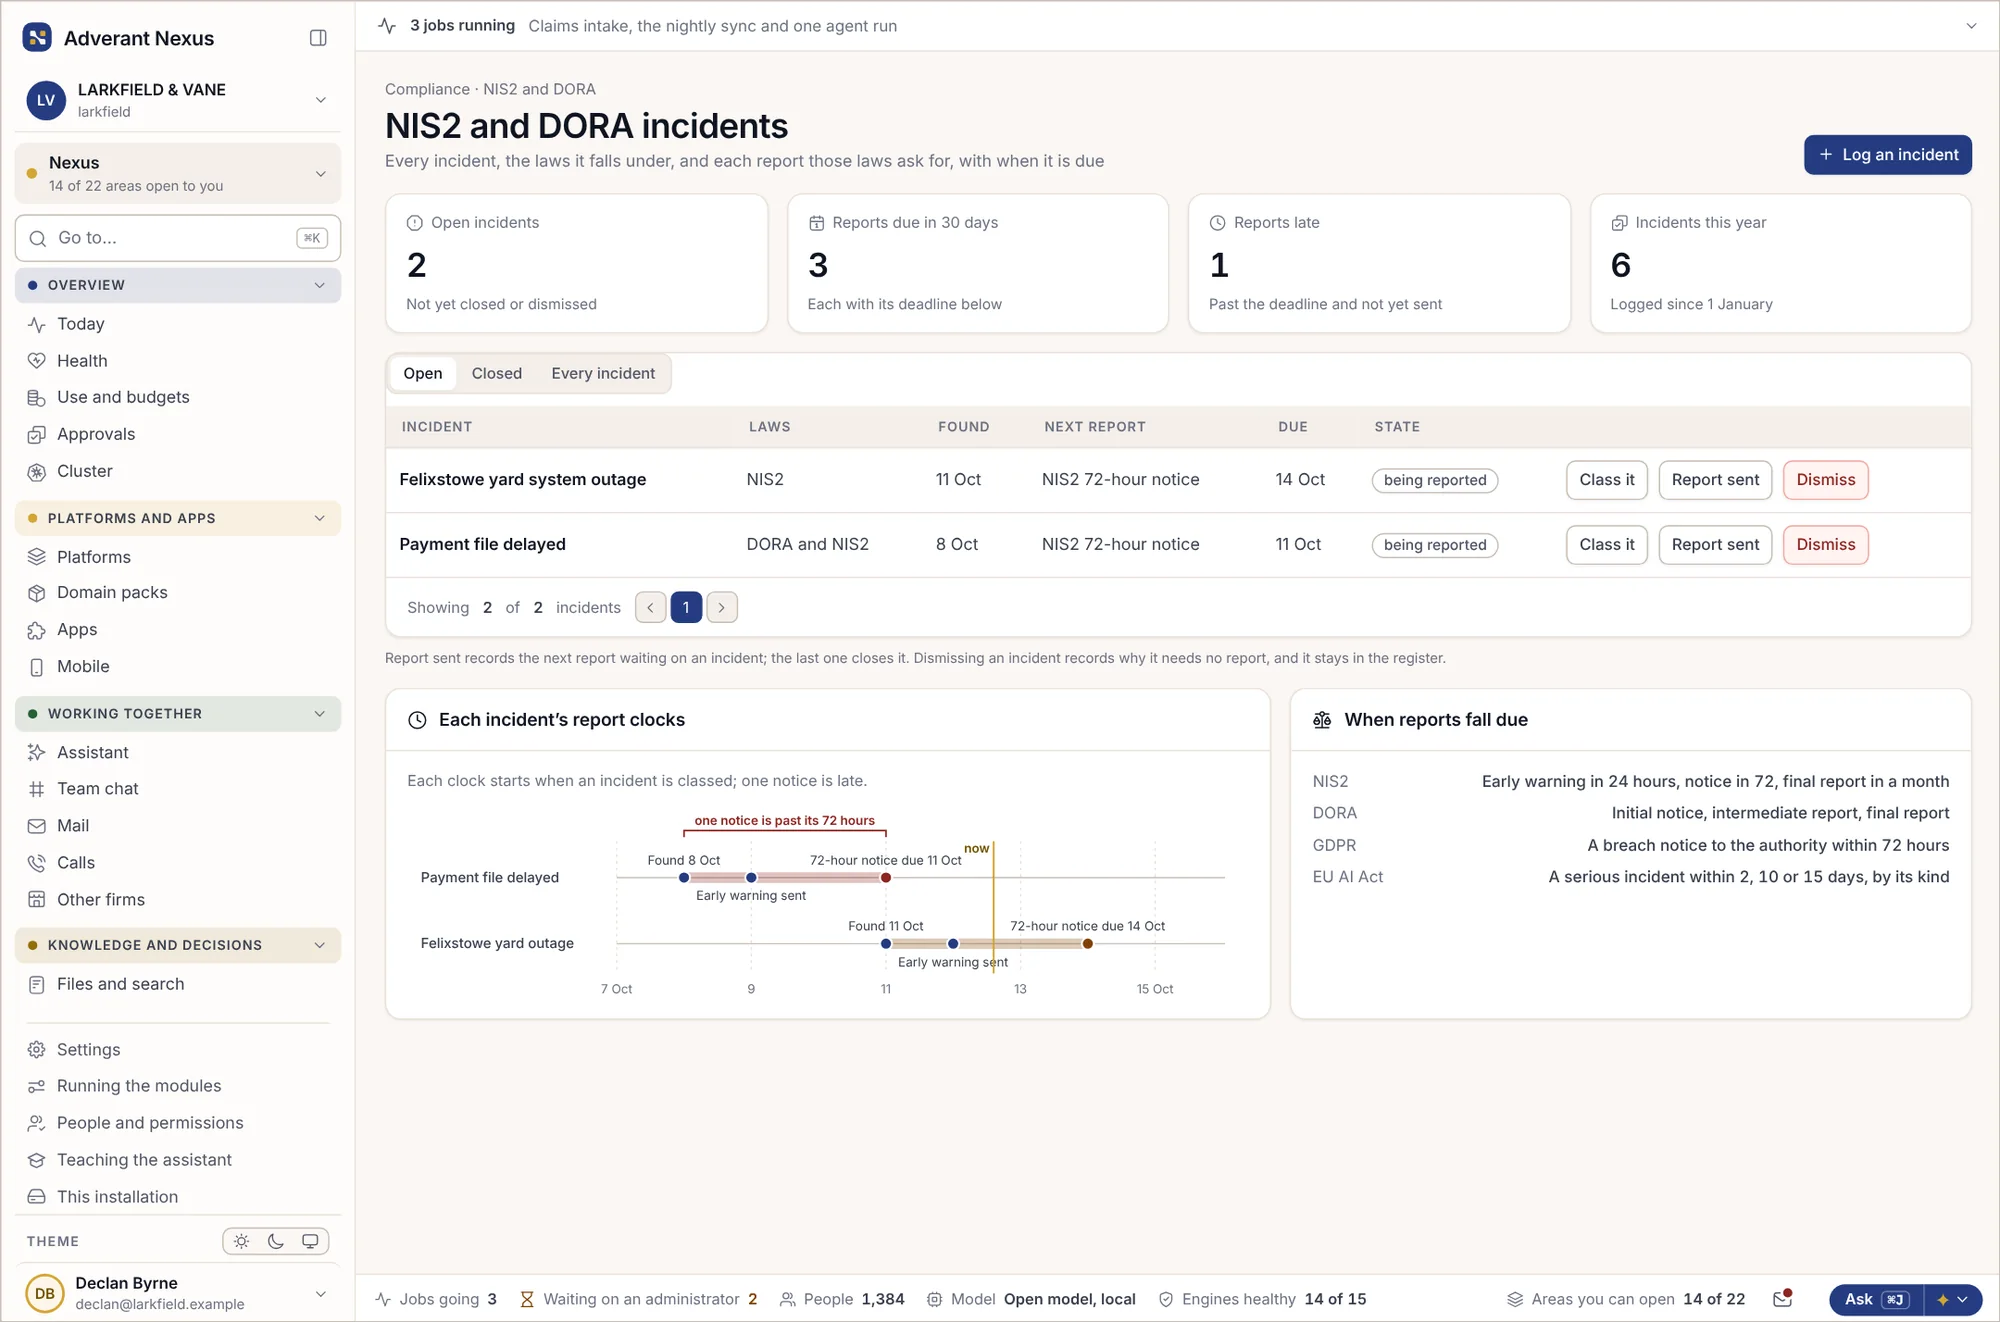
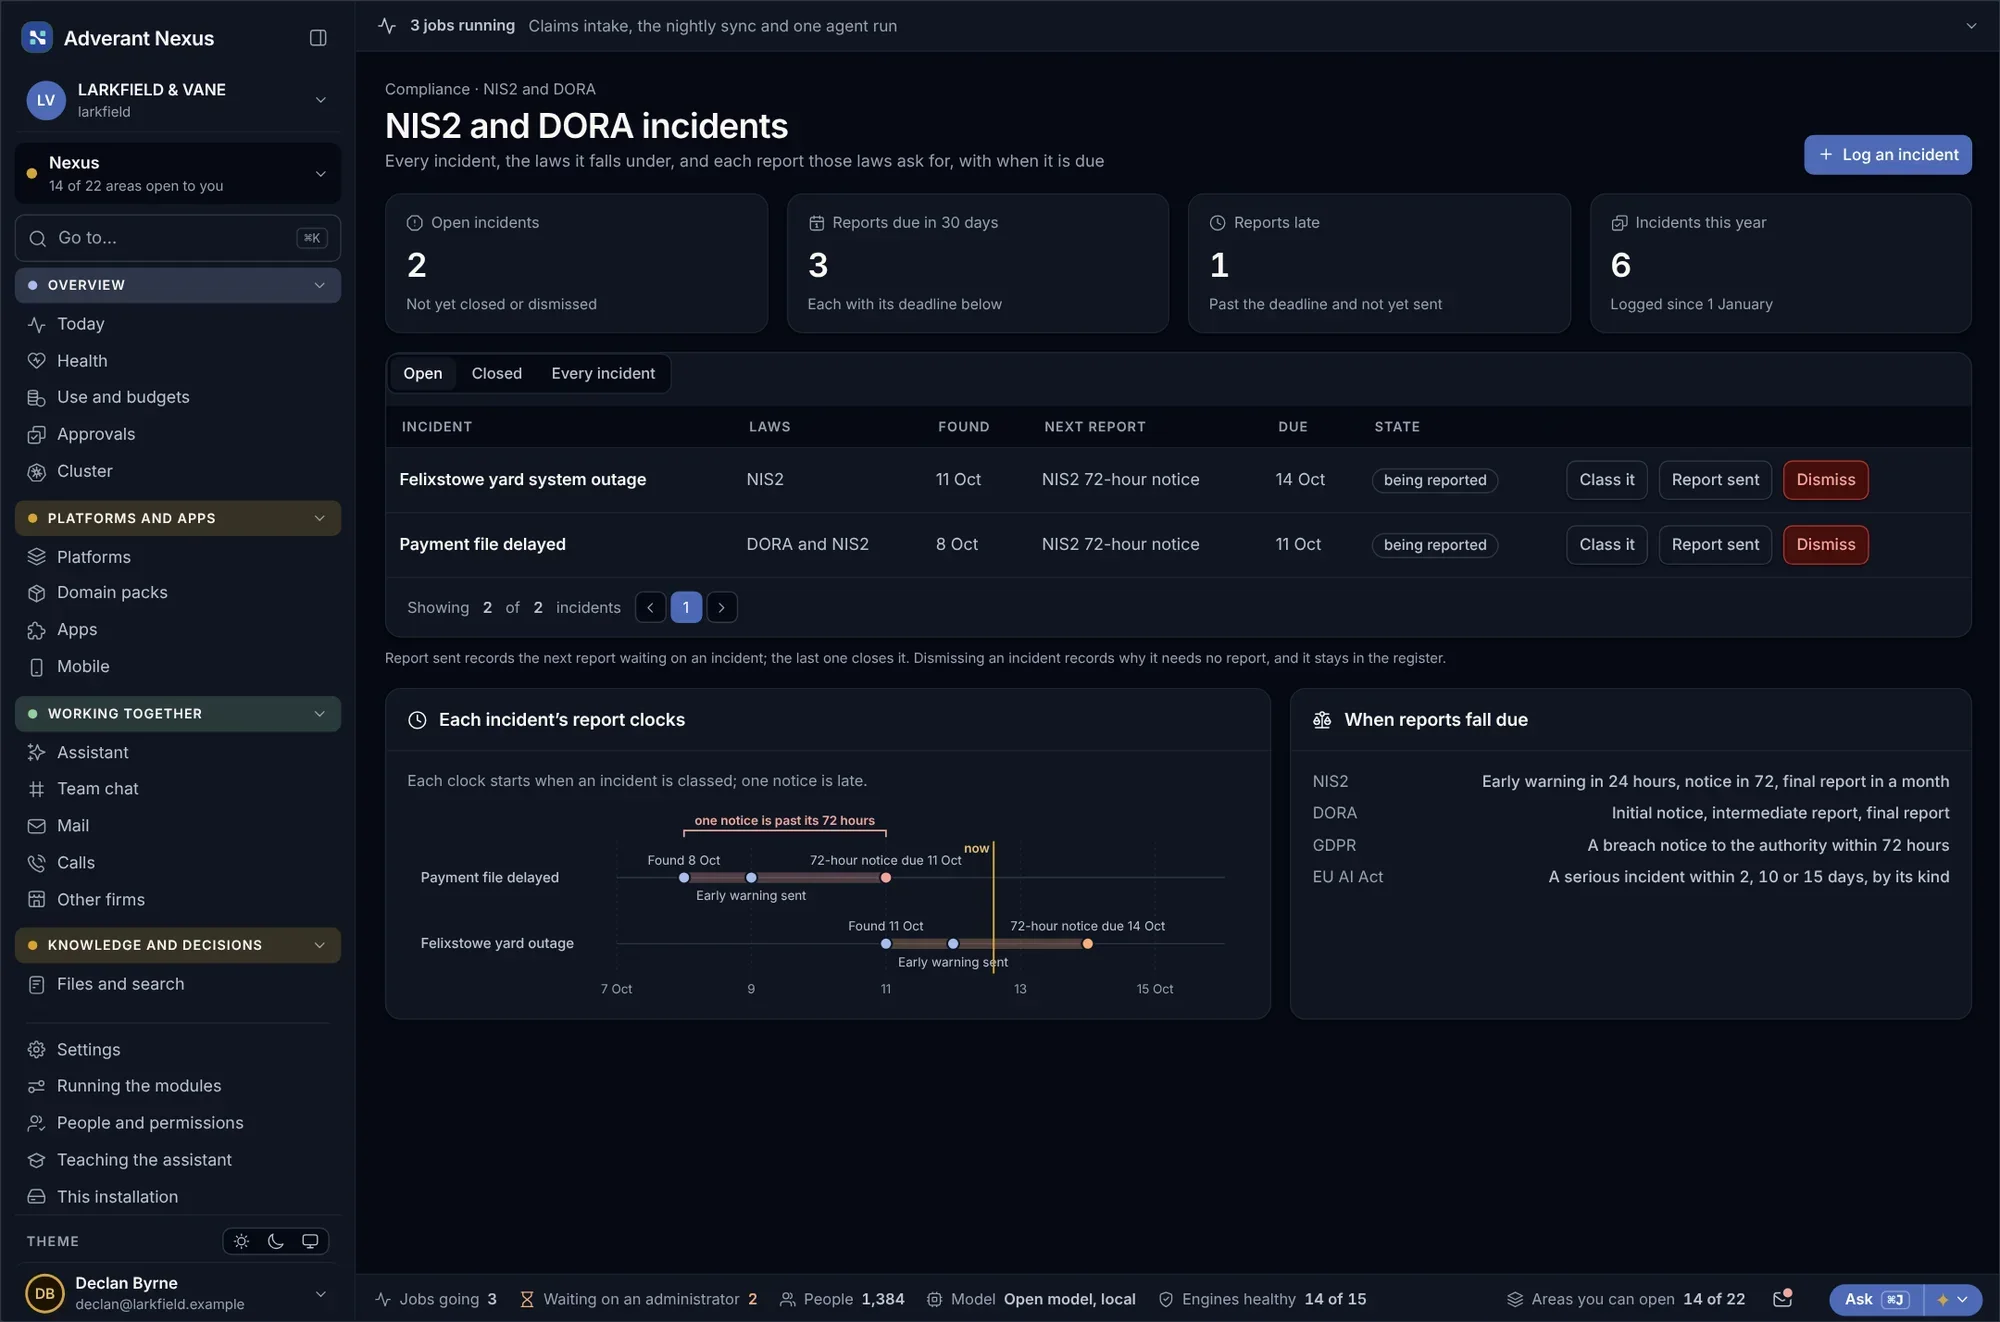
Tutte le scadenze in un unico posto
Quando si verifica un problema, il pacchetto avvia i corretti timer di notifica, prepara la bozza di ogni segnalazione e conserva la prova dell'invio tempestivo.
Ogni utilizzo dell'IA, classificato
Ogni utilizzo dell'IA nella banca è elencato con la relativa finalità, la classe di rischio ai sensi del regolamento sull'IA e il responsabile. Il credit scoring è contrassegnato ad alto rischio, con le relative prove.


Ogni decisione sul credito, sigillata con la sua pratica.
Quando una persona o un comitato decide, la decisione, la pratica su cui si fonda, il modello che ha assegnato il punteggio e le norme a cui risponde vengono sigillati insieme.
- Chi ha deciso, con quale mandato e limite
- Le cifre utilizzate, ciascuna con la pagina di origine
- Il modello e la versione che hanno assegnato il punteggio, e i dati che potevano leggere
- Le eccezioni alla policy e chi le ha approvate
- La marca temporale, attestata all'esterno di Adverant
L'audit interno, l'autorità di vigilanza o il revisore del cliente possono verificare il sigillo senza bisogno di un account. Prova la verifica del sigillo →
Delibera di credito · APP-2026-1187EsempioMappato sulle norme a cui rispondono le banche.
Ogni fascicolo sigillato è collegato agli articoli normativi a cui risponde, così le evidenze sono pronte prima che l'autorità di vigilanza le richieda.
- DORARegolamento (UE) 2022/2554Rischio TIC, segnalazione degli incidenti, test e registro dei fornitori tecnologici.
- EU AI ActRegolamento (UE) 2024/1689, Allegato III 5(b)Il credit scoring delle persone fisiche è considerato IA ad alto rischio dal 2 dicembre 2027. Il rilevamento delle frodi no.
- AntiriciclaggioRegolamento (UE) 2024/1624 (AMLR)Un unico codice normativo UE per le verifiche sulla clientela, applicabile dal 10 luglio 2027.
- Credito ai consumatoriDirettiva (UE) 2023/2225Valutazione del merito creditizio e diritto alla revisione umana delle decisioni automatizzate, dal 20 novembre 2026.
- Concessione di prestitiEBA/GL/2020/06Come i prestiti vengono valutati, approvati, prezzati e monitorati, inclusi i modelli automatizzati.
- GDPRRegolamento (UE) 2016/679, Art. 22Limiti alle decisioni basate unicamente sul trattamento automatizzato.
Date del regolamento sull'IA come modificate dal Regolamento (UE) 2026/1744, il Digital Omnibus, pubblicato nella Gazzetta ufficiale il 24 luglio 2026. Non costituisce consulenza legale. Certificazioni e pareri legali restano tra voi e i vostri consulenti.
Sette moduli. Un unico registro per tutta la banca.
Ogni modulo gira sullo stesso core Nexus, così il cliente, la pratica e la decisione sono gli stessi ovunque. Apri un modulo per vedere i dati in ingresso, i risultati in uscita e chi firma l'approvazione.
Acquisizione domande
Raccoglie le domande da web, filiali e intermediari e apre una pratica unica per cliente.
- In ingresso
- Moduli, file caricati, pacchetti degli intermediari
- In uscita
- Una pratica con gli elementi mancanti e una bozza di richiesta
- Approva
- Gestore della relazione
Adeguata verifica della clientela
Verifica identità, titolarità effettiva e liste di controllo, conservando le evidenze per ciascuna.
- In ingresso
- eID, registri, liste di screening
- In uscita
- Verifiche con esiti e motivazioni
- Approva
- Revisore di onboarding
Monitoraggio delle transazioni
Segnala i pagamenti anomali con lo schema ricorrente e lo storico sottostante.
- In ingresso
- Pagamenti, profilo del cliente
- In uscita
- Segnalazioni motivate e una bozza di relazione
- Approva
- Analista AML, poi il responsabile antiriciclaggio (MLRO)
Costruzione della pratica di credito
Legge bilanci, libri contabili e dati bancari e li verifica rispetto alla vostra politica di credito.
- In ingresso
- Bilanci, libri contabili, dati di open banking
- In uscita
- Una pratica di credito con fonti e verifiche di policy
- Approva
- Analista del credito
Comitato crediti
Gestisce il comitato: documenti, argomenti a favore e contro, voti e delibera.
- In ingresso
- Pratiche di credito in attesa di decisione
- In uscita
- Una delibera motivata, pronta per il sigillo
- Approva
- Presidente del comitato
Supervisione dei modelli
Traccia ogni modello di scoring con il relativo responsabile, i test, la deriva e le spiegazioni.
- In ingresso
- Modelli, esiti, forzature manuali
- In uscita
- Evidenze per il rischio di modello e il regolamento sull'IA
- Approva
- Responsabile del rischio di modello
Registro e incidenti DORA
Mantiene il registro dei fornitori e gestisce le scadenze di segnalazione in caso di guasto.
- In ingresso
- Fornitori, contratti, incidenti
- In uscita
- Voci di registro e segnalazioni con prova delle tempistiche
- Approva
- Responsabile del rischio TIC
Funziona dove l'autorità di vigilanza lo consente.
Eseguite il pacchetto nel nostro cloud UE o sul vostro Kubernetes. I modelli possono restare sul vostro hardware.


Il nostro cloud UE
Ogni banca nel proprio spazio privato. I dati restano in Europa.


Il vostro data center
Sul vostro Kubernetes, accanto ai vostri sistemi di core banking.


Completamente offline
Per portafogli segregati e attività sensibili che non possono essere connesse all'esterno.


Un'appliance
Un dispositivo sigillato nel vostro rack, per banche più piccole e filiali.
Domande frequenti delle banche.
L'IA approva i prestiti?
No. I modelli possono assegnare un punteggio e il pacchetto può formulare una raccomandazione, ma a decidere è sempre una persona o un comitato, entro il mandato conferito dalla banca. Il registro mostra chi ha deciso.
Un cliente può chiedere una revisione umana?
Sì. Ogni passaggio automatizzato è contrassegnato e una richiesta di revisione apre la pratica per un operatore umano con lo storico completo.
Come aiuta con DORA?
Nexus mantiene le proprie voci del registro fornitori, gli incidenti e le evidenze dei test, mentre il pacchetto mantiene quelli della banca. Le segnalazioni vengono predisposte con le relative scadenze e la prova di invio.
Quali modelli utilizza?
I modelli che approvate, tramite lo switchboard IA. I modelli di credito possono restare sul vostro hardware senza mai uscire.
Sostituisce il nostro sistema di core banking?
No. Il core banking resta il sistema di riferimento. Il pacchetto legge i dati da lì e vi trascrive le decisioni dove lo consentite.
Possiamo usare la nostra politica di credito?
Sì. La vostra policy viene caricata come regole in linguaggio chiaro, testata sulle pratiche storiche prima della messa in produzione e sottoposta a controllo di versione.
Altri pacchetti
Provate il pacchetto bancario sulle vostre pratiche.
Portate una pratica di credito anonimizzata o un caso di onboarding. Vi mostreremo come funziona su Nexus, dall'inizio alla fine.