

Hitelezés, ügyfél-átvilágítás és DORA. Megválaszolva ugyanazokból a nyilvántartásokból.
A banki csomag beolvassa a kérelmeket, a beszámolókat és az ügyféldossziékat, előkészíti a hiteldossziét és az ellenőrzéseket, és megmutatja minden egyes adat forrását. A hiteldöntések az embereknél maradnak, és mindegyiket a bizonyítékaival együtt hitelesítjük és lezárjuk.
- Összeg
- 250 000 EUR
- Futamidő
- 5 év
- Cél
- Új CNC-gépsor
- Biztonság
- Zálogjog gépeken
- Árbevétel
- 3,1 millió EUR, +12%
- EBITDA
- 410 E EUR
- Adósságszolgálati fedezet
- 1.62x
- Hátralék
- Nincs az elmúlt 36 hónapban
A pénzáramlás bőségesen fedezi az új törlesztőrészleteket1. A legnagyobb vevő az árbevétel 31%-át adja2, ami meghaladja a szabályzatban előírt 25%-os limitet3.
A modell pontoz. Az ember dönt. A kérelmező emberi felülvizsgálatot kérhet.
Jobb dossziék. Kiállják a próbát a döntések.
Az elemzők napokat töltenek olyan adatok összegyűjtésével, amelyek már léteznek. A csomag összegyűjti, forrással látja el és összeveti őket a belső szabályzattal, így a szakemberek az érdemi mérlegelésre fordíthatják az idejüket.


Forrásmegjelöléssel ellátott hiteldossziék
A dossziéban szereplő minden szám közvetlenül visszamutat a beszámoló vagy a főkönyv azon oldalára, ahonnan származik, valamint arra a szabályzati pontra, amely alapján vizsgálták.


Ügyfél-ellenőrzések indoklással
Az ügyfél-átvilágítási és AML-riasztások megadják a kiváltó okot és a feloldásukhoz szükséges lépéseket, így az ellenőrök az egyértelmű eseteket gyorsan lezárhatják.


Egyetlen nyilvántartás minden felügyeletnek
A hitelesítve lezárt döntés egyszerre felel meg a hitelezési szabályzatnak, a DORA-nak, az MI-rendeletnek és a GDPR-nak. Nem kell minden audithoz mindent elölről felépíteni.
Egy csomag. Saját nézet minden szerepkörnek.
Az ügyfélkapcsolati menedzserek, az elemzők, a bizottságok és a második védelmi vonal mind saját szemszögből látják ugyanazt az ügyfelet és ugyanazt a dossziét.
- Ügyfélkapcsolati menedzser
Az ügyfél, a kérelem és ami még hiányzik. Előre megfogalmazott hiánypótlási kérések az ügyfélnek.
- Hitelelemző
A hiteldosszié: adatok forrásmegjelöléssel, szabályzati tesztek, mutatók és a javaslattervezet.
- Hitelbizottság
Döntésre váró dossziék, érvek és ellenérvek, valamint a döntéshozatal felülete.
- AML és ügyfél-átvilágítás
Riasztások indoklással, tulajdonosi láncok, szűrési találatok és a lezáráshoz vagy eszkaláláshoz szükséges bizonyítékok.
- Kockázatkezelés és compliance
Az MI-nyilvántartás, az incidensek a DORA-határidőkkel, valamint a szabályokhoz hozzárendelt, lezárt döntések.
A kérelemtől a hitelesítve lezárt döntésig.
Minden kérelem ugyanazon az úton halad végig, így minden döntés ugyanolyan felépítésű nyomot hagy.
A kérelem befogadása
Online, bankfiókban vagy közvetítőn keresztül. A csomag megnyitja a dossziét, és csak azt kéri be, ami még hiányzik.
Az ügyfél megismerése
A személyazonosság, a tulajdonosi szerkezet és a szűrések ellenőrzése megtörténik. A riasztások tartalmazzák az indoklást és a javasolt következő lépést.
A hiteldosszié összeállítása
A rendszer beolvassa a beszámolókat, a főkönyveket és a banki adatokat. A számokat a hitelezési szabályzat alapján, forrásmegjelöléssel ellenőrzi.
Döntés és hiteles lezárás
Egy kijelölt személy vagy bizottság dönt. A döntést, a bizonyítékokat és a vonatkozó szabályokat a rendszer együtt hitelesíti és zárja le.
Képernyők a bank minden szakterületének.
Mintaképernyők egy fiktív bank adataival. A termékképernyők a csomag alapját adó Nexus rendszermagot mutatják.
Minden adatnak megvan a forrása
A mutatók, a kötelezettségvállalások (kovenánsok) és a szabályzati tesztek közvetlenül a forrásoldal mellett jelennek meg. Ha a beszámoló és a főkönyv eltér, a rendszer mindkettőt megmutatja.
| Teszt | Eredmény | Szabályzat |
|---|---|---|
| Adósságszolgálati fedezet | 1,62x · megfelelt | Min. 1,25x · 5.1. pont |
| Hitel-fedezet arány | 58% · megfelelt | Max. 70% · 5.4. pont |
| Vevőkoncentráció | 31% · kivétel | Max. 25% · 7.2. pont |
| Ágazati limit | Limiten belül | Feldolgozóipar · 9. pont |
A legnagyobb vevőnek 2029-ig szóló, hároméves szerződése van egy közintézménnyel. Javasolt kovenáns: negyedéves jelentéstétel a vevőkoncentrációról.
A kivételekhez nevesített jóváhagyó szükséges.
Önmagukat megmagyarázó riasztások
A tulajdonosi láncok, a szűrési találatok és a szokatlan fizetések mellett megjelenik a riasztás oka és a feloldás feltétele. A lezárásról vagy eszkalálásról ember dönt.
| Ellenőrzés | Eredmény | Állapot |
|---|---|---|
| Személyazonosság | Igazgatók eID-val azonosítva | Tiszta |
| Tulajdonosi szerkezet | 2 tulajdonos 25% felett, tulajdonosi lánc feltárva | Tiszta |
| Szűrés | Névegyezés szankciós listán, eltérő születési dátum | Ellenőrzendő |
| Fizetések | Három átutalás egy új beszállítónak 9 nap alatt | Ellenőrzendő |
A téves egyezést egy munkatárs zárja le, az indoklás pedig megőrzésre kerül.
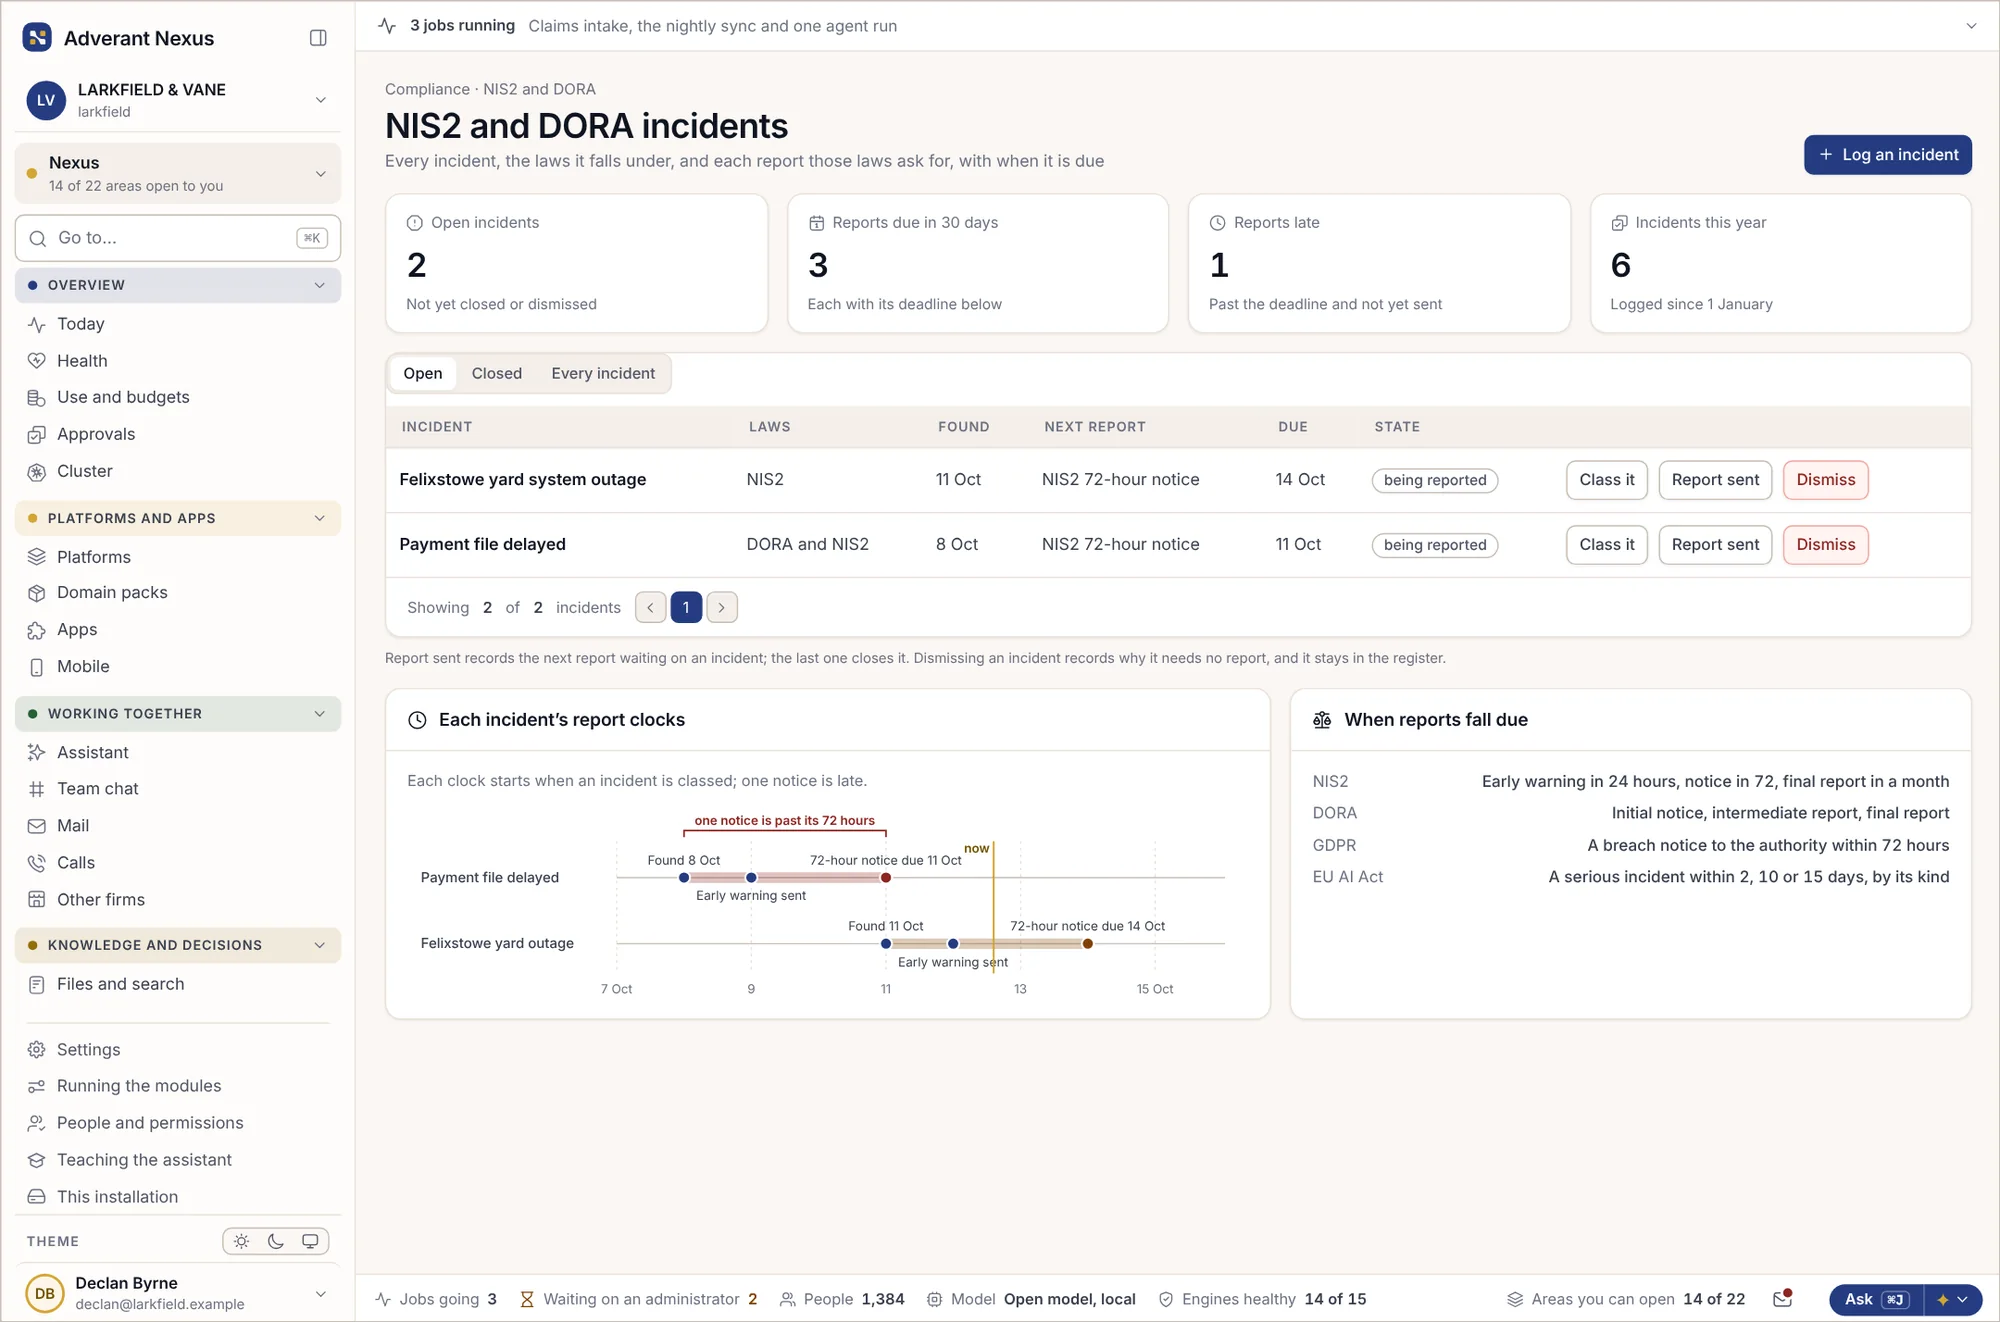
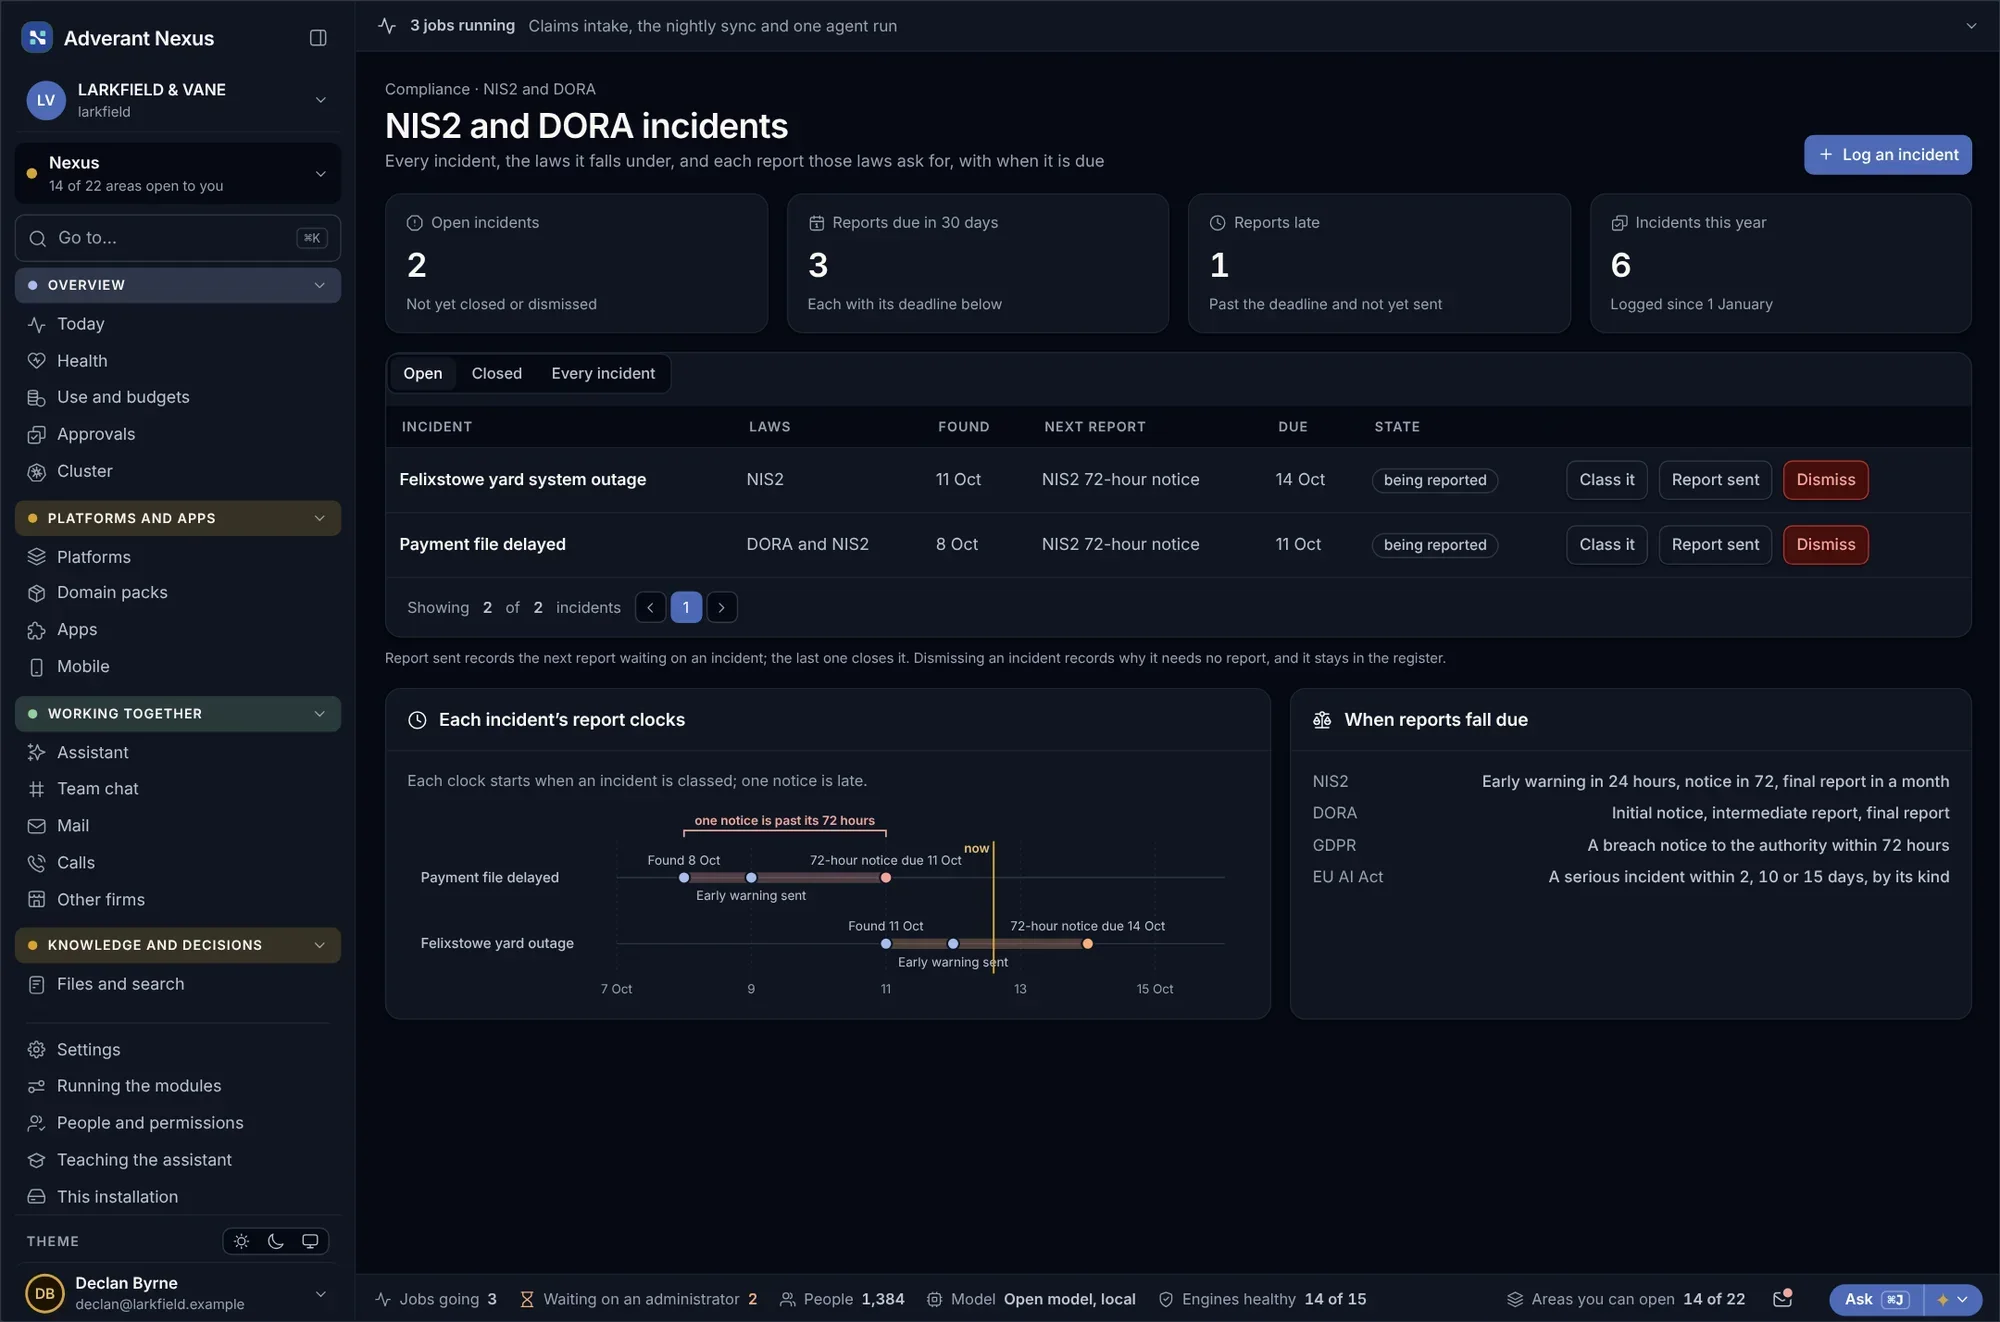
Minden határidő egy helyen
Ha valami meghibásodik, a csomag elindítja a megfelelő jelentéstételi visszaszámlálókat, előkészíti az egyes jelentéseket, és megőrzi a határidőre történő beküldés bizonyítékát.
Minden MI-alkalmazás besorolva
A bank minden MI-alkalmazása szerepel a listán a céljával, az MI-rendelet szerinti kockázati besorolásával és a felelősével együtt. A hitelminősítés magas kockázatúként van megjelölve, a hozzá tartozó bizonyítékokkal együtt.


Minden hiteldöntés a dossziéjával együtt lezárva.
Amikor egy személy vagy bizottság dönt, a döntést, az alapjául szolgáló dossziét, a pontozást végző modellt és a vonatkozó szabályokat a rendszer együtt hitelesíti és zárja le.
- Ki döntött, milyen felhatalmazással és limittel
- A felhasznált adatok, mindegyik a forrásoldalával
- A pontozást végző modell és verziója, valamint hogy milyen adatokhoz fért hozzá
- Szabályzati kivételek és azok jóváhagyói
- Az Adverant rendszerén kívül tanúsított időbélyeg
A belső ellenőrzés, a felügyelet vagy az ügyfél saját ellenőre fiók nélkül is ellenőrizheti a pecsétet. Próbálja ki a pecsétellenőrzést →
Hiteldöntés · APP-2026-1187MintaA bankokra vonatkozó előírásokhoz rendelve.
Minden lepecsételt rekord hozzá van kapcsolva azokhoz a jogszabályi cikkekhez, amelyeknek a teljesítését igazolja, így a bizonyíték már azelőtt készen áll, hogy a felügyelet kérné.
- DORA(EU) 2022/2554 rendeletIKT-kockázat, incidensbejelentés, tesztelés és a technológiai beszállítók nyilvántartása.
- EU AI Act(EU) 2024/1689 rendelet, III. melléklet 5. pont b) alpontA természetes személyek hitelminősítése 2027. december 2-tól magas kockázatú MI-nek minősül. A csalásfelismerés nem.
- Pénzmosás elleni küzdelem(EU) 2024/1624 rendelet (AMLR)Egységes uniós szabálykönyv az ügyfél-átvilágításhoz, 2027. július 10-től alkalmazandó.
- Fogyasztói hitelek(EU) 2023/2225 irányelvHitelképesség-vizsgálat és az automatizált döntések emberi felülvizsgálatához való jog, 2026. november 20-tól.
- HitelnyújtásEBA/GL/2020/06A hitelek elbírálásának, jóváhagyásának, árazásának és monitoringjának rendje, beleértve az automatizált modelleket is.
- GDPR(EU) 2016/679 rendelet (GDPR), 22. cikkA kizárólag automatizált adatkezelésen alapuló döntések korlátai.
A mesterséges intelligenciáról szóló rendelet (AI Act) dátumai a Hivatalos Lapban 2026. július 24-én kihirdetett (EU) 2026/1744 rendelet (Digitális Omnibusz) szerinti módosításokkal. Nem minősül jogi tanácsadásnak. A tanúsítás és a jogi szakvélemények Önre és tanácsadóira tartoznak.
Hét modul. Egyetlen banki szintű nyilvántartás.
Minden modul ugyanazon a Nexus alaprendszeren fut, így az ügyfél, az ügydosszié és a döntés mindenhol ugyanaz. Nyisson meg egy modult, és nézze meg a bemeneteket, a kimeneteket és a jóváhagyókat.
Igénylések befogadása
Befogadja az online, fióki és közvetítői igényléseket, és ügyfelenként egyetlen dossziét nyit.
- Bemenet
- Űrlapok, feltöltések, közvetítői csomagok
- Kimenet
- Dosszié a hiányzó elemekkel és a hiánypótlási kérés tervezetével
- Jóváhagyó
- Ügyfélkapcsolati menedzser
Ügyfél-átvilágítás
Ellenőrzi a személyazonosságot, a tulajdonosi hátteret és a szűrőlistákat, és mindegyikhez megőrzi a bizonyítékokat.
- Bemenet
- eID, cégnyilvántartások, szűrőlisták
- Kimenet
- Ellenőrzések megállapításokkal és indoklással
- Jóváhagyó
- Ügyfélbefogadási ellenőr
Tranzakciómonitoring
Kiszűri a szokatlan fizetéseket a mögöttük álló mintázattal és előzményekkel együtt.
- Bemenet
- Fizetések, ügyfélprofil
- Kimenet
- Riasztások indoklással és jelentéstervezettel
- Jóváhagyó
- AML-elemző, majd az MLRO
Hiteldosszié-összeállító
Beolvassa a beszámolókat, főkönyveket és banki adatokat, és összeveti azokat az Ön hitelezési szabályzatával.
- Bemenet
- Beszámolók, főkönyvek, nyílt banki (open banking) adatok
- Kimenet
- Hiteldosszié forrásokkal és szabályzati tesztekkel
- Jóváhagyó
- Hitelelemző
Hitelbizottság
Támogatja a bizottság munkáját: előterjesztések, érvek és ellenérvek, szavazatok és a határozat.
- Bemenet
- Döntésre váró hiteldossziék
- Kimenet
- Indoklással ellátott, lepecsételésre kész határozat
- Jóváhagyó
- Bizottsági elnök
Modellfelügyelet
Nyilvántartja az egyes pontozási modelleket azok felelősével, tesztjeivel, modellcsúszásával (drift) és magyarázataival együtt.
- Bemenet
- Modellek, eredmények, felülbírálatok
- Kimenet
- Bizonyítékok a modellkockázathoz és az AI Acthez
- Jóváhagyó
- Modellkockázati felelős
DORA-nyilvántartás és incidensek
Vezeti a beszállítói nyilvántartást, és üzemzavar esetén indítja a bejelentési határidő-számlálókat.
- Bemenet
- Beszállítók, szerződések, incidensek
- Kimenet
- Nyilvántartási tételek és jelentések az időbélyeg igazolásával
- Jóváhagyó
- IKT-kockázatkezelési vezető
Ott fut, ahol a felügyelete engedélyezi.
Futtassa a csomagot uniós felhőnkben vagy saját Kubernetes környezetében. A modellek a saját hardverén maradhatnak.


A mi EU-s felhőnk
Minden bank saját, elkülönített környezetben. Az adatok Európában maradnak.


Az Ön adatközpontja
Saját Kubernetes környezetben, közvetlenül a számlavezető (core banking) rendszerei mellett.


Teljesen offline
Leválasztott állományokhoz és olyan érzékeny műveletekhez, amelyek nem kapcsolódhatnak hálózatra.


Célhardver
Zárt egység a saját szerverszekrényében, kisebb bankok és fiókok számára.
Kérdések, amelyeket a bankok feltesznek.
Az MI hagyja jóvá a hiteleket?
Nem. A modellek pontozhatnak, a csomag pedig tehet javaslatot, de a döntést mindig egy személy vagy bizottság hozza meg, a bank által adott felhatalmazás keretein belül. A rekord rögzíti, hogy ki döntött.
Kérhet az ügyfél emberi felülvizsgálatot?
Igen. Minden automatizált lépés meg van jelölve, és a felülvizsgálati kérelem a teljes előzménnyel együtt megnyitja a dossziét egy ügyintéző számára.
Hogyan segít a DORA-nak való megfelelésben?
A Nexus vezeti a saját beszállítói nyilvántartási tételeit, incidenseit és tesztelési bizonyítékait, a csomag pedig a bankéit. A jelentéstervezetek a határidőkkel és a beküldés igazolásával együtt készülnek el.
Milyen modelleket használ?
Azokat a modelleket, amelyeket Ön az MI-kapcsolóközponton keresztül jóváhagy. A hitelmodellek a saját hardverén maradhatnak, és soha nem kell elhagyniuk azt.
Kiváltja a számlavezető (core banking) rendszerünket?
Nem. A közhiteles nyilvántartás továbbra is a számlavezető rendszer marad. A csomag abból olvas ki adatokat, és csak oda ír vissza döntéseket, ahol Ön azt engedélyezi.
Használhatjuk a saját hitelezési szabályzatunkat?
Igen. A szabályzatát közérthető szöveges szabályokként töltjük be, élesítés előtt múltbeli dossziékon teszteljük, és verziókövetéssel látjuk el.
További csomagok
Nézze meg a banki csomagot a saját dossziéin.
Hozzon el egy anonimizált hiteldossziét vagy ügyfélbefogadási ügyet. Megmutatjuk, hogyan fut végig a folyamaton a Nexuson.