

Πιστοδότηση, ένταξη πελατών και DORA. Απαντήσεις από τα ίδια αρχεία.
Το πακέτο τραπεζικής διαβάζει αιτήσεις, λογαριασμούς και φακέλους πελατών, προετοιμάζει τον πιστωτικό φάκελο και τους ελέγχους, και δείχνει από πού προήλθε κάθε στοιχείο. Οι πιστωτικές αποφάσεις παραμένουν στους ανθρώπους και καθεμία σφραγίζεται με τα τεκμήριά της.
- Ποσό
- 250.000 EUR
- Διάρκεια
- 5 έτη
- Σκοπός
- Νέα γραμμή CNC
- Ασφάλεια
- Εξασφάλιση επί εξοπλισμού
- Έσοδα
- 3,1 εκατ. EUR, αύξηση 12%
- EBITDA
- 410 χιλ. EUR
- Κάλυψη εξυπηρέτησης χρέους
- 1.62x
- Ληξιπρόθεσμα
- Καμία σε 36 μήνες
Οι ταμειακές ροές καλύπτουν τις νέες δόσεις με άνεση1. Ο μεγαλύτερος πελάτης αντιστοιχεί στο 31% των πωλήσεων2, πάνω από το όριο πολιτικής του 25%3.
Το μοντέλο βαθμολογεί. Ένας άνθρωπος αποφασίζει. Ο αιτών μπορεί να ζητήσει ανθρώπινη επανεξέταση.
Καλύτεροι φάκελοι. Αποφάσεις που αντέχουν στον έλεγχο.
Οι αναλυτές ξοδεύουν μέρες συλλέγοντας στοιχεία που ήδη υπάρχουν. Το πακέτο τα συλλέγει, αναφέρει τις πηγές τους και τα ελέγχει βάσει της πολιτικής σας, ώστε οι άνθρωποι να αφιερώνουν τον χρόνο τους στην κρίση.


Πιστωτικοί φάκελοι με παραπομπές για τα στοιχεία τους
Κάθε αριθμός στον φάκελο συνδέεται με τη σελίδα των οικονομικών καταστάσεων ή του καθολικού από όπου προήλθε, καθώς και με την πολιτική βάσει της οποίας ελέγχεται.


Έλεγχοι πελατών με αιτιολόγηση
Οι ειδοποιήσεις ένταξης πελατών και AML εξηγούν γιατί ενεργοποιήθηκαν και τι απαιτείται για την επίλυσή τους, ώστε οι ελεγκτές να κλείνουν γρήγορα τις απλές περιπτώσεις.


Ένα αρχείο για κάθε εποπτική αρχή
Η σφραγισμένη απόφαση καλύπτει ταυτόχρονα την πιστωτική πολιτική, τον DORA, την Πράξη για την ΤΝ και τον ΓΚΠΔ. Τίποτα δεν χρειάζεται να ανακατασκευαστεί για κάθε έλεγχο.
Ένα πακέτο. Μια εστιασμένη προβολή για κάθε ρόλο.
Οι υπεύθυνοι πελατειακών σχέσεων, οι αναλυτές, οι επιτροπές και η δεύτερη γραμμή άμυνας αποκτούν ο καθένας τη δική του προβολή στον ίδιο πελάτη και στον ίδιο φάκελο.
- Υπεύθυνος πελατειακών σχέσεων
Ο πελάτης, η αίτηση και όσα ακόμη εκκρεμούν. Προσχέδια αιτημάτων προς τον πελάτη.
- Πιστωτικός αναλυτής
Ο πιστωτικός φάκελος: αριθμητικά στοιχεία με πηγές, έλεγχοι πολιτικής, αριθμοδείκτες και το προσχέδιο της εισήγησης.
- Επιτροπή πιστοδοτήσεων
Φάκελοι που αναμένουν απόφαση, τα επιχειρήματα υπέρ και κατά, και ένας χώρος λήψης αποφάσεων.
- AML και ένταξη πελατών
Ειδοποιήσεις με αιτιολόγηση, αλυσίδες ιδιοκτησίας, ευρήματα ελέγχου λιστών και τα τεκμήρια για κλείσιμο ή κλιμάκωση.
- Κίνδυνοι και κανονιστική συμμόρφωση
Το μητρώο ΤΝ, περιστατικά με τα χρονόμετρα DORA και σφραγισμένες αποφάσεις αντιστοιχισμένες στους κανόνες.
Από την αίτηση σε μια σφραγισμένη απόφαση.
Κάθε αίτηση ακολουθεί την ίδια διαδρομή, ώστε κάθε απόφαση να αφήνει το ίδιο είδος αρχείου.
Λήψη της αίτησης
Διαδικτυακά, στο κατάστημα ή μέσω διαμεσολαβητή. Το πακέτο ανοίγει έναν φάκελο και ζητά μόνο ό,τι λείπει.
Γνώρισε τον πελάτη σου
Ελέγχονται η ταυτότητα, η ιδιοκτησία και οι λίστες κυρώσεων. Οι ειδοποιήσεις συνοδεύονται από αιτιολόγηση και προτεινόμενο επόμενο βήμα.
Κατάρτιση του πιστωτικού φακέλου
Διαβάζονται οικονομικές καταστάσεις, καθολικά και τραπεζικά δεδομένα. Τα στοιχεία ελέγχονται βάσει της πιστωτικής σας πολιτικής, με αναφορά πηγών.
Απόφαση και σφράγιση
Ένας άνθρωπος ή μια επιτροπή αποφασίζει. Η απόφαση, τα τεκμήρια και οι κανόνες στους οποίους απαντά σφραγίζονται μαζί.
Οθόνες για κάθε τμήμα της τράπεζας.
Δείγματα οθονών από μια εικονική τράπεζα. Οι οθόνες προϊόντος δείχνουν τον πυρήνα Nexus στον οποίο βασίζεται το πακέτο.
Κάθε στοιχείο έχει μια πηγή
Αριθμοδείκτες, ρήτρες και έλεγχοι πολιτικής βρίσκονται δίπλα στη σελίδα από την οποία προήλθαν. Όπου οι οικονομικές καταστάσεις και το καθολικό διαφωνούν, εμφανίζονται και τα δύο.
| Έλεγχος | Αποτέλεσμα | Πολιτική |
|---|---|---|
| Κάλυψη εξυπηρέτησης χρέους | 1,62x · επιτυχία | Ελάχ. 1,25x · εν. 5.1 |
| Λόγος δανείου προς αξία (LTV) | 58% · επιτυχία | Μέγ. 70% · εν. 5.4 |
| Συγκέντρωση πελατών | 31% · εξαίρεση | Μέγ. 25% · εν. 7.2 |
| Όριο κλάδου | Εντός ορίων | Μεταποίηση · εν. 9 |
Ο μεγαλύτερος πελάτης έχει τριετή σύμβαση έως το 2029 με δημόσιο φορέα. Προτείνεται ρήτρα για αναφορά συγκέντρωσης ανά τρίμηνο.
Οι εξαιρέσεις απαιτούν κατονομαζόμενο εγκρίνοντα.
Ειδοποιήσεις που εξηγούνται από μόνες τους
Οι αλυσίδες ιδιοκτησίας, τα ευρήματα ελέγχου λιστών και οι ασυνήθιστες πληρωμές συνοδεύονται από την αιτία ενεργοποίησής τους και το τι απαιτείται για την επίλυσή τους. Ένας άνθρωπος κλείνει την υπόθεση ή την κλιμακώνει.
| Έλεγχος | Εύρημα | Κατάσταση |
|---|---|---|
| Ταυτότητα | Τα μέλη Δ.Σ. επαληθεύτηκαν μέσω eID | Καθαρό |
| Ιδιοκτησία | 2 ιδιοκτήτες άνω του 25%, η αλυσίδα επιλύθηκε | Καθαρό |
| Έλεγχος λιστών | Ταύτιση ονόματος σε λίστα κυρώσεων, διαφορετική ημερομηνία γέννησης | Προς έλεγχο |
| Πληρωμές | Τρία εμβάσματα σε νέο προμηθευτή εντός 9 ημερών | Προς έλεγχο |
Μια ψευδής ταύτιση κλείνει από έναν άνθρωπο, με αιτιολογία που καταγράφεται.
Κάθε προθεσμία σε ένα μέρος
Όταν κάτι αστοχεί, το πακέτο εκκινεί τα σωστά χρονόμετρα αναφοράς, συντάσσει προσχέδιο για κάθε αναφορά και διατηρεί τα τεκμήρια της έγκαιρης αποστολής της.
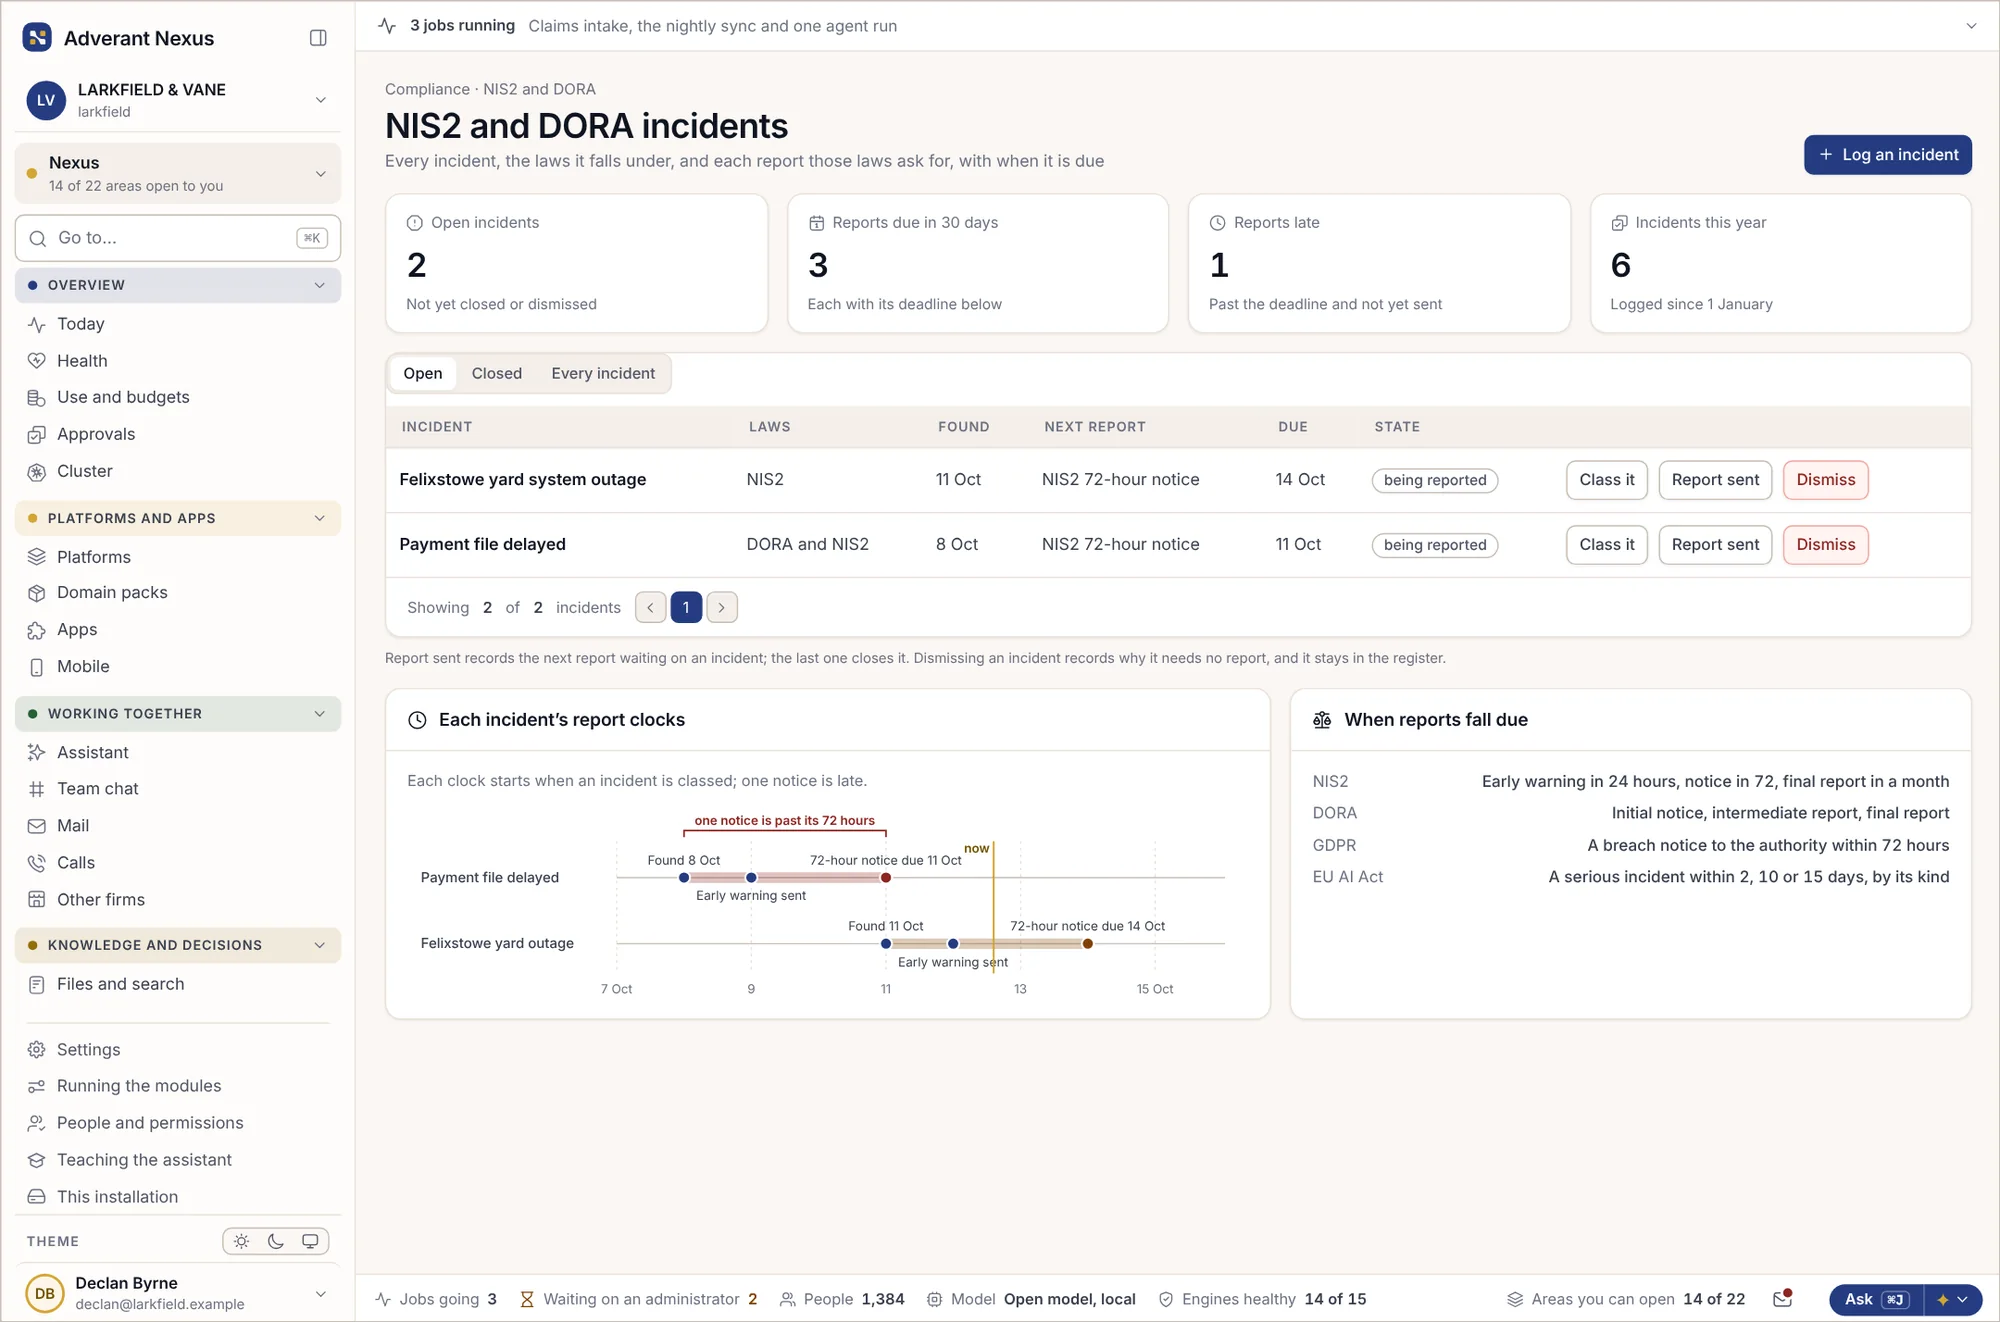
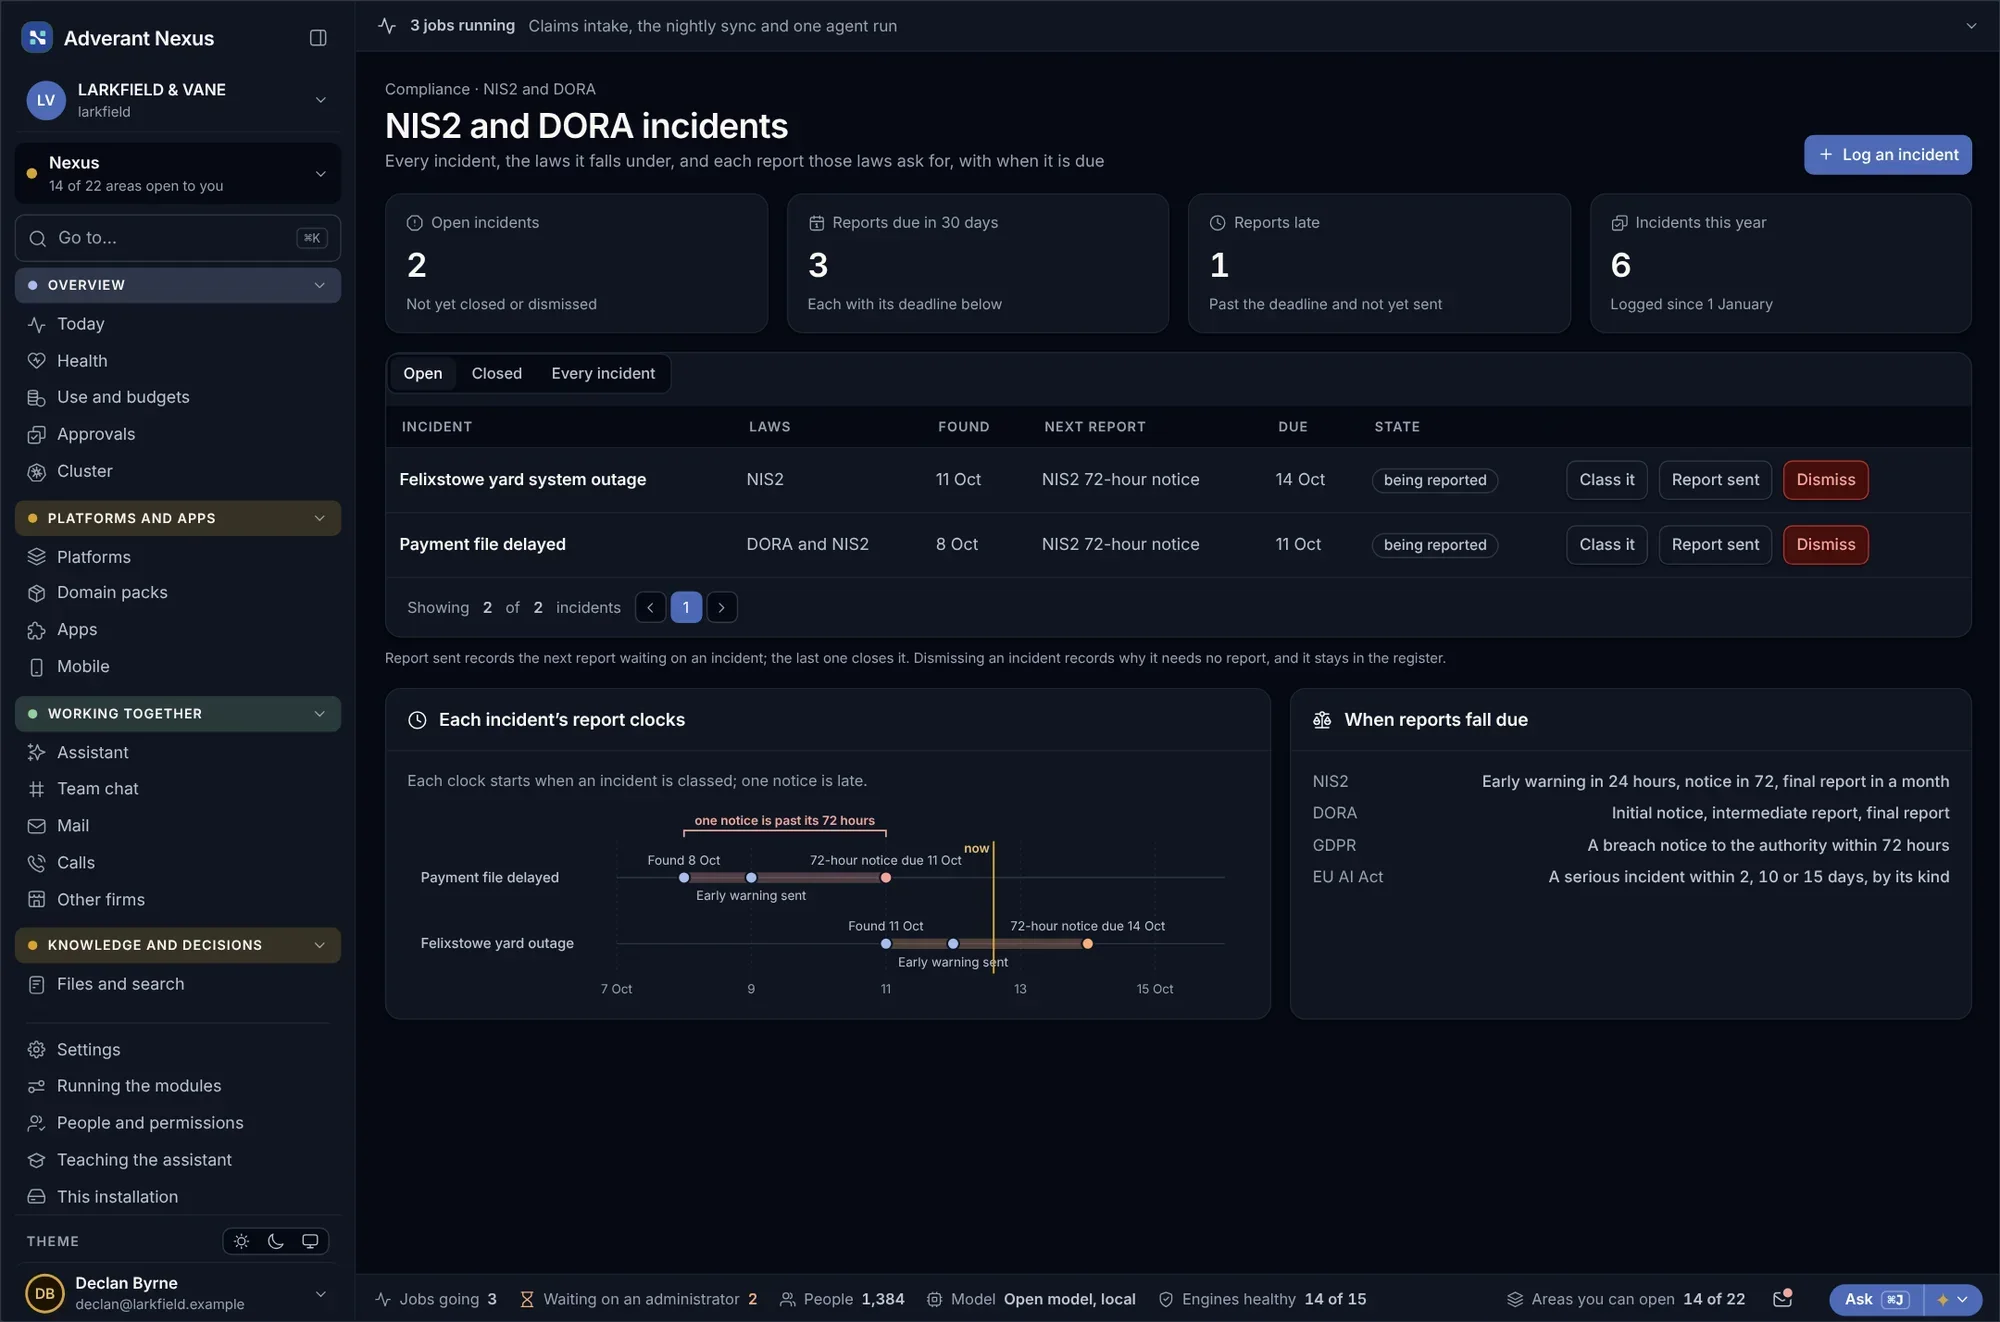
Κάθε χρήση ΤΝ, ταξινομημένη
Κάθε χρήση ΤΝ στην τράπεζα καταγράφεται μαζί με τον σκοπό της, την κατηγορία κινδύνου βάσει της Πράξης για την ΤΝ και τον υπεύθυνό της. Η πιστωτική βαθμολόγηση χαρακτηρίζεται ως υψηλού κινδύνου, μαζί με τα τεκμήριά της.


Κάθε πιστωτική απόφαση, σφραγισμένη με τον φάκελό της.
Όταν ένας άνθρωπος ή μια επιτροπή αποφασίζει, η απόφαση, ο φάκελος στον οποίο βασίζεται, το μοντέλο που τη βαθμολόγησε και οι κανόνες στους οποίους απαντά σφραγίζονται μαζί.
- Ποιος αποφάσισε, με ποια εντολή και ποιο όριο
- Τα στοιχεία που χρησιμοποιήθηκαν, το καθένα με τη σελίδα προέλευσής του
- Το μοντέλο και η έκδοση που τη βαθμολόγησε, καθώς και τι είχε πρόσβαση να διαβάσει
- Εξαιρέσεις πολιτικής και ποιος τις ενέκρινε
- Η χρονοσφραγίδα, επιβεβαιωμένη εκτός Adverant
Ο εσωτερικός έλεγχος, η εποπτική αρχή ή ο αξιολογητής του πελάτη μπορούν να ελέγξουν τη σφραγίδα χωρίς λογαριασμό. Δοκιμάστε τον έλεγχο σφραγίδας →
Πιστοδοτική απόφαση · APP-2026-1187ΔείγμαΑντιστοιχισμένο στους κανόνες στους οποίους λογοδοτούν οι τράπεζες.
Κάθε σφραγισμένη εγγραφή συνδέεται με τα άρθρα στα οποία απαντά, ώστε τα τεκμήρια να είναι έτοιμα πριν τα ζητήσει η εποπτική αρχή.
- DORAΚανονισμός (ΕΕ) 2022/2554Κίνδυνος ΤΠΕ, αναφορά συμβάντων, δοκιμές και το μητρώο παρόχων τεχνολογίας.
- EU AI ActΚανονισμός (ΕΕ) 2024/1689, Παράρτημα III 5(β)Η βαθμολόγηση πιστοληπτικής ικανότητας φυσικών προσώπων αποτελεί ΤΝ υψηλού κινδύνου από τις 2 Δεκεμβρίου 2027. Ο εντοπισμός απάτης όχι.
- Καταπολέμηση της νομιμοποίησης εσόδων από παράνομες δραστηριότητεςΚανονισμός (ΕΕ) 2024/1624 (AMLR)Ένα ενιαίο εγχειρίδιο κανόνων της ΕΕ για τους ελέγχους πελατών, σε ισχύ από τις 10 Ιουλίου 2027.
- Καταναλωτική πίστηΟδηγία (ΕΕ) 2023/2225Έλεγχοι πιστοληπτικής ικανότητας και δικαίωμα ανθρώπινης επανεξέτασης αυτοματοποιημένων αποφάσεων, από τις 20 Νοεμβρίου 2026.
- Χορήγηση δανείωνEBA/GL/2020/06Πώς αξιολογούνται, εγκρίνονται, τιμολογούνται και παρακολουθούνται τα δάνεια, συμπεριλαμβανομένων των αυτοματοποιημένων μοντέλων.
- GDPRΚανονισμός (ΕΕ) 2016/679, Άρθ. 22Περιορισμοί σε αποφάσεις που λαμβάνονται αποκλειστικά βάσει αυτοματοποιημένης επεξεργασίας.
Οι ημερομηνίες της Πράξης για την ΤΝ όπως τροποποιήθηκαν από τον Κανονισμό (ΕΕ) 2026/1744 (Digital Omnibus), που δημοσιεύθηκε στην Επίσημη Εφημερίδα στις 24 Ιουλίου 2026. Δεν αποτελεί νομική συμβουλή. Η πιστοποίηση και οι νομικές γνωμοδοτήσεις παραμένουν μεταξύ εσάς και των συμβούλων σας.
Επτά ενότητες. Ένα ενιαίο αρχείο για όλη την τράπεζα.
Κάθε ενότητα λειτουργεί στον ίδιο πυρήνα Nexus, ώστε ο πελάτης, ο φάκελος και η απόφαση να είναι παντού τα ίδια. Ανοίξτε μια ενότητα για να δείτε τι εισέρχεται, τι εξέρχεται και ποιος εγκρίνει.
Υποδοχή αιτήσεων
Λαμβάνει αιτήσεις από τον ιστό, τα καταστήματα και τους μεσίτες και ανοίγει έναν φάκελο ανά πελάτη.
- Εισέρχονται
- Φόρμες, μεταφορτώσεις, πακέτα μεσιτών
- Εξέρχονται
- Ένας φάκελος με όσα λείπουν και ένα προσχέδιο αιτήματος
- Εγκρίνει
- Υπεύθυνος πελατειακών σχέσεων
Δέουσα επιμέλεια ως προς τον πελάτη
Ελέγχει την ταυτότητα, το ιδιοκτησιακό καθεστώς και τις λίστες ελέγχου, και τηρεί τα τεκμήρια για το καθένα.
- Εισέρχονται
- Ηλεκτρονική ταυτότητα (eID), μητρώα, λίστες ελέγχου
- Εξέρχονται
- Έλεγχοι με ευρήματα και αιτιολογήσεις
- Εγκρίνει
- Αξιολογητής ένταξης πελατών
Παρακολούθηση συναλλαγών
Επισημαίνει ασυνήθιστες πληρωμές μαζί με το μοτίβο και το ιστορικό πίσω από αυτές.
- Εισέρχονται
- Πληρωμές, προφίλ πελάτη
- Εξέρχονται
- Ειδοποιήσεις με αιτιολογήσεις και προσχέδιο αναφοράς
- Εγκρίνει
- Αναλυτής AML και κατόπιν ο MLRO
Δημιουργία πιστωτικού φακέλου
Διαβάζει λογαριασμούς, καθολικά και τραπεζικά δεδομένα και τα ελέγχει με βάση την πιστωτική σας πολιτική.
- Εισέρχονται
- Λογαριασμοί, καθολικά, δεδομένα ανοικτής τραπεζικής
- Εξέρχονται
- Πιστωτικός φάκελος με πηγές και ελέγχους πολιτικής
- Εγκρίνει
- Πιστωτικός αναλυτής
Επιτροπή πιστοδοτήσεων
Διαχειρίζεται την επιτροπή: εισηγήσεις, επιχειρήματα υπέρ και κατά, ψήφους και την απόφαση.
- Εισέρχονται
- Πιστωτικοί φάκελοι σε αναμονή απόφασης
- Εξέρχονται
- Αιτιολογημένη απόφαση, έτοιμη για σφράγιση
- Εγκρίνει
- Πρόεδρος επιτροπής
Εποπτεία μοντέλων
Τηρεί κάθε μοντέλο βαθμολόγησης με τον υπεύθυνό του, τις δοκιμές, την απόκλιση (drift) και τις επεξηγήσεις.
- Εισέρχονται
- Μοντέλα, αποτελέσματα, παρακάμψεις
- Εξέρχονται
- Τεκμήρια για τον κίνδυνο μοντέλων και την Πράξη για την ΤΝ
- Εγκρίνει
- Υπεύθυνος κινδύνου μοντέλων
Μητρώο και συμβάντα DORA
Τηρεί το μητρώο παρόχων και ενεργοποιεί τα χρονόμετρα αναφοράς όταν προκύπτει κάποιο πρόβλημα.
- Εισέρχονται
- Πάροχοι, συμβάσεις, συμβάντα
- Εξέρχονται
- Εγγραφές μητρώου και αναφορές με απόδειξη χρόνου υποβολής
- Εγκρίνει
- Επικεφαλής κινδύνου ΤΠΕ
Λειτουργεί εκεί που επιτρέπει η εποπτική σας αρχή.
Εκτελέστε το πακέτο στο δικό μας cloud στην ΕΕ ή στο δικό σας Kubernetes. Τα μοντέλα μπορούν να παραμείνουν στον δικό σας εξοπλισμό.


Το δικό μας cloud στην ΕΕ
Κάθε τράπεζα στον δικό της ιδιωτικό χώρο. Τα δεδομένα παραμένουν στην Ευρώπη.


Το δικό σας κέντρο δεδομένων
Στο δικό σας Kubernetes, δίπλα στα κεντρικά τραπεζικά σας συστήματα.


Πλήρως εκτός σύνδεσης
Για αυστηρά διαχωρισμένα χαρτοφυλάκια και ευαίσθητες εργασίες χωρίς σύνδεση σε δίκτυο.


Συσκευή (appliance)
Μια σφραγισμένη συσκευή στο δικό σας rack, για μικρότερες τράπεζες και καταστήματα.
Ερωτήσεις που κάνουν οι τράπεζες.
Εγκρίνει δάνεια η ΤΝ;
Όχι. Τα μοντέλα μπορούν να βαθμολογούν και το πακέτο να προτείνει, αλλά ένα πρόσωπο ή μια επιτροπή αποφασίζει, εντός της εξουσιοδότησης που τους έχει δώσει η τράπεζα. Το αρχείο δείχνει ποιος.
Μπορεί ένας πελάτης να ζητήσει ανθρώπινη επανεξέταση;
Ναι. Κάθε αυτοματοποιημένο βήμα επισημαίνεται, και ένα αίτημα επανεξέτασης ανοίγει τον φάκελο για έναν υπάλληλο με πλήρες ιστορικό.
Πώς βοηθά με τον DORA;
Το Nexus τηρεί τις δικές του εγγραφές μητρώου παρόχων, συμβάντα και τεκμήρια δοκιμών, και το πακέτο τηρεί αυτά της τράπεζας. Οι αναφορές συντάσσονται με τις προθεσμίες τους και την απόδειξη αποστολής τους.
Ποια μοντέλα χρησιμοποιεί;
Τα μοντέλα που εγκρίνετε, μέσω του κέντρου ελέγχου ΤΝ. Τα πιστωτικά μοντέλα μπορούν να παραμείνουν στον δικό σας εξοπλισμό και να μην φύγουν ποτέ από αυτόν.
Αντικαθιστά το κεντρικό τραπεζικό μας σύστημα;
Όχι. Το κεντρικό τραπεζικό σύστημα παραμένει το σύστημα αναφοράς. Το πακέτο διαβάζει από αυτό και καταγράφει πίσω τις αποφάσεις όπου το επιτρέπετε.
Μπορούμε να χρησιμοποιήσουμε τη δική μας πιστωτική πολιτική;
Ναι. Η πολιτική σας φορτώνεται ως κανόνες σε απλή γλώσσα, δοκιμάζεται σε παλαιότερους φακέλους πριν τεθεί σε λειτουργία, και τηρείται με εκδόσεις.
Άλλα πακέτα
Δείτε το τραπεζικό πακέτο στους δικούς σας φακέλους.
Φέρτε έναν ανωνυμοποιημένο πιστωτικό φάκελο ή μια υπόθεση ένταξης πελάτη. Θα σας δείξουμε πώς λειτουργεί στο Nexus, από την αρχή έως το τέλος.