

HONESTAS. Fra første henvendelse til en forseglet skadesafgørelse.
HONESTAS er vores forsikringsplatform, bygget på Nexus. Den læser skadesanmeldelsen, policen og alle rapporter, viser hvor hver oplysning stammer fra, og markerer det, der ser forkert ud. En navngiven person træffer afgørelsen, og dokumentationen forsegles.
Hurtigere skadebehandling. Afgørelser, der kan forsvares.
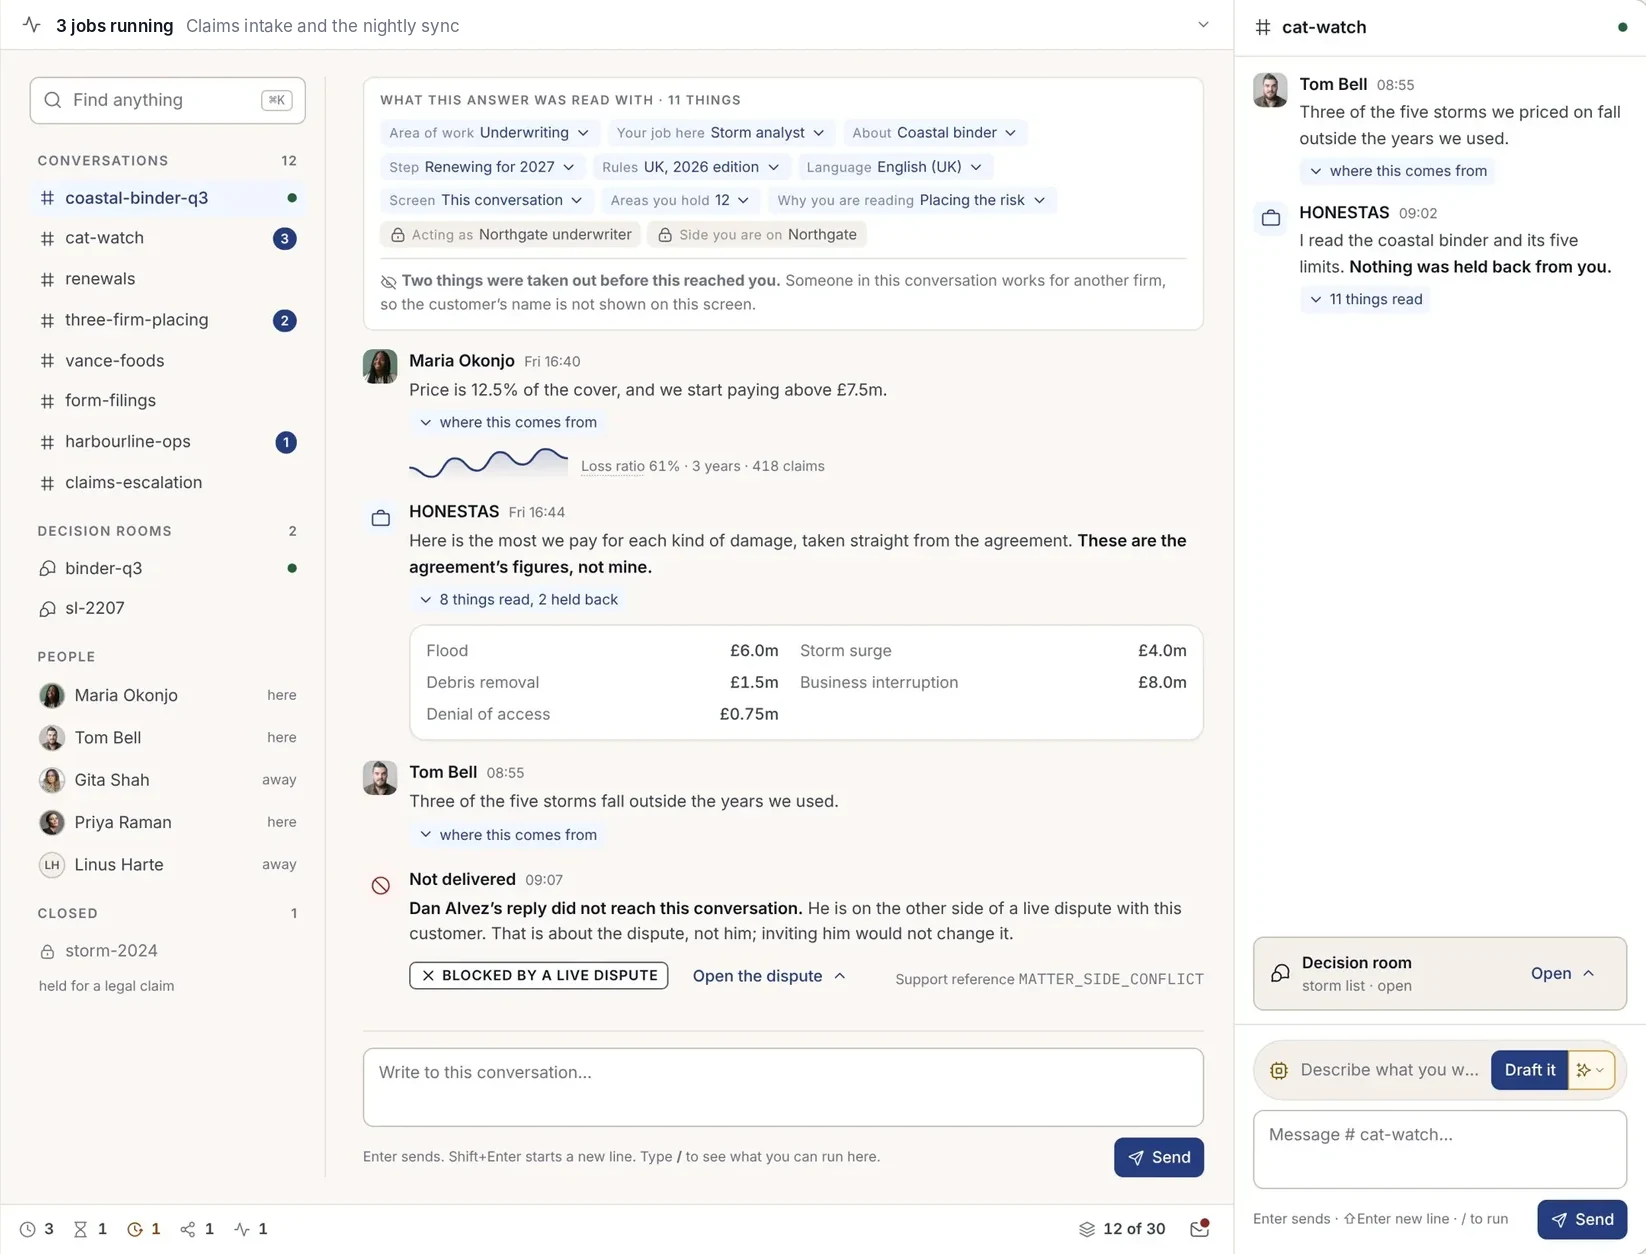
Størstedelen af en skadebehandlers dag går med at finde og læse dokumenter. HONESTAS står for at finde og læse dem, og overlader vurderingen til mennesker.


Hver oplysning viser sin kilde
Svarene henviser til policebetingelserne, taksatorrapporten og billederne, helt ned på sideniveau. Hvor to dokumenter er uenige, citeres begge.
Svindelsignaler, der peger, men ikke dømmer
Sammenhænge mellem skader, personer og adresser vises som signaler med begrundelser. Ingen skade afvises af en model.


Dokumentation, som tilsynet kan kontrollere
Hvem der besluttede, på hvilket grundlag og efter hvilke regler. Forseglet i beslutningsøjeblikket og mulig at efterprøve uden en brugerkonto.
Én pakke. Et perspektiv til hver rolle.
Den samme skadesag ser forskellig ud for hver person, der arbejder med den. Hver visning viser det, som den pågældende rolle har brug for, og skjuler det, den ikke skal se.
- Skadebehandler
Skadesanmeldelsen, policen, alle dokumenter og et udkast til næste skridt. Spørgsmål besvaret med kildehenvisninger.
- Skadechef
Skadesager, der afventer en afgørelse, beslutningsrum der skal ledes, og begrundelserne bag hver anbefaling.
- Svindelefterforsker
Signaler på tværs af skader: delte telefonnumre, adresser, værksteder eller håndværkere samt bankkonti, vist i en graf og på et kort.
- Underwriter
Hvad skaderne fortæller om en portefølje, med de policeformuleringer, der udløste dem.
- Compliance og revision
Forseglede optegnelser, de regler hver enkelt opfylder, og dokumentationspakker til tilsynet.
Fire trin. Ens hver gang.
Hver skadesag gennemløber det samme forløb, så hver sag efterlader den samme type dokumentation.
Tag imod den første henvendelse
Kunden ringer, skriver eller bruger appen. HONESTAS opretter skadesagen, tjekker policen og spørger kun om det, der mangler.
Indsaml fakta
Rapporter, billeder, fakturaer og vejrdata læses og arkiveres. Hver oplysning bevarer et link til sin kilde.
Kontrollér og vej for og imod
Svindelsignaler og dækningsspørgsmål rejses med begrundelser. Ved større afgørelser belyses argumenterne for og imod i et beslutningsrum.
Beslut og forsegl
En navngiven person træffer afgørelsen. Afgørelsen, dokumentationen og de regler, den opfylder, forsegles samlet.
Bygget til de mennesker, der behandler skader.
Ægte skærmbilleder fra HONESTAS med eksempeldata fra et fiktivt forsikringsselskab.
Signaler med begrundelser
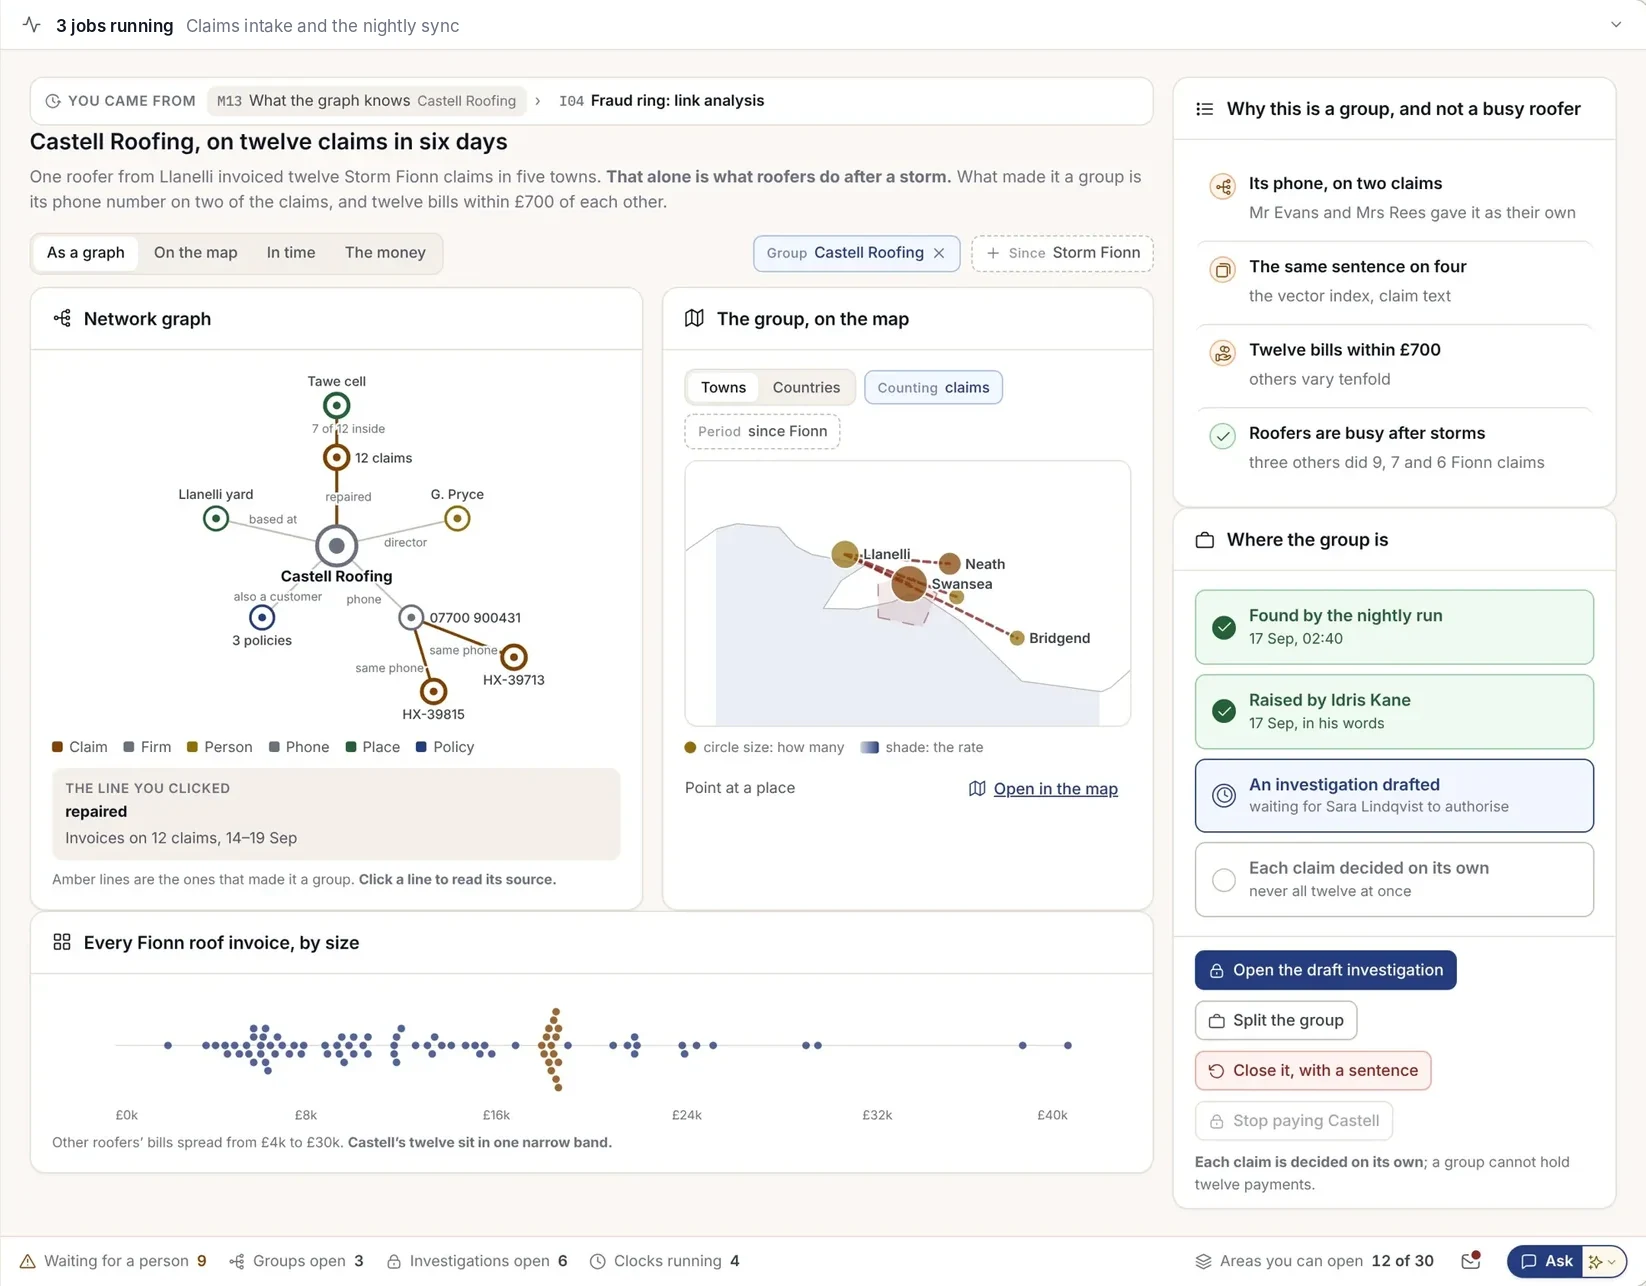
En tagdækker går igen på tolv skadesager på seks dage. HONESTAS viser sammenhængen, hvorfor det er relevant, og de involverede sager, og udarbejder et oplæg til undersøgelse. En person beslutter, om den skal åbnes.
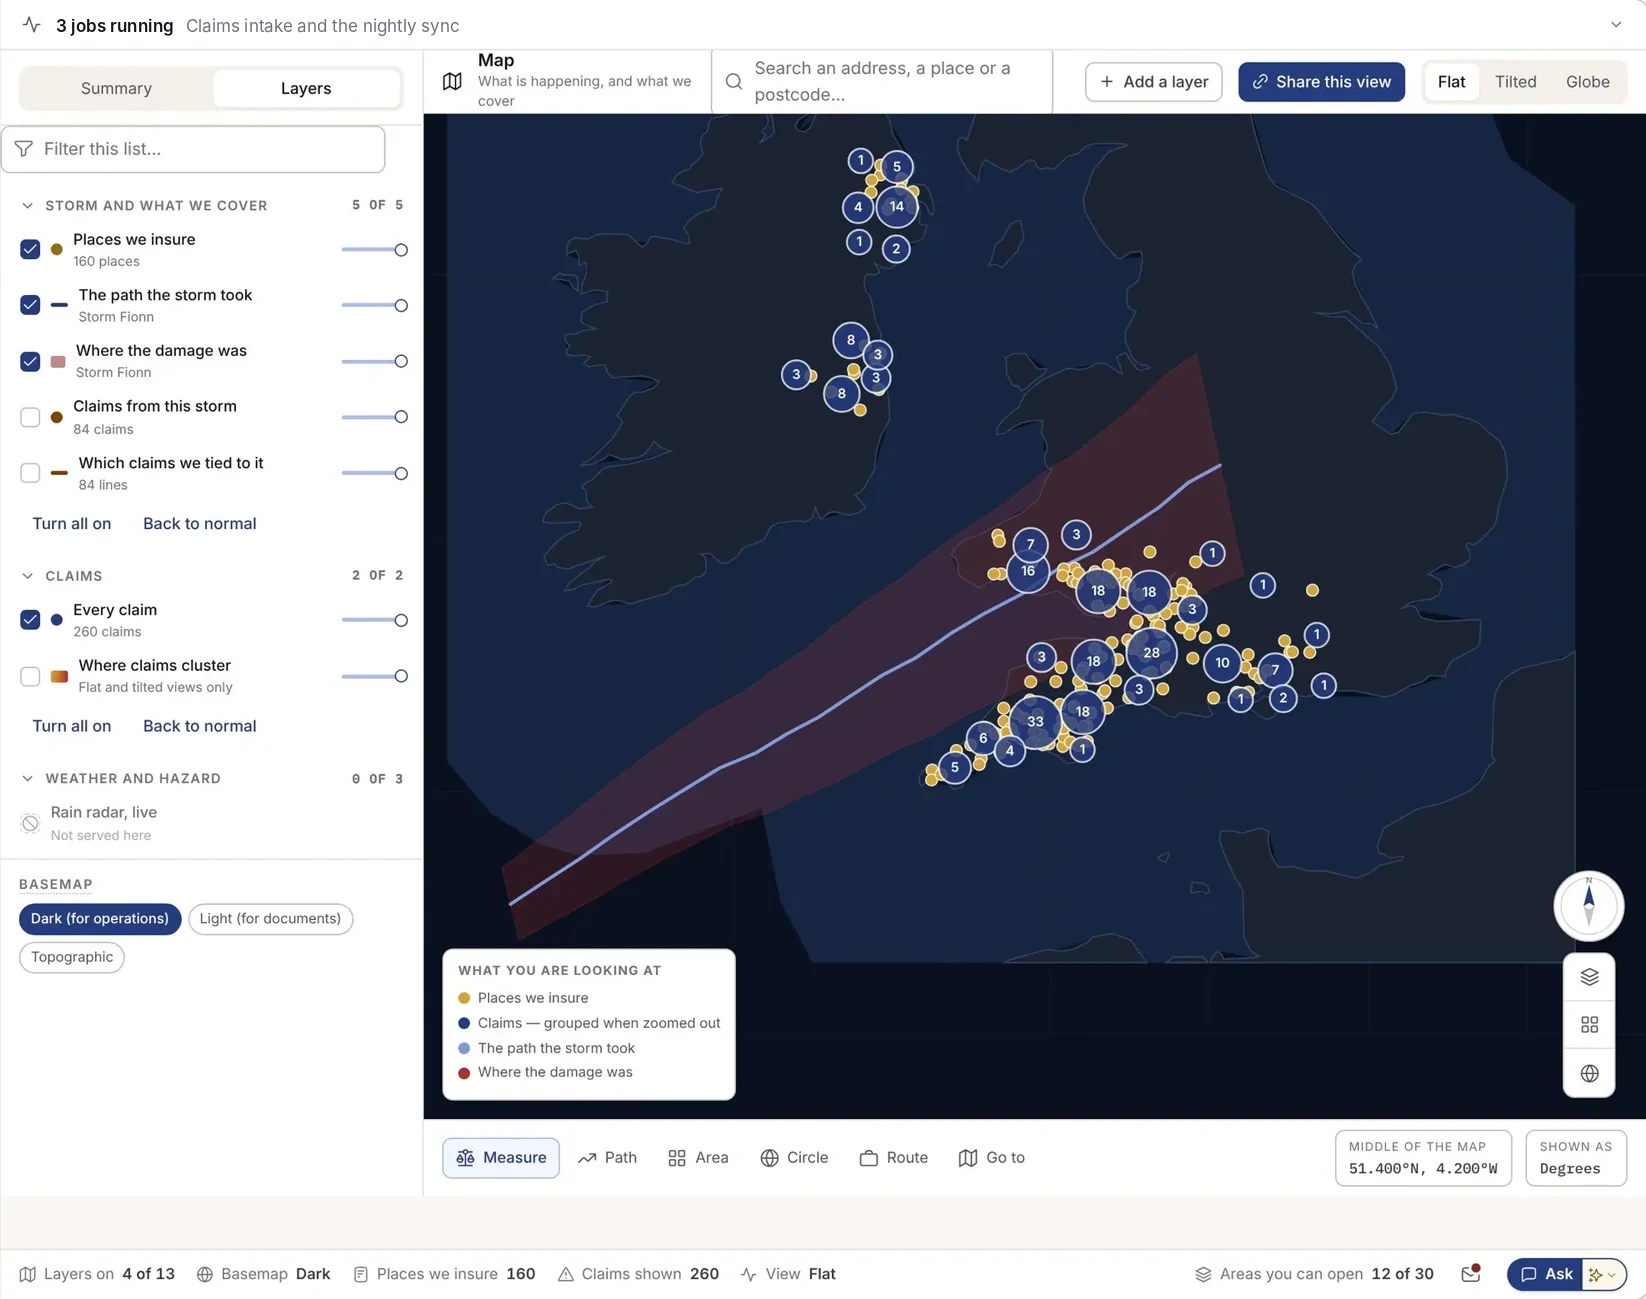
Hver skadesag i det virkelige terræn
Efter en storm vises alle skader, policer og håndværkere på kortet sammen med stormens bane. Find klynger, planlæg besøg og arbejd offline i marken.
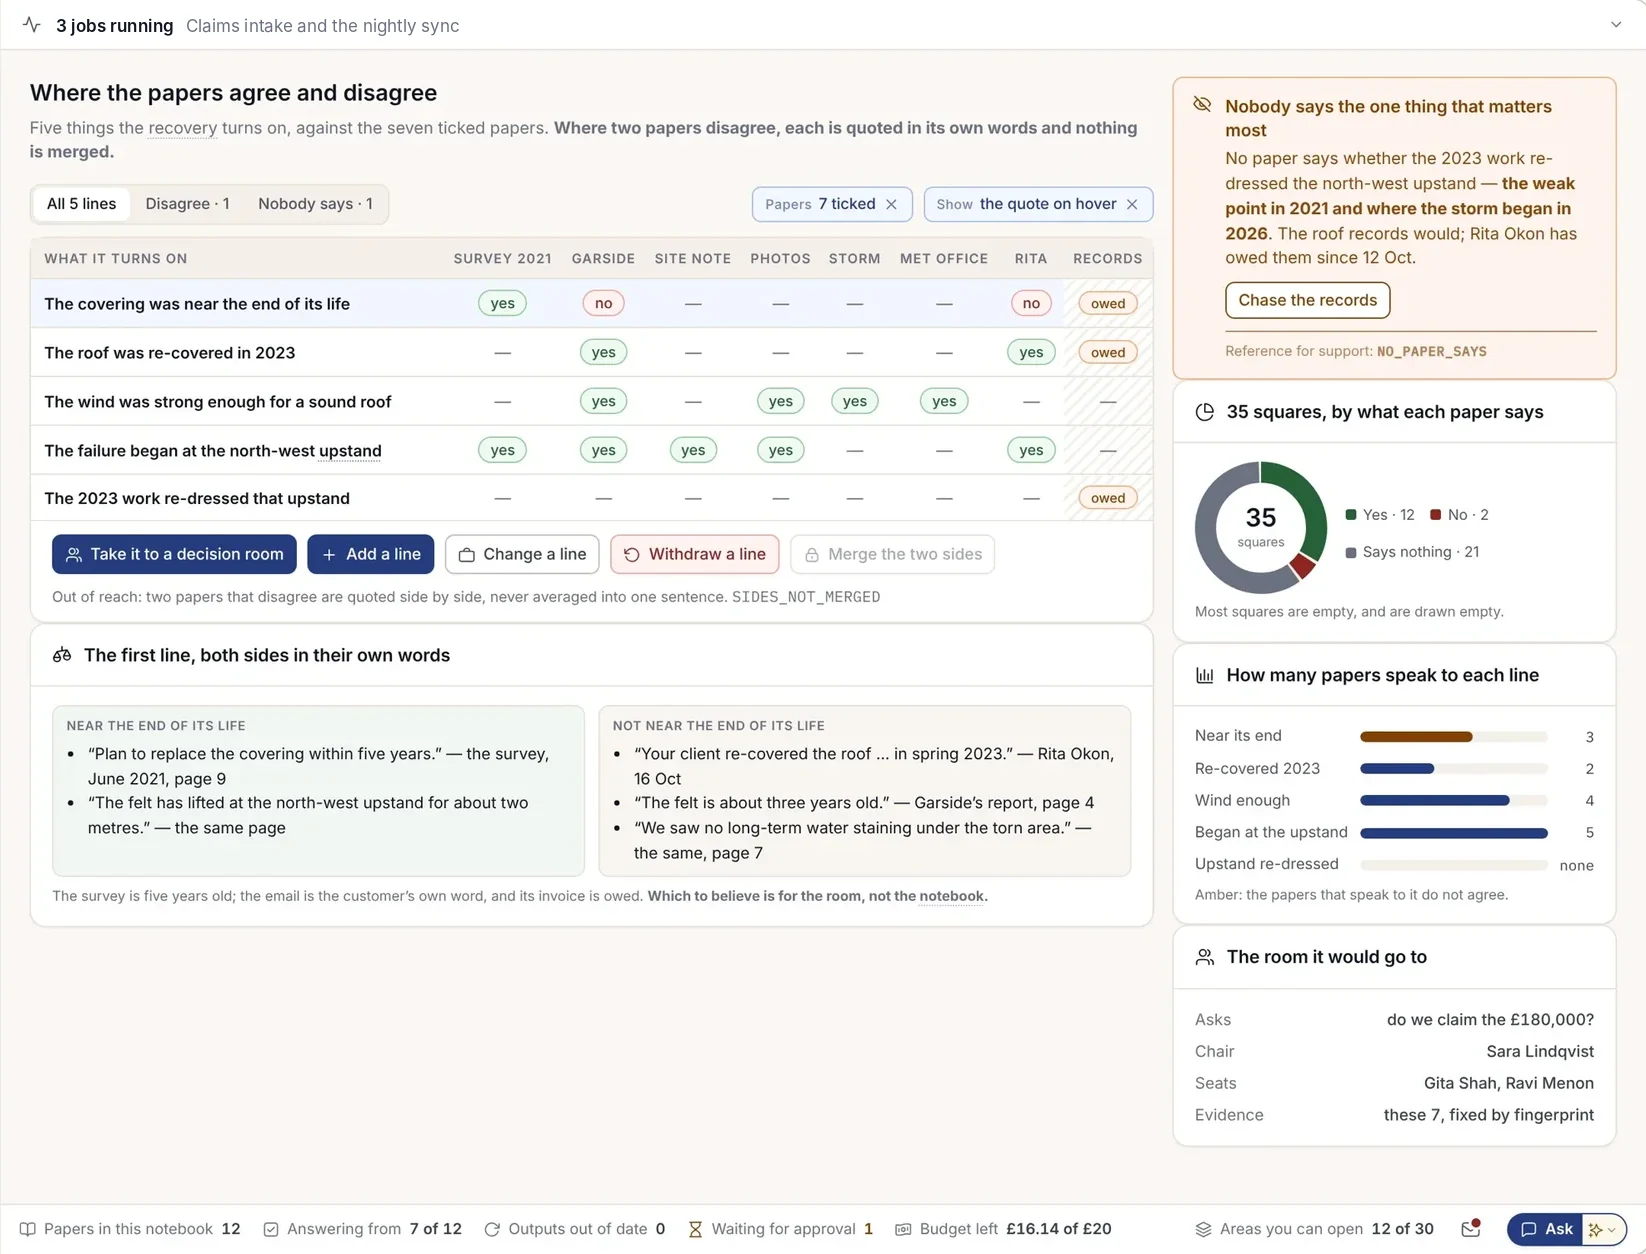
Hvor dokumenterne er uenige
Stil ét spørgsmål på tværs af taksatorrapporten, besigtigelsen og billederne. Hver linje i svaret linker til den præcise side. Uoverensstemmelser vises side om side med hvert dokuments egne ord.
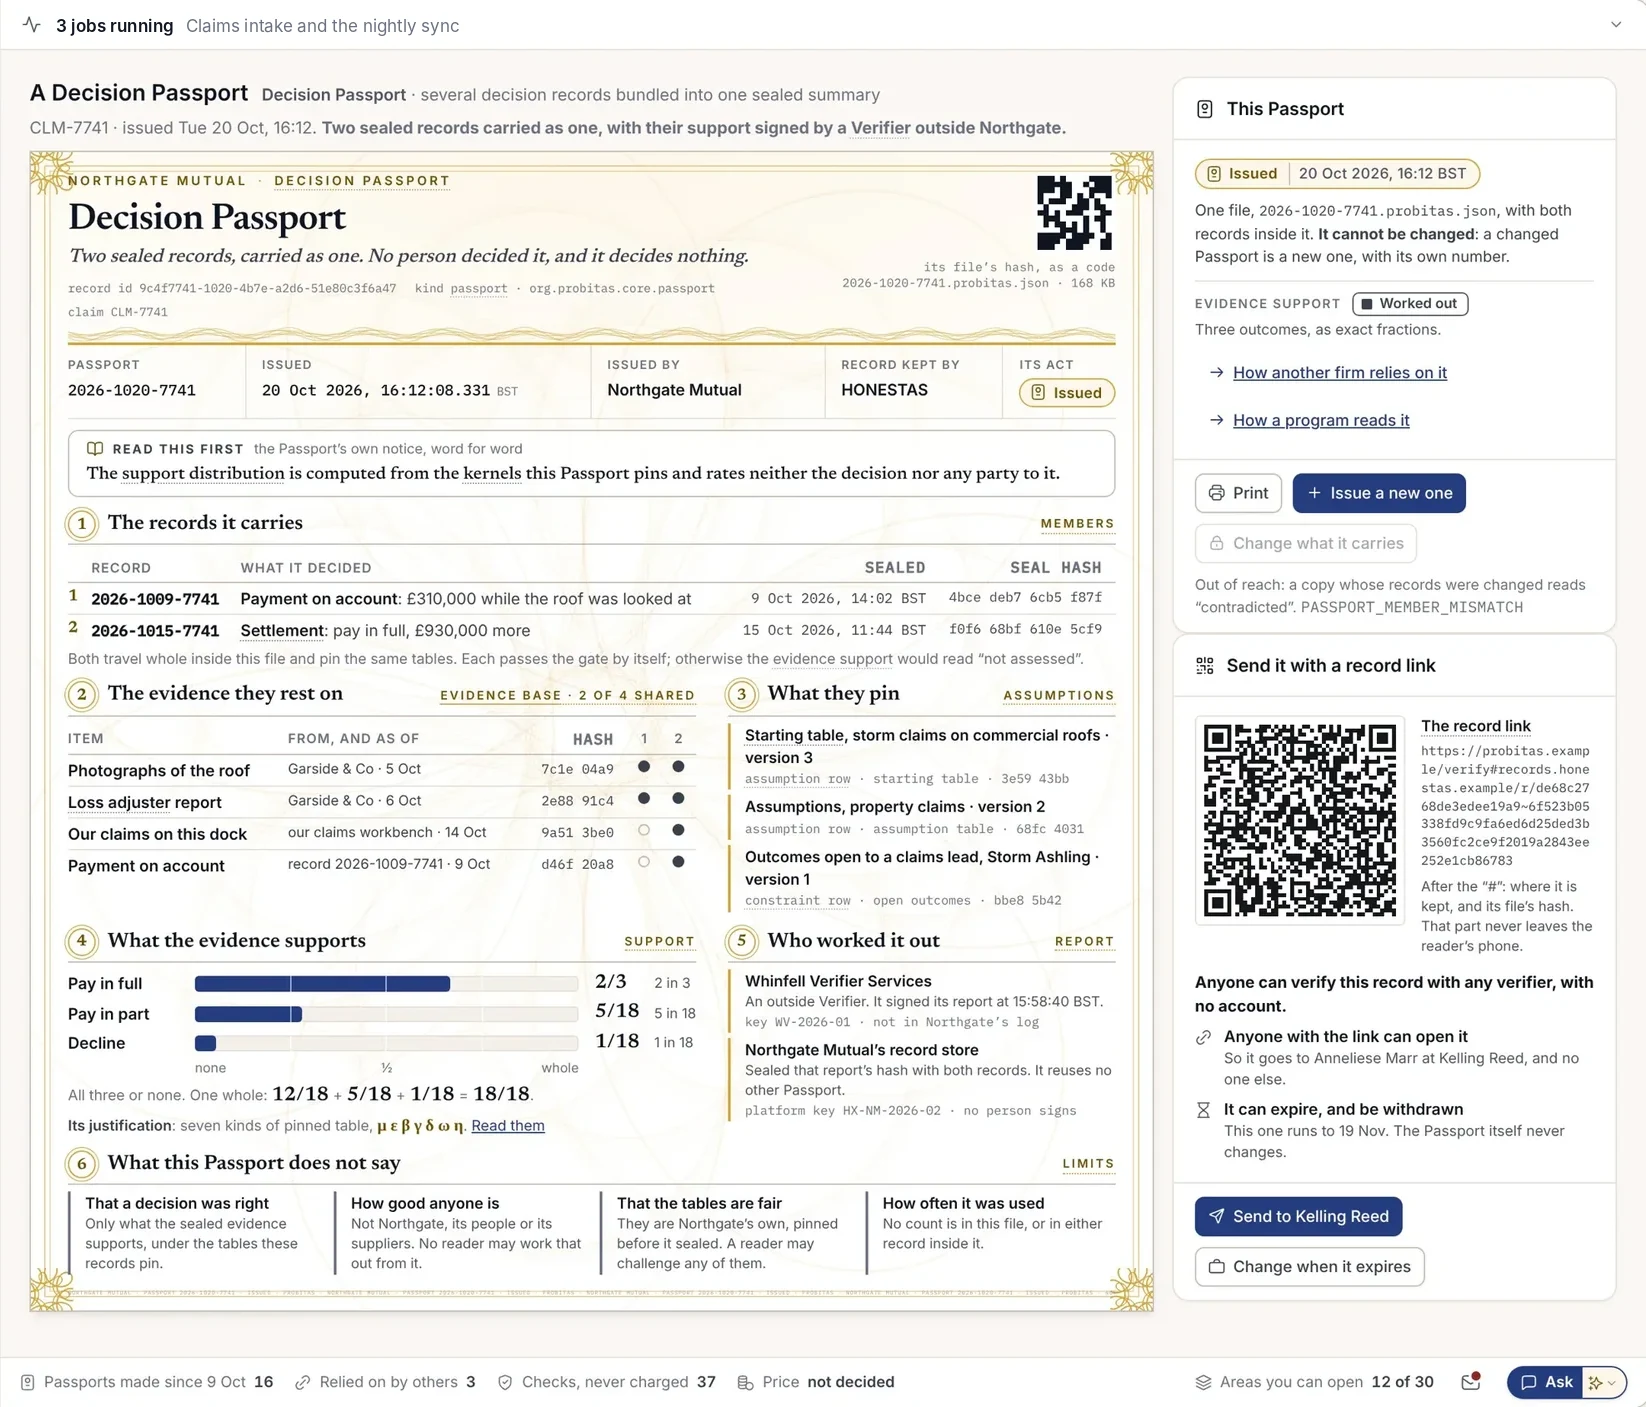
Afgørelsen, med dens bevis
Beslutningspasset samler de forseglede optegnelser bag en afgørelse. Enhver med linket kan kontrollere, at intet er ændret, siden det blev forseglet.
Hver beslutning, forseglet med sin dokumentation.
Når en person træffer afgørelse i en skadesag, forsegler HONESTAS afgørelsen, dokumentationen den hviler på, og de regler den opfylder, i én samlet registrering. Ingen kan ændre den ubemærket bagefter – heller ikke os.
- Hvem der traf afgørelsen, i hvilken rolle og hvornår
- De anvendte fakta, hver med et link til sin kilde
- Hvilken AI der hjalp, med hvilken model og hvad den havde adgang til at læse
- De regler afgørelsen opfylder, artikel for artikel
- Tidsstemplet, bevidnet uafhængigt af Adverant
Et tilsyn, en revisor eller en genforsikrer kan kontrollere forseglingen uden en brugerkonto. Prøv forseglingskontrollen →
Skadeafgørelse · CLM-2026-4471EksempelKnyttet til de regler, forsikringsselskaber er underlagt.
HONESTAS knytter hver forseglet registrering til de lovartikler, den dokumenterer overholdelse af, så beviserne er klar, før nogen beder om dem.
- Solvency IIDirektiv 2009/138/EF, som ændret ved (EU) 2025/2Ledelse, risikostyring og rapportering. De reviderede regler gælder fra 30. januar 2027.
- ForsikringsdistributionDirektiv (EU) 2016/97 (IDD)At handle ærligt, redeligt og i kundens bedste interesse – samt at føre den nødvendige dokumentation til at bevise det.
- DORAForordning (EU) 2022/2554IKT-risici, hændelsesrapportering og registret over teknologileverandører.
- EU AI ActForordning (EU) 2024/1689, bilag III, punkt 5, litra c)Risikovurdering og prissætning inden for livs- og sygeforsikring klassificeres som højrisiko-AI fra 2. december 2027.
- GDPRForordning (EU) 2016/679Formål, indsigt, sletning og hvor skadelidtes data opbevares.
- EIOPA-udtalelse om AIUdtalelse om AI-styring og risikostyring, august 2025Tilsynsmyndighedernes forventninger til rimelighed, forklarlighed og menneskeligt tilsyn med AI i forsikringsbranchen.
Datoer for forordningen om kunstig intelligens som ændret ved forordning (EU) 2026/1744, den digitale omnibus, offentliggjort i EU-Tidende den 24. juli 2026. Ikke juridisk rådgivning. Certificering og juridiske vurderinger er en sag mellem jer og jeres rådgivere.
Otte moduler. Én skadeplatform.
Hvert modul er bygget på den samme Nexus-kerne, så de deler det samme datagrundlag, de samme rettigheder og det samme kort. Åbn et modul for at se, hvad der kommer ind, hvad der kommer ud, og hvem der godkender.
Skadesanmeldelse (FNOL)
Modtager anmeldelsen via telefon, web, app eller e-mail, tjekker dækningen og spørger kun om det, der mangler.
- Input
- Opkald, formularer, e-mails, billeder
- Output
- En åben skadesag med tjekket dækning og en liste over det, der stadig mangler
- Godkender
- Skadebehandler
Dokumentlæser
Læser rapporter, fakturaer, besigtigelser og billeder og arkiverer hver oplysning med et link til den pågældende side.
- Input
- PDF'er, scanninger, billeder, regneark
- Output
- Fakta med kildehenvisninger samt punkter, hvor dokumenterne er uenige
- Godkender
- Ingen: modulet registrerer kun fakta
Dækningstjek
Sammenholder fakta med policebetingelser og påtegninger og udarbejder et udkast til dækningsvurdering.
- Input
- Policebetingelser, policeoversigt, fakta
- Output
- En dækningsvurdering med de klausuler, der er afgørende
- Godkender
- Skadebehandler
Svindelsignaler
Leder efter sammenhænge mellem skader, personer, telefonnumre, adresser, værksteder og konti.
- Input
- Skadehistorik, tredjepartsdata I tillader
- Output
- Signaler med begrundelser og et udkast til undersøgelse
- Godkender
- Svindelefterforsker
Beslutningsrum
Ved større eller omtvistede skader argumenterer AI for og imod udbetaling, og en mødeleder træffer afgørelsen.
- Input
- Skadesagen og de omtvistede spørgsmål
- Output
- En begrundet afgørelse, klar til forsegling
- Godkender
- Mødeleder, typisk skadechefen
Udbetaling og regres
Forbereder udbetalinger, reserver og skridt til regres, når en afgørelse er forseglet.
- Input
- Forseglet afgørelse, bankoplysninger
- Output
- En udbetalingsanmodning og en regressag
- Godkender
- To personer efter fire-øjne-princippet
Kunde-app
En app i jeres eget brand, hvor forsikringstagerne kan anmelde skader, følge sagen og tale med en medarbejder.
- Input
- Jeres brand, jeres produkter
- Output
- En brugerflade pr. brand, bygget ud fra én skabelon
- Godkender
- Marketing og compliance
Dokumentationspakker
Samler forseglede registreringer og knytter dem til lovkrav til brug for tilsyn, revisorer og genforsikrere.
- Input
- Forseglede registreringer
- Output
- En pakke, hvor hver enkelt registrering kan efterprøves
- Godkender
- Compliance-ansvarlig
Kører der, hvor jeres tilsynet forventer.
Kør HONESTAS i vores EU-cloud eller i jeres eget datacenter. Taksatorer kan tage løsningen med ud i marken.


Vores EU-sky
Hvert forsikringsselskab i sit eget private miljø. Data forbliver i Europa.


Jeres datacenter
På jeres eget Kubernetes, side om side med jeres policesystemer.


Helt offline
Til captives og følsomme porteføljer, der ikke må kobles på nettet.
I felten
Taksatorer arbejder videre efter en storm – også uden dækning – og synkroniserer bagefter.
Spørgsmål, som forsikringsselskaber stiller.
Træffer AI'en afgørelser i skadessager?
Nej. HONESTAS læser, arkiverer, kontrollerer og skriver udkast. En navngiven medarbejder træffer afgørelse i hver enkelt sag, og historikken viser præcis, hvem det var.
Kan det spille sammen med vores police- og skadessystemer?
Ja. HONESTAS kobler sig på jeres police-, skades- og udbetalingssystemer og læser data fra dem. Jeres kernesystemer forbliver det gældende stamdatasystem for policen.
Hvordan sikrer man, at svindelsignaler er fair?
Signaler indeholder altid en begrundelse og afviser aldrig en skade på egen hånd. Hver signaltype kontrolleres løbende for skæve mønstre, og I kan se, hvor ofte de enkelte signaler har ramt rigtigt.
Hvilke modeller bruger det?
De modeller, I godkender, via AI-omstillingen. Det kan være jeres egen model på egen hardware eller en hostet model i en region, I har tilladt.
Kan en skadelidt se begrundelsen for vores afgørelse?
Ja. Hver afgørelse har en begrundelse i klart sprog hentet fra den forseglede sagsmappe, som I kan indsætte direkte i afgørelsesbrevet.
Dækker det også underwriting?
Ja. Underwritere kan se, hvad skaderne fortæller om en portefølje, og placeringer hos andre selskaber kører bag vandtætte skodder, så hvert selskab kun ser sin egen andel.
Andre pakker
Se HONESTAS arbejde med jeres egne skadessager.
Tag en skadestype med, som I gerne vil behandle hurtigere. Så viser vi jer, hvordan den kører i HONESTAS fra start til slut.