

Kredit, onboarding og DORA. Besvaret ud fra de samme optegnelser.
Bankpakken læser ansøgninger, regnskaber og kundesager, forbereder kreditsagen og kontrollerne og viser, hvor hvert tal stammer fra. Kreditbeslutninger bliver hos mennesker, og hver beslutning forsegles sammen med sin dokumentation.
- Beløb
- 250.000 EUR
- Løbetid
- 5 år
- Formål
- Ny CNC-linje
- Sikkerhed
- Pant i udstyr
- Omsætning
- 3,1 mio. EUR, op 12 %
- EBITDA
- 410.000 EUR
- Gældsbetjeningsevne
- 1.62x
- Restancer
- Ingen i 36 måneder
Pengestrømmen dækker de nye afdrag med god margen1. Den største kunde udgør 31 % af omsætningen2, hvilket er over politikgrænsen på 25 %3.
Modellen scorer. Et menneske beslutter. Ansøgeren kan bede om en menneskelig gennemgang.
Bedre sagsmapper. Beslutninger, der holder.
Analytikere bruger dage på at samle tal, der allerede findes. Pakken samler dem, angiver kilderne og tjekker dem op imod jeres politik, så medarbejderne kan bruge tiden på det faglige skøn.


Kreditsager med kildehenvisninger
Hvert tal i sagen linker til den side i regnskabet eller bogholderiet, det stammer fra, og til den politik, det testes op imod.


Kundekontroller med begrundelser
Onboarding- og AML-advarsler forklarer, hvorfor de blev udløst, og hvad der skal til for at afklare dem, så sagsbehandlere hurtigt kan lukke de enkle sager.


Én registrering til alle tilsyn
Den forseglede beslutning opfylder kreditpolitikken, DORA, AI-forordningen og GDPR på én gang. Intet skal genskabes til hver enkelt revision.
Én pakke. Et perspektiv til hver rolle.
Kunderådgivere, analytikere, komitéer og anden forsvarslinje får hver deres indblik i den samme kunde og den samme sag.
- Kunderådgiver
Kunden, ansøgningen og det, der stadig mangler. Udkast til forespørgsler til kunden.
- Kreditanalytiker
Kreditsagen: tal med kilder, politiktests, nøgletal og udkast til indstilling.
- Kreditkomité
Sager, der afventer beslutning, argumenter for og imod samt et rum til at træffe afgørelsen.
- AML og onboarding
Advarsler med begrundelser, ejerkæder, screening-hits og dokumentation til at lukke eller eskalere sagen.
- Risiko og compliance
AI-registret, hændelser med deres DORA-tidsfrister og forseglede beslutninger koblet til reglerne.
Fra ansøgning til forseglet beslutning.
Hver ansøgning følger det samme forløb, så hver beslutning efterlader præcis samme type dokumentation.
Modtag ansøgningen
Online, i filialen eller via en mægler. Pakken opretter en sag og beder kun om det, der mangler.
Kend kunden
Identitet, ejerskab og screening kontrolleres. Advarsler indeholder begrundelser og et forslag til næste skridt.
Opbyg kreditsagen
Regnskaber, bogholderi og bankdata indlæses. Tallene testes mod jeres kreditpolitik, med kildehenvisninger.
Beslut og forsegl
En person eller en komité træffer afgørelsen. Beslutningen, dokumentationen og de regler, den opfylder, forsegles samlet.
Skærmbilleder til hvert bord i banken.
Eksempelskærme fra en fiktiv bank. Produktskærmene viser den Nexus-kerne, som pakken kører på.
Hvert tal har en kilde
Nøgletal, covenants og politiktests står side om side med den side, de stammer fra. Hvis regnskabet og bogholderiet er uenige, vises begge dele.
| Test | Resultat | Politik |
|---|---|---|
| Gældsbetjeningsevne | 1,62x · bestået | Min. 1,25x · pkt. 5.1 |
| Belåningsgrad | 58 % · bestået | Maks. 70 % · pkt. 5.4 |
| Kundekoncentration | 31 % · afvigelse | Maks. 25 % · pkt. 7.2 |
| Branchegrænse | Inden for grænsen | Produktion · pkt. 9 |
Den største kunde har en treårig kontrakt frem til 2029 med en offentlig myndighed. Foreslå en covenant om at rapportere koncentration hvert kvartal.
Afvigelser kræver en navngiven godkender.
Advarsler, der forklarer sig selv
Ejerkæder, screening-hits og usædvanlige betalinger vises med årsagen til, at de blev udløst, og hvad der skal til for at afklare dem. Et menneske lukker eller eskalerer sagen.
| Tjek | Resultat | Status |
|---|---|---|
| Identitet | Direktører verificeret med eID | Godkendt |
| Ejerskab | 2 ejere over 25 %, ejerkæde afklaret | Godkendt |
| Screening | Navnesammenfald på sanktionsliste, anden fødselsdato | Gennemgå |
| Betalinger | Tre overførsler til en ny leverandør på 9 dage | Gennemgå |
Et falsk positivt hit lukkes af en medarbejder med en begrundelse, der gemmes.
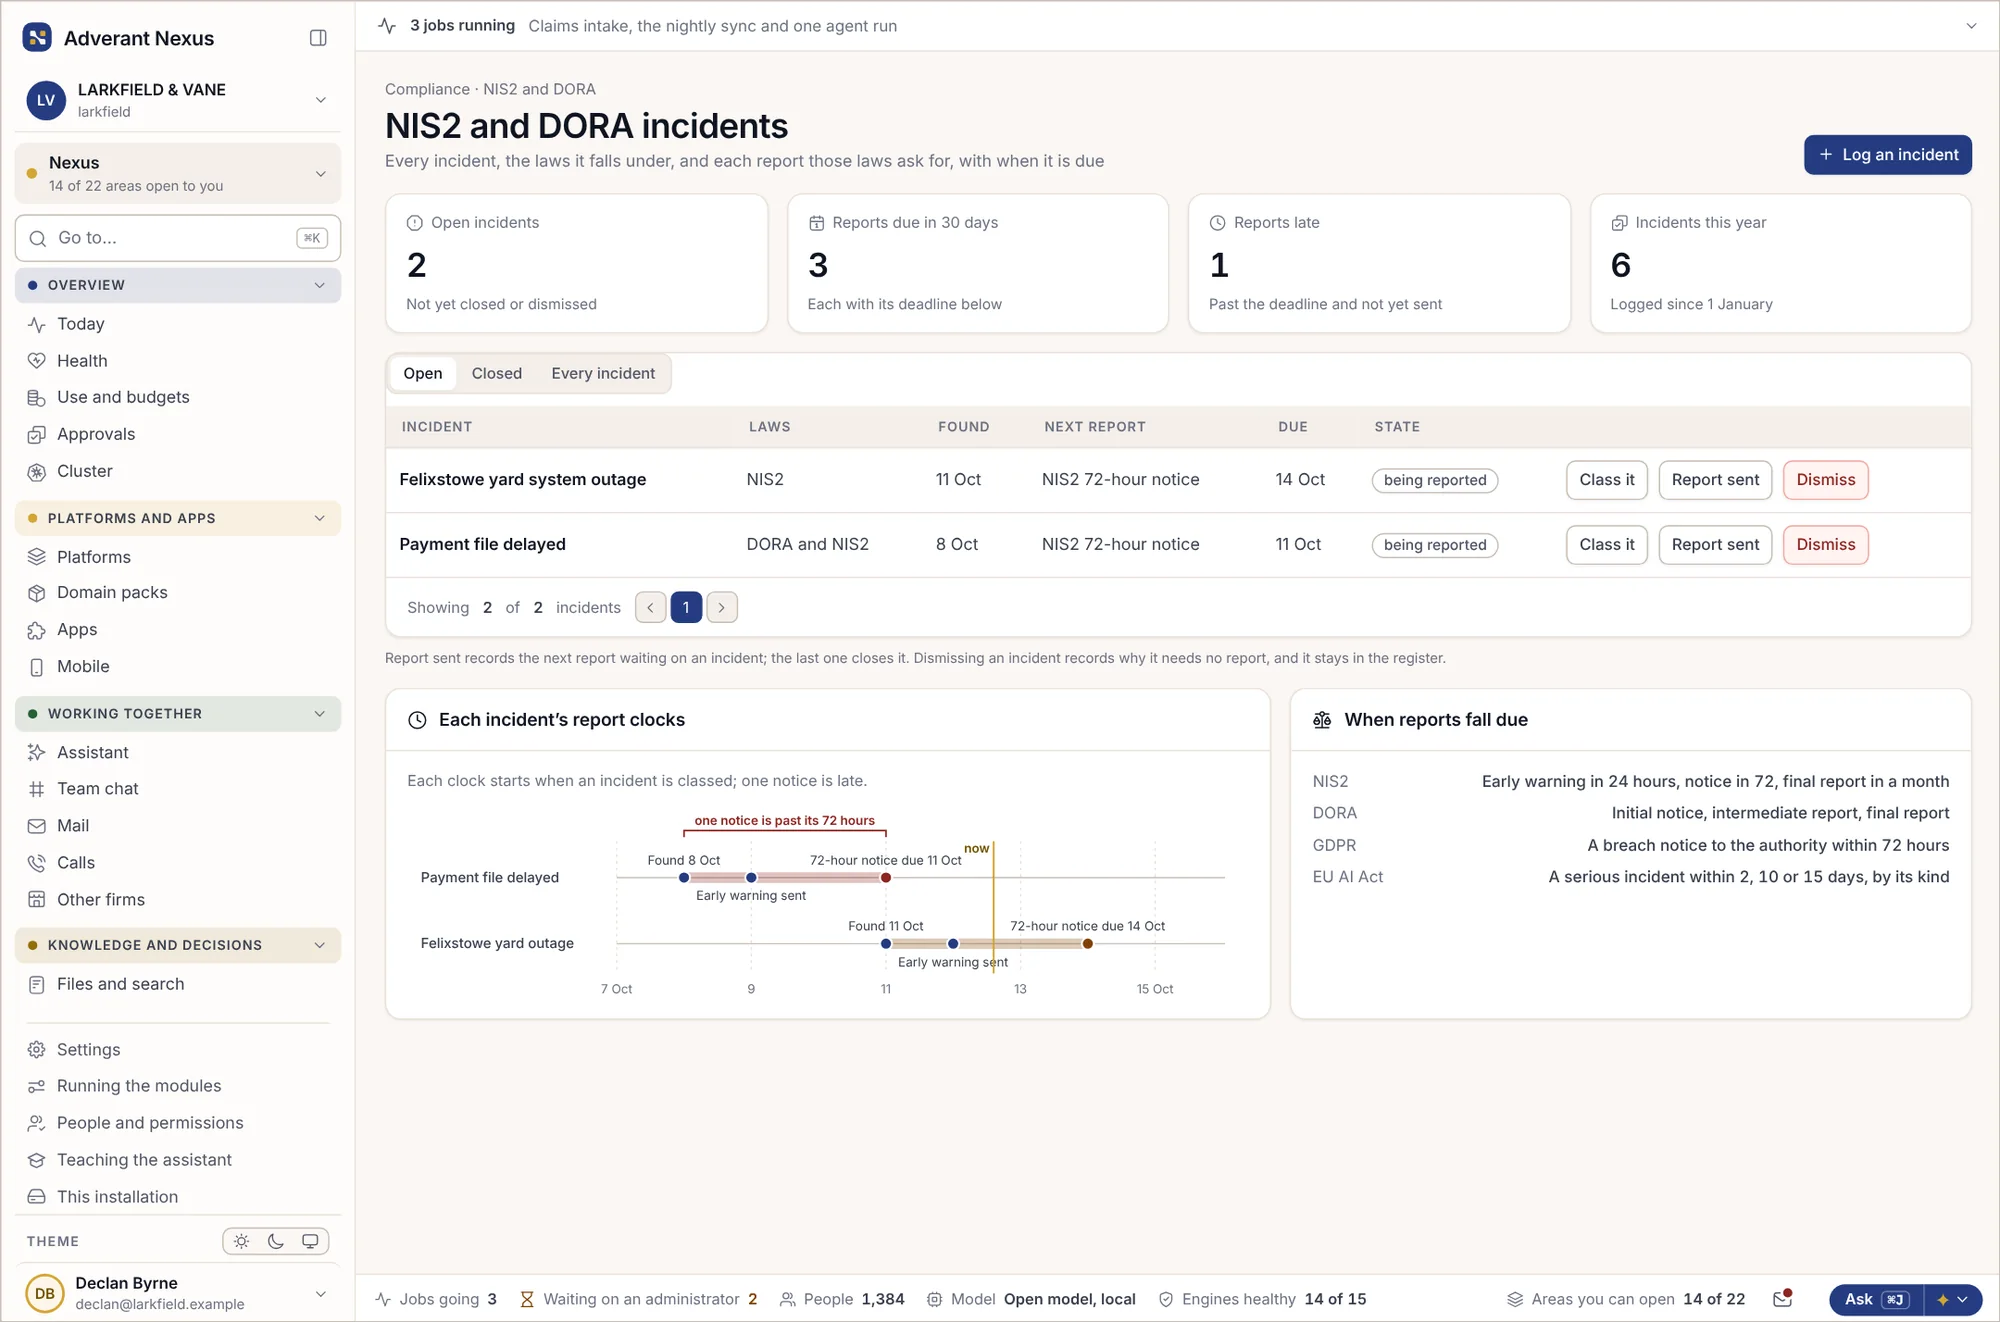
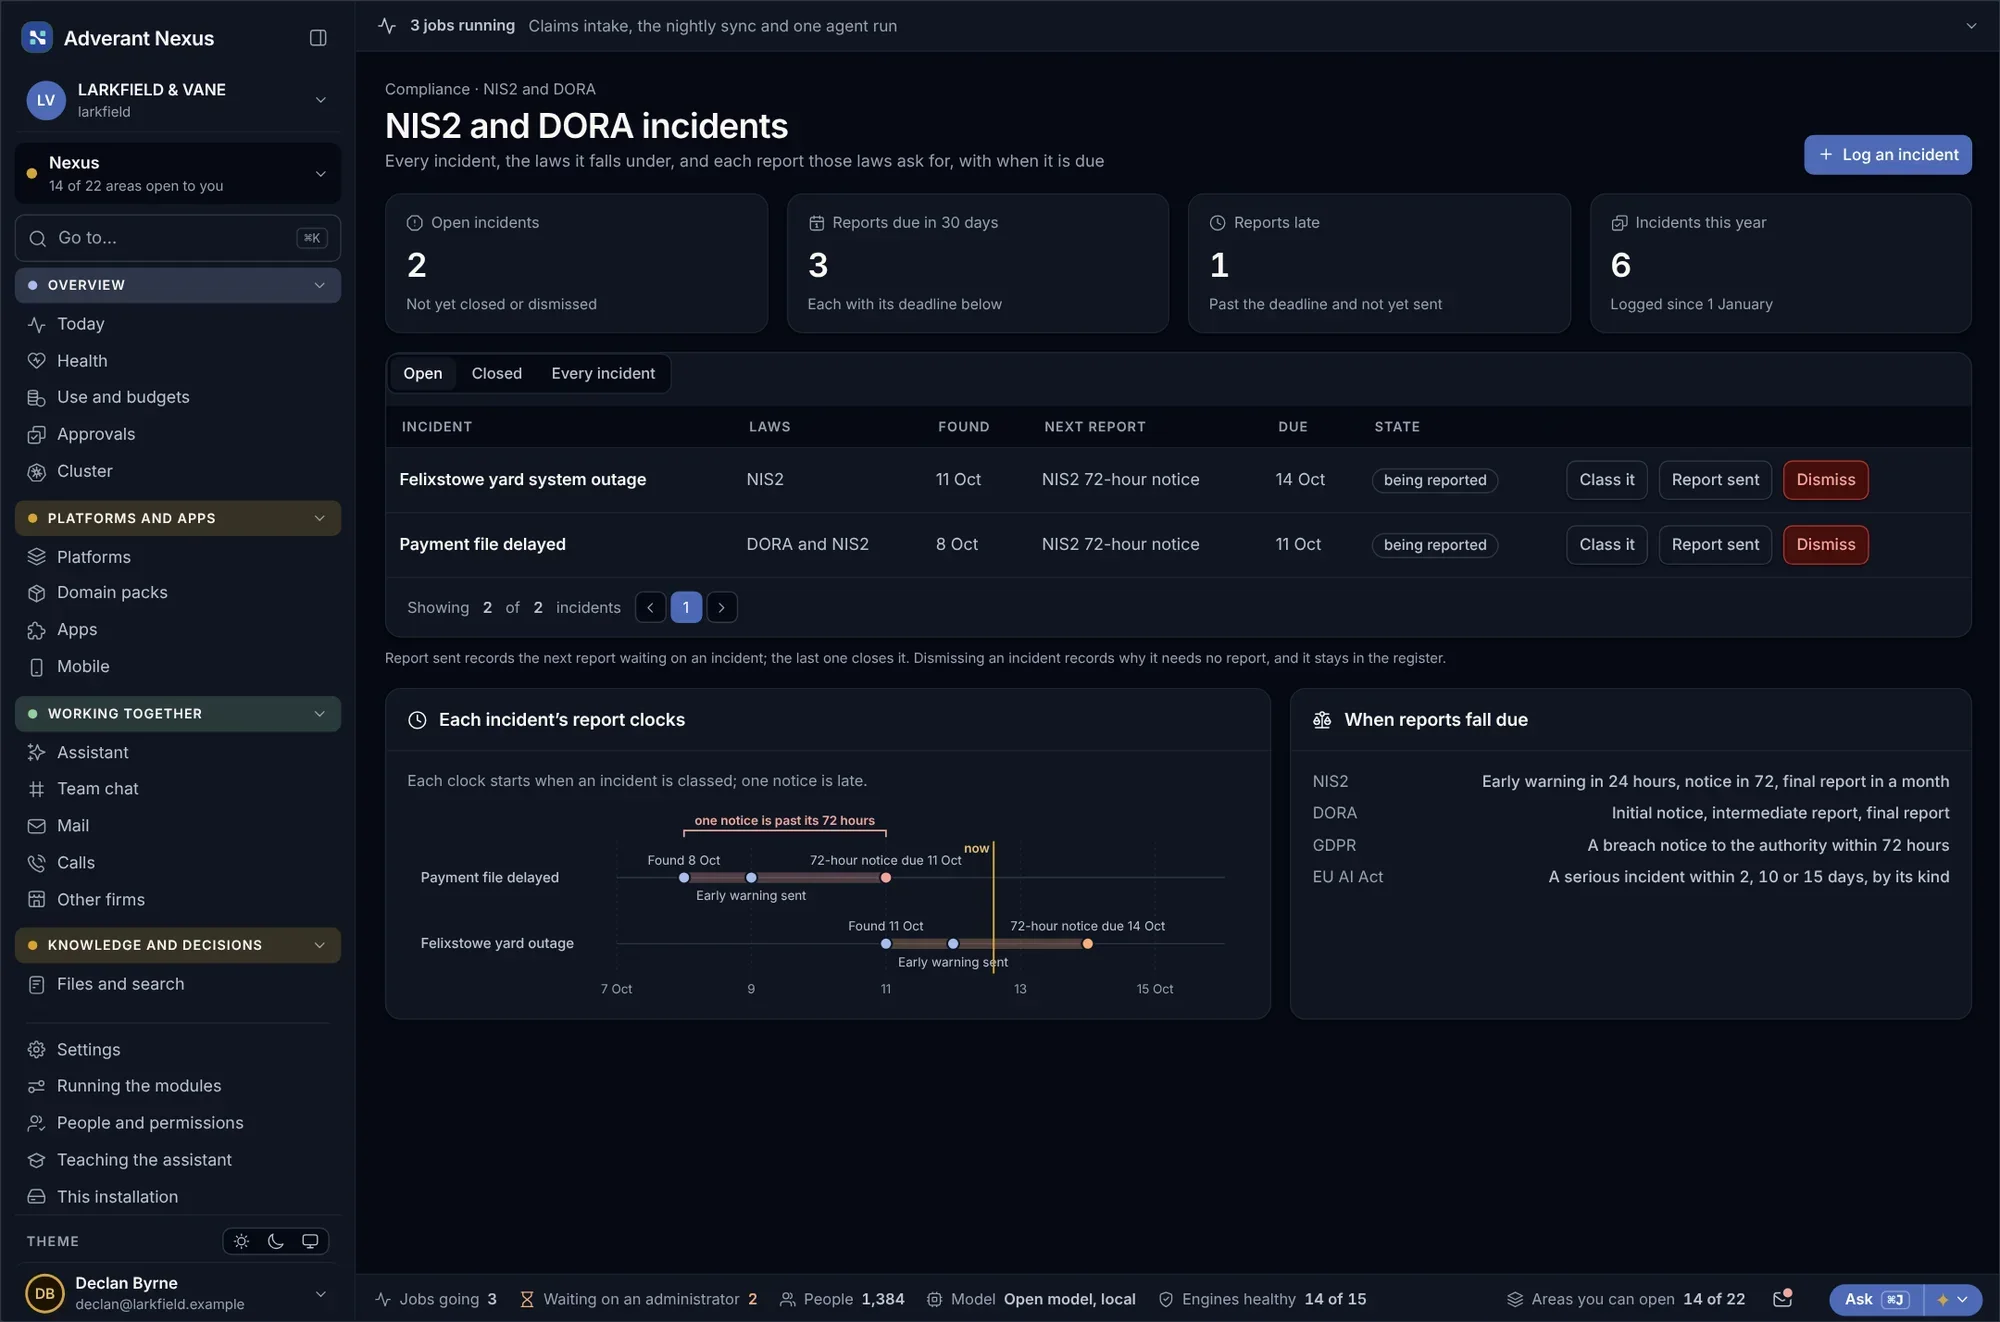
Alle tidsfrister samlet ét sted
Når noget går galt, starter pakken de relevante rapporteringsure, udarbejder udkast til hver rapport og gemmer dokumentationen for, at den blev sendt til tiden.
Al brug af AI, klassificeret
Hver anvendelse af AI i banken er opført med formål, risikoklasse i henhold til AI-forordningen og ejer. Kreditvurdering er markeret som højrisiko sammen med den tilhørende dokumentation.


Hver kreditbeslutning, forseglet med sin sag.
Når en person eller en komité træffer en afgørelse, forsegles beslutningen, sagen den hviler på, modellen der scorede den, og reglerne den opfylder, samlet.
- Hvem der besluttede, med hvilket mandat og hvilken grænse
- De anvendte tal, hvert med sin kildeside
- Modellen og versionen, der scorede sagen, og hvad den kunne læse
- Politikafvigelser, og hvem der godkendte dem
- Tidsstemplet, bevidnet uafhængigt af Adverant
Intern revision, tilsynet eller kundens kontrollant kan kontrollere forseglingen uden en konto. Prøv forseglingskontrollen →
Kreditbeslutning · APP-2026-1187EksempelKnyttet til de regler, banker står til ansvar efter.
Hver forseglet registrering er knyttet til de artikler, den dokumenterer, så dokumentationen er klar, før tilsynet spørger.
- DORAForordning (EU) 2022/2554IKT-risici, hændelsesrapportering, test og registret over teknologileverandører.
- EU AI ActForordning (EU) 2024/1689, bilag III, punkt 5, litra b)Kreditvurdering af privatpersoner er højrisiko-AI fra 2. december 2027. Svindeldetektion er ikke.
- Bekæmpelse af hvidvaskForordning (EU) 2024/1624 (AMLR)Ét fælles EU-regelsæt for kundekendskabsprocedurer, gældende fra 10. juli 2027.
- ForbrugerkreditDirektiv (EU) 2023/2225Vurdering af kreditværdighed og ret til menneskelig gennemgang af automatiserede afgørelser fra 20. november 2026.
- KreditgivningEBA/GL/2020/06Hvordan lån vurderes, godkendes, prissættes og overvåges, herunder automatiserede modeller.
- GDPRForordning (EU) 2016/679, art. 22Grænser for afgørelser, der alene er baseret på automatisk behandling.
Datoer for forordningen om kunstig intelligens som ændret ved forordning (EU) 2026/1744, den digitale omnibus, offentliggjort i EU-Tidende den 24. juli 2026. Ikke juridisk rådgivning. Certificering og juridiske vurderinger er en sag mellem jer og jeres rådgivere.
Syv moduler. Én samlet registrering for hele banken.
Hvert modul kører på samme Nexus-kerne, så kunden, sagen og afgørelsen er den samme overalt. Åbn et modul for at se input, output og hvem der godkender.
Modtagelse af ansøgninger
Modtager ansøgninger fra web, filial og mæglere og opretter én sag pr. kunde.
- Input
- Formularer, uploads, mæglerpakker
- Output
- En sag med overblik over mangler og udkast til anmodning
- Godkender
- Kunderådgiver
Kundekendskabsprocedurer (CDD)
Kontrollerer identitet, ejerskab og screening og gemmer dokumentationen for hver del.
- Input
- eID, registre, screeninglister
- Output
- Kontroller med resultater og begrundelser
- Godkender
- Onboarding-kontrollant
Transaktionsovervågning
udpeger usædvanlige betalinger med det bagvedliggende mønster og historikken.
- Input
- Betalinger, kundeprofil
- Output
- Advarsler med begrundelser og udkast til indberetning
- Godkender
- AML-analytiker, derefter hvidvaskansvarlig (MLRO)
Opbygning af kreditsag
Læser regnskaber, hovedbøger og bankdata og tester dem mod jeres kreditpolitik.
- Input
- Regnskaber, hovedbøger, open banking-data
- Output
- En kreditsag med kilder og politiktest
- Godkender
- Kreditanalytiker
Kreditkomité
Styrer kreditkomitéen: bilag, argumenter for og imod, afstemninger og afgørelsen.
- Input
- Kreditsager, der afventer afgørelse
- Output
- En begrundet afgørelse, klar til forsegling
- Godkender
- Formand for komitéen
Modelovervågning
Samler hver scoringsmodel med dens ejer, test, modeldrift og forklaringer.
- Input
- Modeller, udfald, tilsidesættelser
- Output
- Dokumentation til modelrisiko og forordningen om kunstig intelligens
- Godkender
- Ejer af modelrisiko
DORA-register og hændelser
Vedligeholder leverandørregistret og styrer tidsfristerne for rapportering, når noget svigter.
- Input
- Leverandører, kontrakter, hændelser
- Output
- Registerposter og rapporter med tidsdokumentation
- Godkender
- Chef for IKT-risici
Kører der, hvor jeres tilsyn tillader det.
Kør pakken i vores EU-cloud eller på jeres egen Kubernetes. Modeller kan forblive på jeres egen hardware.


Vores EU-sky
Hver bank i sit eget private miljø. Data bliver i Europa.


Jeres datacenter
På jeres egen Kubernetes, tæt på jeres kernebanksystemer.


Helt offline
Til adskilte porteføljer og følsomt arbejde uden netværksforbindelse.


En appliance
En forseglet boks i jeres eget rack, til mindre banker og filialer.
Spørgsmål, som banker stiller.
Godkender AI'en lån?
Nej. Modeller kan score, og pakken kan give en anbefaling, men en person eller komité træffer afgørelsen inden for det mandat, banken har givet. Registreringen viser hvem.
Kan en kunde bede om en menneskelig gennemgang?
Ja. Hvert automatiseret trin er markeret, og en anmodning om gennemgang åbner sagen for en medarbejder med den fulde historik.
Hvordan hjælper det med DORA?
Nexus fører sine egne poster i leverandørregistret, hændelser og testdokumentation, og pakken fører bankens. Rapporter forberedes med frister og dokumentation for afsendelse.
Hvilke modeller bruger det?
De modeller, I godkender, via AI-omstillingsbordet. Kreditmodeller kan forblive på jeres egen hardware og forlader den aldrig.
Erstatter det vores kernebanksystem?
Nej. Kernebanksystemet forbliver jeres system of record. Pakken læser fra det og skriver afgørelser tilbage, hvor I tillader det.
Kan vi bruge vores egen kreditpolitik?
Ja. Jeres politik indlæses som regler i almindeligt sprog, testes på tidligere sager, før den sættes i drift, og versionsstyres.
Andre pakker
Se bankpakken på jeres egne sager.
Medbring en anonymiseret kreditsag eller en onboarding-sag. Vi viser jer, hvordan den kører på Nexus fra start til slut.