

Úvěry, onboarding a DORA. Doloženo ze stejných záznamů.
Bankovní balíček načítá žádosti, účetní závěrky a klientské složky, připravuje úvěrový spis i kontroly a u každého čísla ukazuje jeho původ. Úvěrová rozhodnutí zůstávají na lidech a každé z nich je zapečetěno spolu s podklady.
- Částka
- 250 000 EUR
- Splatnost
- 5 let
- Účel
- Nová CNC linka
- Bezpečnost
- Zástava strojního vybavení
- Tržby
- 3,1 mil. EUR, nárůst o 12 %
- EBITDA
- 410 tis. EUR
- Krytí dluhové služby
- 1.62x
- Prodlení
- Žádné za 36 měsíců
Cash flow s rezervou pokrývá nové splátky1. Největší odběratel tvoří 31 % tržeb2, což je nad limitem politiky ve výši 25 %3.
Model skóruje. Člověk rozhoduje. Žadatel může požádat o lidský přezkum.
Lepší spisy. Rozhodnutí, která obstojí.
Analytici tráví dny sběrem čísel, která už existují. Balíček je shromáždí, ocituje a porovná s vaší politikou, takže se lidé mohou věnovat samotnému posouzení.


Úvěrové spisy s odkazy na zdroje čísel
Každé číslo ve spisu odkazuje na konkrétní stranu účetní závěrky nebo účetní knihy, odkud pochází, a na pravidlo politiky, vůči kterému se testuje.


Kontroly klientů s odůvodněním
Upozornění při onboardingu a AML uvádějí důvod spuštění i to, jak je vyjasnit, takže kontroloři mohou jednoduché případy rychle uzavřít.


Jeden záznam pro každého regulátora
Zapečetěné rozhodnutí splňuje požadavky úvěrové politiky, DORA, aktu o AI i GDPR najednou. Pro jednotlivé audity není nutné nic sestavovat znovu.
Jeden balíček. Pohled pro každou roli.
Bankéři, analytici, výbory i druhá linie získávají vlastní pohled na téhož klienta a tentýž spis.
- Klientský poradce
Klient, žádost a to, co ještě chybí. Připravené návrhy dotazů pro klienta.
- Úvěrový analytik
Úvěrový spis: čísla se zdroji, testy politiky, poměrové ukazatele a návrh doporučení.
- Úvěrový výbor
Spisy čekající na rozhodnutí, argumenty pro a proti a prostor pro vydání rozhodnutí.
- AML a onboarding
Upozornění s důvody, vlastnické řetězce, shody v seznamech a podklady pro uzavření či eskalaci.
- Rizika a compliance
Registr AI, incidenty s lhůtami podle DORA a zapečetěná rozhodnutí namapovaná na příslušná pravidla.
Od žádosti k zapečetěnému rozhodnutí.
Každá žádost prochází stejnou cestou, takže každé rozhodnutí zanechává stejný typ záznamu.
Přijetí žádosti
Online, na pobočce nebo přes zprostředkovatele. Balíček založí spis a vyžádá si jen to, co chybí.
Poznejte klienta
Ověří se identita, vlastnická struktura a sankční seznamy. Upozornění obsahují důvod a navrhovaný další krok.
Sestavení úvěrového spisu
Načtou se účetní závěrky, účetní knihy a bankovní data. Čísla se otestují vůči vaší úvěrové politice, včetně uvedení zdrojů.
Rozhodnutí a zapečetění
Rozhodne pověřená osoba nebo výbor. Rozhodnutí, podklady a pravidla, kterým odpovídají, se společně zapečetí.
Obrazovky pro každé oddělení v bance.
Ukázkové obrazovky fiktivní banky. Obrazovky produktu ukazují jádro Nexus, na kterém balíček běží.
Každé číslo má svůj zdroj
Poměrové ukazatele, kovenanty a testy politiky jsou zobrazeny přímo u stránky, ze které pocházejí. Pokud se účetní závěrka a účetní kniha rozcházejí, ukážou se obě hodnoty.
| Test | Výsledek | Politika |
|---|---|---|
| Krytí dluhové služby | 1,62× · splněno | Min. 1,25× · čl. 5.1 |
| LTV | 58 % · splněno | Max. 70 % · čl. 5.4 |
| Koncentrace odběratelů | 31 % · výjimka | Max. 25 % · čl. 7.2 |
| Odvětvový limit | V limitu | Výroba · čl. 9 |
Největší odběratel má tříletou smlouvu s veřejnou institucí do roku 2029. Navrhněte kovenant pro čtvrtletní vykazování koncentrace.
Výjimky vyžadují jmenovitého schvalovatele.
Upozornění, která se sama vysvětlí
Vlastnické řetězce, shody v seznamech a neobvyklé platby obsahují důvod, proč se spustily, a co je potřeba k jejich vyjasnění. Člověk je uzavře nebo eskaluje.
| Kontrola | Zjištění | Stav |
|---|---|---|
| Identita | Jednatelé ověřeni pomocí eID | V pořádku |
| Vlastnictví | 2 vlastníci nad 25 %, řetězec rozklíčován | V pořádku |
| Screening | Shoda jména na sankčním seznamu, odlišné datum narození | Posoudit |
| Platby | Tři převody novému dodavateli během 9 dnů | Posoudit |
Falešnou shodu uzavírá člověk s odůvodněním, které se ukládá.
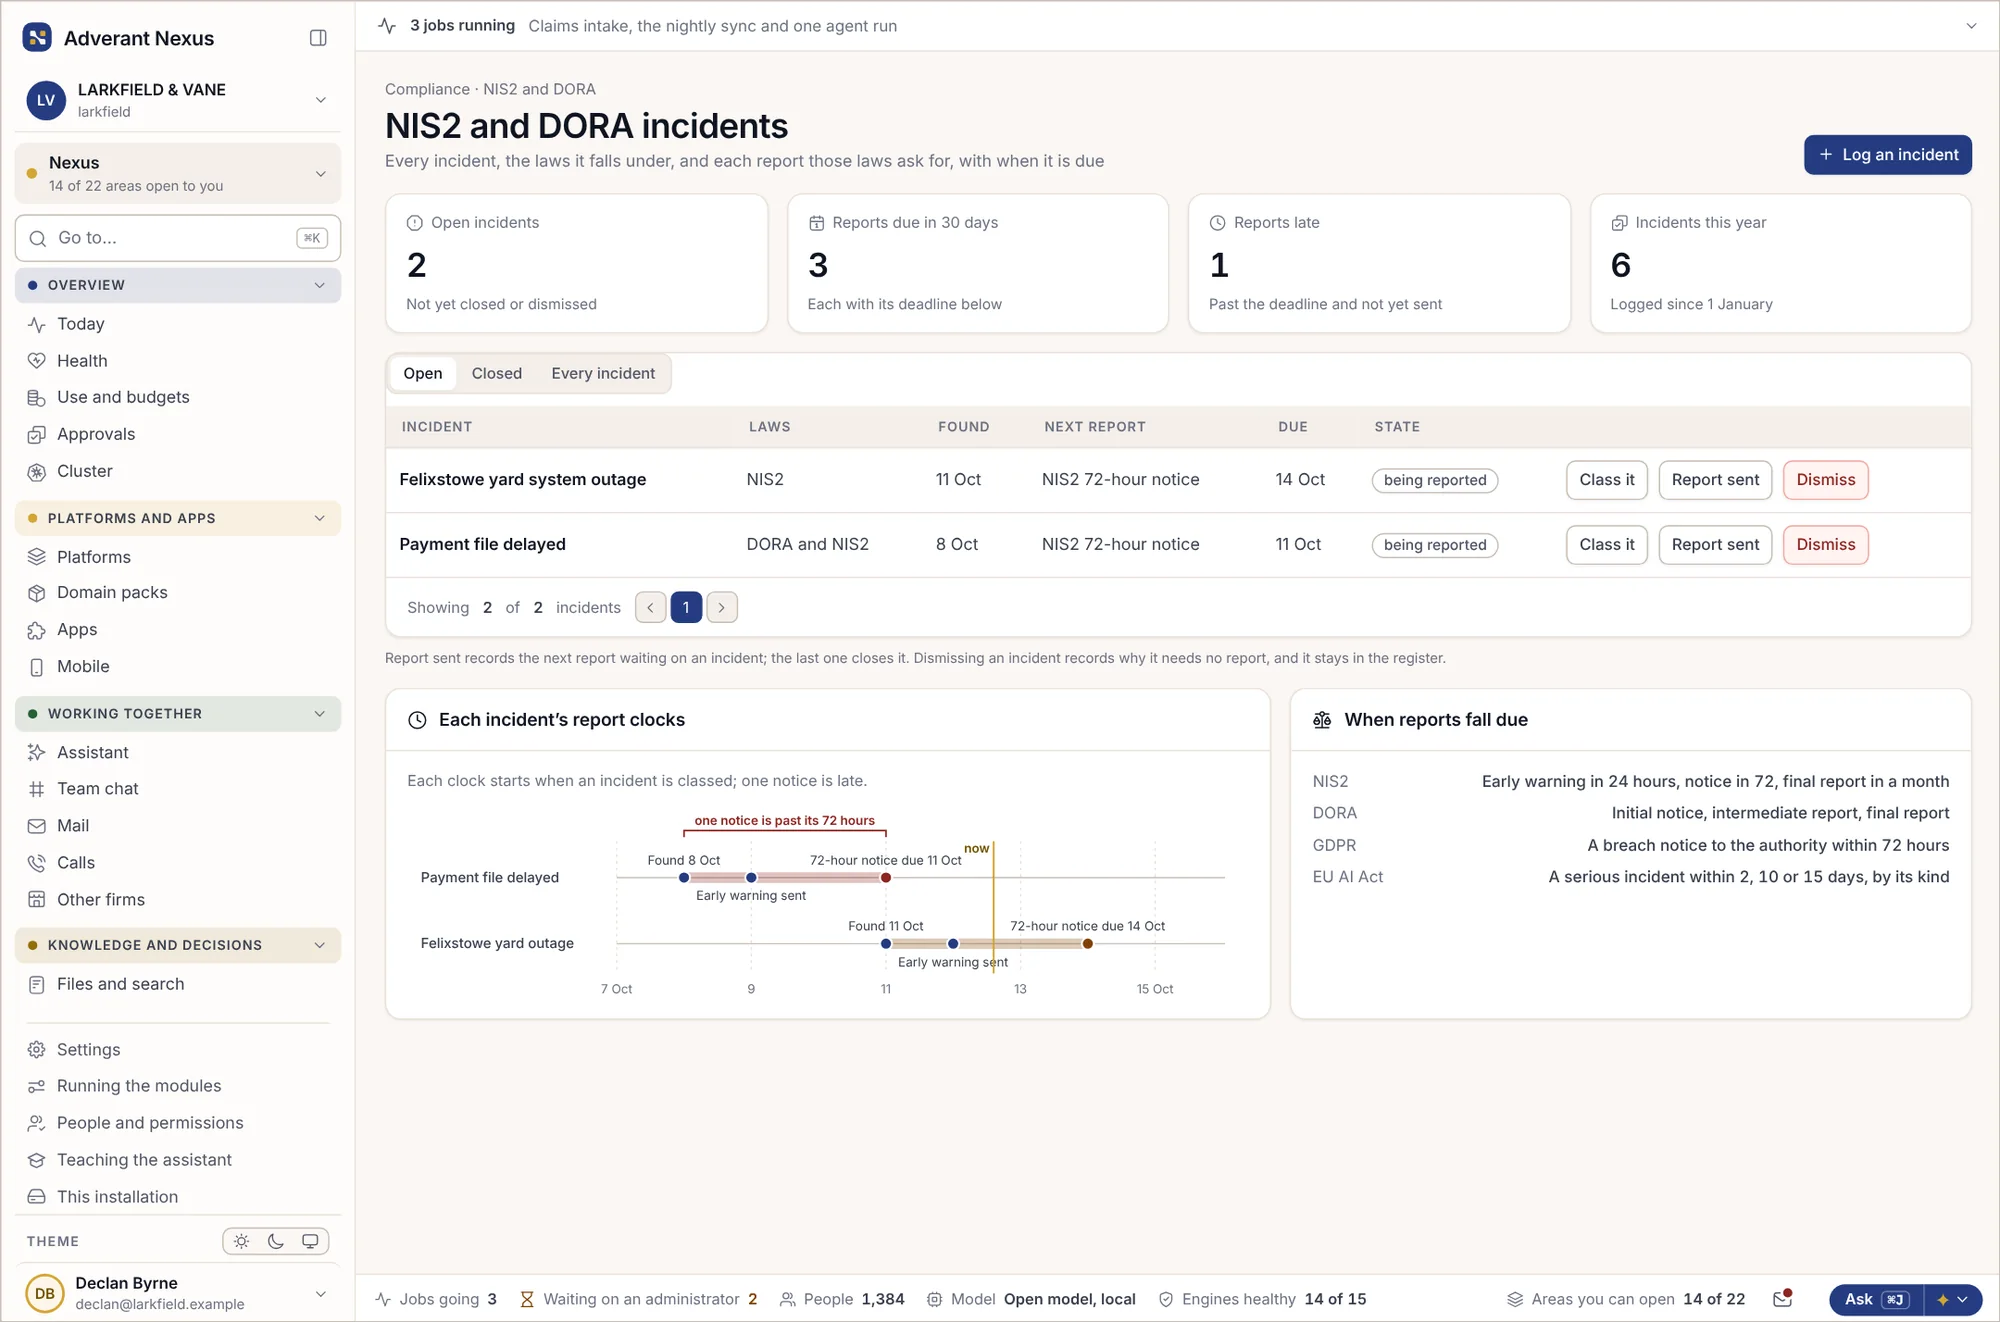
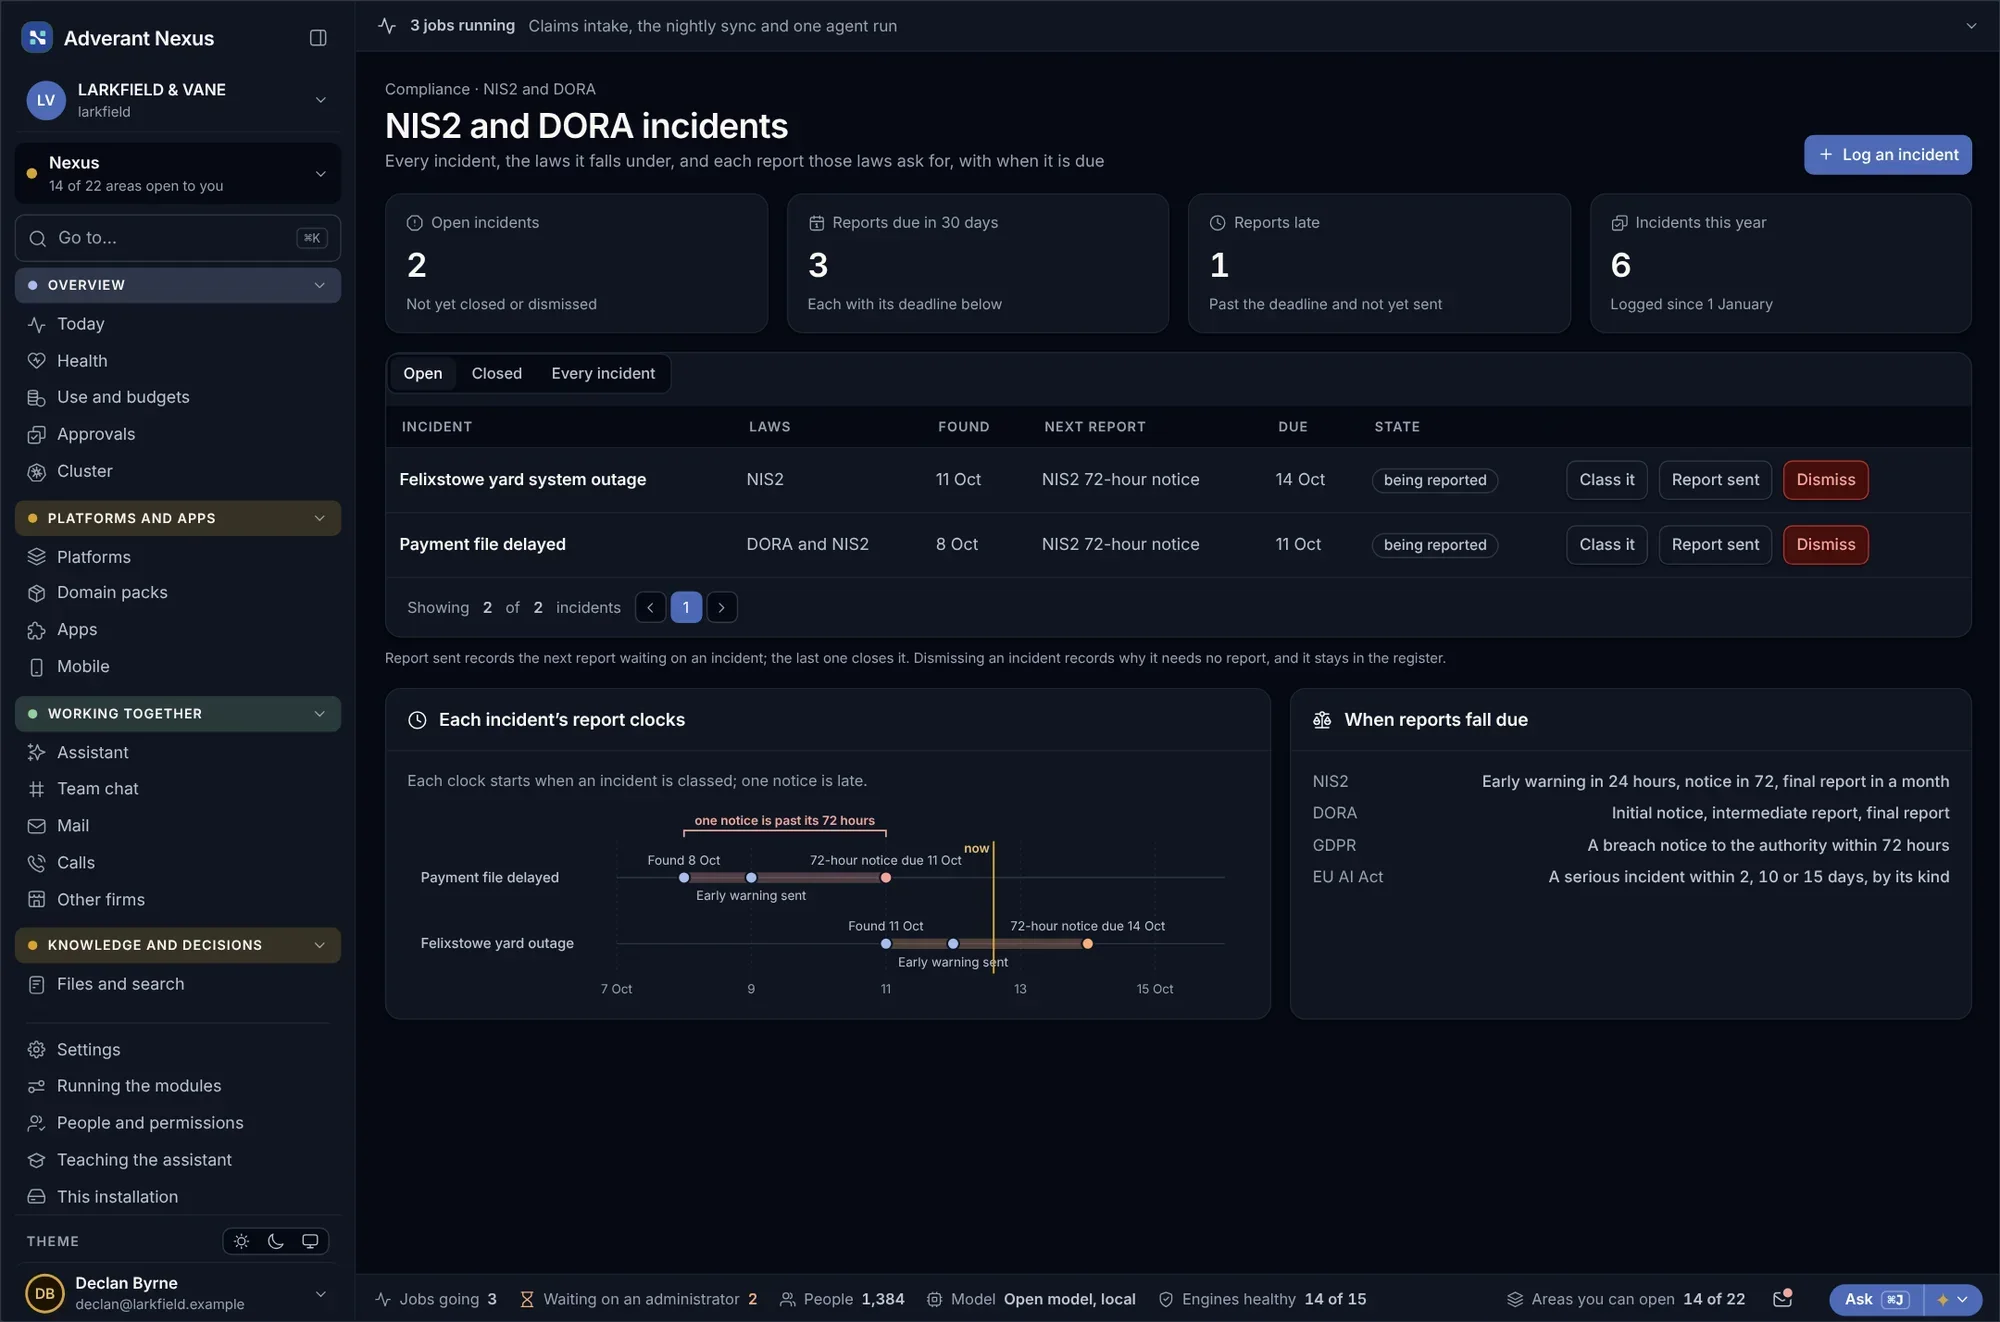
Všechny lhůty na jednom místě
Když dojde k výpadku, balíček spustí příslušné odpočty pro hlášení, připraví návrhy jednotlivých zpráv a uchová důkaz o jejich včasném odeslání.
Každé využití AI, zatříděné
Každé využití AI v bance je evidováno s uvedením účelu, třídy rizika podle aktu o AI a odpovědného vlastníka. Úvěrový. skóring je označen jako vysoce rizikový, včetně příslušných podkladů.


Každé úvěrové rozhodnutí, zapečetěné se svým spisem.
Když rozhodne člověk nebo výbor, samotné rozhodnutí, spis, o který se opírá, model, který jej skóroval, a pravidla, kterým odpovídá, se společně zapečetí.
- Kdo rozhodl, s jakým mandátem a limitem
- Použitá čísla, každé s odkazem na zdrojovou stránku
- Model a verze, které provedly skóring, a data, která mohly číst
- Výjimky z politiky a kdo je schválil
- Časové razítko, ověřené mimo Adverant
Interní audit, dohledový orgán nebo kontrolor klienta mohou pečeť ověřit i bez účtu. Vyzkoušet ověření pečeti →
Úvěrové rozhodnutí · APP-2026-1187UkázkaNapojeno na předpisy, kterým se banky zodpovídají.
Každý zapečetěný záznam je propojen s články předpisů, které pomáhá doložit, takže důkazy jsou připraveny dříve, než si je dohled vyžádá.
- DORANařízení (EU) 2022/2554Rizika IKT, hlášení incidentů, testování a registr dodavatelů technologií.
- EU AI ActNařízení (EU) 2024/1689, příloha III bod 5 písm. b)Úvěrový scoring fyzických osob spadá od 2. prosince 2027 mezi vysoce rizikové systémy AI. Odhalování podvodů nikoli.
- Boj proti praní peněz (AML)Nařízení (EU) 2024/1624 (AMLR)Jednotná pravidla EU pro hloubkovou kontrolu klienta platná od 10. července 2027.
- Spotřebitelské úvěrySměrnice (EU) 2023/2225Posuzování úvěruschopnosti a právo na lidský přezkum automatizovaných rozhodnutí od 20. listopadu 2026.
- Poskytování úvěrůEBA/GL/2020/06Pravidla pro posuzování, schvalování, oceňování a sledování úvěrů včetně automatizovaných modelů.
- GDPRNařízení (EU) 2016/679, čl. 22Omezení pro rozhodnutí založená výhradně na automatizovaném zpracování.
Termíny podle aktu o AI ve znění nařízení (EU) 2026/1744 (Digital Omnibus), zveřejněného v Úředním věstníku dne 24. července 2026. Nejde o právní poradenství. Certifikace a právní stanoviska zůstávají mezi vámi a vašimi poradci.
Sedm modulů. Jeden celobankovní záznam.
Každý modul běží na stejném jádru Nexus, takže klient, spis i rozhodnutí jsou všude totožné. Rozklikněte modul a podívejte se na vstupy, výstupy a kdo vše schvaluje.
Příjem žádostí
Přijímá žádosti z webu, poboček i od zprostředkovatelů a zakládá jeden spis na klienta.
- Vstupy
- Formuláře, nahrané dokumenty, podklady od zprostředkovatelů
- Výstupy
- Spis s přehledem chybějících údajů a návrhem výzvy k doplnění
- Schvaluje
- Klientský poradce
Hloubková kontrola klienta (CDD)
Ověřuje totožnost, vlastnickou strukturu a sankční seznamy a ke každému kroku uchovává důkazy.
- Vstupy
- eID, rejstříky, sankční a prověřovací seznamy
- Výstupy
- Kontroly se zjištěními a odůvodněním
- Schvaluje
- Schvalovatel onboardingu
Monitoring transakcí
Označuje neobvyklé platby včetně souvisejících vzorců chování a historie.
- Vstupy
- Platby, profil klienta
- Výstupy
- Upozornění s odůvodněním a návrhem hlášení
- Schvaluje
- AML analytik, poté MLRO
Sestavení úvěrového spisu
Načítá účetní závěrky, hlavní knihy a bankovní data a testuje je proti vaší úvěrové politice.
- Vstupy
- Účetní závěrky, účetní knihy, data z otevřeného bankovnictví
- Výstupy
- Úvěrový spis se zdroji a testy souladu s politikou
- Schvaluje
- Úvěrový analytik
Úvěrový výbor
Řídí úvěrovou komisi: podklady, argumenty pro a proti, hlasování a výsledné usnesení.
- Vstupy
- Úvěrové spisy čekající na rozhodnutí
- Výstupy
- Usnesení s odůvodněním, připravené k zapečetění
- Schvaluje
- Předseda komise
Dohled nad modely
Eviduje každý skóringový model včetně jeho vlastníka, testů, odchylek (driftu) a vysvětlení.
- Vstupy
- Modely, výsledky, ruční zásahy (overrides)
- Výstupy
- Důkazy pro řízení modelového rizika a akt o AI
- Schvaluje
- Vlastník modelového rizika
Registr a incidenty DORA
Vede registr dodavatelů a při výpadku hlídá lhůty pro hlášení incidentů.
- Vstupy
- Dodavatelé, smlouvy, incidenty
- Výstupy
- Záznamy v registru a hlášení s potvrzením o včasném odeslání
- Schvaluje
- Vedoucí rizik IKT
Běží tam, kde to váš dohledový orgán dovoluje.
Provozujte balíček v našem EU cloudu nebo na vlastním Kubernetes. Modely mohou zůstat na vašem vlastním hardwaru.


Náš cloud v EU
Každá banka ve svém odděleném prostoru. Data neopouštějí Evropu.


Vaše datové centrum
Na vašem vlastním Kubernetes, přímo vedle vašich hlavních bankovních systémů.


Plně offline
Pro oddělená portfolia a citlivé agendy bez připojení k síti.


Hardwarové zařízení
Zapečetěný server ve vašem vlastním racku pro menší banky a pobočky.
Na co se banky ptají.
Schvaluje úvěry umělá inteligence?
Ne. Modely mohou počítat skóre a balíček může vydat doporučení, ale rozhoduje vždy člověk nebo komise v rámci mandátu uděleného bankou. Záznam přesně dokládá kdo.
Může klient požádat o lidský přezkum?
Ano. Každý automatizovaný krok je označen a žádost o přezkum otevře spis příslušnému pracovníkovi s kompletní historií.
Jak systém pomáhá s plněním DORA?
Nexus vede vlastní záznamy v registru dodavatelů, incidenty a důkazy o testování a samotný balíček vede totéž pro banku. Hlášení se připravují s hlídáním lhůt a potvrzením o odeslání.
Jaké modely systém využívá?
Modely, které schválíte prostřednictvím AI ústředny. Úvěrové modely mohou běžet na vašem vlastním hardwaru a nikdy jej neopustit.
Nahrazuje to náš hlavní bankovní systém (core banking)?
Ne. Hlavní bankovní systém zůstává primárním zdrojem dat. Balíček z něj čte a rozhodnutí zapisuje zpět jen tam, kde to povolíte.
Můžeme použít vlastní úvěrovou politiku?
Ano. Vaše politika se nahraje jako pravidla v běžném jazyce, před spuštěním se otestuje na historických spisech a podléhá verzování.
Další balíčky
Vyzkoušejte bankovní balíček na vlastních spisech.
Přineste anonymizovaný úvěrový spis nebo případ onboardingu. Ukážeme vám celý proces v systému Nexus od začátku do konce.