

Krediet, onboarding en DORA. Beantwoord vanuit dezelfde dossiers.
Het pakket voor het bankwezen leest aanvragen, jaarrekeningen en klantdossiers, bereidt het kredietdossier en de controles voor, en toont waar elk cijfer vandaan komt. Kredietbeslissingen blijven mensenwerk, en elke beslissing wordt verzegeld met het bijbehorende bewijs.
- Bedrag
- EUR 250.000
- Looptijd
- 5 jaar
- Doel
- Nieuwe CNC-lijn
- Beveiliging
- Pandrecht op materieel
- Omzet
- EUR 3,1 mln., +12%
- EBITDA
- EUR 410k
- Schuldendienstdekking
- 1.62x
- Achterstanden
- Geen in 36 maanden
Kasstroom dekt de nieuwe aflossingen ruimschoots1. De grootste klant is goed voor 31% van de omzet2, boven de beleidslimiet van 25%3.
Het model berekent de score. Een mens beslist. De aanvrager kan om een menselijke herbeoordeling vragen.
Betere dossiers. Beslissingen die standhouden.
Analisten zijn dagen kwijt aan het verzamelen van cijfers die al bestaan. Het pakket verzamelt ze, vermeldt de bron en toetst ze aan uw beleid, zodat uw mensen zich kunnen richten op de beoordeling.


Kredietdossiers met bronvermelding bij elk cijfer
Elk getal in het dossier verwijst naar de pagina van de jaarrekening of het grootboek waar het vandaan komt, en naar de beleidsregel waaraan het wordt getoetst.


Klantcontroles met onderbouwing
Onboarding- en AML-meldingen geven aan waarom ze zijn afgegaan en hoe ze kunnen worden opgelost, zodat beoordelaars eenvoudige gevallen snel kunnen afhandelen.


Eén vastlegging voor elke toezichthouder
De verzegelde beslissing voldoet in één keer aan het kredietbeleid, DORA, de AI-verordening en de AVG. U hoeft niets opnieuw op te bouwen voor een audit.
Eén pakket. Een eigen weergave voor elke rol.
Relatiemanagers, analisten, comités en de tweede lijn krijgen elk een eigen weergave van dezelfde klant en hetzelfde dossier.
- Relatiemanager
De klant, de aanvraag en wat nog ontbreekt. Conceptverzoeken aan de klant.
- Kredietanalist
Het kredietdossier: cijfers met bronnen, beleidstoetsen, ratio's en het conceptadvies.
- Kredietcomité
Dossiers die wachten op een besluit, de argumenten voor en tegen, en een omgeving om te beslissen.
- AML en onboarding
Meldingen met onderbouwing, eigendomsketens, screeningtreffers en het bewijs om af te sluiten of te escaleren.
- Risk en compliance
Het AI-register, incidenten met hun DORA-termijnen en verzegelde beslissingen gekoppeld aan de regels.
Van aanvraag tot een verzegelde beslissing.
Elke aanvraag doorloopt hetzelfde proces, zodat elke beslissing op dezelfde manier wordt vastgelegd.
Neem de aanvraag in ontvangst
Online, op het kantoor of via een intermediair. Het pakket opent een dossier en vraagt alleen om wat nog ontbreekt.
Ken de klant
Identiteit, eigendomsstructuur en screenings worden gecontroleerd. Meldingen bevatten een reden en een voorgestelde vervolgstap.
Bouw het kredietdossier op
Jaarrekeningen, grootboeken en bankgegevens worden uitgelezen. Cijfers worden met bronvermelding getoetst aan uw kredietbeleid.
Beslis en verzegel
Een persoon of comité neemt het besluit. De beslissing, het bewijs en de regels waaraan wordt voldaan, worden samen verzegeld.
Schermen voor elke afdeling in de bank.
Voorbeeldschermen van een fictieve bank. De productschermen tonen de Nexus-kern waarop het pakket draait.
Elk cijfer heeft een bron
Ratio's, convenanten en beleidstoetsen staan naast de bronpagina. Waar de jaarrekening en het grootboek afwijken, worden beide getoond.
| Toets | Resultaat | Beleid |
|---|---|---|
| Schuldendienstdekking | 1,62x · voldoet | Min. 1,25x · par. 5.1 |
| Loan-to-value | 58% · voldoet | Max. 70% · par. 5.4 |
| Klantconcentratie | 31% · uitzondering | Max. 25% · par. 7.2 |
| Sectorlimiet | Binnen limiet | Maakindustrie · par. 9 |
De grootste klant heeft een driejarig contract tot 2029 met een overheidsinstantie. Stel een convenant voor om elk kwartaal over de concentratie te rapporteren.
Uitzonderingen vereisen een bij naam genoemde fiatteur.
Meldingen die zichzelf verklaren
Eigendomsketens, screeningtreffers en ongebruikelijke betalingen worden geleverd met de reden van de melding en wat nodig is om deze op te heffen. Een medewerker sluit af of escaleert.
| Controle | Bevinding | Status |
|---|---|---|
| Identiteit | Bestuurders geverifieerd met eID | Akkoord |
| Eigendom | 2 eigenaren boven 25%, keten in kaart gebracht | Akkoord |
| Screening | Naamovereenkomst op een sanctielijst, afwijkende geboortedatum | Beoordelen |
| Betalingen | Drie overboekingen naar een nieuwe leverancier in 9 dagen | Beoordelen |
Een valse treffer wordt door een medewerker gesloten, met een reden die bewaard blijft.
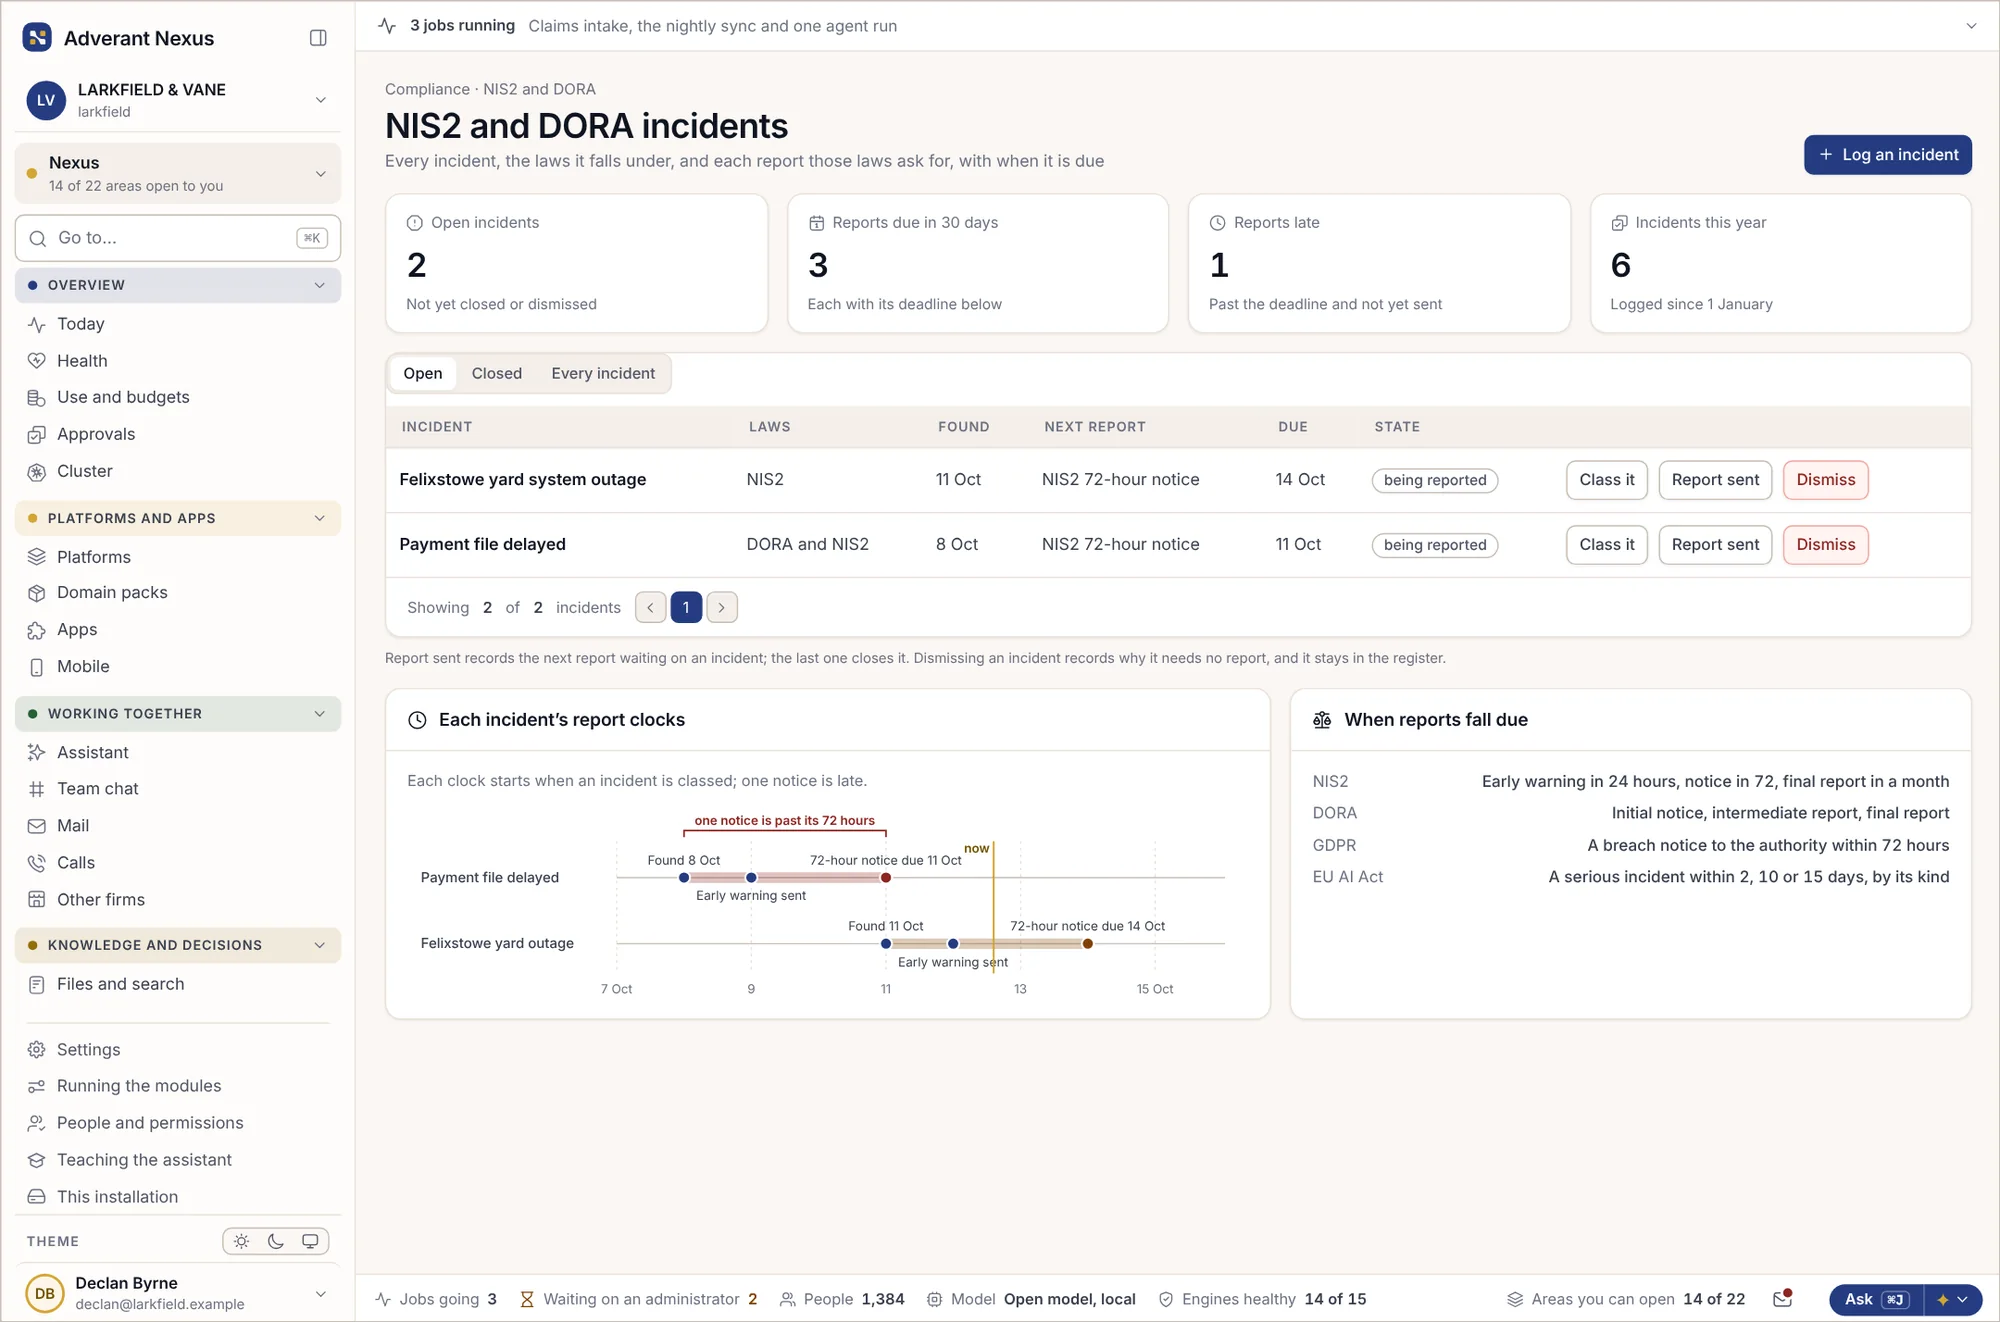
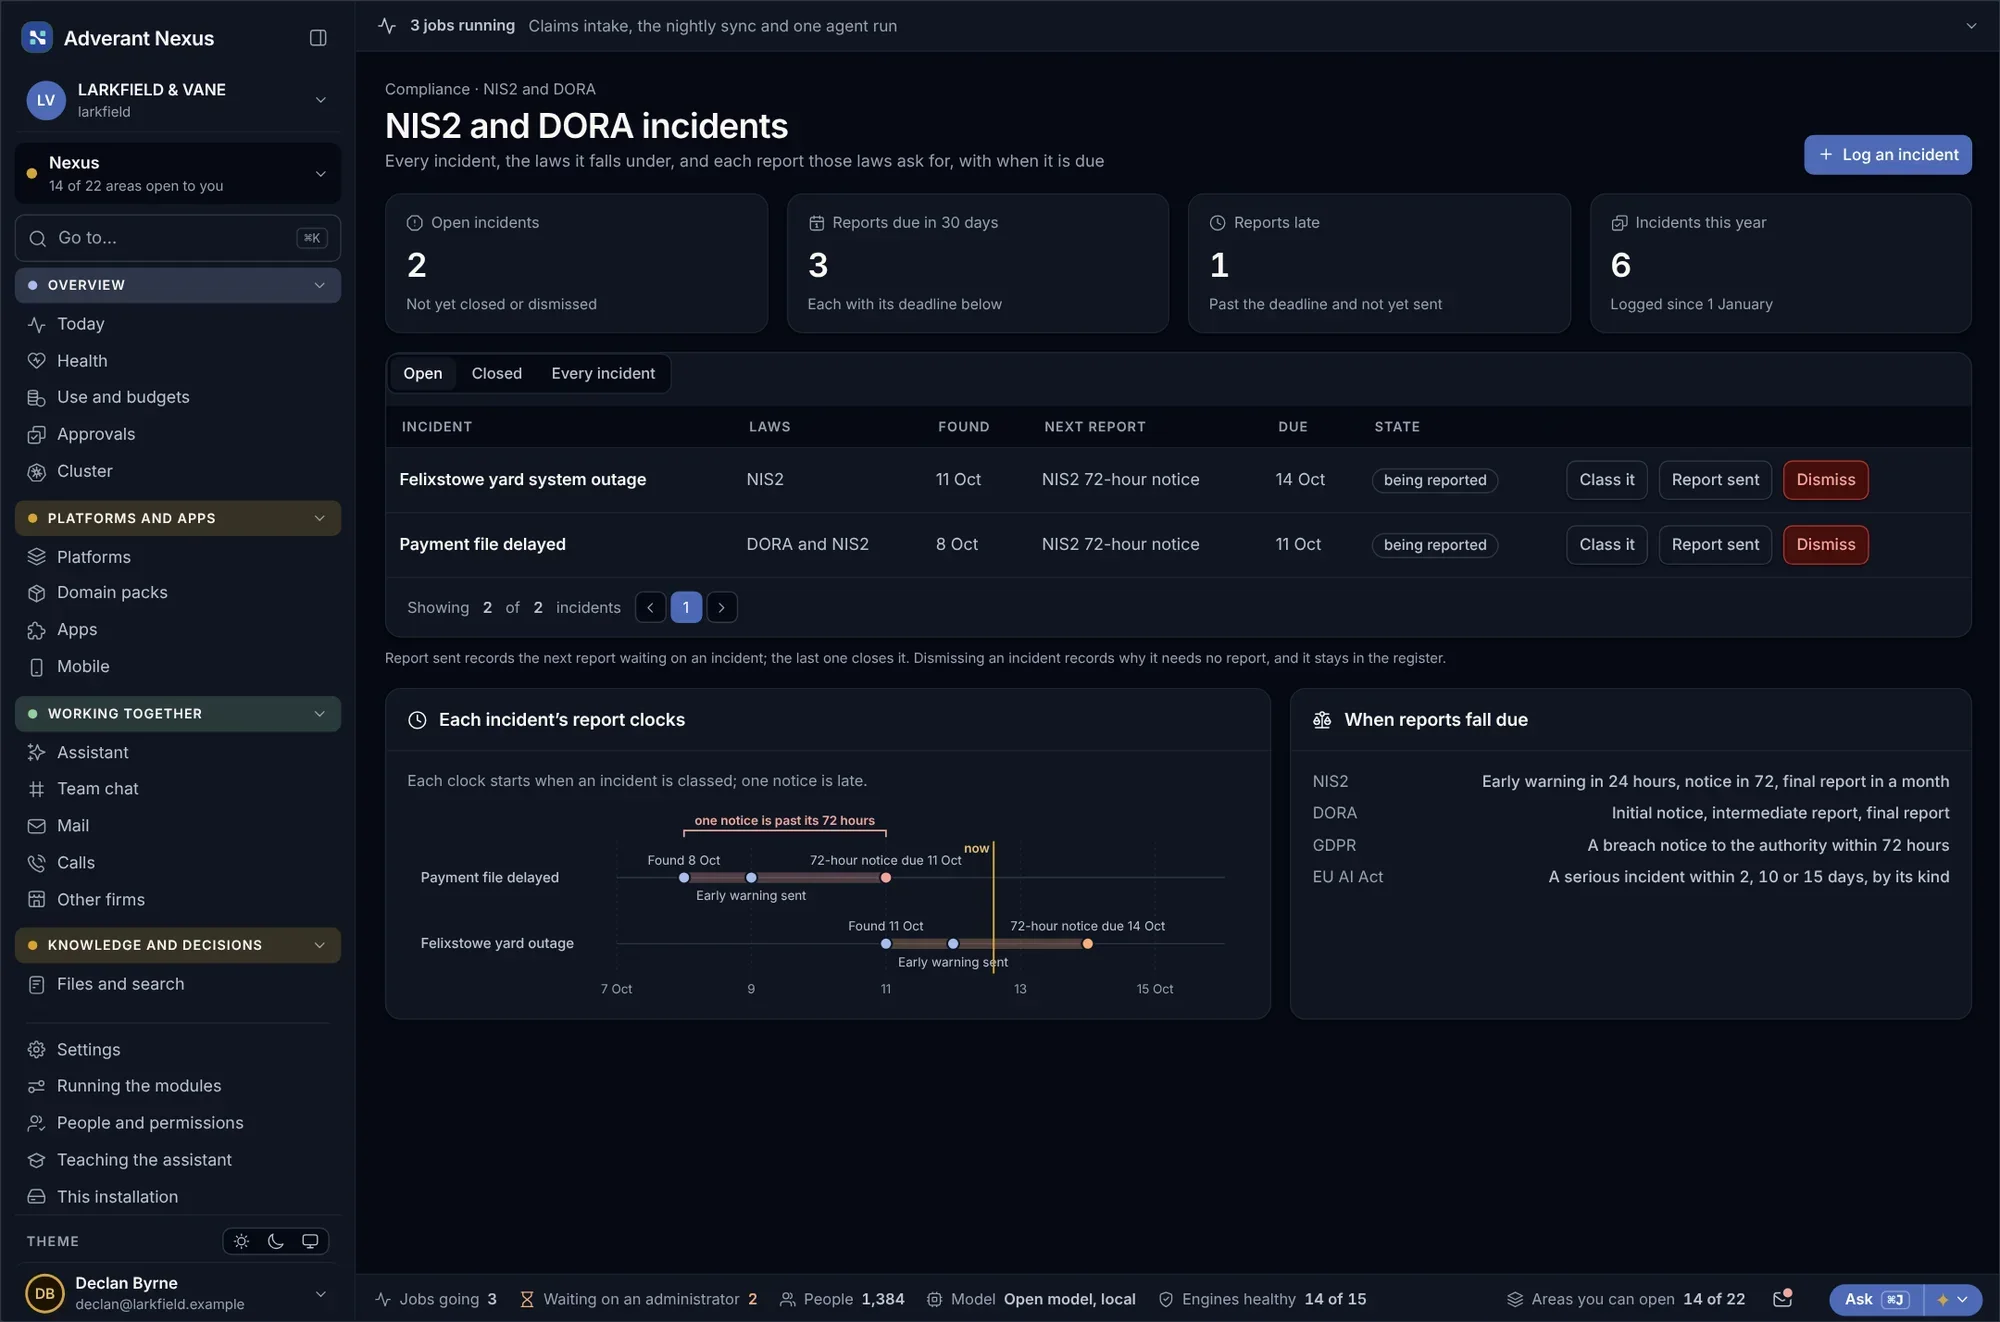
Elke termijn op één plek
Als er iets misgaat, start het pakket de juiste meldtermijnen, stelt elk rapport in concept op en bewaart het bewijs dat het op tijd is verzonden.
Elke AI-toepassing geclassificeerd
Elke AI-toepassing in de bank wordt vermeld met het doel, de risicoklasse onder de AI-verordening en de eigenaar. Kredietscoring is aangemerkt als hoog risico, inclusief het bijbehorende bewijs.


Elke kredietbeslissing, verzegeld met het dossier.
Wanneer een persoon of comité beslist, worden het besluit, het onderliggende dossier, het scoremodel en de regels waaraan wordt voldaan samen verzegeld.
- Wie heeft beslist, met welk mandaat en welke limiet
- De gebruikte cijfers, elk met de bijbehorende bronpagina
- Het model en de versie die de score berekenden, en welke gegevens deze konden inzien
- Beleidsuitzonderingen en wie deze heeft goedgekeurd
- Het tijdstempel, extern gevalideerd buiten Adverant om
Interne audit, de toezichthouder of de beoordelaar van de klant kan het zegel zonder account controleren. Probeer de zegelcontrole →
Kredietbesluit · APP-2026-1187VoorbeeldGekoppeld aan de regels waar banken verantwoording over afleggen.
Elk verzegeld dossier is gekoppeld aan de wetsartikelen die het onderbouwt, zodat het bewijs klaarligt voordat de toezichthouder erom vraagt.
- DORAVerordening (EU) 2022/2554ICT-risico, incidentmeldingen, testen en het register van technologieleveranciers.
- EU AI ActVerordening (EU) 2024/1689, Bijlage III 5(b)Kredietscoreberekening van personen is hoog-risico-AI vanaf 2 december 2027. Fraudedetectie niet.
- Anti-witwasbeleidVerordening (EU) 2024/1624 (AMLR)Eén EU-regelboek voor klantcontroles, van toepassing vanaf 10 juli 2027.
- ConsumentenkredietRichtlijn (EU) 2023/2225Kredietwaardigheidstoetsen en het recht op menselijke beoordeling van geautomatiseerde besluiten, vanaf 20 november 2026.
- KredietverstrekkingEBA/GL/2020/06Hoe leningen worden beoordeeld, goedgekeurd, geprijsd en gemonitord, inclusief geautomatiseerde modellen.
- GDPRVerordening (EU) 2016/679, art. 22Beperkingen op besluiten die uitsluitend zijn gebaseerd op geautomatiseerde verwerking.
Data AI-verordening zoals gewijzigd bij Verordening (EU) 2026/1744, de Digitale Omnibus, bekendgemaakt in het Publicatieblad op 24 juli 2026. Geen juridisch advies. Certificering en juridische adviezen blijven tussen u en uw adviseurs.
Zeven modules. Eén bankbreed dossier.
Elke module draait op dezelfde Nexus-kern, zodat de klant, het dossier en het besluit overal hetzelfde zijn. Open een module om te zien wat erin gaat, wat eruit komt en wie aftekent.
Aanvraagintake
Verwerkt aanvragen via web, kantoor en tussenpersonen en opent één dossier per klant.
- Invoer
- Formulieren, uploads, intermediairspakketten
- Uitvoer
- Een dossier met ontbrekende stukken en een conceptverzoek
- Tekent af
- Relatiemanager
Cliëntenonderzoek
Controleert identiteit, eigendom en screening, en bewaart voor elk onderdeel het bewijs.
- Invoer
- eID, registers, sanctie- en screeningslijsten
- Uitvoer
- Controles met bevindingen en onderbouwing
- Tekent af
- Onboarding-beoordelaar
Transactiemonitoring
Signaleert ongebruikelijke betalingen met het achterliggende patroon en de historie.
- Invoer
- Betalingen, klantprofiel
- Uitvoer
- Meldingen met redenen en een conceptrapport
- Tekent af
- AML-analist, daarna de MLRO
Kredietdossier-opbouw
Leest jaarrekeningen, grootboeken en bankgegevens en toetst deze aan uw kredietbeleid.
- Invoer
- Jaarrekeningen, grootboeken, openbankinggegevens
- Uitvoer
- Een kredietdossier met bronnen en beleidstoetsen
- Tekent af
- Kredietanalist
Kredietcomité
Ondersteunt het kredietcomité: stukken, argumenten voor en tegen, stemmen en het besluit.
- Invoer
- Kredietdossiers die wachten op een besluit
- Uitvoer
- Een gemotiveerd besluit, klaar om te verzegelen
- Tekent af
- Voorzitter van het comité
Modeltoezicht
Beheert elk scoremodel met eigenaar, tests, drift en uitleg.
- Invoer
- Modellen, uitkomsten, overrides
- Uitvoer
- Bewijs voor modelrisico en de AI-verordening
- Tekent af
- Modelrisico-eigenaar
DORA-register en incidenten
Houdt het leveranciersregister bij en bewaakt de meldtermijnen als er iets uitvalt.
- Invoer
- Leveranciers, contracten, incidenten
- Uitvoer
- Registervermeldingen en rapportages met bewijs van tijdstip
- Tekent af
- Hoofd ICT-risico
Draait waar uw toezichthouder het toestaat.
Draai het pakket in onze EU-cloud of op uw eigen Kubernetes. Modellen kunnen op uw eigen hardware blijven.


Onze EU-cloud
Elke bank in een eigen afgeschermde omgeving. Data blijft in Europa.


Uw datacenter
Op uw eigen Kubernetes, naast uw corebanking-systemen.


Volledig offline
Voor afgeschermde portefeuilles en gevoelig werk zonder netwerkverbinding.


Een appliance
Een verzegelde kast in uw eigen serverrack, voor kleinere banken en vestigingen.
Vragen die banken stellen.
Keurt de AI leningen goed?
Nee. Modellen kunnen een score geven en het pakket kan een aanbeveling doen, maar een persoon of comité beslist, binnen het mandaat van de bank. Het dossier laat zien wie.
Kan een klant vragen om een menselijke beoordeling?
Ja. Elke geautomatiseerde stap wordt gemarkeerd en een verzoek om herbeoordeling opent het dossier voor een medewerker met de volledige historie.
Hoe helpt dit bij DORA?
Nexus houdt zijn eigen leveranciersregister, incidenten en testbewijzen bij, en het pakket doet dat voor de bank. Rapporten worden opgesteld inclusief deadlines en verzendbewijs.
Welke modellen worden gebruikt?
De modellen die u goedkeurt, via het AI-schakelbord. Kredietmodellen kunnen op uw eigen hardware blijven en verlaten die nooit.
Vervangt dit ons corebanking-systeem?
Nee. Core banking blijft het bronsysteem. Het pakket leest daaruit en schrijft besluiten terug waar u dat toestaat.
Kunnen we ons eigen kredietbeleid gebruiken?
Ja. Uw beleid wordt in heldere taal als regels ingeladen, vooraf getest op historische dossiers en voorzien van versiebeheer.
Andere pakketten
Bekijk het bankpakket met uw eigen dossiers.
Neem een geanonimiseerd kredietdossier of een onboardingcasus mee. Wij laten u van begin tot eind zien hoe dit op Nexus werkt.