

Lánveitingar, innleiðing viðskiptavina og DORA. Svarað úr sömu gögnum.
Bankapakkinn les umsóknir, ársreikninga og viðskiptavinamöppur, útbýr lánamöppuna og athuganirnar og sýnir hvaðan hver tala kemur. Ákvarðanir um lánveitingar eru áfram í höndum fólks og hver ákvörðun er innsigluð með sínum sönnunargögnum.
- Upphæð
- 250.000 EUR
- Lánstími
- 5 ár
- Tilgangur
- Ný CNC-framleiðslulína
- Öryggi
- Veð í tækjum
- Tekjur
- 3,1 milljón EUR, hækkun um 12%
- EBITDA
- 410 þús. EUR
- Greiðsluþekja
- 1.62x
- Vanskil
- Ekkert á 36 mánuðum
Sjóðstreymi dugar rúmlega fyrir nýjum afborgunum1. Stærsti viðskiptavinurinn er 31% af sölu2, sem er yfir 25% viðmiðunarmörkum lánareglna3.
Líkanið gefur stig. Manneskja tekur ákvörðun. Umsækjandi getur óskað eftir mannlegri yfirferð.
Betri möppur. Ákvarðanir sem halda.
Greinendur eyða dögum í að safna tölum sem eru þegar til. Pakkinn safnar þeim, vísar í heimildir og prófar þær gegn reglum ykkar, svo fólk geti nýtt tímann í faglegt mat.


Lánamöppur sem vísa í heimildir
Hver tala í möppunni tengist blaðsíðunni í ársreikningnum eða bókhaldinu sem hún kom frá, og reglunni sem hún er prófuð gegn.


Áreiðanleikakannanir með rökstuðningi
Viðvaranir vegna innleiðingar og peningaþvættis (AML) segja hvers vegna þær fóru í gang og hvað þarf til að leysa úr þeim, svo yfirferðaraðilar geti lokað einföldum málum hratt.


Ein skrá fyrir alla eftirlitsaðila
Innsiglaða ákvörðunin svarar lánareglum, DORA, reglugerð um gervigreind og persónuverndarreglugerðinni (GDPR) í einu. Ekkert er unnið upp á nýtt fyrir hverja úttekt.
Einn pakki. Sjónarhorn fyrir hvert hlutverk.
Viðskiptastjórar, greinendur, lánanefndir og önnur varnarlína fá hvert sitt sjónarhorn á sama viðskiptavin og sömu möppu.
- Viðskiptastjóri
Viðskiptavinurinn, umsóknin og það sem enn vantar. Drög að beiðnum til viðskiptavinar.
- Lánagreinandi
Lánamappan: tölur með heimildum, regluprófanir, kennitölur og drög að tillögu.
- Lánanefnd
Möppur sem bíða ákvörðunar, rök með og á móti og vettvangur til að úrskurða.
- Peningaþvætti (AML) og innleiðing
Viðvaranir með rökstuðningi, eignarhaldskeðjur, niðurstöður úr skimunum og sönnunargögn til að loka máli eða vísa því áfram.
- Áhættu- og regluvarsla
Gervigreindarskráin, atvik með DORA-tímafrestum og innsiglaðar ákvarðanir tengdar við reglurnar.
Frá umsókn til innsiglaðrar ákvörðunar.
Hver umsókn fer í gegnum sama ferli, þannig að hver ákvörðun skilur eftir sig sams konar skráningu.
Taka við umsókn
Á netinu, í útibúi eða í gegnum miðlara. Pakkinn opnar möppu og biður aðeins um það sem vantar.
Þekkja viðskiptavininn
Auðkenni, eignarhald og skimanir eru athugaðar. Viðvaranir innihalda rökstuðning og tillögu að næsta skrefi.
Byggja upp lánamöppuna
Ársreikningar, bókhald og bankagögn eru lesin. Tölur eru prófaðar gegn lánareglum ykkar, með heimildum.
Ákveða og innsigla
Manneskja eða nefnd tekur ákvörðun. Ákvörðunin, sönnunargögnin og reglurnar sem hún svarar eru innsigluð saman.
Skjámyndir fyrir hvert borð í bankanum.
Sýnishorn af skjámyndum úr ímynduðum banka. Vöruskjámyndir sýna Nexus-kjarnann sem pakkinn keyrir á.
Hver tala á sér heimild
Kennitölur, lánaskilmálar og regluprófanir standa við hlið blaðsíðunnar sem þær komu frá. Þar sem ársreikningum og bókhaldi ber ekki saman er hvort tveggja sýnt.
| Prófun | Niðurstaða | Reglur |
|---|---|---|
| Greiðsluþekja | 1,62x · stenst | Lágm. 1,25x · gr. 5.1 |
| Veðhlutfall | 58% · stenst | Hám. 70% · gr. 5.4 |
| Samþjöppun viðskiptavina | 31% · undanþága | Hám. 25% · gr. 7.2 |
| Atvinnugreinamörk | Innan marka | Framleiðsla · gr. 9 |
Stærsti viðskiptavinurinn er með þriggja ára samning til 2029 við opinbera stofnun. Lagt er til ákvæði í lánaskilmálum um skýrslugjöf vegna samþjöppunar ársfjórðungslega.
Undanþágur krefjast nafngreinds samþykkjanda.
Viðvaranir sem skýra sig sjálfar
Eignarhaldskeðjur, niðurstöður úr skimunum og óvenjulegar greiðslur fylgja með ástæðunni fyrir því að viðvörun fór í gang og hvað þarf til að leysa úr henni. Manneskja lokar máli eða vísar því áfram.
| Athugun | Niðurstaða | Staða |
|---|---|---|
| Auðkenni | Stjórnendur staðfestir með rafrænum skilríkjum | Í lagi |
| Eignarhald | 2 eigendur yfir 25%, keðja rakin | Í lagi |
| Skimun | Nafnasamsvörun á þvingunarlista, annar fæðingardagur | Skoða |
| Greiðslur | Þrjár millifærslur til nýs birgja á 9 dögum | Skoða |
Falskri samsvörun er lokað af manneskju, með rökstuðningi sem er varðveittur.
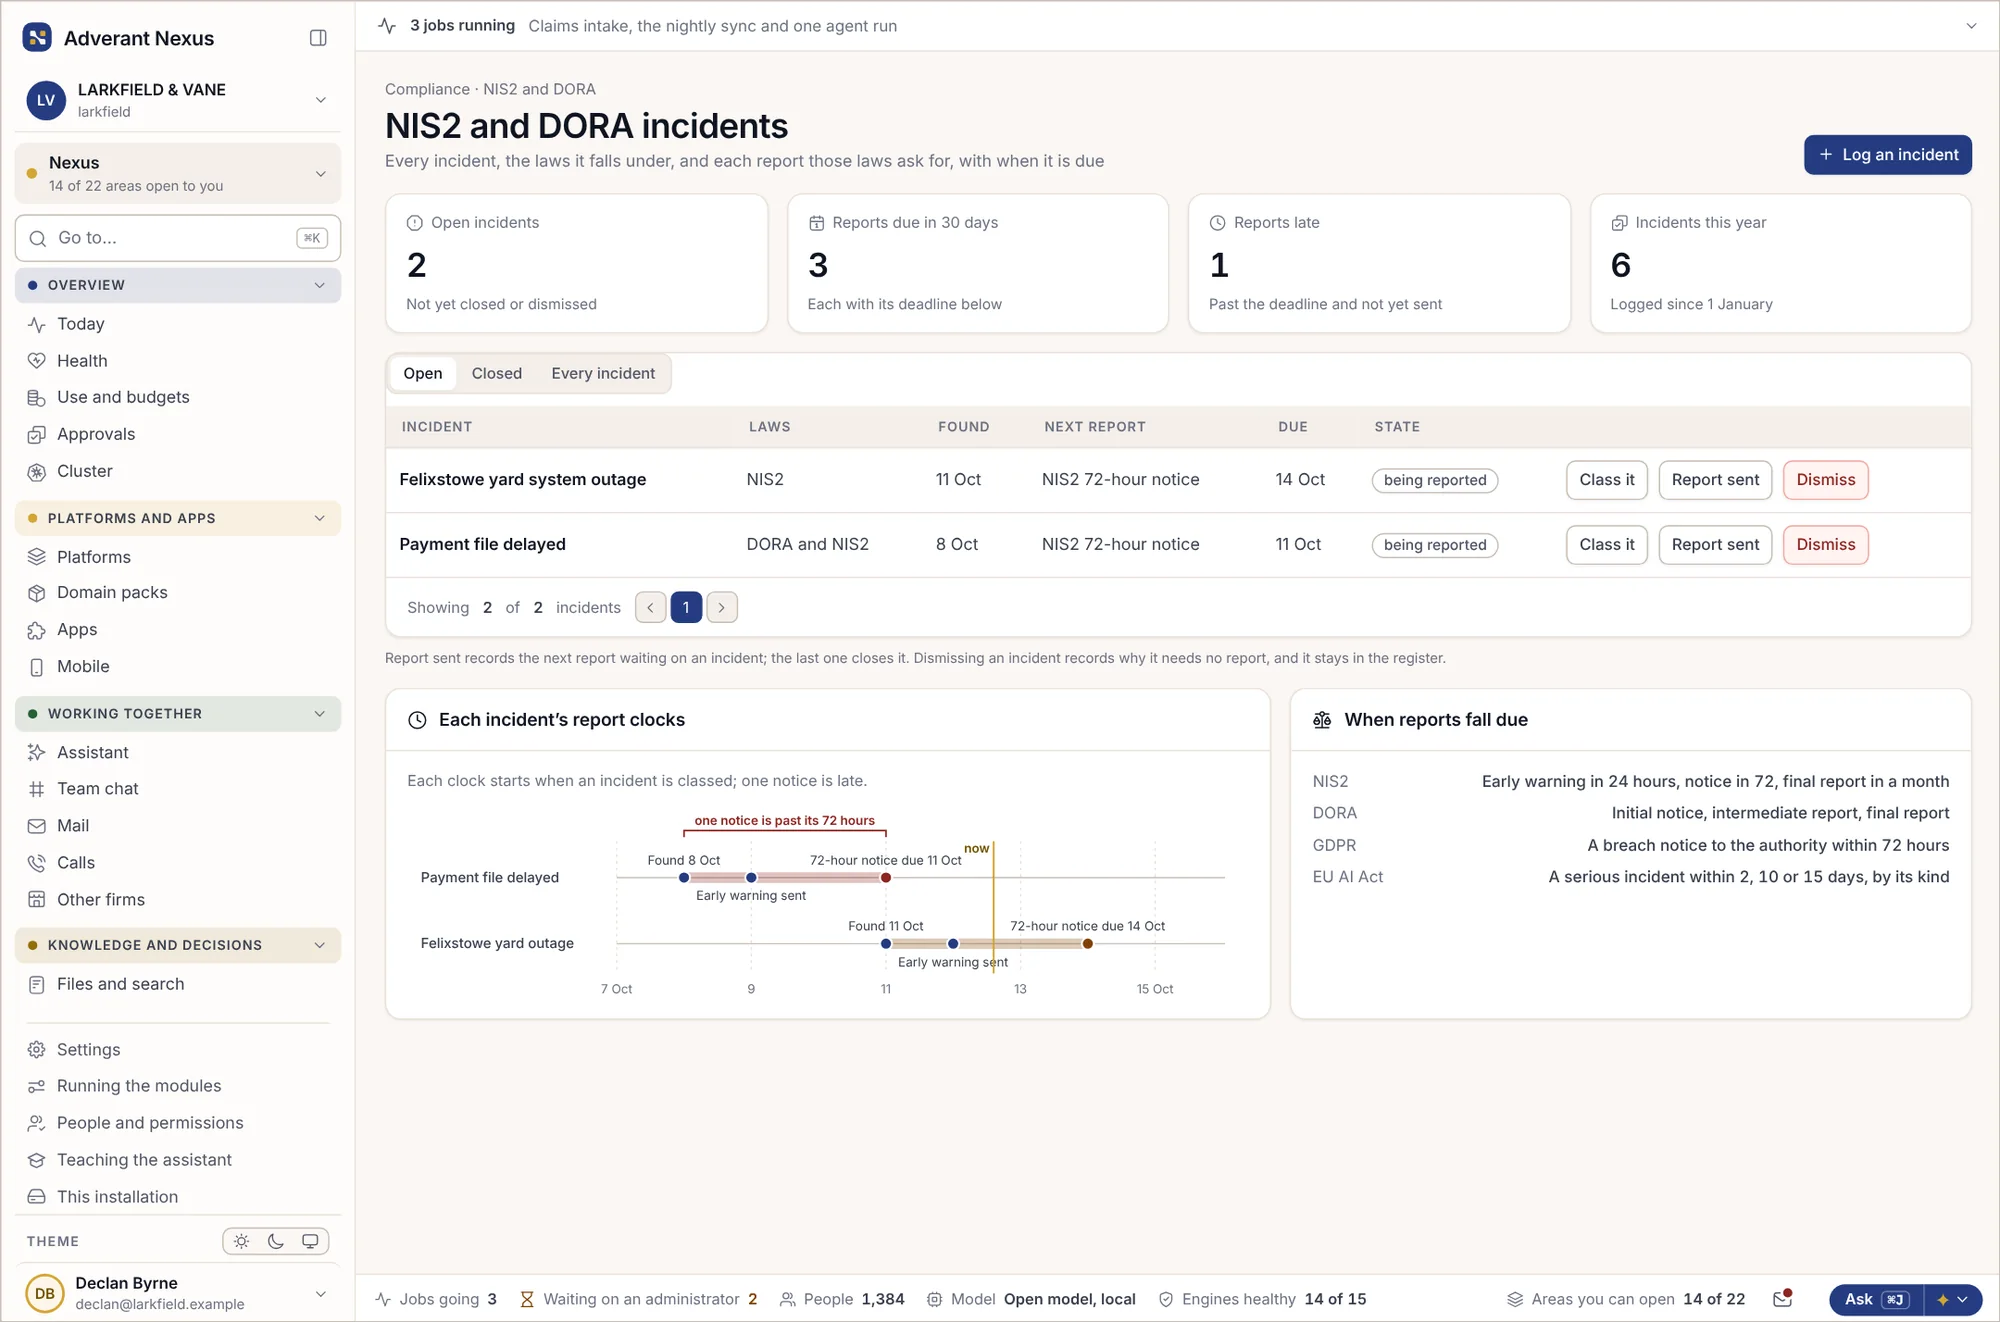
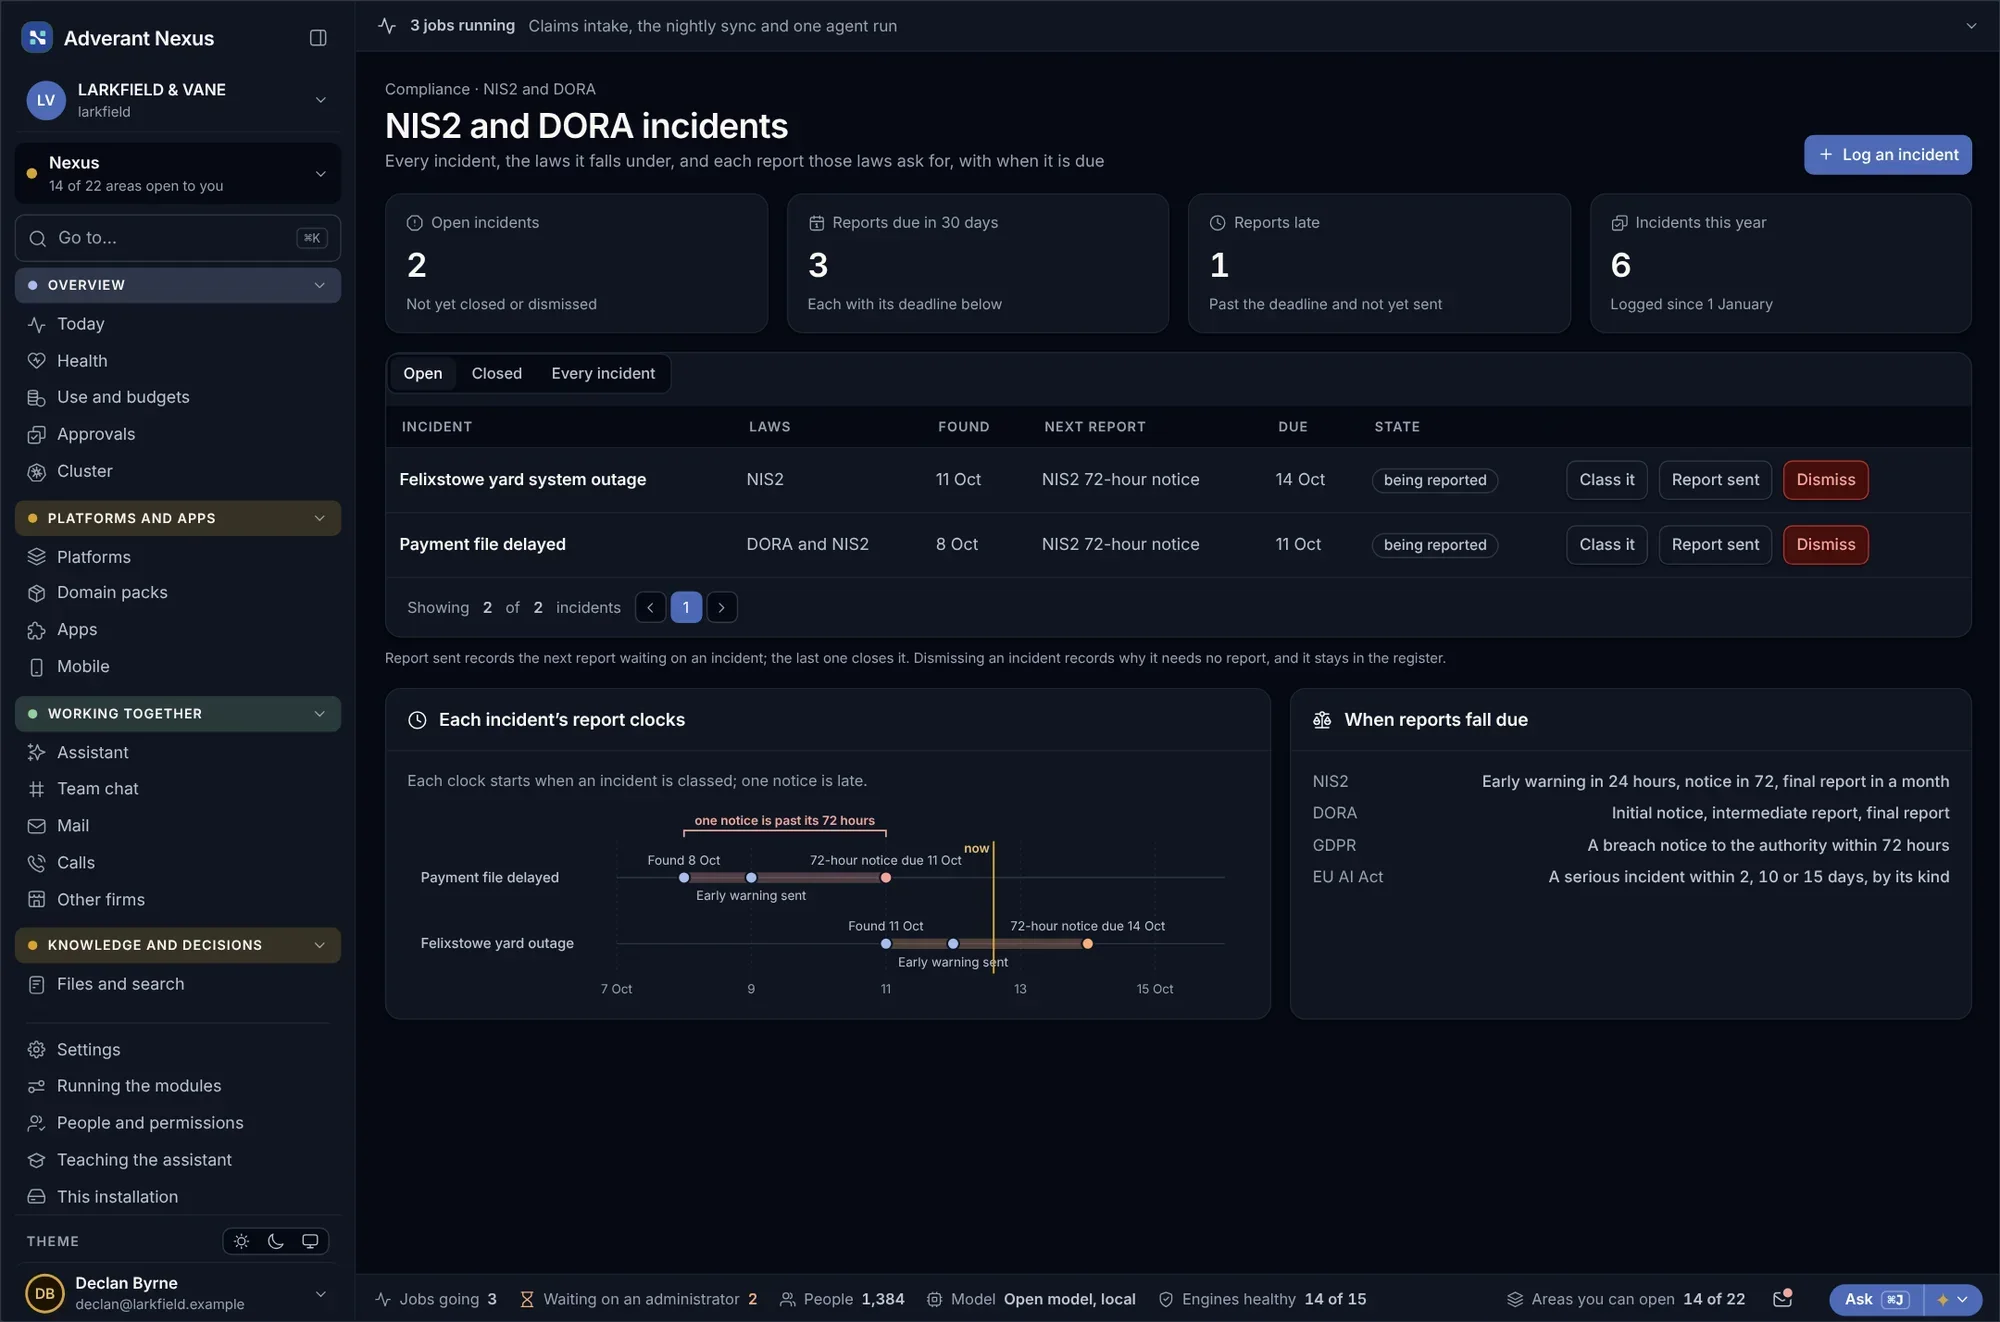
Allir tímafrestir á einum stað
Þegar eitthvað bilar ræsir pakkinn réttu tímafrestina fyrir tilkynningar, semur drög að hverri skýrslu og varðveitir sönnunargögn um að hún hafi verið send á réttum tíma.
Öll notkun gervigreindar, flokkuð
Öll notkun gervigreindar í bankanum er skráð ásamt tilgangi hennar, áhættuflokki samkvæmt reglugerð um gervigreind og hver ber ábyrgð á henni. Lánshæfismat er merkt sem mikil áhætta, ásamt sönnunargögnum.


Hver lánveitingarákvörðun, innsigluð með sinni möppu.
Þegar manneskja eða nefnd tekur ákvörðun er ákvörðunin, mappan sem hún byggir á, líkanið sem gaf stigin og reglurnar sem hún svarar innsigluð saman.
- Hver tók ákvörðun, með hvaða umboði og heimildarmörkum
- Tölurnar sem notaðar voru, hver með sinni heimildarblaðsíðu
- Líkanið og útgáfan sem gaf stigin, og hvaða gögn það gat lesið
- Undanþágur frá reglum og hver samþykkti þær
- Tímastimpillinn, vottaður utan Adverant
Innri endurskoðun, eftirlitsaðili eða rýnandi viðskiptavinar geta sannreynt innsiglið án aðgangs. Prófaðu sannreyningu innsiglis →
Lánaákvörðun · APP-2026-1187SýnishornKortlagt eftir reglunum sem bankar svara til.
Hver innsigluð færsla er tengd við þær lagagreinar sem hún hjálpar til við að uppfylla, svo sönnunargögnin eru tilbúin áður en eftirlitsaðilinn spyr.
- DORAReglugerð (EU) 2022/2554Áhætta í upplýsinga- og fjarskiptatækni, tilkynningar um atvik, prófanir og skrá yfir tæknibirgja.
- EU AI ActReglugerð (EU) 2024/1689, III. viðauki 5(b)Lánshæfismat einstaklinga telst áhættumikil gervigreind frá 2. desember 2027. Svikagreining gerir það ekki.
- Varnir gegn peningaþvættiReglugerð (EU) 2024/1624 (AMLR)Eitt regluverk ESB fyrir athuganir á viðskiptavinum, sem gildir frá 10. júlí 2027.
- NeytendalánTilskipun (EU) 2023/2225Lánshæfismat og réttur til mannlegrar endurskoðunar á sjálfvirkum ákvörðunum, frá 20. nóvember 2026.
- LánveitingarEBA/GL/2020/06Hvernig lán eru metin, samþykkt, verðlögð og vöktuð, þar á meðal með sjálfvirkum líkönum.
- GDPRReglugerð (EU) 2016/679, 22. gr.Takmarkanir á ákvörðunum sem byggjast eingöngu á sjálfvirkri vinnslu.
Dagsetningar samkvæmt reglugerð um gervigreind eins og henni var breytt með reglugerð (EU) 2026/1744, Digital Omnibus, sem birt var í Stjórnartíðindum ESB 24. júlí 2026. Ekki lögfræðileg ráðgjöf. Vottun og lögfræðiálit eru á milli ykkar og ráðgjafa ykkar.
Sjö einingar. Ein samræmd skrá fyrir allan bankann.
Hver eining keyrir á sama Nexus kjarnanum, þannig að viðskiptavinurinn, málið og ákvörðunin eru eins alls staðar. Opnaðu einingu til að sjá hvað fer inn, hvað kemur út og hver kvittar fyrir.
Móttaka umsókna
Tekur við umsóknum af vefnum, úr útibúum og frá miðlurum og stofnar eina skrá á hvern viðskiptavin.
- Fer inn
- Eyðublöð, innsend skjöl, gögn frá miðlurum
- Kemur út
- Skrá yfir það sem vantar og drög að beiðni
- Kvittar fyrir
- Viðskiptastjóri
Áreiðanleikakönnun viðskiptavina
Kannar auðkenni, eignarhald og skimunarlista og heldur utan um sönnunargögn fyrir hvert atriði.
- Fer inn
- Rafræn skilríki, skrár, skimunarlistar
- Kemur út
- Athuganir með niðurstöðum og rökstuðningi
- Kvittar fyrir
- Rýnandi við innleiðingu viðskiptavina
Færslueftirlit
Flaggar óvenjulegar greiðslur ásamt mynstrinu og sögunni á bak við þær.
- Fer inn
- Greiðslur, snið viðskiptavinar
- Kemur út
- Viðvaranir með rökstuðningi og drög að skýrslu
- Kvittar fyrir
- Sérfræðingur í vörnum gegn peningaþvætti, síðan ábyrgðarmaður (MLRO)
Gerð lánamála
Les reikninga, bókhald og bankagögn og prófar þau gegn útlánastefnu ykkar.
- Fer inn
- Reikningar, bókhald, gögn úr opinni bankastarfsemi
- Kemur út
- Lánamál með heimildum og prófunum gegn stefnu
- Kvittar fyrir
- Lánagreinandi
Lánanefnd
Heldur utan um lánanefndina: gögn, rök með og á móti, atkvæði og úrskurðinn.
- Fer inn
- Lánamál sem bíða ákvörðunar
- Kemur út
- Úrskurður með rökstuðningi, tilbúinn til innsiglunar
- Kvittar fyrir
- Formaður nefndar
Eftirlit með líkönum
Heldur utan um hvert matslíkan ásamt eiganda þess, prófunum, frávikum og skýringum.
- Fer inn
- Líkön, niðurstöður, hnekkjanir
- Kemur út
- Sönnunargögn vegna líkanaáhættu og reglugerðar ESB um gervigreind
- Kvittar fyrir
- Ábyrgðarmaður líkanaáhættu
DORA-skrá og atvik
Heldur utan um birgjaskrána og keyrir tilkynningarklukkurnar þegar eitthvað bilar.
- Fer inn
- Birgjar, samningar, atvik
- Kemur út
- Skráningarfærslur og skýrslur með sönnun á tímasetningu
- Kvittar fyrir
- Forstöðumaður UFT-áhættu
Keyrir þar sem eftirlitsaðilinn leyfir.
Keyrið pakkann í ESB-skýinu okkar eða á ykkar eigin Kubernetes. Líkönin geta verið áfram á ykkar eigin vélbúnaði.


ESB-skýið okkar
Hver banki í sínu eigin lokaða rými. Gögnin fara ekki út fyrir Evrópu.


Þitt gagnaver
Á ykkar eigin Kubernetes, við hlið kjarnabankakerfa ykkar.


Alveg án nettengingar
Fyrir aðskildar lánabækur og viðkvæma vinnslu sem má ekki tengjast netinu.


Sérhæfður vélbúnaður
Innsiglað tæki í ykkar eigin tölvuskáp, fyrir minni banka og útibú.
Spurningar sem bankar spyrja.
Samþykkir gervigreindin lán?
Nei. Líkön geta gefið stig og pakkinn getur lagt fram tillögu, en manneskja eða nefnd tekur ákvörðunina, innan þess umboðs sem bankinn hefur veitt þeim. Færslan sýnir hver tók hana.
Getur viðskiptavinur óskað eftir mannlegri endurskoðun?
Já. Hvert sjálfvirkt skref er merkt og beiðni um endurskoðun opnar málið fyrir starfsmanni með allri forsögunni.
Hvernig hjálpar þetta með DORA?
Nexus heldur utan um sínar eigin færslur í birgjaskrá, atvik og sönnunargögn prófana, og pakkinn heldur utan um gögn bankans. Drög að skýrslum eru útbúin með skilafrestum og sönnun fyrir því að þær hafi verið sendar.
Hvaða líkön notar þetta?
Líkönin sem þið samþykkið, í gegnum skiptiborð gervigreindarinnar. Útlánalíkön geta verið áfram á ykkar eigin vélbúnaði og fara aldrei af honum.
Kemur þetta í staðinn fyrir kjarnabankakerfið okkar?
Nei. Kjarnabankakerfið er áfram aðalskráningarkerfið. Pakkinn les úr því og skrifar ákvarðanir til baka þar sem þið leyfið.
Getum við notað okkar eigin útlánastefnu?
Já. Stefnan ykkar er hlaðin inn sem reglur á skýru máli, prófuð á eldri málum áður en hún fer í loftið og útgáfustýrð.
Aðrir pakkar
Sjáið bankapakkann vinna með ykkar eigin gögn.
Komið með nafnlaust lánamál eða innleiðingarmál viðskiptavinar. Við sýnum ykkur hvernig það keyrir á Nexus, frá upphafi til enda.