

Creditare, înrolare clienți și DORA. Justificate din aceleași evidențe.
Pachetul bancar citește cererile, situațiile financiare și dosarele clienților, pregătește dosarul de credit și verificările și arată de unde provine fiecare cifră. Deciziile de creditare rămân la oameni, iar fiecare este sigilată împreună cu dovezile sale.
Dosare mai bune. Decizii care rezistă la control.
Analiștii petrec zile întregi adunând cifre care există deja. Pachetul le colectează, indică sursa și le verifică în raport cu politica dumneavoastră, astfel încât oamenii să își poată dedica timpul judecății profesionale.


Dosare de credit care indică sursa cifrelor
Fiecare număr din dosar trimite la pagina din situațiile financiare sau din registrul contabil de unde provine, precum și la regula din politică în raport cu care este testat.


Verificări ale clienților, cu motivații
Alertele la înrolare și CSB arată de ce s-au declanșat și ce le-ar putea închide, astfel încât analiștii să rezolve rapid cazurile simple.


O singură evidență pentru fiecare autoritate
Decizia sigilată răspunde simultan cerințelor din politica de creditare, DORA, Regulamentul privind IA și RGPD. Nimic nu trebuie refăcut pentru fiecare audit.
Un singur pachet. O perspectivă pentru fiecare rol.
Responsabilii de relații cu clienții, analiștii, comitetele și linia a doua de control primesc fiecare o perspectivă proprie asupra aceluiași client și aceluiași dosar.
- Responsabil relații clienți
Clientul, cererea și documentele care încă lipsesc. Solicitări pre-redactate către client.
- Analist de credit
Dosarul de credit: cifre cu surse, teste de politică, indicatori și recomandarea pre-redactată.
- Comitetul de credit
Dosare în așteptarea unei decizii, argumentele pro și contra și un spațiu dedicat pentru luarea deciziei.
- CSB și înrolare clienți
Alerte cu motivații, lanțuri de proprietate, potriviri în listele de sancțiuni și dovezile necesare pentru închidere sau escaladare.
- Risc și conformitate
Registrul IA, incidentele cu termenele lor DORA și deciziile sigilate corelate cu regulile aplicabile.
De la cerere la o decizie sigilată.
Fiecare cerere parcurge același traseu, astfel încât fiecare decizie lasă în urmă același tip de evidență.
Preluarea cererii
Online, în sucursală sau printr-un broker. Pachetul deschide un dosar și solicită doar informațiile care lipsesc.
Cunoașterea clientului
Sunt verificate identitatea, structura de proprietate și listele de sancțiuni. Alertele includ motivul declanșării și pasul următor recomandat.
Construirea dosarului de credit
Sunt citite situațiile financiare, registrele contabile și datele bancare. Cifrele sunt testate în raport cu politica de creditare, cu indicarea surselor.
Decizia și sigilarea
O persoană sau un comitet decide. Decizia, dovezile și regulile cărora le răspunde sunt sigilate împreună.
Ecrane pentru fiecare departament din bancă.
Ecrane exemplificative pentru o bancă fictivă. Ecranele de produs prezintă nucleul Nexus pe care rulează pachetul.
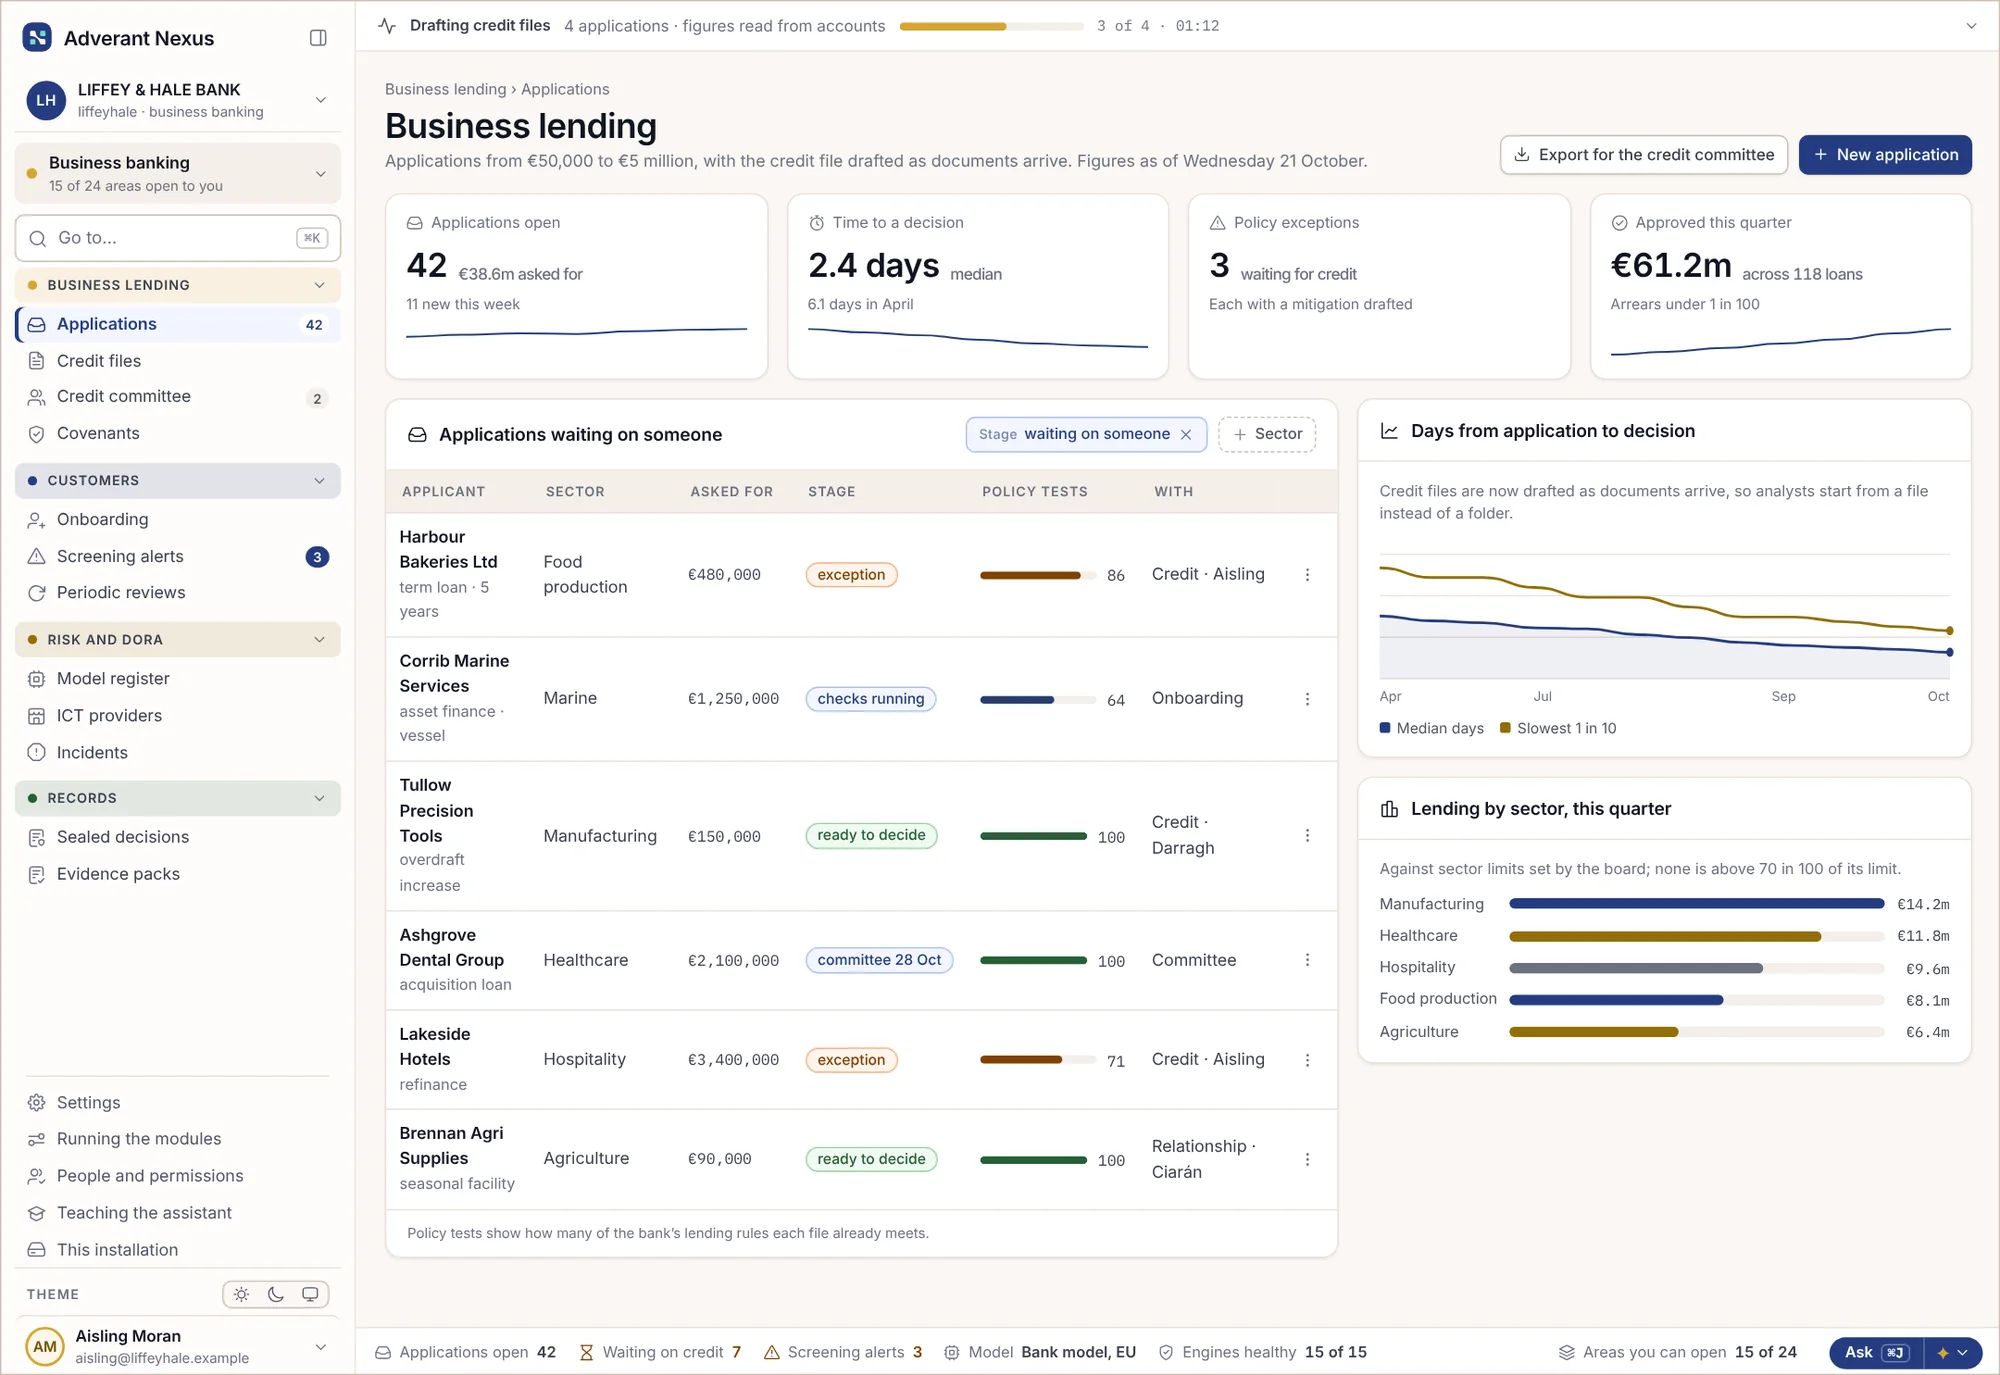
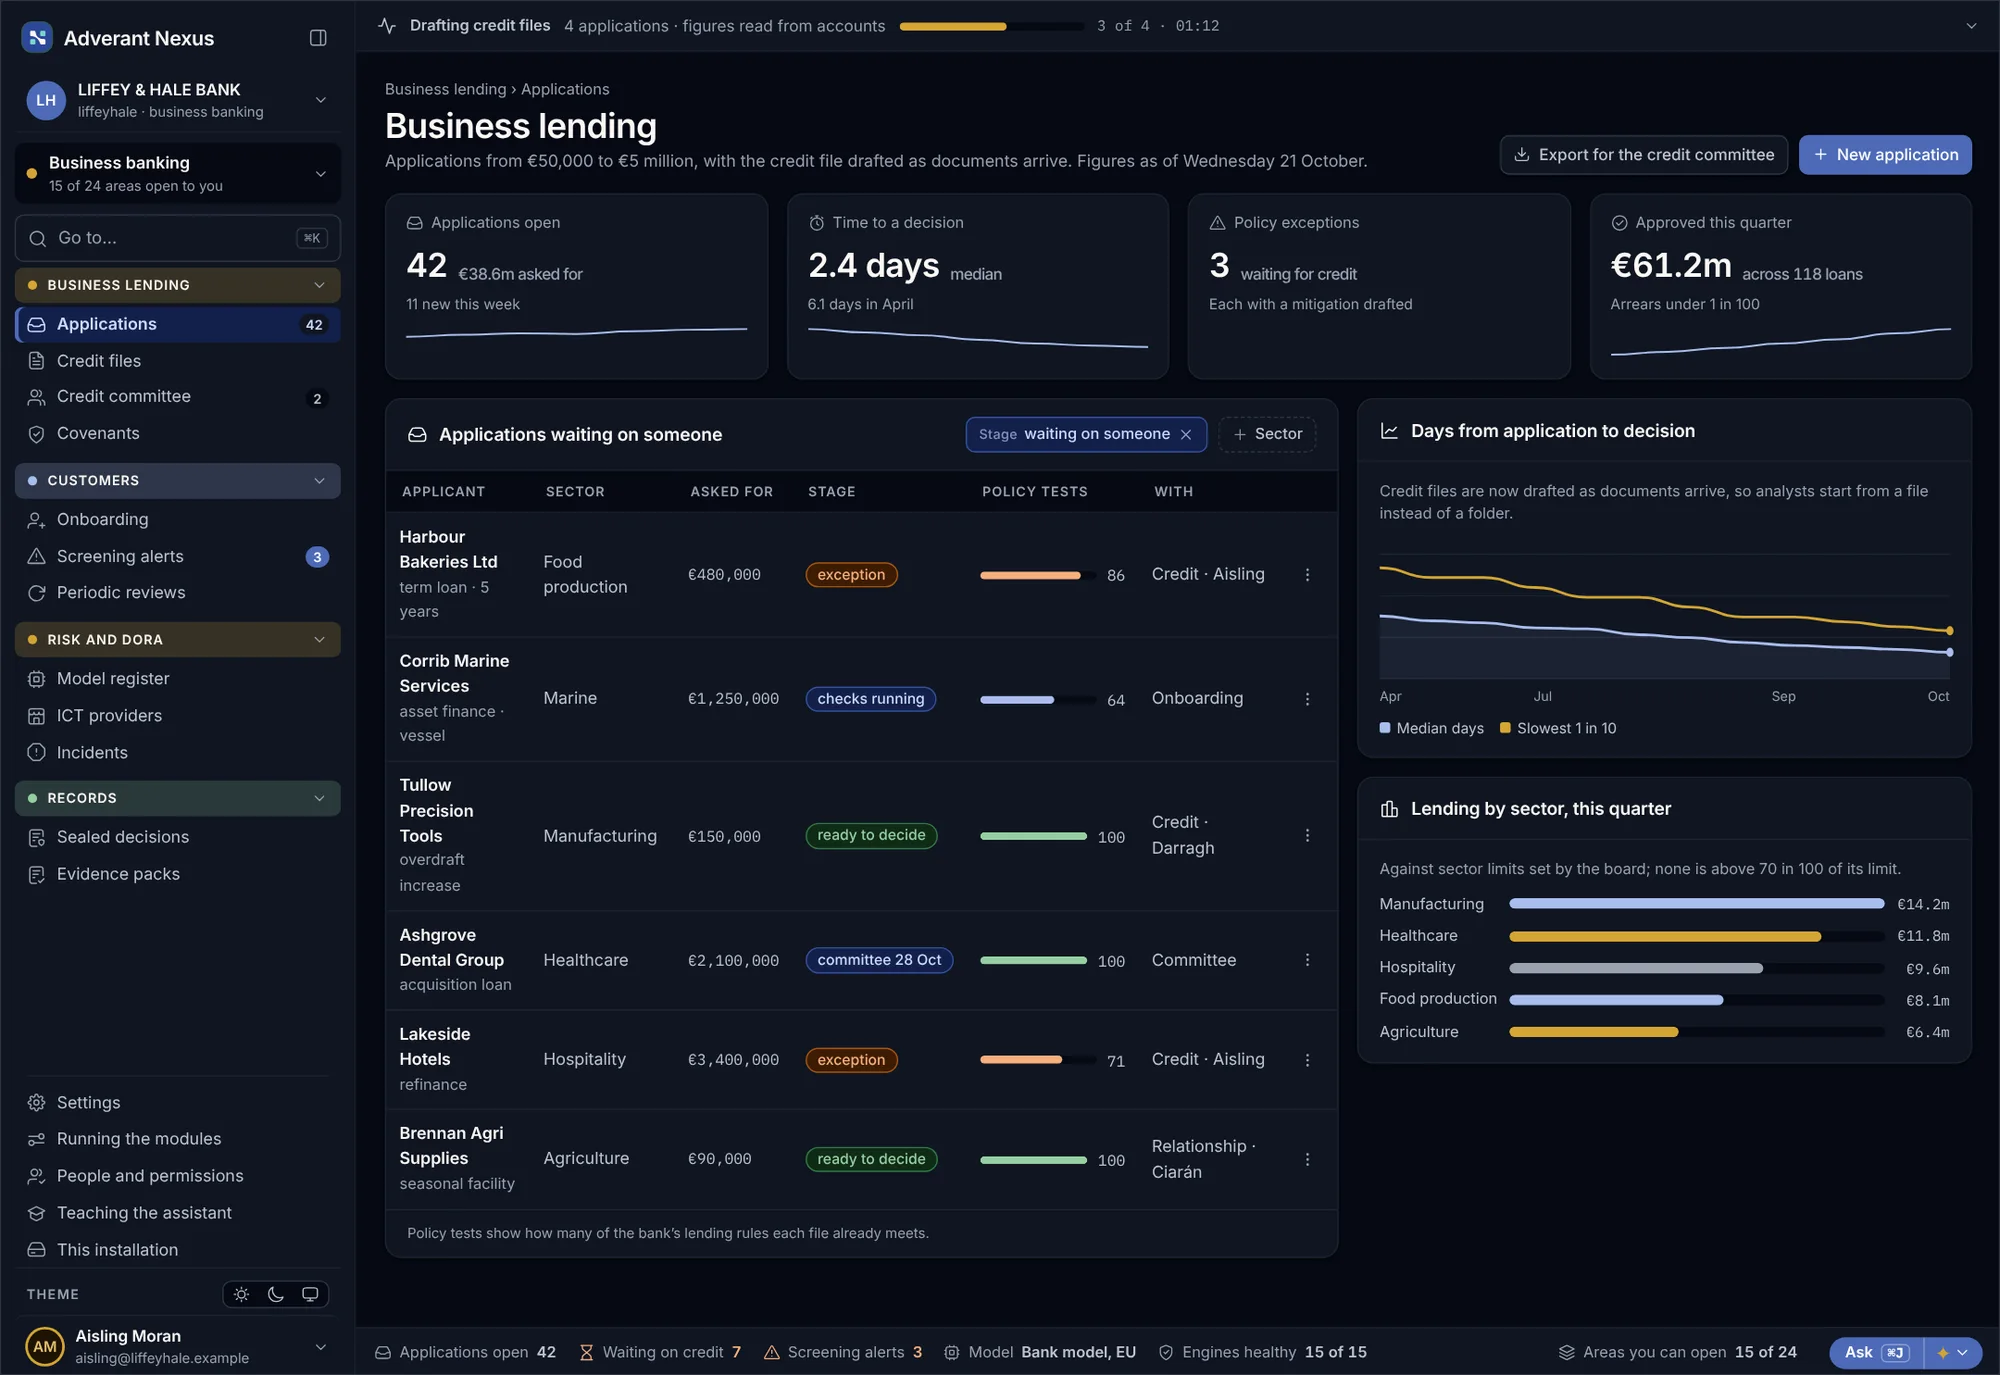
Fiecare cerere și stadiul în care se află
Cererile, de la primul contact până la decizie, cu teste de conformitate rulate pe măsură ce sosesc documentele și un timp de decizie redus.
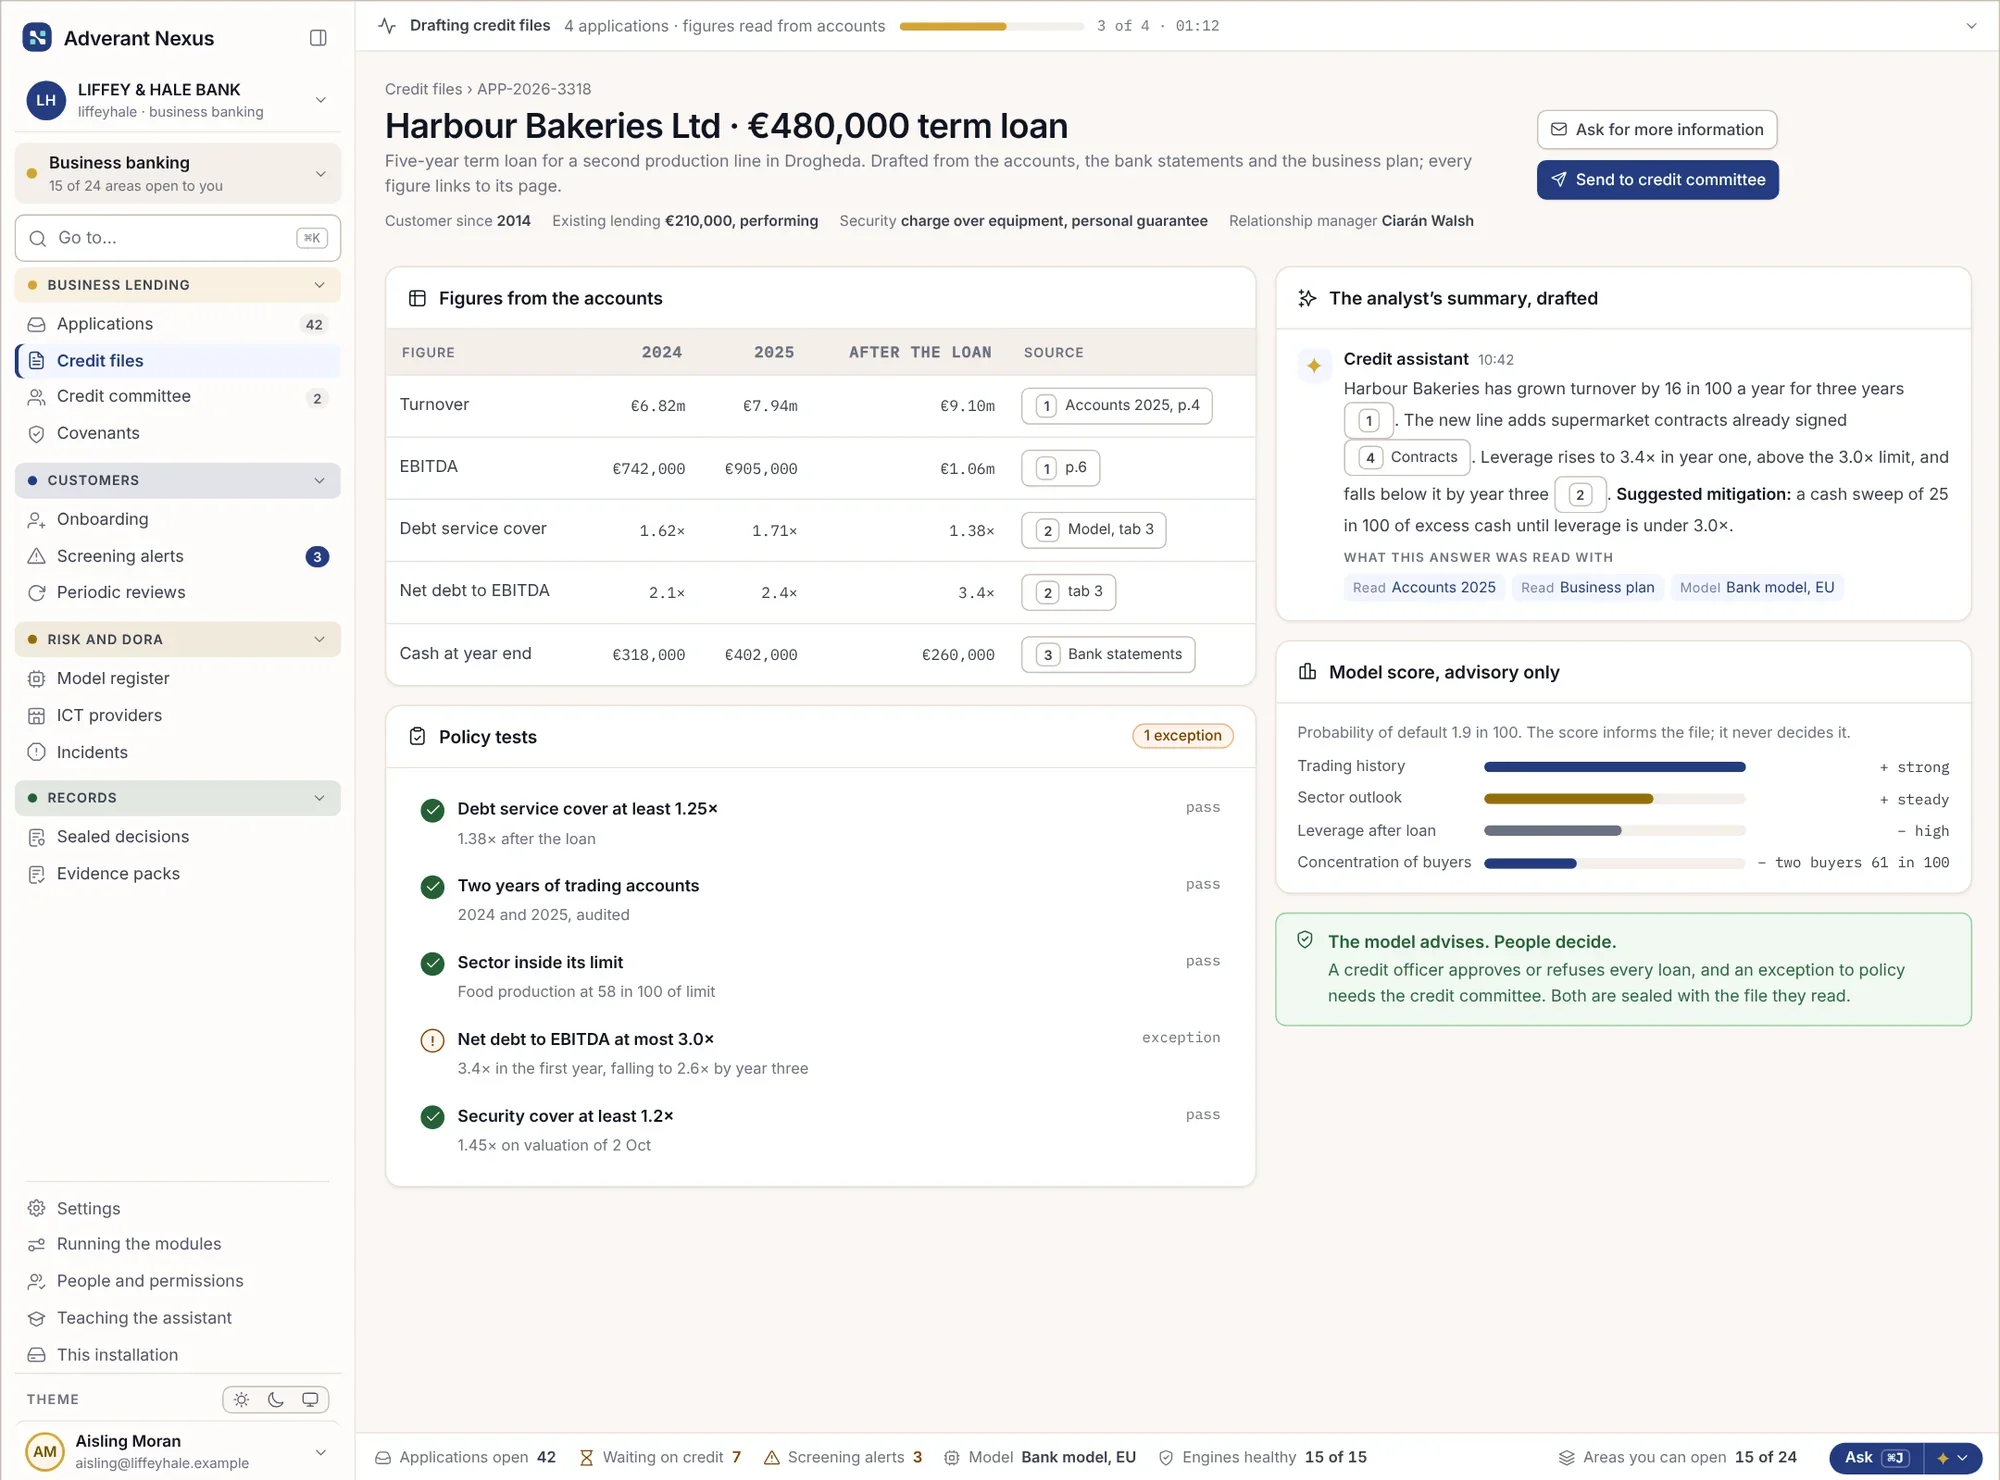
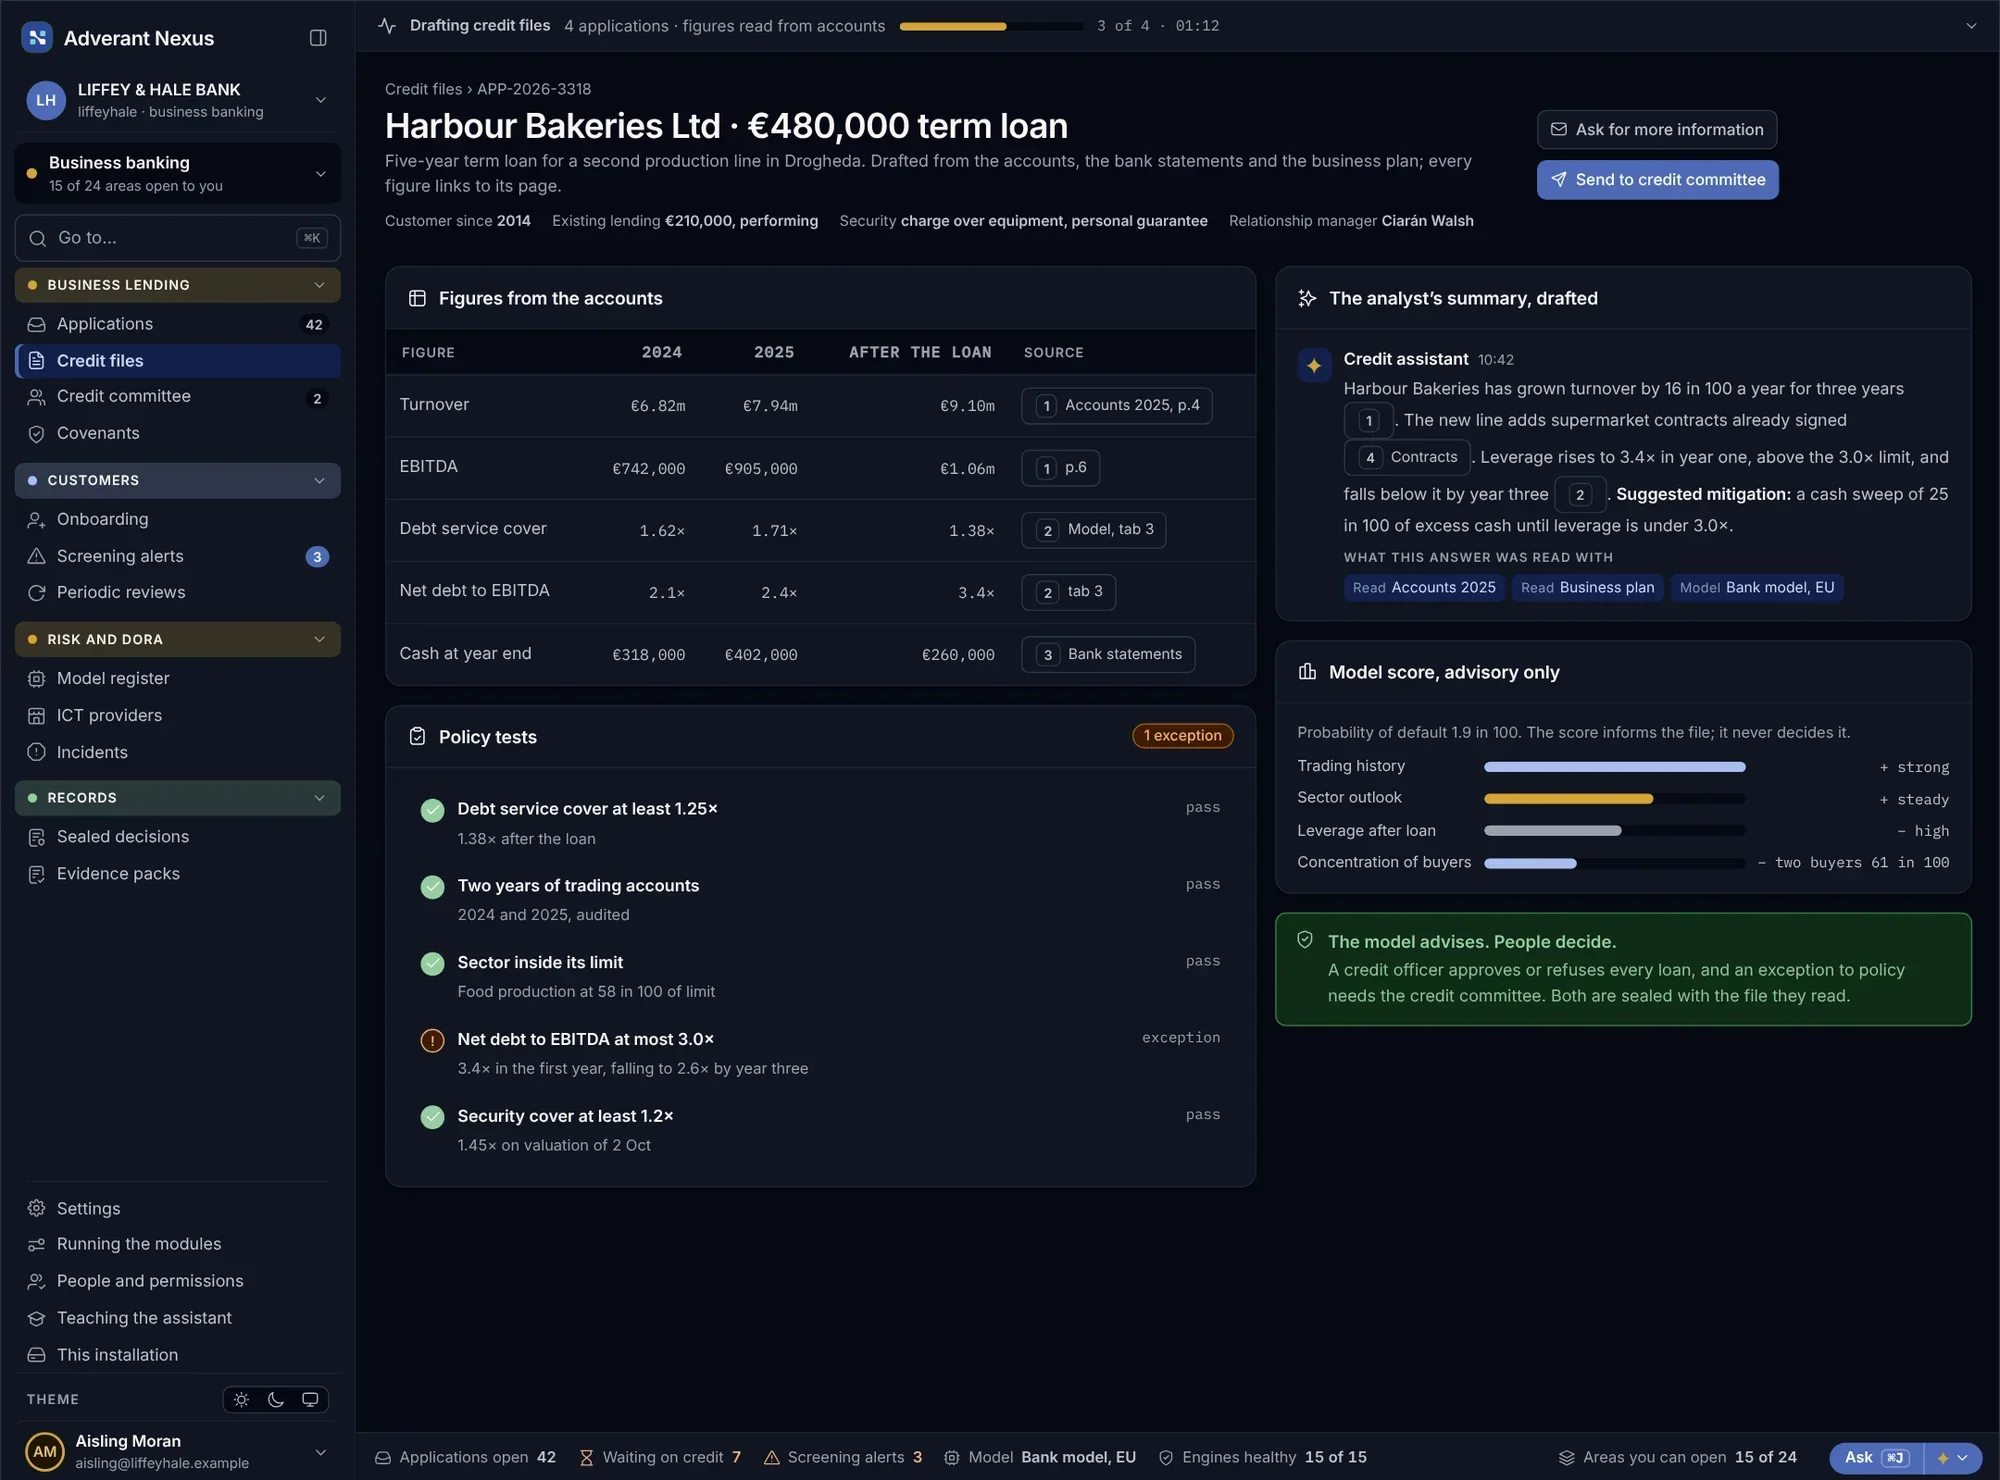
Fiecare cifră are o sursă
Cifrele din situațiile financiare fac trimitere la pagina sursă, testele de conformitate rulează pe dosar, iar o excepție include o propunere de atenuare a riscului.
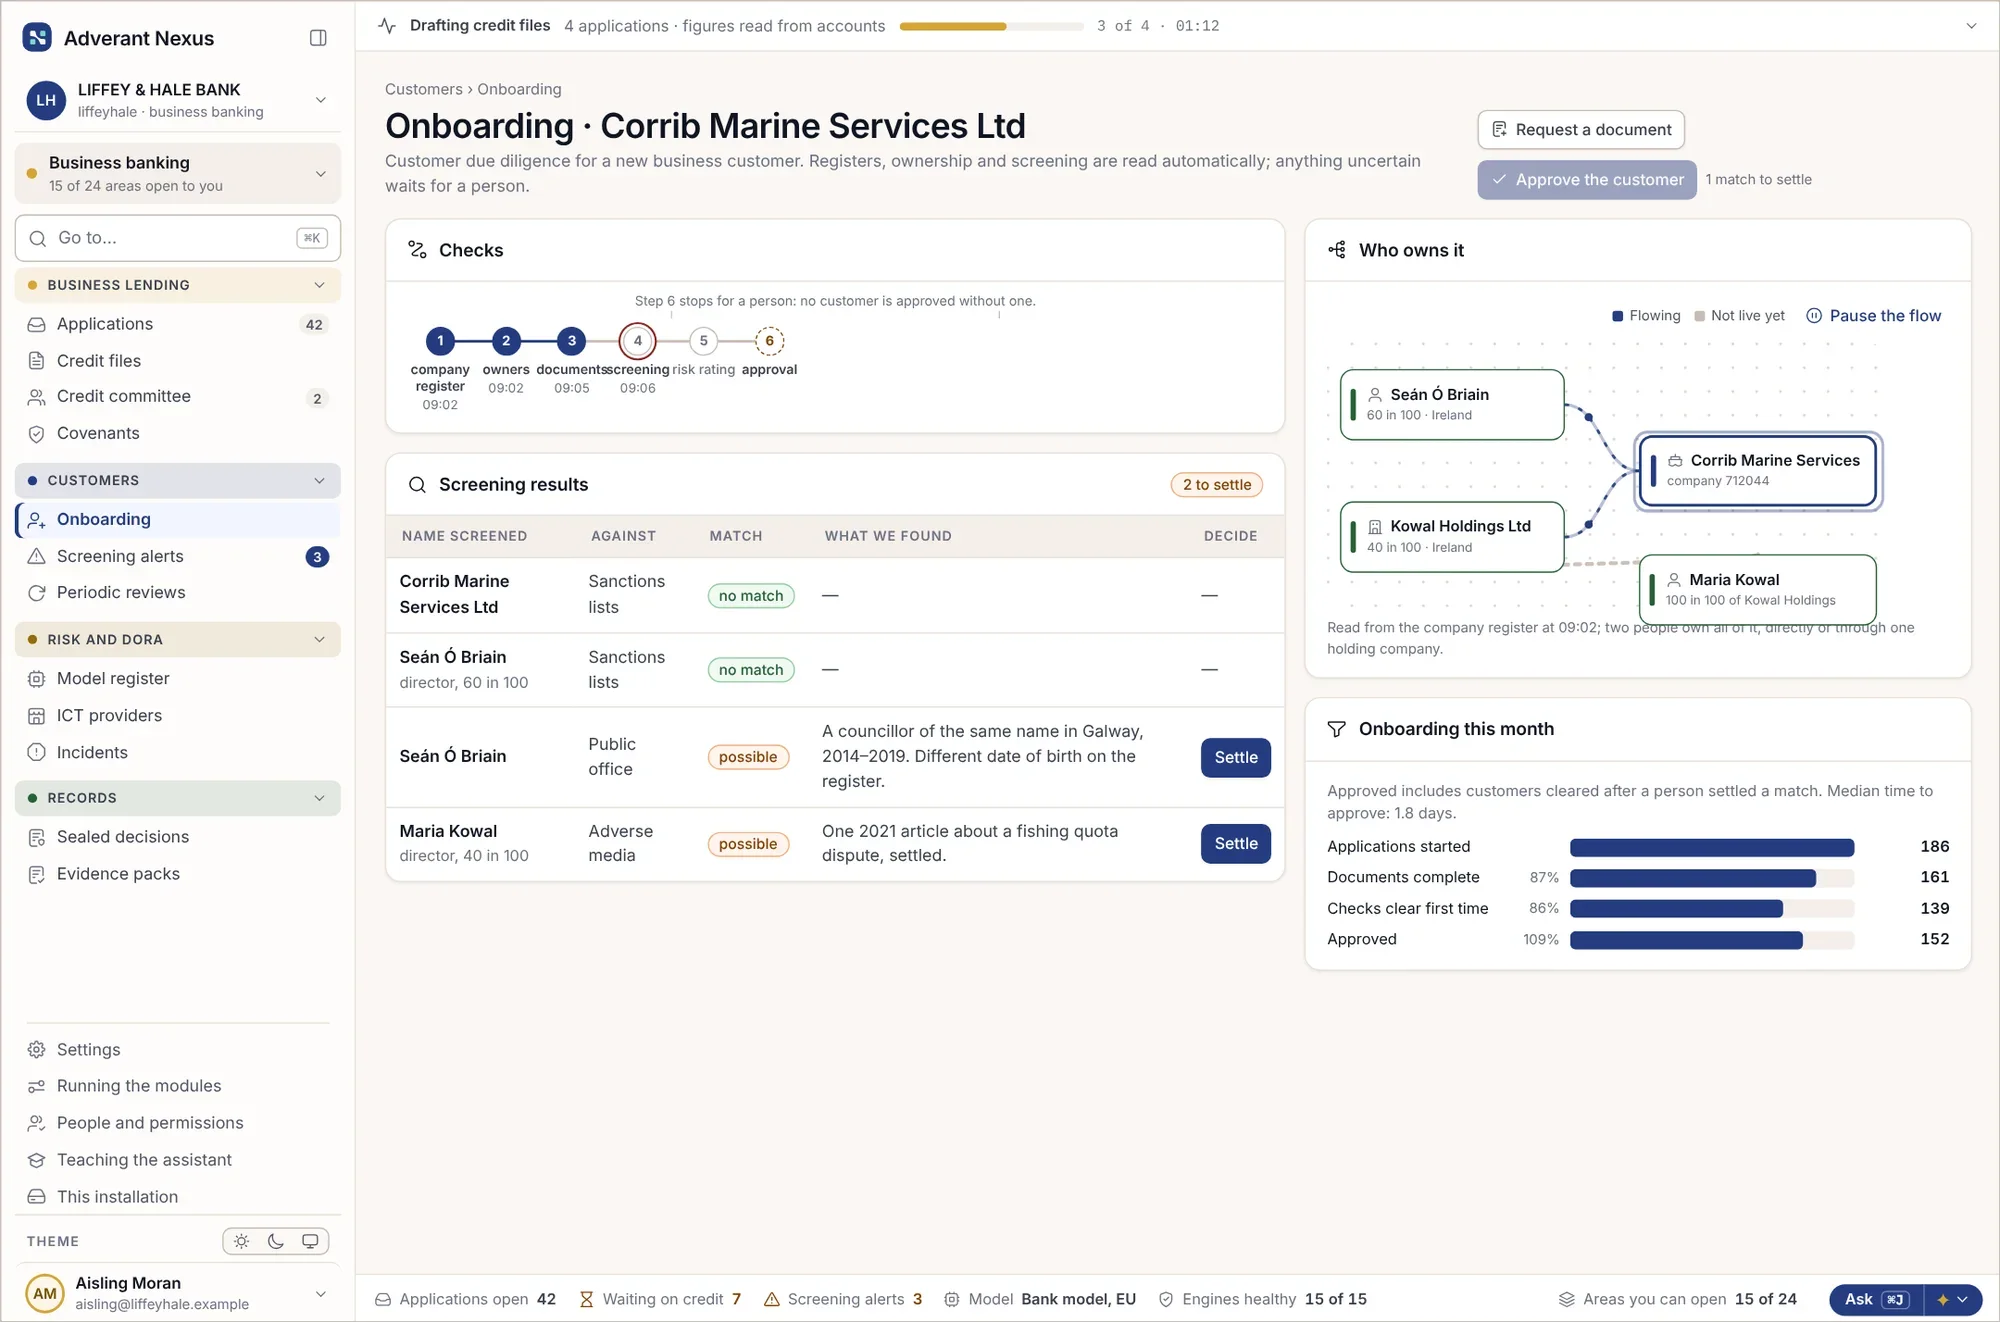
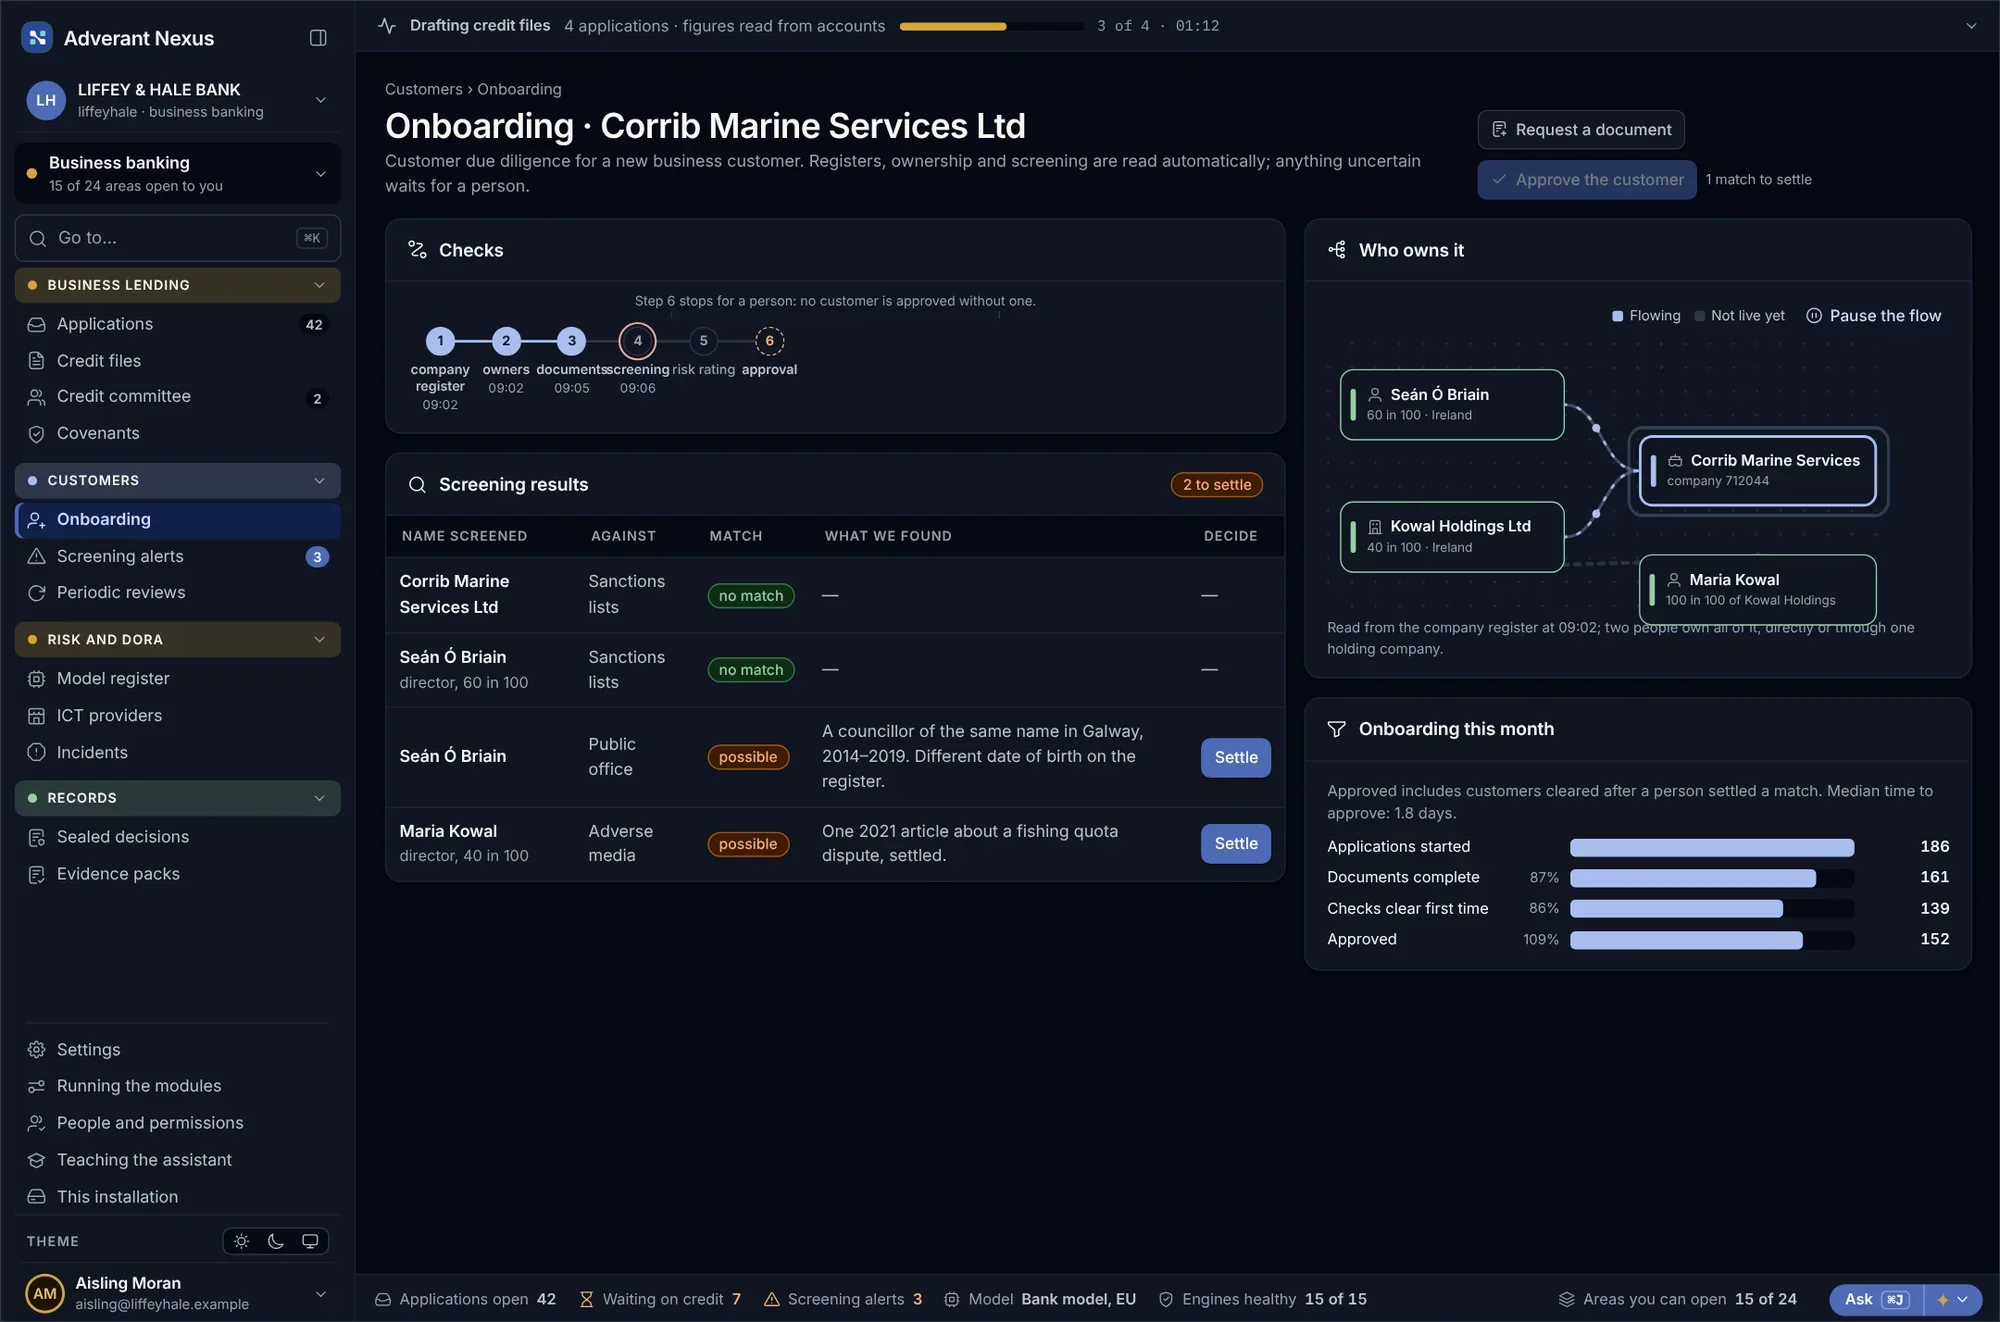
Verificări care se explică singure
Registrele, structura acționariatului și listele de sancțiuni sunt citite automat. Posibilele potriviri așteaptă un analist, împreună cu rezultatele găsite.
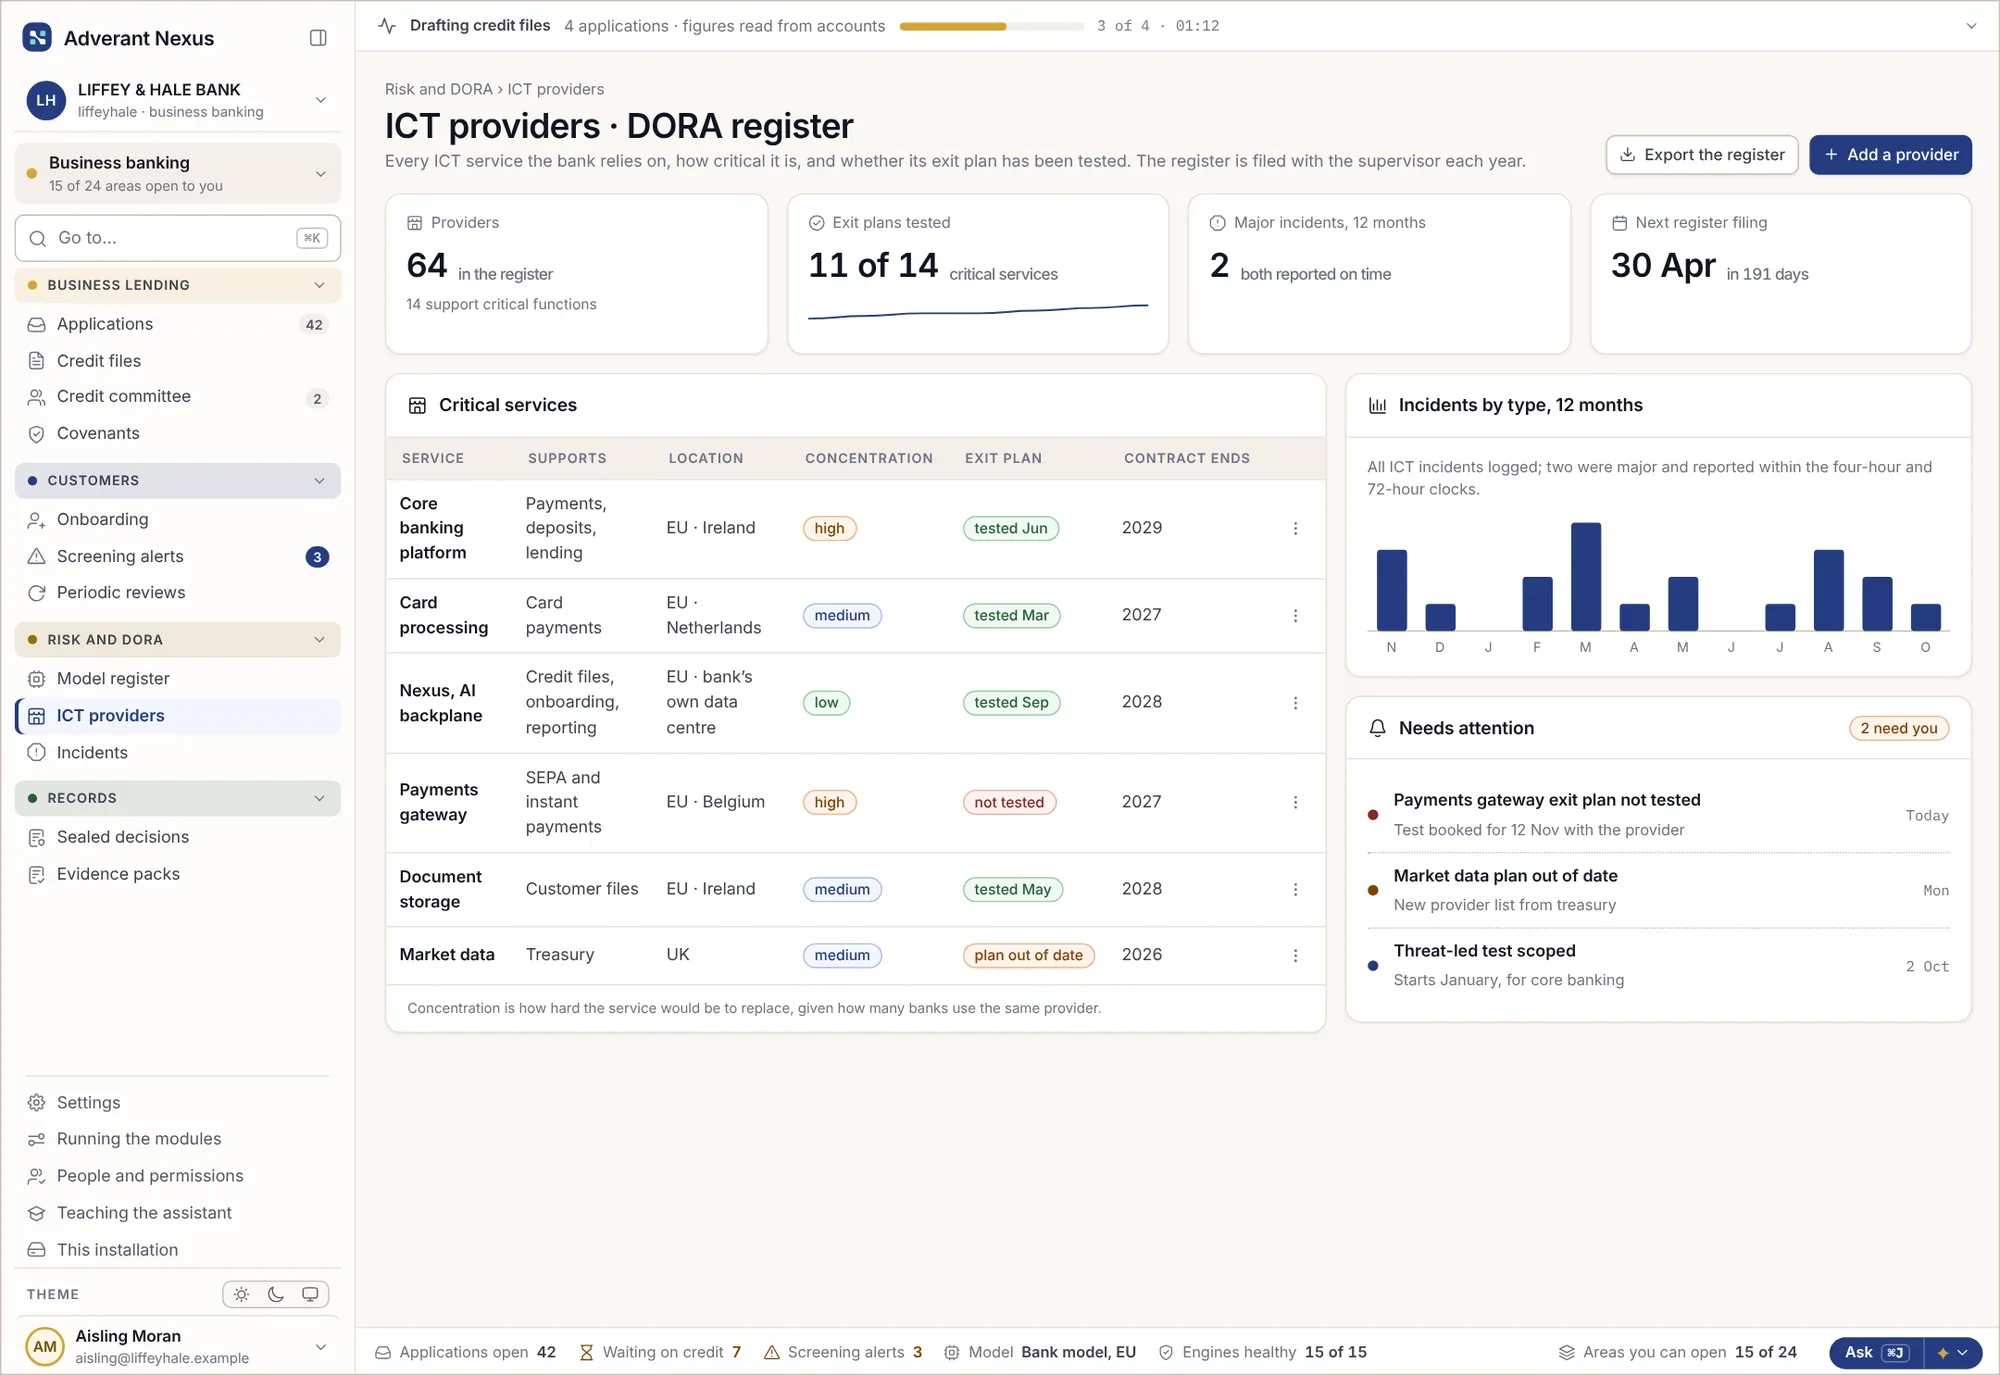
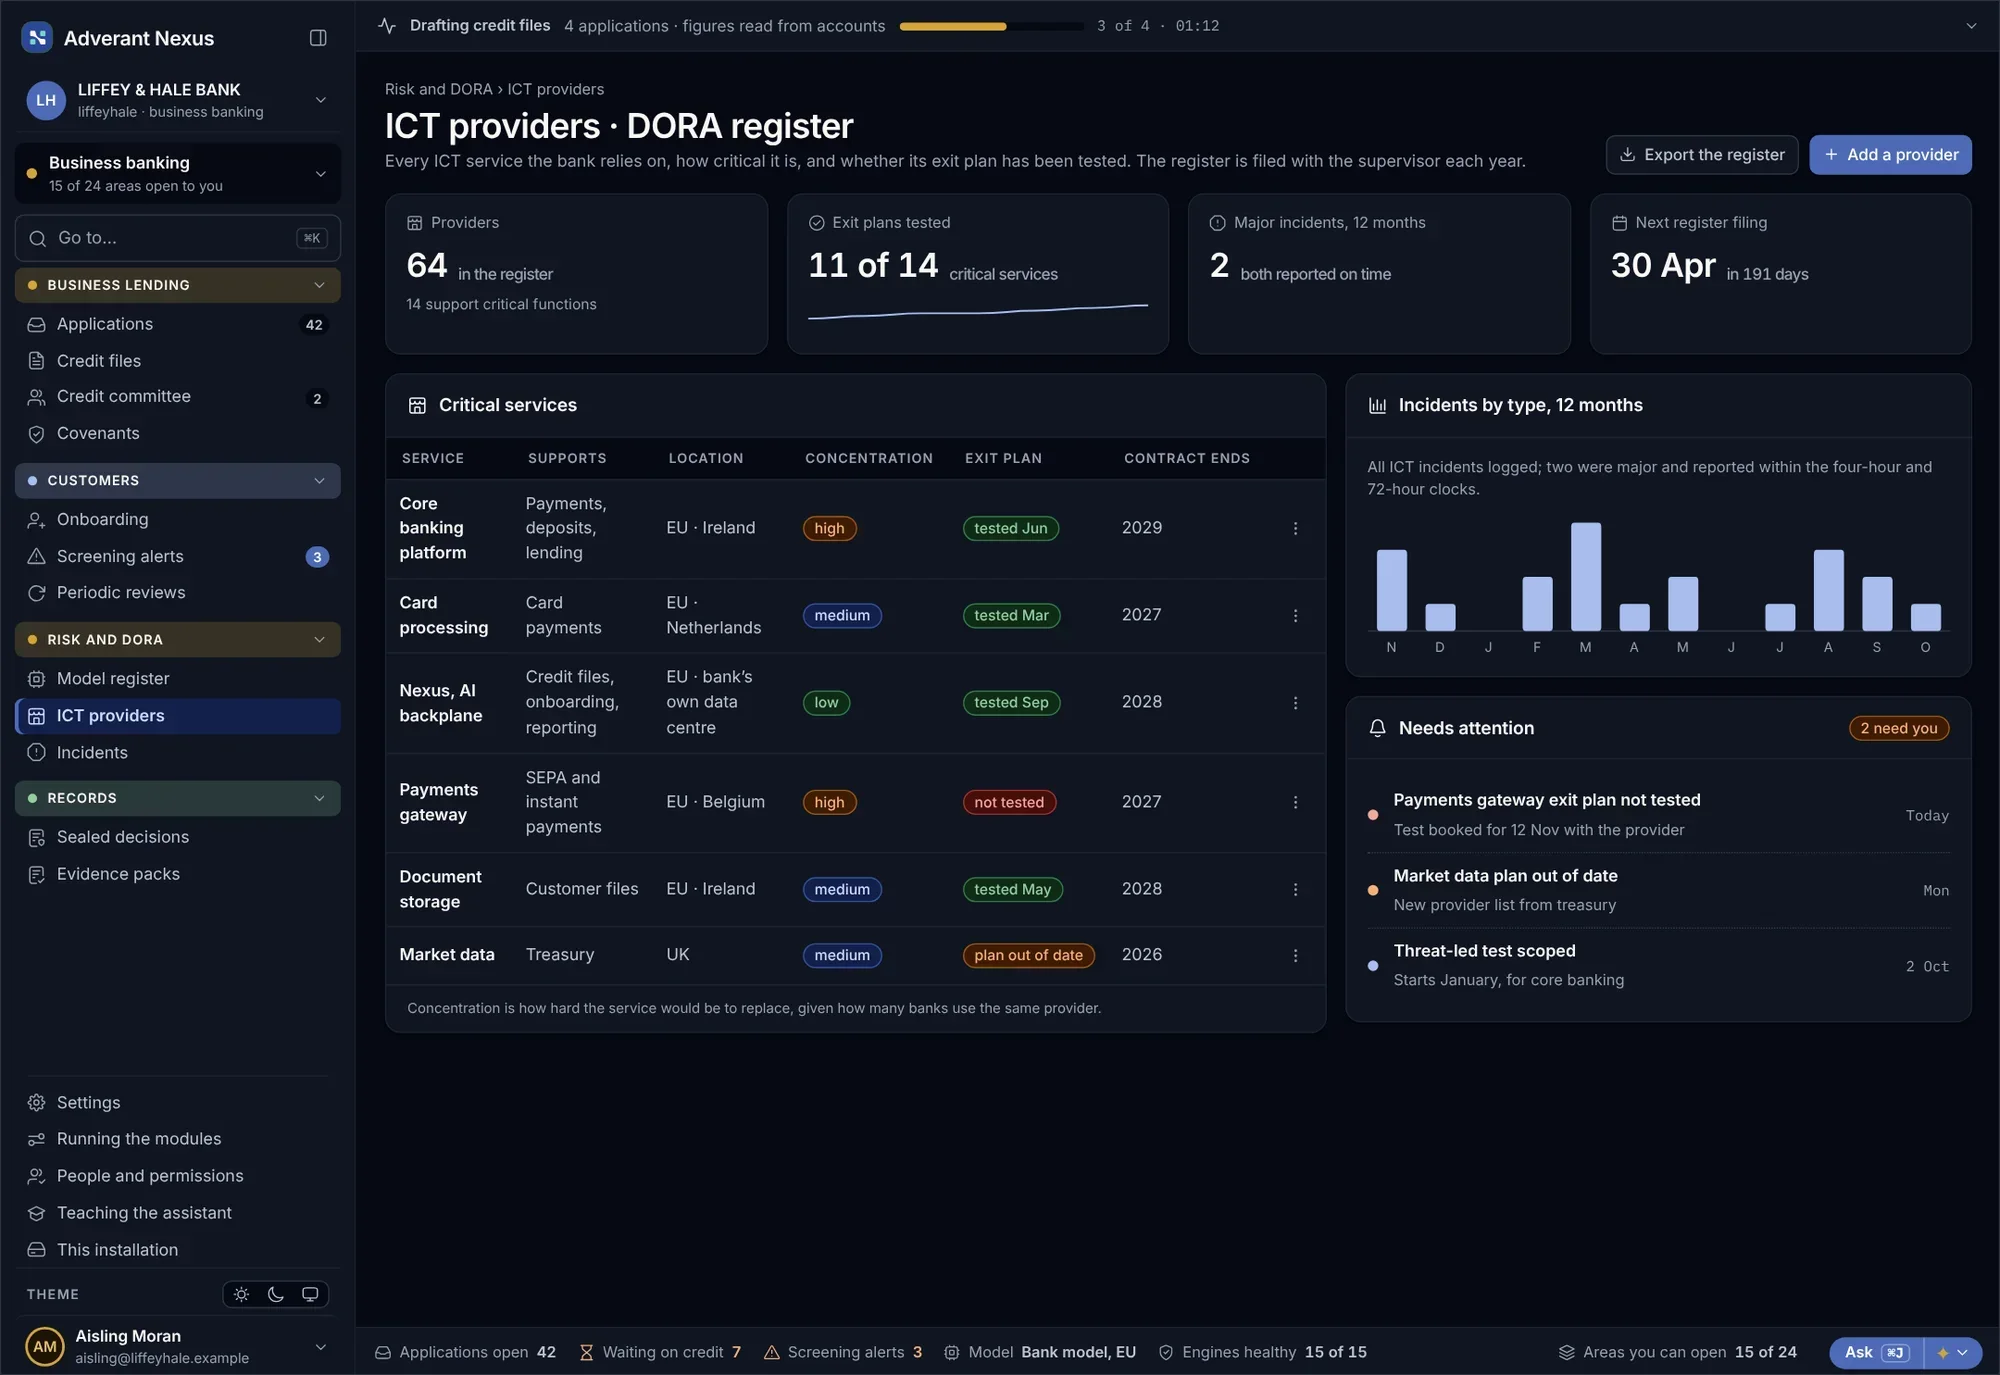
Registrul solicitat de DORA
Fiecare serviciu TIC pe care se bazează banca, gradul său de criticitate și funcționalitatea planului de ieșire, gata de raportare.
Fiecare decizie de creditare, sigilată împreună cu dosarul său.
Când o persoană sau un comitet ia o decizie, decizia, dosarul pe care se bazează, modelul care a calculat scorul și regulile cărora le răspunde sunt sigilate împreună.
- Cine a decis, cu ce mandat și în ce limită
- Cifrele utilizate, fiecare cu pagina-sursă
- Modelul și versiunea care au calculat scorul, precum și datele pe care le-au putut citi
- Excepțiile de la politică și cine le-a aprobat
- Marca temporală, certificată în afara Adverant
Auditul intern, autoritatea de supraveghere sau verificatorul clientului pot controla sigiliul fără a avea un cont. Testați verificarea sigiliului →
Decizie de credit · APP-2026-1187ExempluCorelat cu normele cărora le răspund băncile.
Fiecare înregistrare sigilată este legată de articolele cărora le răspunde, astfel încât probele să fie pregătite înainte ca autoritatea de supraveghere să le solicite.
- DORARegulamentul (UE) 2022/2554Riscul TIC, raportarea incidentelor, testarea și registrul furnizorilor de tehnologie.
- EU AI ActRegulamentul (UE) 2024/1689, Anexa III punctul 5 litera (b)Evaluarea bonității persoanelor fizice reprezintă IA cu grad ridicat de risc începând cu 2 decembrie 2027. Detectarea fraudelor nu se încadrează aici.
- Combaterea spălării banilorRegulamentul (UE) 2024/1624 (AMLR)Un cadru unic de reglementare la nivelul UE pentru verificarea clienților, aplicabil din 10 iulie 2027.
- Creditul de consumDirectiva (UE) 2023/2225Verificarea bonității și dreptul la intervenție umană în cazul deciziilor automatizate, din 20 noiembrie 2026.
- Acordarea creditelorEBA/GL/2020/06Modul în care creditele sunt evaluate, aprobate, tarifate și monitorizate, inclusiv prin modele automatizate.
- GDPRRegulamentul (UE) 2016/679, art. 22Limite privind deciziile bazate exclusiv pe prelucrarea automată.
Termenele din Regulamentul privind IA, astfel cum au fost modificate prin Regulamentul (UE) 2026/1744, Omnibusul digital, publicat în Jurnalul Oficial la 24 iulie 2026. Nu constituie consultanță juridică. Certificarea și opiniile juridice rămân între dumneavoastră și consilierii dumneavoastră.
Șapte module. O singură înregistrare la nivelul întregii bănci.
Fiecare modul rulează pe același nucleu Nexus, astfel încât clientul, dosarul și decizia sunt identice peste tot. Deschideți un modul pentru a vedea datele de intrare, rezultatele și cine avizează.
Preluarea cererilor
Preia cererile din online, sucursale și de la brokeri și deschide câte un dosar pentru fiecare client.
- Intrări
- Formulare, fișiere încărcate, dosare de la brokeri
- Ieșiri
- Un dosar cu elementele lipsă și o solicitare redactată
- Avizează
- Responsabil relații clienți
Precauția privind clientela
Verifică identitatea, beneficiarii reali și listele de sancțiuni, păstrând dovezile pentru fiecare pas.
- Intrări
- eID, registre, liste de verificare
- Ieșiri
- Verificări cu constatări și motive
- Avizează
- Analistul de înrolare
Monitorizarea tranzacțiilor
Semnalează plățile neobișnuite, împreună cu tiparul și istoricul din spatele acestora.
- Intrări
- Plăți, profilul clientului
- Ieșiri
- Alerte motivate și un proiect de raport
- Avizează
- Analistul CSB, apoi ofițerul de conformitate (MLRO)
Constituirea dosarului de credit
Citește conturile, registrele contabile și datele bancare și le verifică în raport cu politica dumneavoastră de creditare.
- Intrări
- Conturi, registre contabile, date de open banking
- Ieșiri
- Un dosar de credit cu surse și teste de politică
- Avizează
- Analist de credit
Comitetul de credit
Gestionează comitetul: documentația, argumentele pro și contra, voturile și hotărârea.
- Intrări
- Dosare de credit în așteptarea unei decizii
- Ieșiri
- O hotărâre motivată, gata de sigilare
- Avizează
- Președintele comitetului
Supravegherea modelelor
Păstrează evidența fiecărui model de scoring, cu responsabilul, testele, deriva de performanță și explicațiile aferente.
- Intrări
- Modele, rezultate, suprascrieri
- Ieșiri
- Dovezi pentru riscul de model și Regulamentul privind IA
- Avizează
- Responsabilul cu riscul de model
Registrul și incidentele DORA
Menține registrul furnizorilor și cronometrează termenele de raportare atunci când apare un incident.
- Intrări
- Furnizori, contracte, incidente
- Ieșiri
- Înregistrări în registru și rapoarte cu dovada încadrării în timp
- Avizează
- Responsabilul cu riscul TIC
Rulează acolo unde vă permite autoritatea de supraveghere.
Rulați pachetul în cloudul nostru din UE sau pe propria infrastructură Kubernetes. Modelele pot rămâne pe propriul dumneavoastră hardware.


Cloudul nostru din UE
Fiecare bancă în propriul său spațiu privat. Datele rămân în Europa.


Centrul dvs. de date
Pe propria infrastructură Kubernetes, alături de sistemele dumneavoastră de core banking.


Complet offline
Pentru portofolii izolate și operațiuni sensibile care nu pot fi conectate la exterior.


Un echipament dedicat
O unitate sigilată în propriul dumneavoastră rack, pentru bănci mai mici și sucursale.
Întrebări pe care le pun băncile.
Aprobă IA creditele?
Nu. Modelele pot calcula scoruri, iar pachetul poate emite recomandări, însă o persoană sau un comitet ia decizia, în limitele mandatului acordat de bancă. Înregistrarea arată exact cine a decis.
Poate un client să solicite o analiză umană?
Da. Fiecare pas automatizat este marcat, iar o cerere de revizuire deschide dosarul pentru un operator uman, cu întregul istoric inclus.
Cum ajută la conformitatea cu DORA?
Nexus păstrează propriile înregistrări în registrul furnizorilor, incidentele și dovezile de testare, iar pachetul le păstrează pe cele ale băncii. Rapoartele sunt redactate cu termenele aferente și cu dovada transmiterii lor.
Ce modele folosește?
Modelele pe care le aprobați, prin intermediul dispecerului IA. Modelele de credit pot rămâne pe propriul dumneavoastră hardware, fără a-l părăsi vreodată.
Înlocuiește sistemul nostru de core banking?
Nu. Sistemul de core banking rămâne sistemul de evidență principal. Pachetul citește date din acesta și scrie deciziile înapoi acolo unde îi permiteți.
Putem folosi propria noastră politică de creditare?
Da. Politica dumneavoastră este încărcată sub formă de reguli în limbaj clar, testată pe dosare anterioare înainte de intrarea în producție și versionată.
Alte pachete
Vedeți pachetul bancar pe propriile dumneavoastră dosare.
Aduceți un dosar de credit anonimizat sau un caz de înrolare a unui client. Vă vom arăta cum rulează pe Nexus, de la un capăt la altul.