

Kreditt, onboarding og DORA. Besvart ut fra samme grunnlag.
Bankpakken leser søknader, regnskaper og kundemapper, klargjør kredittsaken og kontrollene, og viser hvor hvert tall er hentet fra. Kredittbeslutninger tas fortsatt av mennesker, og hver beslutning forsegles sammen med dokumentasjonen.
- Beløp
- EUR 250 000
- Løpetid
- 5 år
- Formål
- Ny CNC-linje
- Sikkerhet
- Pant i utstyr
- Omsetning
- 3,1 mill. EUR, opp 12 %
- EBITDA
- EUR 410 000
- Gjeldsbetjeningsevne
- 1.62x
- Restanser
- Ingen siste 36 måneder
Kontantstrømmen dekker de nye avdragene med god margin1. Største kunde utgjør 31 % av omsetningen2, over policygrensen på 25 %3.
Modellen scorer. Et menneske beslutter. Søkeren kan be om en manuell vurdering.
Bedre saksmapper. Beslutninger som tåler etterprøving.
Analytikere bruker dager på å hente inn tall som allerede finnes. Pakken samler dem inn, oppgir kildene og sjekker dem mot policyen deres, slik at medarbeiderne kan bruke tiden på faglig skjønn.


Kredittsaker som oppgir kildene til tallene
Hvert tall i saken lenker til siden i regnskapet eller reskontroen det er hentet fra, og til kravet i policyen det måles mot.


Kundekontroller med begrunnelser
Onboarding- og AML-varsler viser hvorfor de ble utløst og hva som skal til for å avklare dem, slik at saksbehandlere raskt kan lukke de enkle sakene.


Én dokumentasjon for alle tilsyn
Den forseglede beslutningen oppfyller kravene i kredittpolicyen, DORA, KI-forordningen og GDPR samtidig. Ingenting må bygges opp på nytt for hver revisjon.
Én pakke. Tilpasset hver rolle.
Kunderådgivere, analytikere, komiteer og andrelinjen får hver sin visning av den samme kunden og den samme saksmappe.
- Kunderådgiver
Kunden, søknaden og det som fortsatt mangler. Ferdige utkast til forespørsler til kunden.
- Kredittanalytiker
Kredittsaken: tall med kilder, policytester, nøkkeltall og utkast til innstilling.
- Kredittkomité
Saker som venter på beslutning, argumenter for og imot, og et rom for å fatte vedtak.
- AML og onboarding
Varsler med begrunnelser, eierkjeder, treff i sanksjonslister og dokumentasjonen som trengs for å lukke eller eskalere.
- Risiko og etterlevelse
KI-registeret, hendelser med DORA-frister og forseglede beslutninger koblet mot regelverket.
Fra søknad til forseglet beslutning.
Hver søknad følger det samme løpet, slik at hver beslutning etterlater seg samme type dokumentasjon.
Ta imot søknaden
På nett, i filial eller via megler. Pakken oppretter en sak og ber kun om det som mangler.
Kjenn kunden
Identitet, eierskap og sanksjonslister kontrolleres. Varsler inneholder begrunnelser og forslag til neste steg.
Bygg kredittsaken
Regnskaper, reskontroer og bankdata leses inn. Tallene testes mot kredittpolicyen deres, med kildehenvisninger.
Beslutt og forsegl
En person eller komité tar beslutningen. Beslutningen, dokumentasjonen og reglene den oppfyller, forsegles samlet.
Skjermbilder for hver avdeling i banken.
Eksempelskjermbilder fra en fiktiv bank. Produktskjermbildene viser Nexus-kjernen som pakken kjører på.
Hvert tall har en kilde
Nøkkeltall, lånevilkår og policytester vises side om side med kildesiden de er hentet fra. Der regnskapet og reskontroen spriker, vises begge.
| Test | Resultat | Policy |
|---|---|---|
| Gjeldsbetjeningsevne | 1,62x · bestått | Min. 1,25x · pkt. 5.1 |
| Belåningsgrad | 58 % · bestått | Maks 70 % · pkt. 5.4 |
| Kundekonsentrasjon | 31 % · avvik | Maks 25 % · pkt. 7.2 |
| Bransjegrense | Innenfor | Industri · pkt. 9 |
Største kunde har en treårig kontrakt frem til 2029 med en offentlig aktør. Foreslår et særvilkår om kvartalsvis rapportering av kundekonsentrasjon.
Avvik krever en navngitt godkjenner.
Varsler som forklarer seg selv
Eierkjeder, listetreff og uvanlige betalinger leveres med årsaken til at de slo ut, og hva som kreves for å avklare dem. En saksbehandler lukker eller eskalerer.
| Kontroll | Funn | Status |
|---|---|---|
| Identitet | Styremedlemmer bekreftet med eID | Klarert |
| Eierskap | 2 eiere over 25 %, eierkjede kartlagt | Klarert |
| Screening | Navnetreff på sanksjonsliste, ulik fødselsdato | Vurder |
| Betalinger | Tre overføringer til en ny leverandør på 9 dager | Vurder |
Et falskt treff lukkes av en person, med en begrunnelse som lagres.
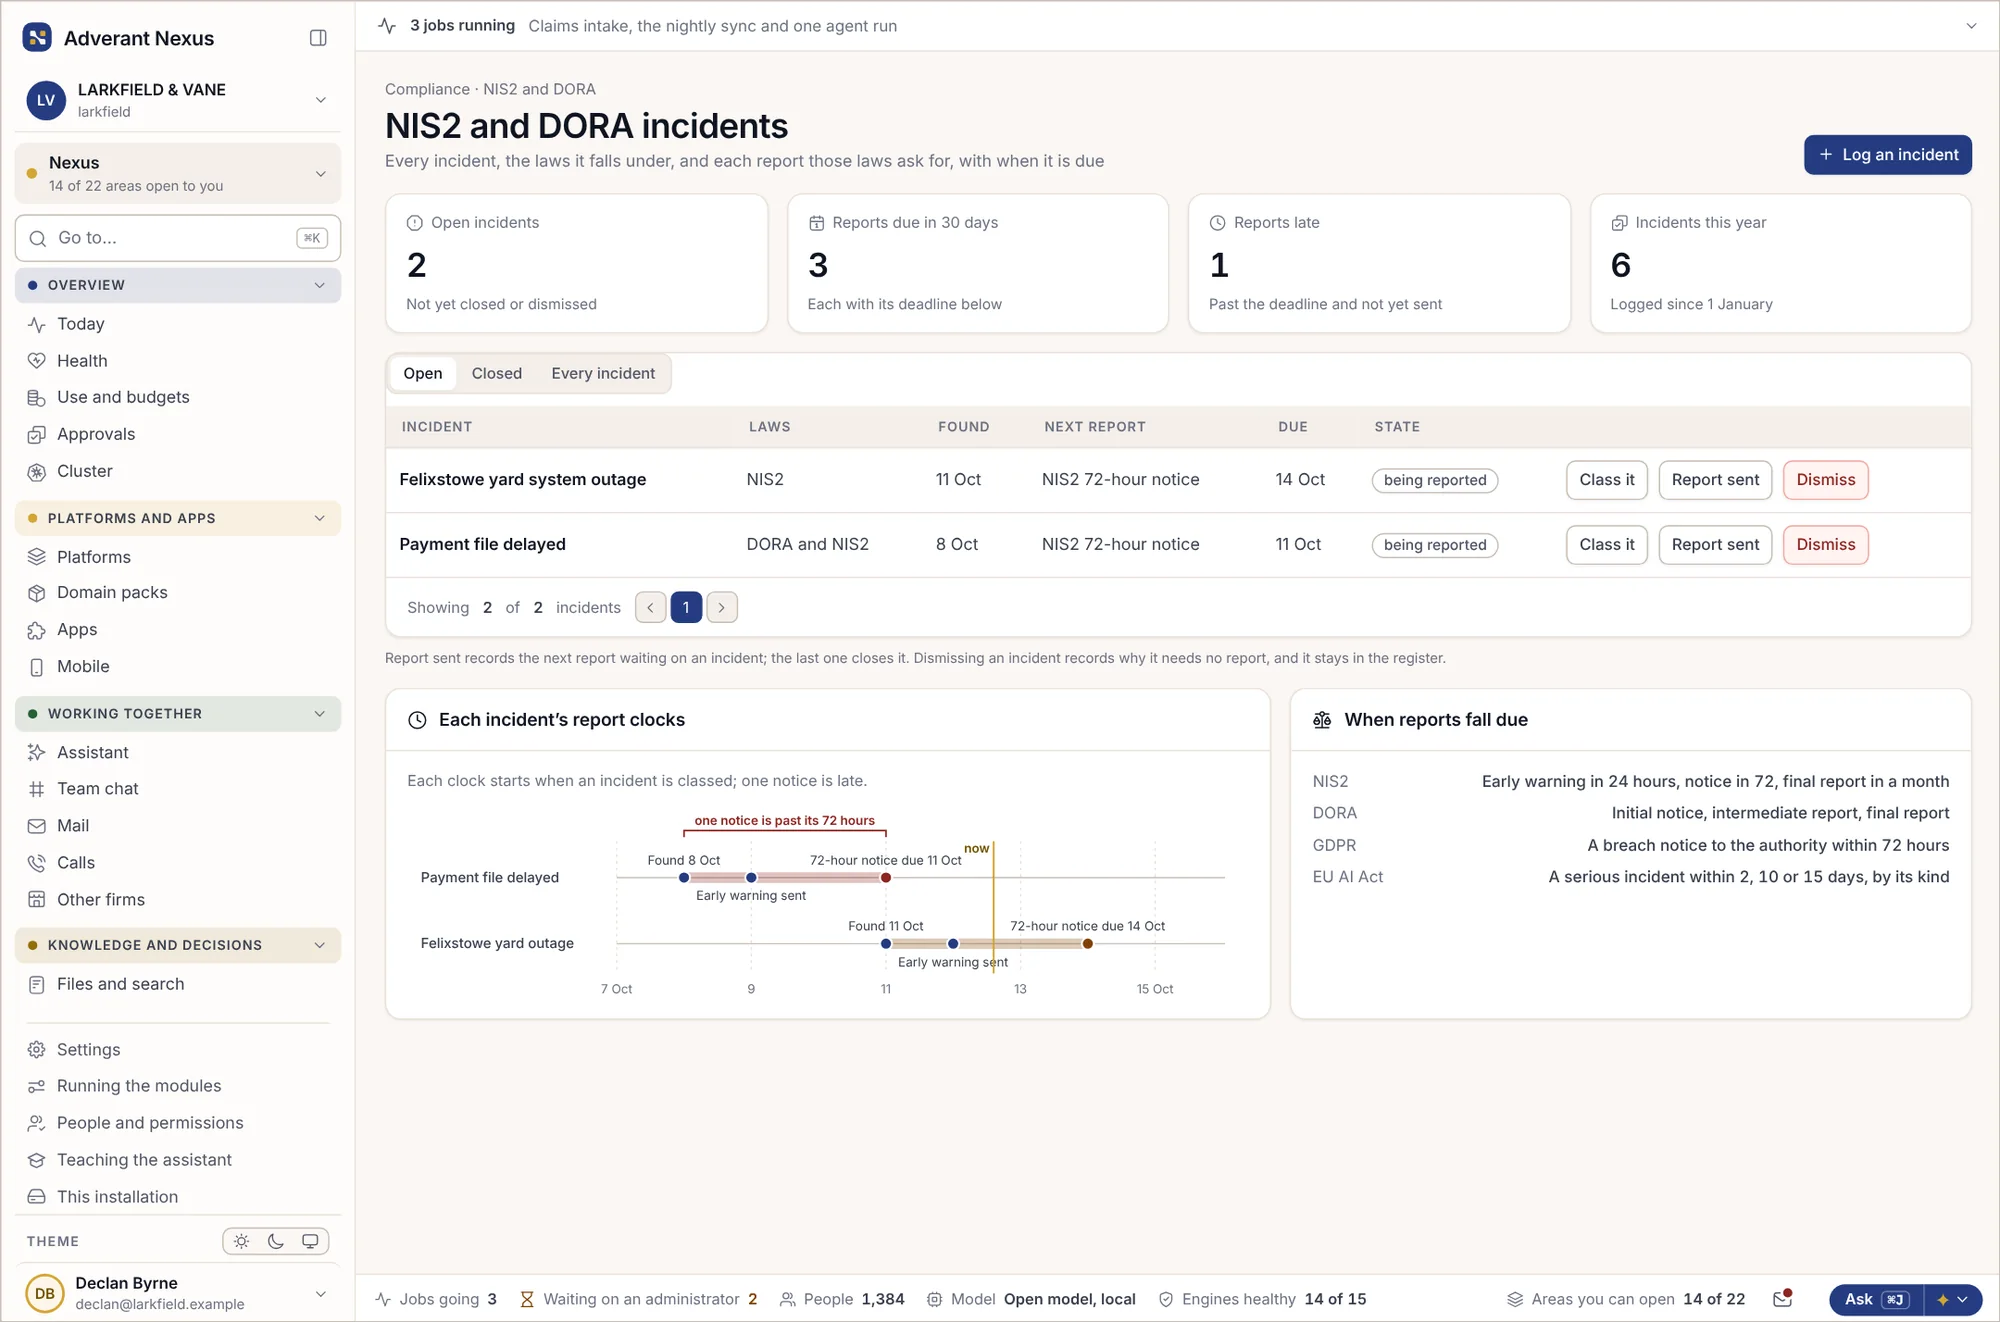
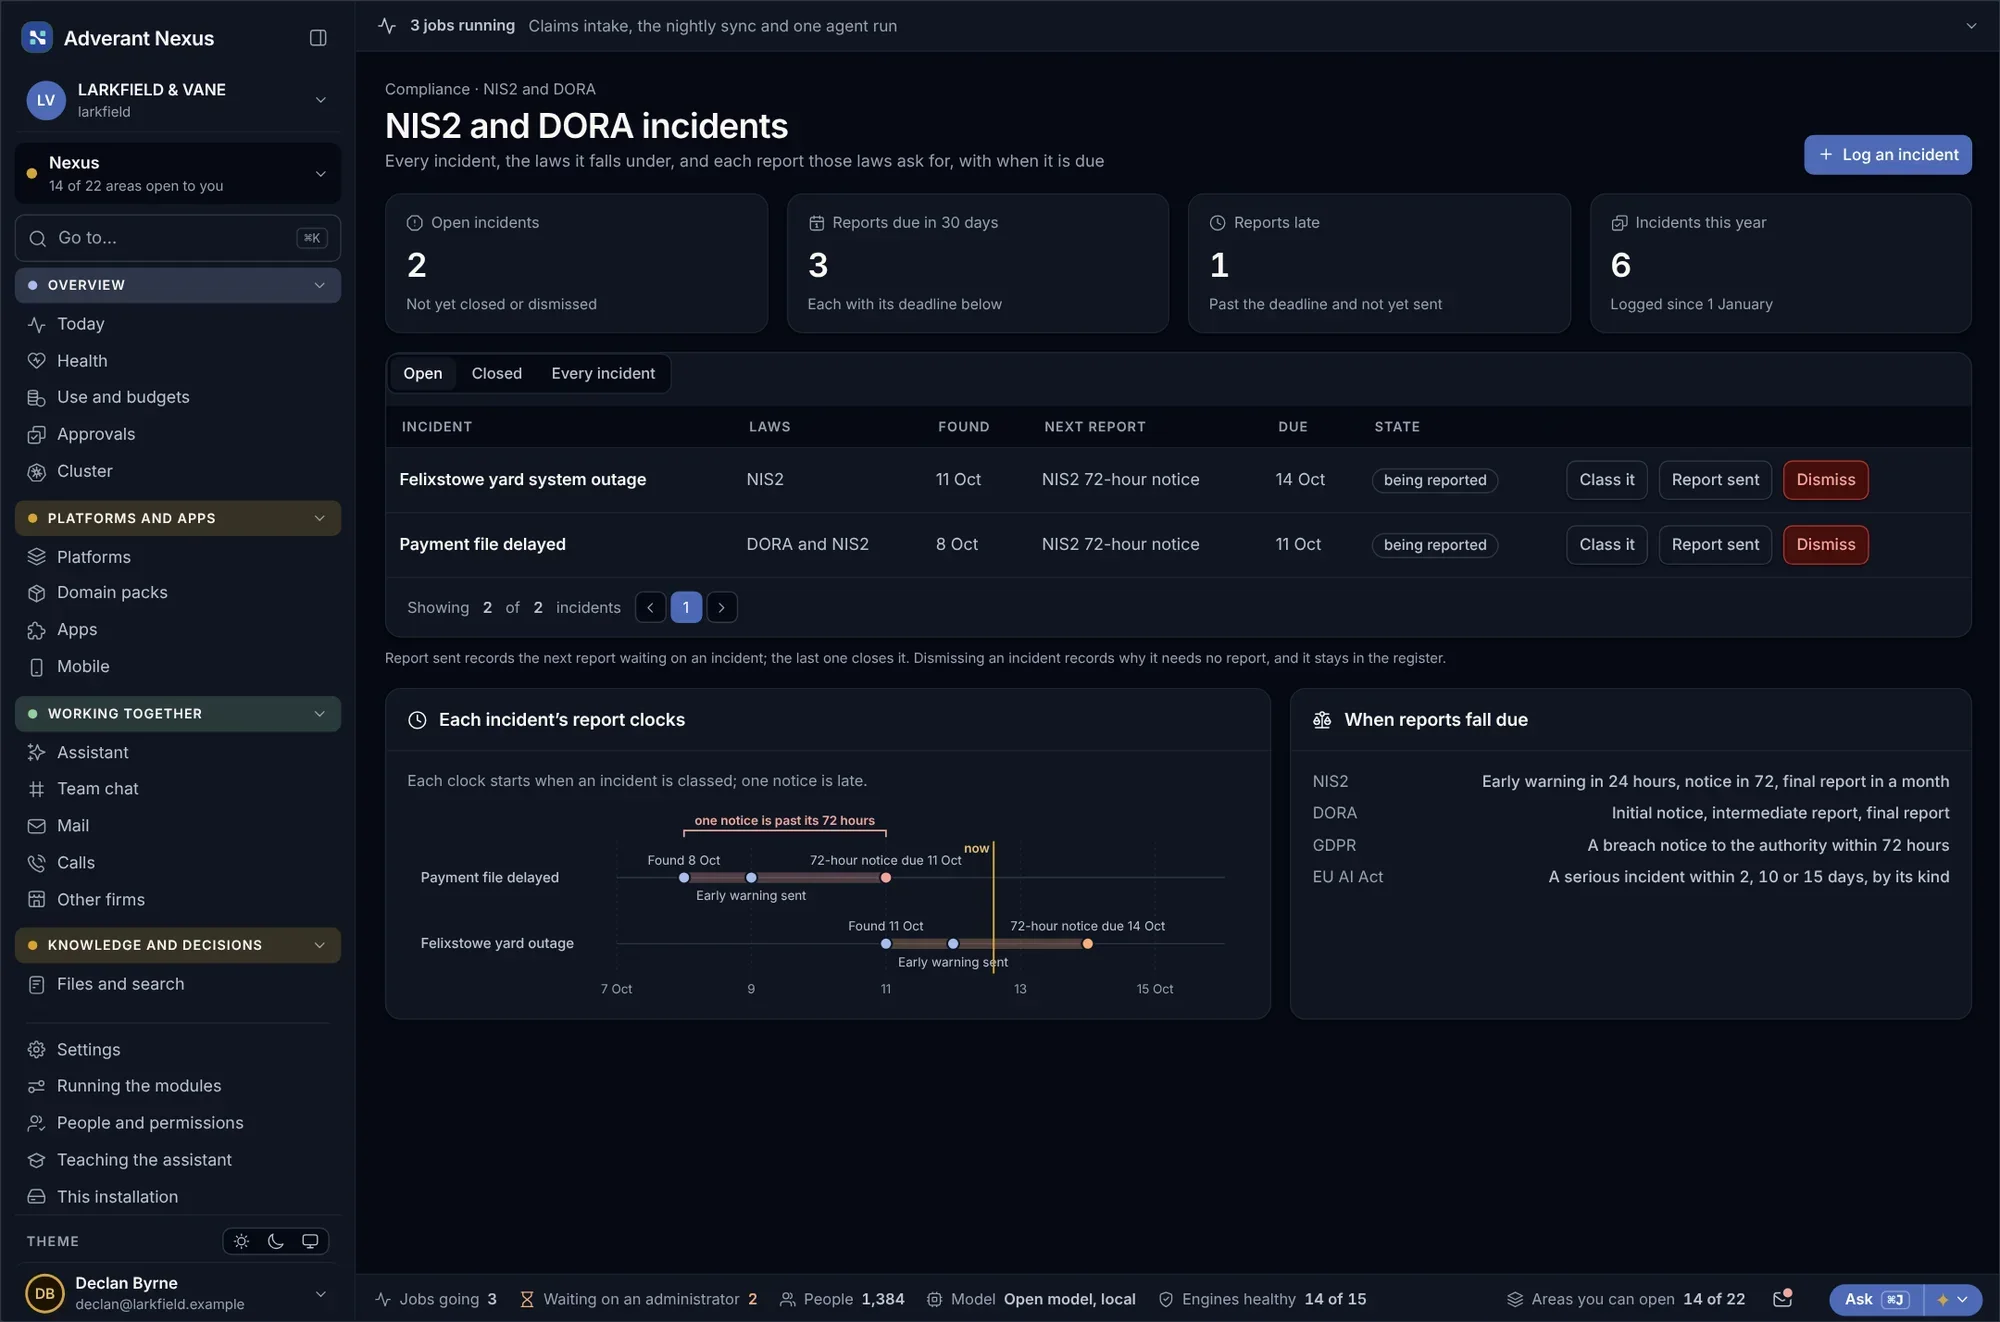
Alle tidsfrister på ett sted
Når noe svikter, starter pakken de riktige rapporteringsfristene, lager utkast til hver rapport og tar vare på beviset for at den ble sendt i tide.
All bruk av KI, klassifisert
All bruk av KI i banken er oppført med formål, risikoklasse etter KI-forordningen og hvem som er eier. Kredittscoring er merket som høyrisiko, med tilhørende dokumentasjon.


Hver kredittbeslutning, forseglet med saksgrunnlaget.
Når en person eller komité fatter et vedtak, forsegles beslutningen sammen med saksgrunnlaget den hviler på, modellen som ga scoren, og reglene den oppfyller.
- Hvem som besluttet, med hvilket mandat og hvilken fullmaktsgrense
- Tallene som ble brukt, hvert med sin kildeside
- Modellen og versjonen som ga scoren, og hvilke data den hadde tilgang til
- Policyavvik og hvem som godkjente dem
- Tidsstempelet, bekreftet av en uavhengig part utenfor Adverant
Internrevisjonen, tilsynet eller kundens kontrollør kan sjekke forseglingen uten konto. Prøv sjekk av forsegling →
Kredittbeslutning · APP-2026-1187EksempelKnyttet til reglene banker er underlagt.
Hver forseglet oppføring er knyttet til artiklene den bidrar til å besvare, slik at dokumentasjonen er klar før tilsynet spør.
- DORAForordning (EU) 2022/2554IKT-risiko, hendelsesrapportering, testing og registeret over teknologileverandører.
- EU AI ActForordning (EU) 2024/1689, vedlegg III nr. 5 bokstav b)Kredittvurdering av privatpersoner er høyrisiko-KI fra 2. desember 2027. Svindelavdekking er det ikke.
- AntihvitvaskingForordning (EU) 2024/1624 (AMLR)Ett felles EU-regelverk for kundetiltak, som gjelder fra 10. juli 2027.
- ForbrukerkredittDirektiv (EU) 2023/2225Kredittverdighetsjekker og rett til menneskelig overprøving av automatiserte avgjørelser, fra 20. november 2026.
- LånebehandlingEBA/GL/2020/06Hvordan lån vurderes, innvilges, prises og overvåkes, inkludert automatiserte modeller.
- GDPRForordning (EU) 2016/679, art. 22Begrensninger på avgjørelser som utelukkende er basert på automatisert behandling.
Datoer for KI-forordningen som endret ved forordning (EU) 2026/1744, den digitale samleforordningen (Digital Omnibus), kunngjort i Den europeiske unions tidende 24. juli 2026. Ikke juridisk rådgivning. Sertifisering og juridiske vurderinger er en sak mellom dere og deres rådgivere.
Sju moduler. Ett felles register for hele banken.
Hver modul kjører på samme Nexus-kjerne, slik at kunden, saksmappe og avgjørelse er identiske overalt. Åpne en modul for å se hva som går inn, hva som kommer ut, og hvem som godkjenner.
Søknadsmottak
Tar imot søknader fra nett, filial og meglere, og oppretter én saksmappe per kunde.
- Går inn
- Skjemaer, opplastinger, meglerpakker
- Kommer ut
- En saksmappe med oversikt over hva som mangler og utkast til forespørsel
- Godkjenner
- Kunderådgiver
Kundetiltak (CDD)
Sjekker identitet, eierskap og sanksjonslister, og lagrer dokumentasjonen for hvert punkt.
- Går inn
- eID, registre, sanksjons- og PEP-lister
- Kommer ut
- Kontroller med funn og begrunnelser
- Godkjenner
- Kontrollør for kundemottak
Transaksjonsovervåking
Flagger uvanlige betalinger med mønsteret og historikken bak dem.
- Går inn
- Betalinger, kundeprofil
- Kommer ut
- Varsler med begrunnelser og et rapportutkast
- Godkjenner
- AML-analytiker, deretter hvitvaskingsansvarlig (MLRO)
Oppbygging av kredittmappe
Leser regnskaper, hovedbøker og bankdata, og tester dem mot kredittpolicyen deres.
- Går inn
- Regnskaper, hovedbøker, open banking-data
- Kommer ut
- En kredittmappe med kilder og policytester
- Godkjenner
- Kredittanalytiker
Kredittkomité
Styrer kredittkomiteen: sakspapirer, argumenter for og imot, stemmegivning og vedtak.
- Går inn
- Kredittmapper som venter på en avgjørelse
- Kommer ut
- Et begrunnet vedtak, klart til forsegling
- Godkjenner
- Komitéleder
Modellstyring
Holder orden på hver scoringsmodell med eier, tester, modellavvik (drift) og forklaringer.
- Går inn
- Modeller, utfall, overstyringer
- Kommer ut
- Dokumentasjon for modellrisiko og KI-forordningen
- Godkjenner
- Eier av modellrisiko
DORA-register og hendelser
Holder leverandørregisteret oppdatert og styrer rapporteringsfristene når noe svikter.
- Går inn
- Leverandører, kontrakter, hendelser
- Kommer ut
- Registeroppføringer og rapporter med tidsbevis
- Godkjenner
- Leder for IKT-risiko
Kjører der tilsynet tillater det.
Kjør pakken i vår EU-sky eller på deres egen Kubernetes. Modeller kan bli værende på deres egen maskinvare.


Vår EU-sky
Hver bank i sitt eget private miljø. Data forblir i Europa.


Ditt datasenter
På deres egen Kubernetes, rett ved siden av kjernebanksystemene.


Helt frakoblet
For skjermede porteføljer og sensitivt arbeid som ikke kan kobles til nettet.


En fysisk boks
En forseglet enhet i deres eget serverrack, for mindre banker og filialer.
Spørsmål banker stiller.
Innvilger KI-en lån?
Nei. Modeller kan gi en score og pakken kan gi en anbefaling, men en person eller komité tar avgjørelsen, innenfor fullmakten banken har gitt dem. Oppføringen viser hvem.
Kan en kunde be om en menneskelig vurdering?
Ja. Hvert automatiserte steg er merket, og en forespørsel om ny vurdering åpner saken for en saksbehandler med hele historikken.
Hvordan hjelper dette med DORA?
Nexus fører egne oppføringer for leverandørregister, hendelser og testdokumentasjon, og pakken fører bankens. Rapporter kladdes med tidsfrister og bevis på at de ble sendt.
Hvilke modeller bruker den?
Modellene dere godkjenner, via KI-velgeren. Kredittmodeller kan ligge på deres egen maskinvare og aldri forlate den.
Erstatter den kjernebanksystemet vårt?
Nei. Kjernebanksystemet forblir hovedkilden (system of record). Pakken leser fra det og skriver avgjørelser tilbake der dere tillater det.
Kan vi bruke vår egen kredittpolicy?
Ja. Policyen deres legges inn som regler i klartekst, testes på historiske saker før den settes i drift, og versjonsstyres.
Andre pakker
Se bankpakken med egne saksmapper.
Ta med en anonymisert kredittmappe eller en sak fra kundemottak. Vi viser dere hvordan den kjører på Nexus, fra start til slutt.