

Кредитиране, прием на клиенти и DORA. Отговори от едни и същи регистри.
Пакетът за банкиране разчита заявления, отчети и клиентски досиета, подготвя кредитното досие и проверките и показва произхода на всяко число. Кредитните решения остават в ръцете на хората, а всяко от тях се запечатва заедно с доказателствата към него.
- Сума
- 250 000 EUR
- Срок
- 5 години
- Цел
- Нова CNC линия
- Сигурност
- Залог върху оборудване
- Приходи
- 3,1 млн. EUR, ръст от 12%
- EBITDA
- 410 хил. EUR
- Покритие на дълга
- 1.62x
- Просрочия
- Няма за последните 36 месеца
Паричният поток покрива новите вноски с достатъчен буфер1. Най-големият клиент формира 31% от продажбите2, което е над лимита от 25% по политиката3.
Моделът оценява. Човекът решава. Кандидатът може да поиска преглед от човек.
По-добри досиета. Издържани решения.
Анализаторите губят дни в събиране на данни, които вече съществуват. Пакетът ги събира, цитира източниците им и ги сверява с Вашата политика, за да могат хората да се съсредоточат върху преценката.


Кредитни досиета с цитирани източници
Всяко число в досието води към страницата от отчета или счетоводната книга, откъдето е взето, и към правилото от политиката, спрямо което се проверява.


Проверки на клиенти с обосновка
Сигналите при прием на клиенти и проверките за изпиране на пари (AML) показват защо са се задействали и какво е нужно за изчистването им, за да могат проверяващите бързо да приключват лесните случаи.


Един запис за всеки регулатор
Запечатаното решение отговаря едновременно на изискванията на кредитната политика, DORA, Акта за ИИ и ОРЗД. Нищо не се събира наново за всеки одит.
Един пакет. Различен поглед за всяка роля.
Мениджърите за връзки с клиенти, анализаторите, комитетите и втората линия на защита получават собствен поглед върху един и същ клиент и едно и също досие.
- Мениджър връзки с клиенти
Клиентът, заявлението и какво още липсва. Подготвени чернови на запитвания до клиента.
- Кредитен анализатор
Кредитното досие: данни с източници, проверки спрямо политиката, коефициенти и чернова на препоръката.
- Кредитен комитет
Досиета, чакащи решение, аргументи „за“ и „против“ и среда за вземане на решение.
- AML и прием на клиенти
Сигнали с обосновка, вериги на собственост, съвпадения в списъци и доказателства за приключване или ескалиране.
- Риск и съответствие
Регистърът на ИИ, инциденти с техните срокове по DORA и запечатани решения, обвързани с правилата.
От заявлението до запечатаното решение.
Всяко заявление минава по един и същ път, за да може всяко решение да оставя един и същ вид следа.
Приемане на заявлението
Онлайн, в клон или чрез брокер. Пакетът отваря досие и изисква само това, което липсва.
Опознаване на клиента
Проверяват се самоличността, собствеността и санкционните списъци. Сигналите съдържат причина и предложена следваща стъпка.
Изграждане на кредитното досие
Разчитат се отчети, счетоводни книги и банкови данни. Числата се проверяват спрямо кредитната Ви политика, с посочени източници.
Решение и запечатване
Човек или комитет взема решението. Решението, доказателствата и правилата, на които то отговаря, се запечатват заедно.
Екрани за всеки отдел в банката.
Примерни екрани с измислена банка. Продуктовите екрани показват ядрото на Nexus, върху което работи пакетът.
Всяко число има източник
Коефициентите, ковенантите и проверките по политиката стоят до страницата, от която произлизат. Когато отчетите и счетоводната книга се разминават, се показват и двете.
| Проверка | Резултат | Политика |
|---|---|---|
| Покритие на дълга | 1,62x · издържа | Мин. 1,25x · т. 5.1 |
| Съотношение заем/стойност (LTV) | 58% · издържа | Макс. 70% · т. 5.4 |
| Концентрация на клиенти | 31% · изключение | Макс. 25% · т. 7.2 |
| Секторен лимит | В норма | Производство · т. 9 |
Основният клиент има тригодишен договор до 2029 г. с публичен орган. Предложете ковенант за тримесечно отчитане на концентрацията.
Изключенията изискват конкретен одобряващ.
Сигнали, които сами се обясняват
Веригите на собственост, съвпаденията при скрининг и необичайните плащания идват с причината за задействането им и какво би ги изчистило. Човек приключва или ескалира случая.
| Проверка | Констатация | Статус |
|---|---|---|
| Самоличност | Директорите са верифицирани с eID | Чисто |
| Собственост | 2 собственици с над 25%, веригата е проследена | Чисто |
| Скрининг | Съвпадение на име в санкционен списък, различна дата на раждане | Преглед |
| Плащания | Три превода към нов доставчик за 9 дни | Преглед |
Фалшивото съвпадение се приключва от човек, като причината се запазва.
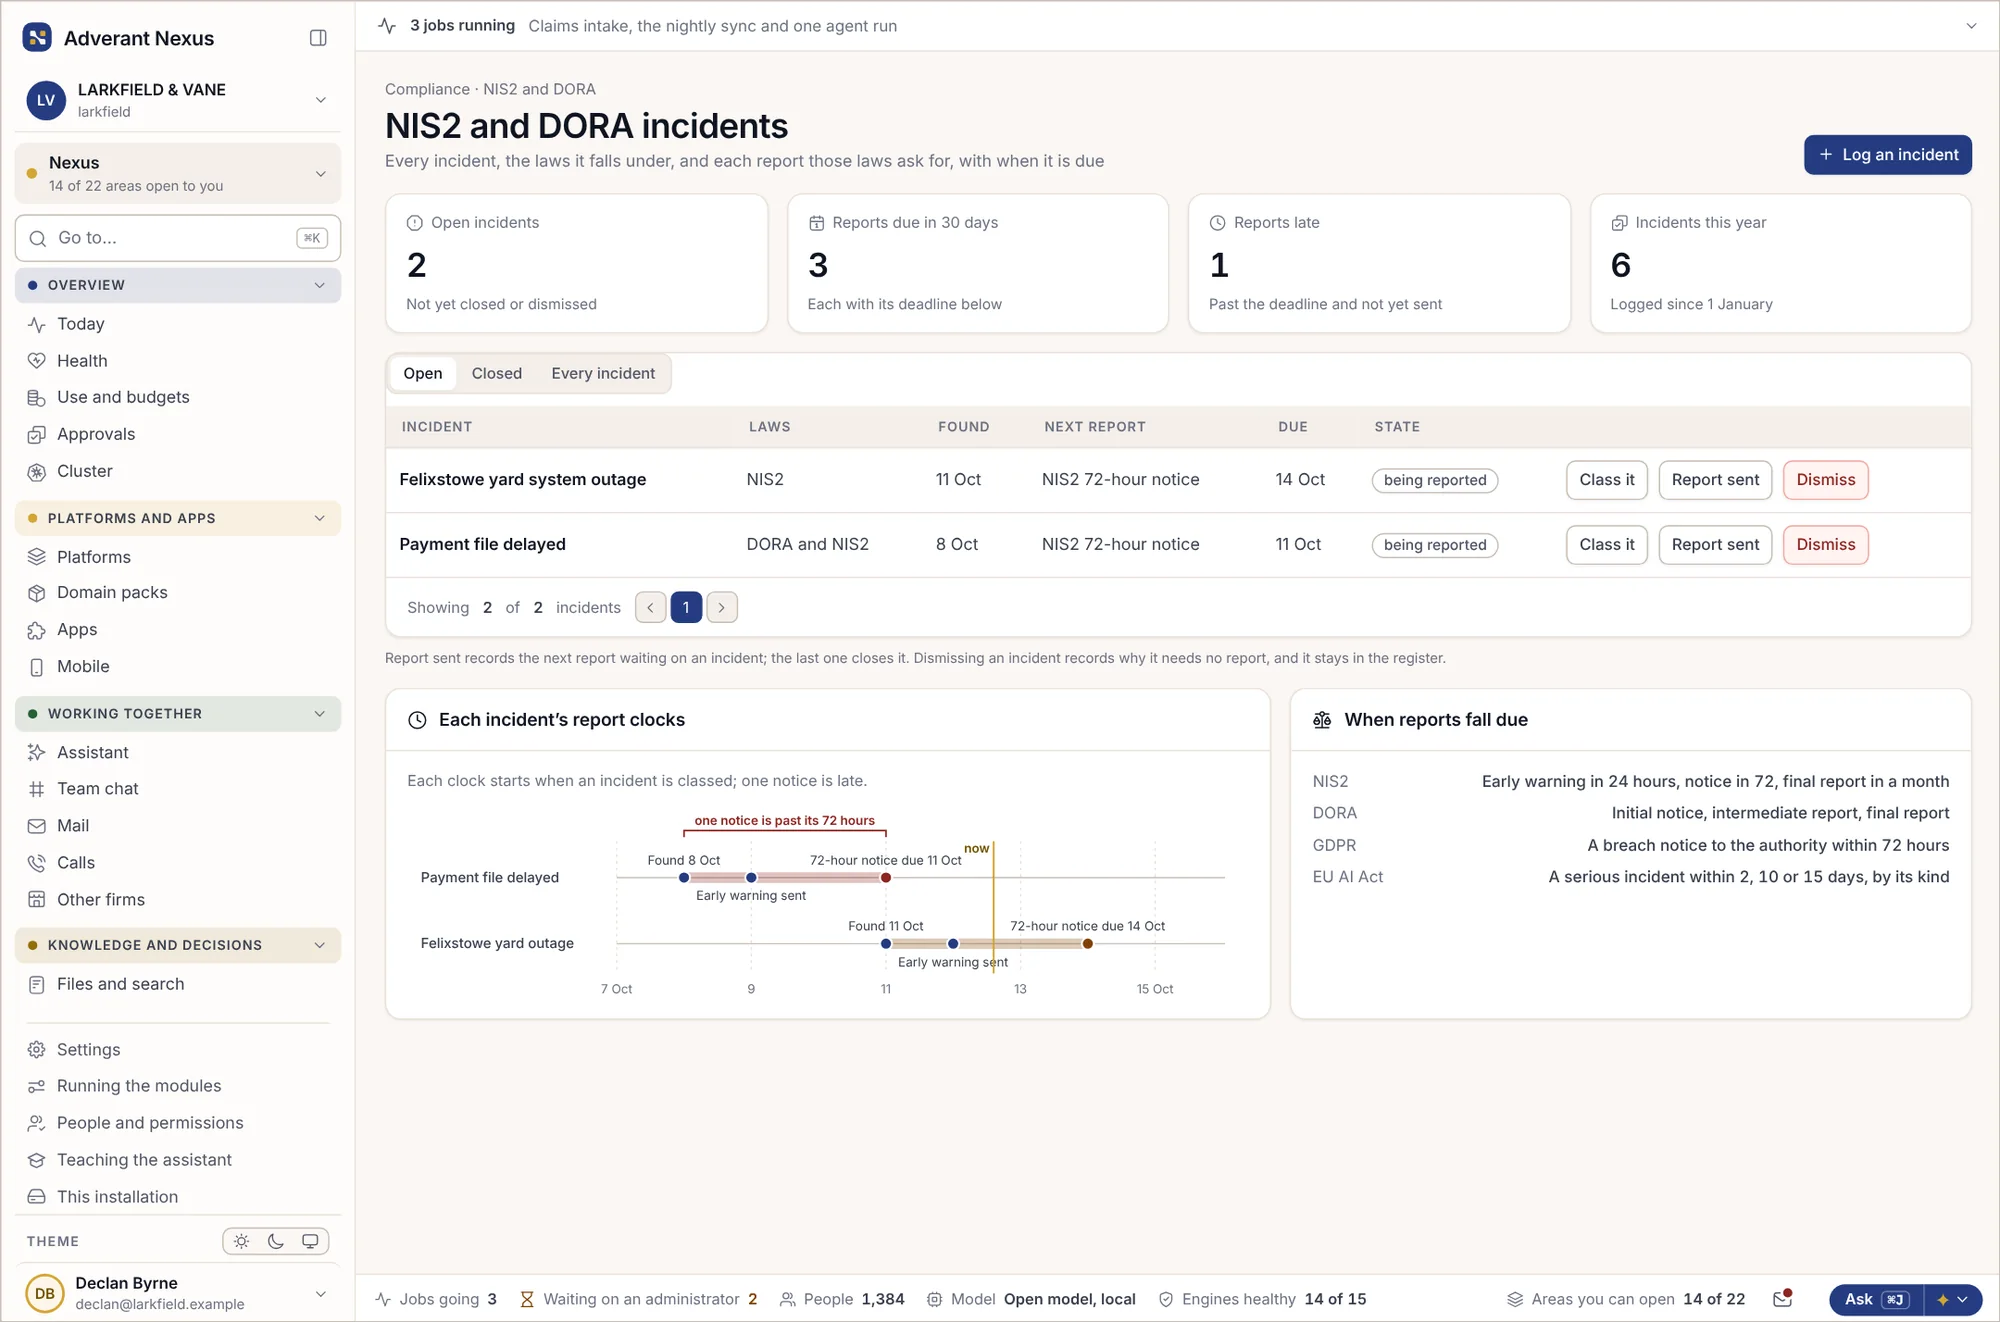
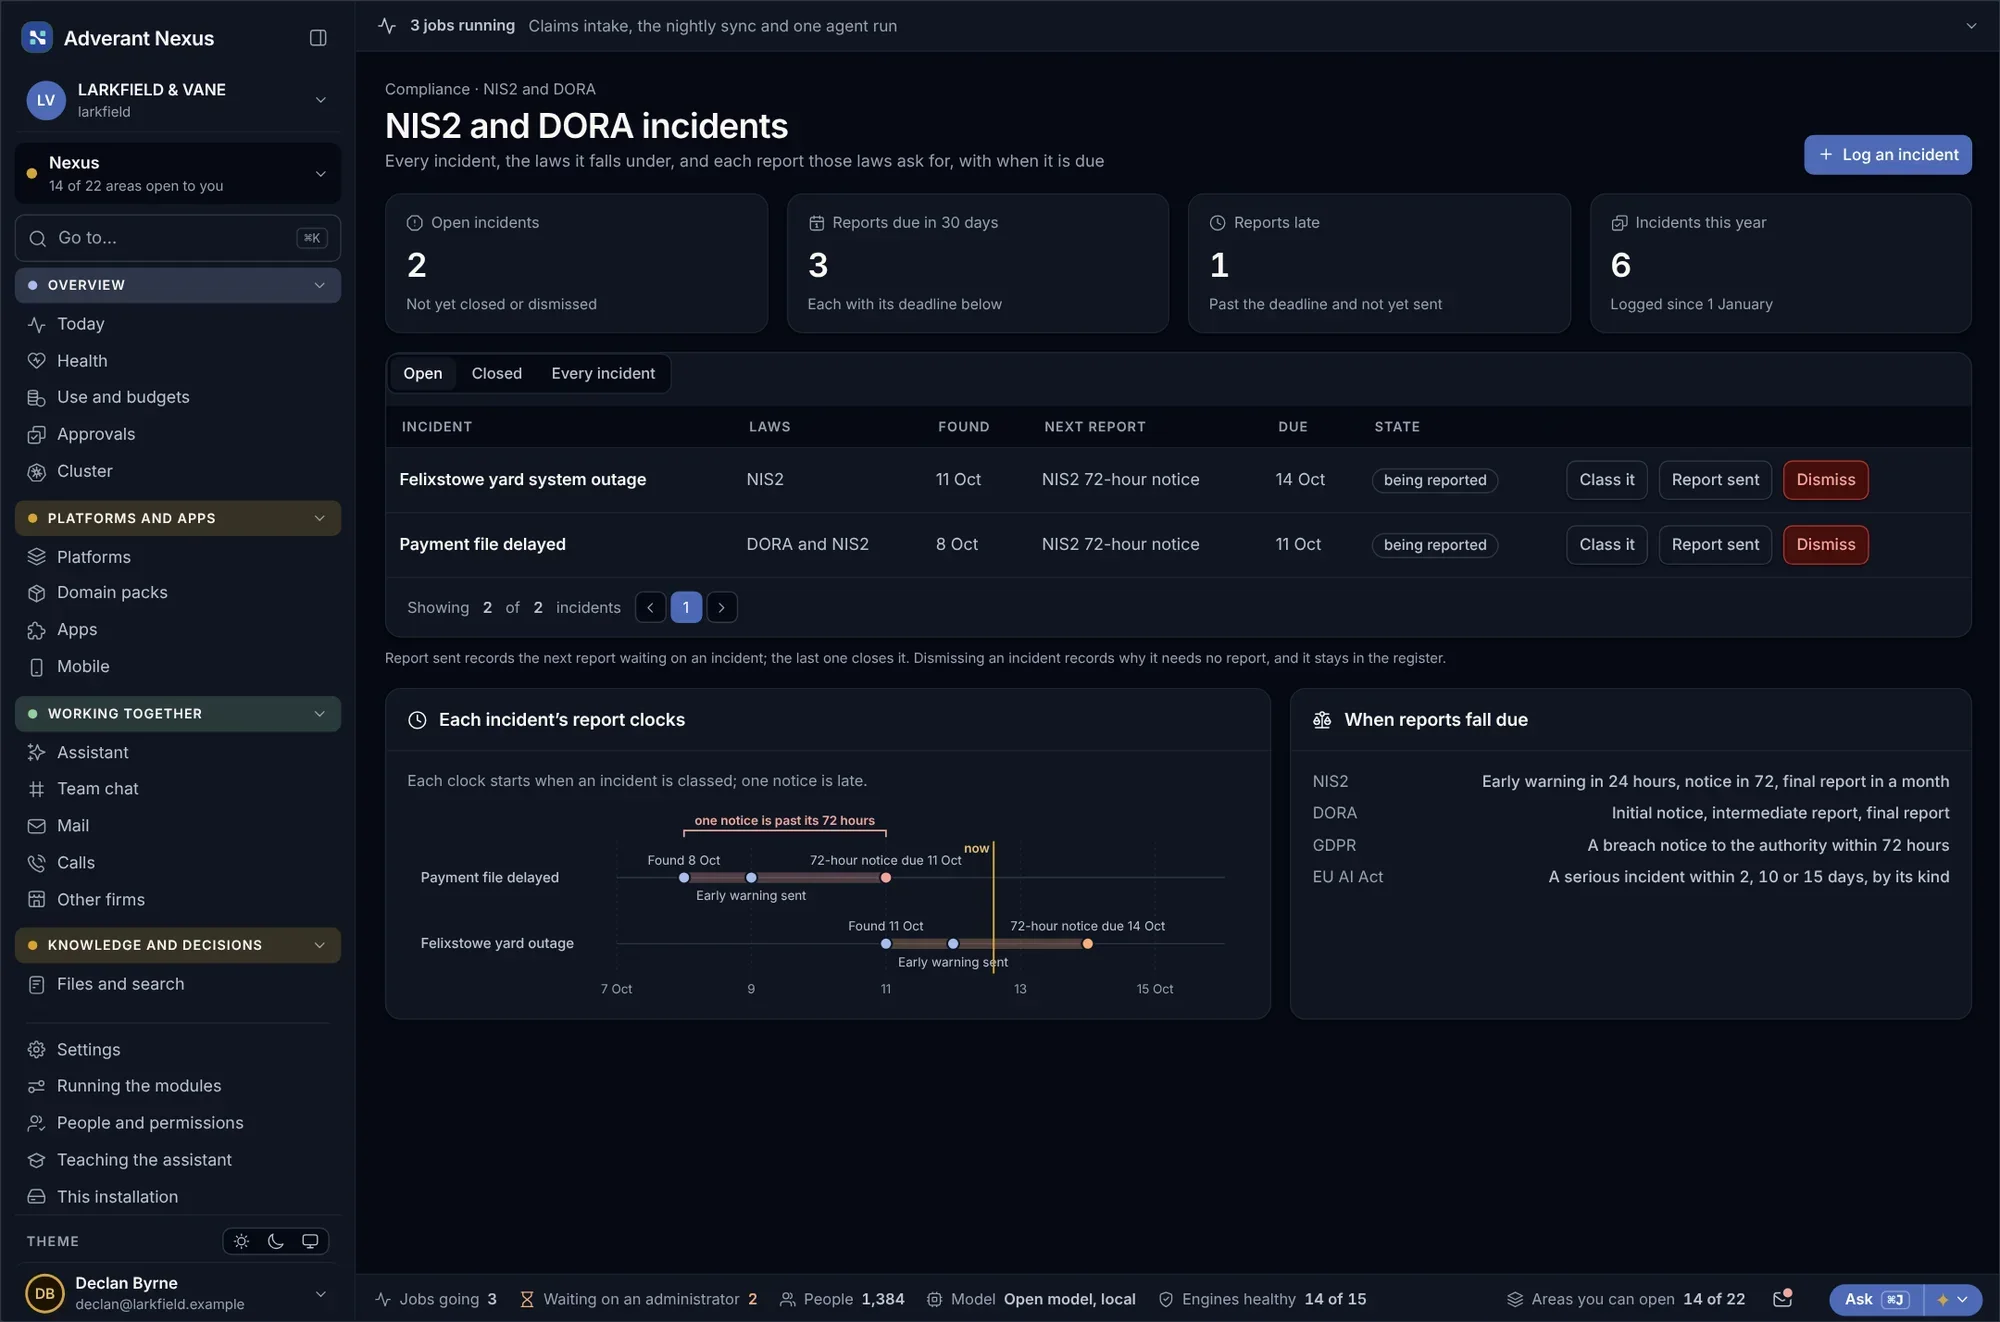
Всички срокове на едно място
Когато нещо се обърка, пакетът стартира съответните таймери за докладване, изготвя чернова на всеки доклад и пази доказателството, че е изпратен навреме.
Всяко приложение на ИИ, класифицирано
Всяко използване на ИИ в банката е описано с неговата цел, класа му на риск според Акта за ИИ и неговия отговорник. Кредитният скоринг е отбелязан като високорисков, заедно с доказателствата за това.


Всяко кредитно решение, запечатано с неговото досие.
Когато човек или комитет вземе решение, самото решение, досието, на което се опира, моделът, който го е оценил, и правилата, на които отговаря, се запечатват заедно.
- Кой е взел решението, с какви правомощия и лимит
- Използваните числа, всяко със страницата на източника си
- Моделът и версията, извършили оценката, и до какви данни са имали достъп
- Изключенията от политиката и кой ги е одобрил
- Времевият печат, заверен извън Adverant
Вътрешният одит, надзорният орган или проверяващият от страна на клиента могат да проверят печата без профил. Пробвайте проверката на печат →
Кредитно решение · APP-2026-1187ПримерСъпоставено с правилата, пред които банките отговарят.
Всеки запечатан запис е свързан с членовете, на които помага да се отговори, така че доказателствата са готови, преди надзорният орган да ги поиска.
- DORAРегламент (ЕС) 2022/2554Риск в областта на ИКТ, докладване на инциденти, тестване и регистър на технологичните доставчици.
- EU AI ActРегламент (ЕС) 2024/1689, Приложение III, т. 5, б. б)Кредитният скоринг на физически лица е високорисков ИИ от 2 декември 2027 г. Откриването на измами не е.
- Борба с изпирането на париРегламент (ЕС) 2024/1624 (AMLR)Единна правна рамка на ЕС за проверка на клиенти, прилагана от 10 юли 2027 г.
- Потребителски кредитДиректива (ЕС) 2023/2225Проверки на кредитоспособността и право на човешки преглед при автоматизирани решения, от 20 ноември 2026 г.
- Отпускане на кредитиEBA/GL/2020/06Как се оценяват, одобряват, ценообразуват и наблюдават кредитите, включително чрез автоматизирани модели.
- GDPRРегламент (ЕС) 2016/679, чл. 22Ограничения върху решения, основани единствено на автоматизирано обработване.
Датите по Законодателния акт за ИИ са съгласно измененията с Регламент (ЕС) 2026/1744, Цифровия омнибус, публикуван в Официален вестник на 24 юли 2026 г. Това не е правен съвет. Сертифицирането и правните становища остават между Вас и Вашите консултанти.
Седем модула. Един общ запис за цялата банка.
Всеки модул работи върху едно и също ядро на Nexus, така че клиентът, досието и решението са едни и същи навсякъде. Отворете модул, за да видите какво влиза, какво излиза и кой го одобрява.
Прием на заявления
Приема заявления от уебсайта, клоновете и кредитни посредници и отваря по едно досие за всеки клиент.
- Вход
- Формуляри, качени файлове, пакети от посредници
- Изход
- Досие с липсващите документи и проект на запитване
- Одобрява
- Мениджър връзки с клиенти
Комплексна проверка на клиента
Проверява самоличността, собствеността и санкционните списъци и пази доказателствата за всяко от тях.
- Вход
- е-идентификация, регистри, списъци за проверка
- Изход
- Проверки с констатации и основания
- Одобрява
- Специалист по прием на клиенти
Мониторинг на трансакции
Отбелязва необичайни плащания заедно с модела на поведение и историята зад тях.
- Вход
- Плащания, профил на клиента
- Изход
- Сигнали с основания и проект на доклад
- Одобрява
- AML анализатор, след това MLRO
Създаване на кредитно досие
Чете сметки, главни книги и банкови данни и ги тества спрямо Вашата кредитна политика.
- Вход
- Сметки, главни книги, данни от отворено банкиране
- Изход
- Кредитно досие с източници и тестове за съответствие с политиката
- Одобрява
- Кредитен анализатор
Кредитен комитет
Управлява комитета: документи, аргументи „за“ и „против“, гласувания и решение.
- Вход
- Кредитни досиета, чакащи решение
- Изход
- Решение с мотиви, готово за запечатване
- Одобрява
- Председател на комитета
Надзор на моделите
Поддържа всеки скоринг модел с неговия отговорник, тестове, отклонения и обяснения.
- Вход
- Модели, резултати, ръчни корекции
- Изход
- Доказателства за моделен риск и Законодателния акт за ИИ
- Одобрява
- Отговорник за моделния риск
Регистър и инциденти по DORA
Поддържа регистъра на доставчиците и отчита сроковете за докладване при възникване на срив.
- Вход
- Доставчици, договори, инциденти
- Изход
- Вписвания в регистъра и доклади с доказателство за спазени срокове
- Одобрява
- Ръководител „ИКТ риск“
Работи там, където Вашият надзорен орган позволява.
Стартирайте пакета в нашия облак в ЕС или на Ваш собствен Kubernetes. Моделите могат да останат на Вашия собствен хардуер.


Нашият облак в ЕС
Всяка банка в свое собствено частно пространство. Данните остават в Европа.


Вашият център за данни
На Ваш собствен Kubernetes, до основните Ви банкови системи.


Изцяло офлайн
За отделени портфейли и чувствителна работа, която не може да бъде свързана към външна мрежа.


Хардуерно устройство
Запечатана кутия във Вашия собствен сървърен шкаф – за по-малки банки и клонове.
Въпроси, които банките задават.
Одобрява ли ИИ кредити?
Не. Моделите могат да дават оценка, а пакетът да препоръчва, но решението се взема от човек или комитет в рамките на мандата, даден им от банката. Записът показва кой е взел решението.
Може ли клиент да поиска преглед от човек?
Да. Всяка автоматизирана стъпка е отбелязана, а искането за преглед отваря досието за служител с пълната история.
Как помага това за DORA?
Nexus поддържа собствените си вписвания в регистъра на доставчиците, инциденти и доказателства от тестове, а пакетът поддържа тези на банката. Докладите се изготвят с техните крайни срокове и доказателство за изпращането им.
Какви модели използва?
Моделите, които Вие одобрите, през комутатора за ИИ. Кредитните модели могат да останат на Вашия собствен хардуер и никога да не го напускат.
Заменя ли основната ни банкова система?
Не. Основната банкова система си остава водещата система за записи. Пакетът чете от нея и записва решенията обратно там, където позволите.
Можем ли да използваме собствената си кредитна политика?
Да. Вашата политика се зарежда като правила на ясен език, тества се върху минали досиета преди пускане в експлоатация и се версионира.
Други пакети
Вижте банковия пакет върху Ваши собствени досиета.
Донесете анонимизирано кредитно досие или казус по прием на клиент. Ще Ви покажем как преминава през Nexus от край до край.