

Kreditēšana, klientu piesaiste un DORA. Atbildes no vieniem un tiem pašiem datiem.
Banku nozares komplekts nolasa pieteikumus, pārskatus un klientu lietas, sagatavo kredītlietu un pārbaudes, kā arī parāda katra skaitļa izcelsmi. Lēmumus par kredīta piešķiršanu pieņem cilvēki, un katrs lēmums tiek nofiksēts kopā ar tā pierādījumiem.
- Summa
- 250 000 EUR
- Termiņš
- 5 gadi
- Mērķis
- Jauna CNC līnija
- Drošība
- Komercķīla uz iekārtām
- Ieņēmumi
- 3,1 milj. EUR, pieaugums par 12 %
- EBITDA
- 410 tūkst. EUR
- Parāda apkalpošanas segums
- 1.62x
- Kavējumi
- Nav pēdējo 36 mēnešu laikā
Naudas plūsma ar rezervi sedz jaunos maksājumus1. Lielākais klients veido 31 % no pārdošanas apjoma2, pārsniedzot politikas limitu — 25 %3.
Modelis novērtē. Cilvēks izlemj. Pieteicējs var lūgt cilvēka veiktu pārskatīšanu.
Kvalitatīvākas lietas. Pamatoti lēmumi.
Analītiķi pavada dienas, vācot skaitļus, kas jau ir pieejami. Komplekts tos apkopo, norāda avotus un pārbauda atbilstību jūsu politikai, lai speciālisti varētu veltīt laiku izvērtēšanai.


Kredītlietas ar atsaucēm uz skaitļu avotiem
Katrs skaitlis lietā ir saistīts ar pārskata vai virsgrāmatas lapu, no kuras tas iegūts, kā arī ar politiku, pret kuru tas tiek pārbaudīts.


Klientu pārbaudes ar pamatojumu
Klientu piesaistes un NILLTFN brīdinājumos ir norādīts to cēlonis un kas nepieciešams to novēršanai, lai pārbaudītāji vienkāršos gadījumus varētu ātri slēgt.


Viens ieraksts visiem regulatoriem
Nofiksētais lēmums vienlaikus atbilst kredītpolitikas, DORA, MI akta un VDAR prasībām. Nekas nav jāveido no jauna katram auditam.
Viens komplekts. Skatījums katrai lomai.
Klientu darījumu vadītāji, analītiķi, komitejas un otrā aizsardzības līnija iegūst savai lomai pielāgotu skatu uz vienu un to pašu klientu un lietu.
- Klientu darījumu vadītājs
Klients, pieteikums un tas, kā vēl trūkst. Sagatavoti pieprasījumu melnraksti klientam.
- Kredītanalītiķis
Kredītlieta: skaitļi ar avotiem, politikas pārbaudes, rādītāji un sagatavots rekomendācijas melnraksts.
- Kredītkomiteja
Lietas, kurās gaidāms lēmums, argumenti par un pret, kā arī vide lēmuma pieņemšanai.
- NILLTFN un klientu piesaiste
Brīdinājumi ar pamatojumu, īpašumtiesību ķēdes, sankciju sarakstu sakritības un pierādījumi lietas slēgšanai vai eskalēšanai.
- Riski un atbilstība
MI reģistrs, incidenti ar DORA laika atskaiti un nofiksēti lēmumi, kas sasaistīti ar noteikumiem.
No pieteikuma līdz nofiksētam lēmumam.
Katrs pieteikums iziet vienu un to pašu ceļu, tāpēc katrs lēmums atstāj vienāda veida ierakstu.
Pieņemiet pieteikumu
Tiešsaistē, filiālē vai ar brokera starpniecību. Komplekts atver lietu un pieprasa tikai trūkstošo informāciju.
Izpētiet klientu
Tiek pārbaudīta identitāte, īpašumtiesības un sankciju saraksti. Brīdinājumi ietver pamatojumu un ieteicamo nākamo soli.
Izveidojiet kredītlietu
Tiek nolasīti pārskati, virsgrāmatas un bankas dati. Skaitļi tiek pārbaudīti pret jūsu kredītpolitiku, norādot avotus.
Pieņemiet un nofiksējiet lēmumu
Lēmumu pieņem darbinieks vai komiteja. Lēmums, pierādījumi un noteikumi, kuriem tas atbilst, tiek nofiksēti kopā.
Ekrāni katrai bankas nodaļai.
Parauga ekrāni ar izdomātu banku. Produkta ekrānos redzams Nexus kodols, uz kura darbojas šis komplekts.
Katram skaitlim ir avots
Finanšu rādītāji, kovenantes un politikas pārbaudes ir redzamas blakus lapai, no kuras tie iegūti. Ja pārskati un virsgrāmata atšķiras, tiek parādīti abi varianti.
| Pārbaude | Rezultāts | Politika |
|---|---|---|
| Parāda apkalpošanas segums | 1,62x · atbilst | Min. 1,25x · 5.1. p. |
| Aizdevuma un ķīlas attiecība | 58 % · atbilst | Maks. 70 % · 5.4. p. |
| Klientu koncentrācija | 31 % · izņēmums | Maks. 25 % · 7.2. p. |
| Nozares limits | Iekļaujas | Ražošana · 9. p. |
Lielākajam klientam ir trīs gadu līgums ar publisku iestādi līdz 2029. gadam. Ieteikums iekļaut kovenanti par koncentrācijas pārskatu iesniegšanu reizi ceturksnī.
Izņēmumiem nepieciešams konkrēts apstiprinātājs.
Brīdinājumi, kas paši sevi izskaidro
Īpašumtiesību ķēdēm, sankciju sarakstu sakritībām un neparastiem maksājumiem ir pievienots brīdinājuma cēlonis un nosacījumi tā slēgšanai. Darbinieks brīdinājumu slēdz vai eskalē.
| Pārbaude | Konstatējums | Statuss |
|---|---|---|
| Identitāte | Valdes locekļi verificēti ar eID | Kārtībā |
| Īpašumtiesības | 2 īpašnieki virs 25 %, ķēde noskaidrota | Kārtībā |
| Skrīnings | Vārda sakritība sankciju sarakstā, atšķirīgs dzimšanas datums | Jāpārskata |
| Maksājumi | Trīs pārskaitījumi jaunam piegādātājam 9 dienu laikā | Jāpārskata |
Kļūdainu sakritību slēdz darbinieks, norādot iemeslu, kas tiek saglabāts.
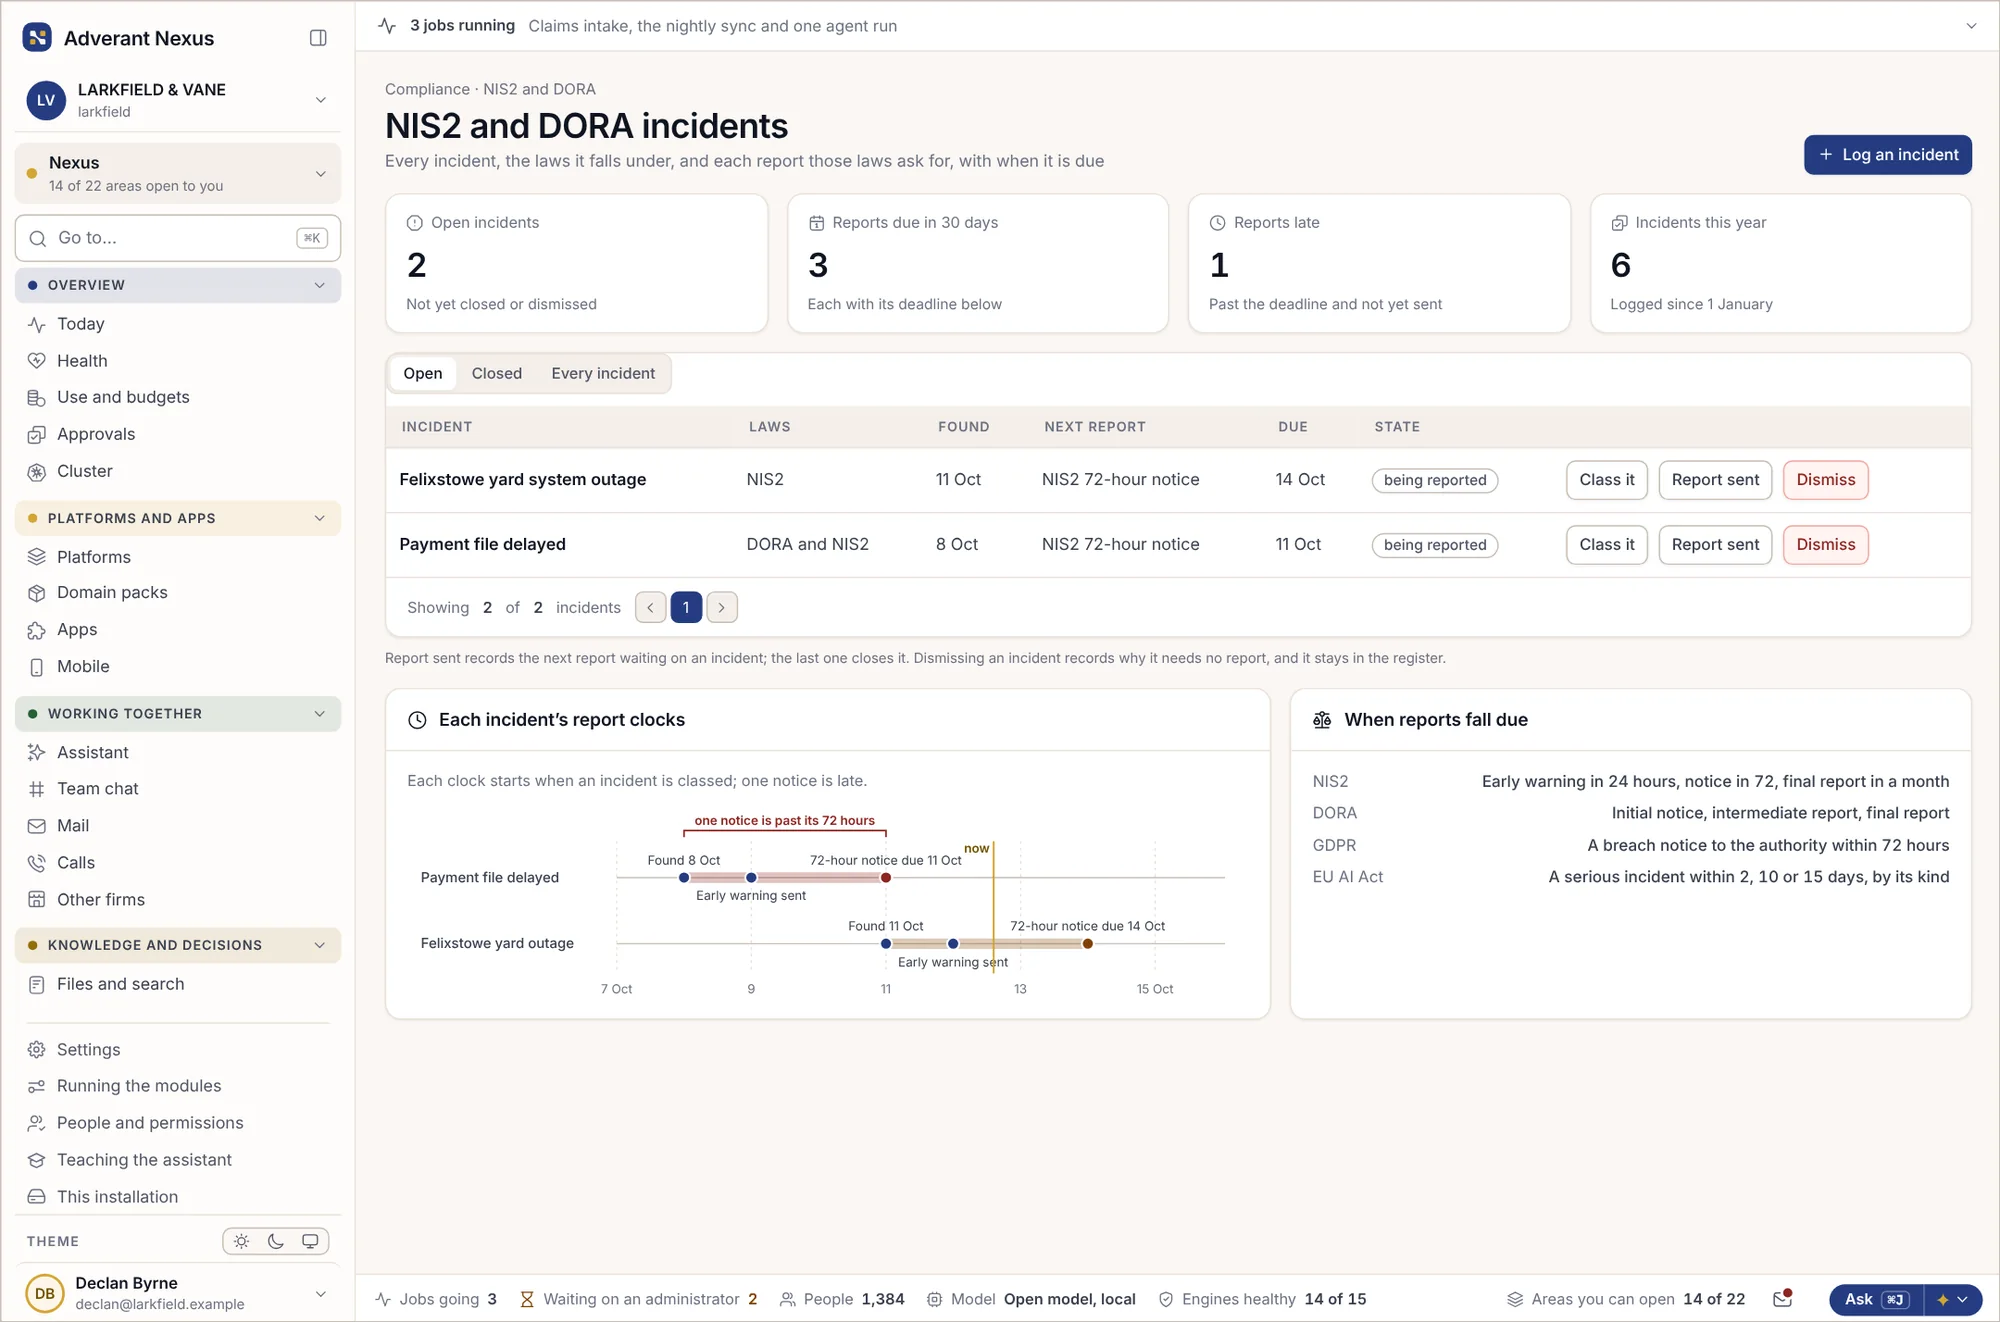
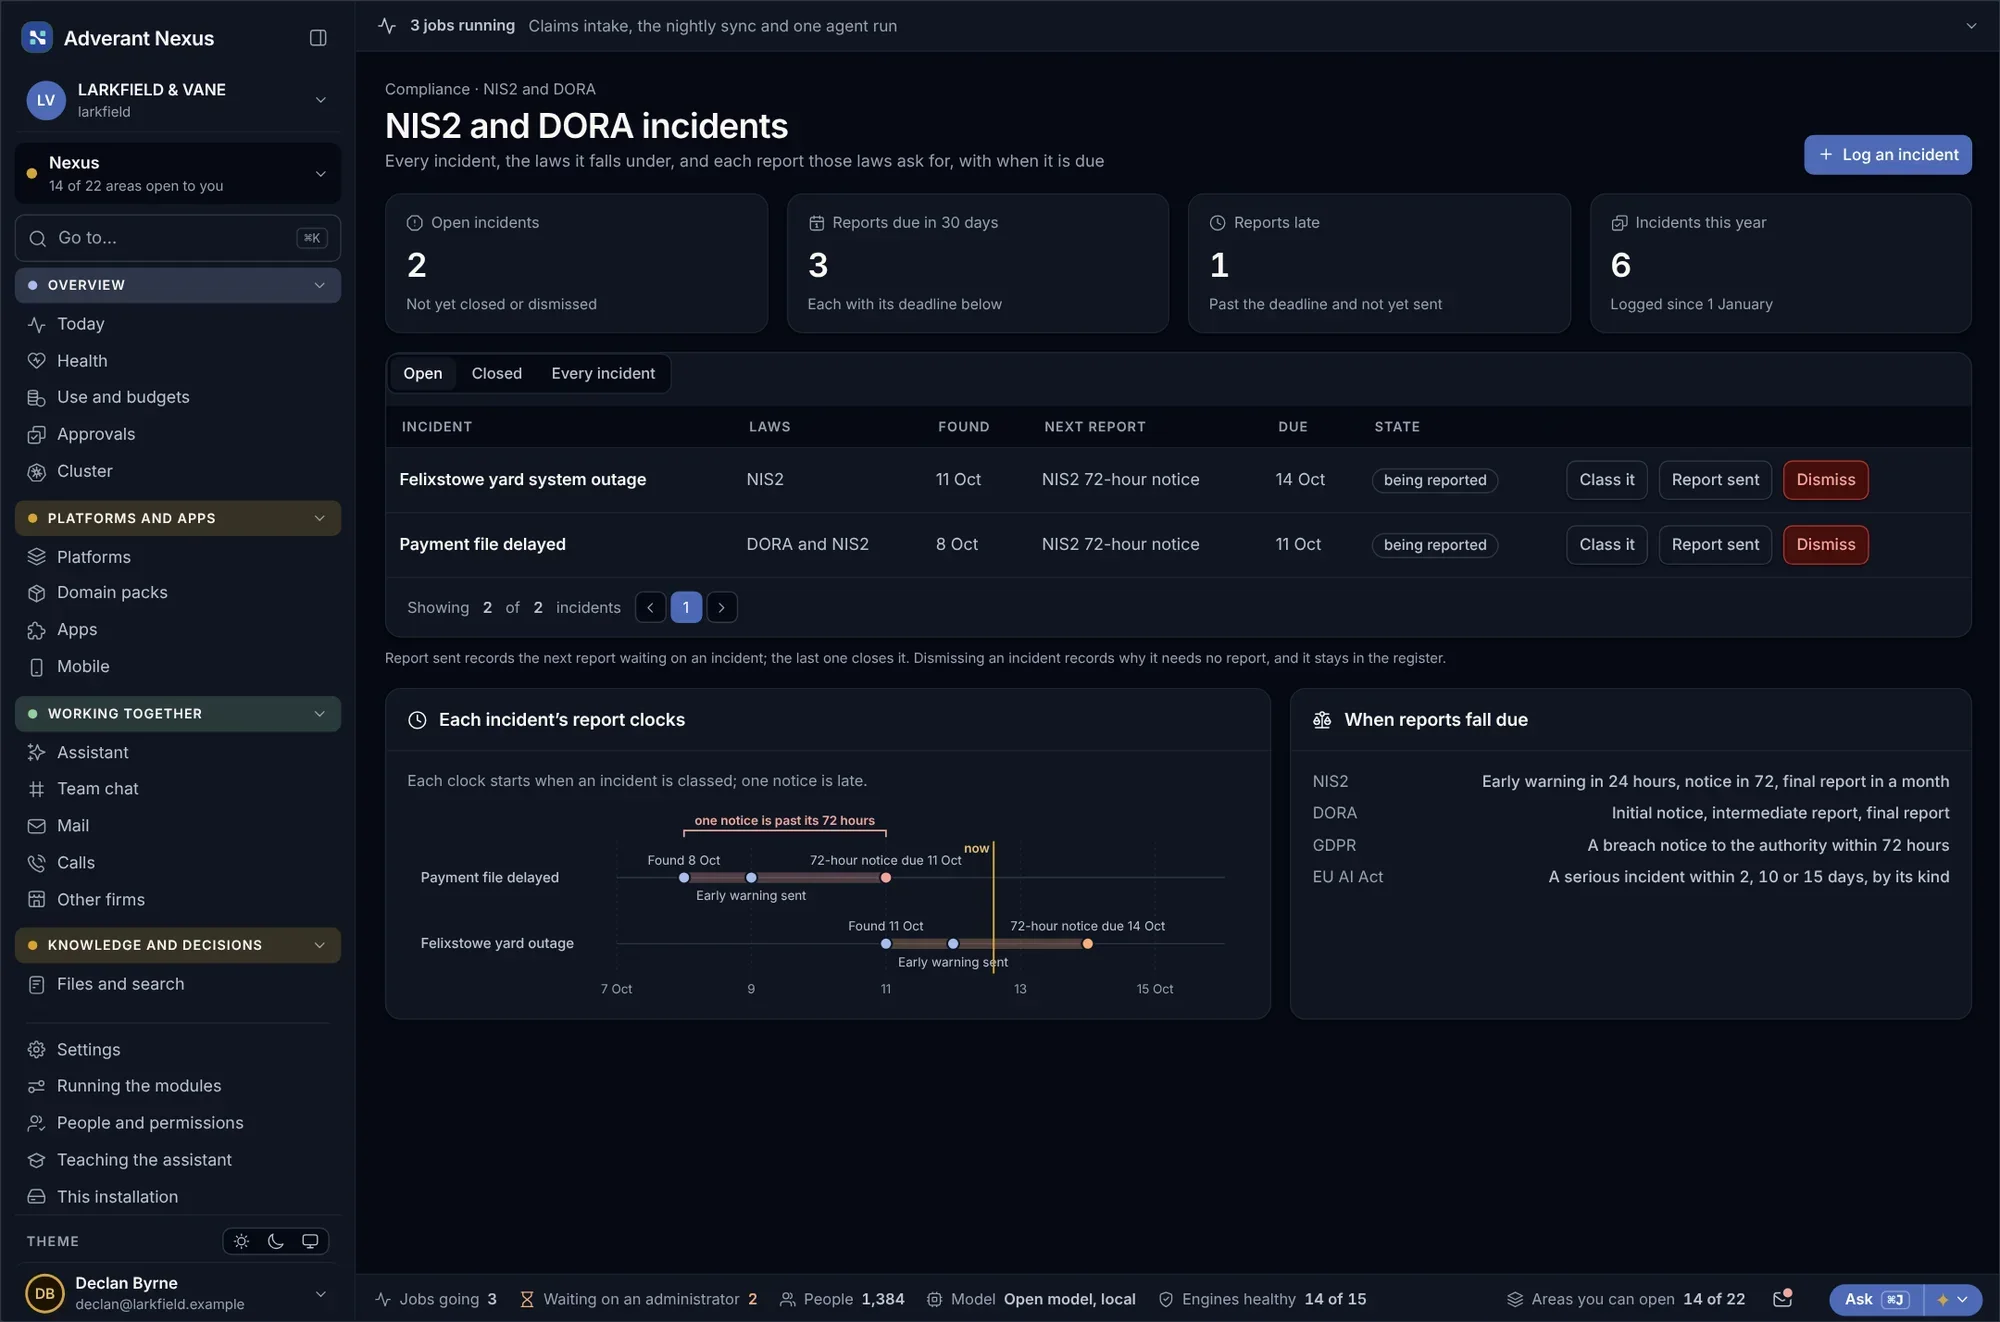
Visi termiņi vienuviet
Kad notiek kļūme, komplekts palaiž atbilstošos ziņošanas taimerus, sagatavo katra ziņojuma melnrakstu un saglabā pierādījumus, ka tas tika nosūtīts laikā.
Katrs MI lietojums ir klasificēts
Katrs MI lietojums bankā ir uzskaitīts, norādot tā mērķi, riska klasi saskaņā ar MI aktu un atbildīgo personu. Kredītreitingu noteikšana ir atzīmēta kā augsta riska lietojums kopā ar pierādījumiem.


Katrs kredītlēmums — nofiksēts kopā ar tā lietu.
Kad darbinieks vai komiteja pieņem lēmumu, pats lēmums, tā pamatā esošā lieta, modelis, kas to novērtēja, un noteikumi, kuriem tas atbilst, tiek nofiksēti kopā.
- Kas pieņēma lēmumu, ar kādu pilnvarojumu un limitu
- Izmantotie skaitļi, katrs ar savu avota lapu
- Modelis un tā versija, kas veica novērtējumu, un dati, ko tas varēja lasīt
- Politikas izņēmumi un kas tos apstiprināja
- Laika zīmogs, kas apliecināts ārpus Adverant
Iekšējais audits, uzraugs vai klienta pārbaudītājs var pārbaudīt zīmogu bez konta izveides. Izmēģināt zīmoga pārbaudi →
Kredīta lēmums · APP-2026-1187ParaugsPielāgots noteikumiem, par kuriem bankas atbild.
Katrs aizzīmogotais ieraksts ir sasaistīts ar attiecīgajiem tiesību aktu pantiem, tāpēc pierādījumi ir gatavi vēl pirms uzrauga pieprasījuma.
- DORARegula (EU) 2022/2554IKT riski, ziņošana par incidentiem, testēšana un IKT pakalpojumu sniedzēju reģistrs.
- EU AI ActRegula (EU) 2024/1689, III pielikuma 5. punkta b) apakšpunktsFizisku personu kredītreitinga noteikšana ir augsta riska MI no 2027. gada 2. decembra. Krāpšanas atklāšana nav.
- Noziedzīgi iegūtu līdzekļu legalizācijas novēršanaRegula (EU) 2024/1624 (AMLR)Vienoti ES noteikumi klientu izpētei, kas tiek piemēroti no 2027. gada 10. jūlija.
- Patēriņa kredītsDirektīva (EU) 2023/2225Kredītspējas izvērtēšana un tiesības uz automatizētu lēmumu cilvēcisku pārskatīšanu no 2026. gada 20. novembra.
- Kredītu izsniegšanaEBA/GL/2020/06Kā kredīti tiek izvērtēti, apstiprināti, izcenoti un uzraudzīti, tostarp izmantojot automatizētus modeļus.
- GDPRRegula (EU) 2016/679, 22. pantsIerobežojumi lēmumiem, kuru pamatā ir tikai automatizēta apstrāde.
MI akta datumi ar grozījumiem, kas izdarīti ar Regulu (EU) 2026/1744 (Digital Omnibus), kas publicēta Oficiālajā Vēstnesī 2026. gada 24. jūlijā. Šī nav juridiska konsultācija. Sertifikācija un juridiskie atzinumi paliek jūsu un jūsu konsultantu ziņā.
Septiņi moduļi. Viens vienots bankas ieraksts.
Katrs modulis darbojas uz viena Nexus kodola, tāpēc klients, lieta un lēmums visur ir viens un tas pats. Atveriet moduli, lai redzētu ievaddatus, rezultātu un to, kurš to apstiprina.
Pieteikumu pieņemšana
Pieņem pieteikumus no tīmekļa, filiālēm un brokeriem un katram klientam atver vienu lietu.
- Ievaddati
- Veidlapas, augšupielādes, brokeru dokumentu paketes
- Rezultāts
- Lieta ar trūkstošās informācijas sarakstu un sagatavotu pieprasījumu
- Apstiprina
- Klientu darījumu vadītājs
Klienta izpēte
Pārbauda identitāti, īpašnieku struktūru un sankciju sarakstus, saglabājot pierādījumus par katru soli.
- Ievaddati
- eID, reģistri, sankciju un uzraudzības saraksti
- Rezultāts
- Pārbaudes ar secinājumiem un pamatojumu
- Apstiprina
- Klientu piesaistes speciālists
Darījumu uzraudzība
Atzīmē neparastus maksājumus, parādot to modeli un darījumu vēsturi.
- Ievaddati
- Maksājumi, klienta profils
- Rezultāts
- Brīdinājumi ar pamatojumu un ziņojuma projekts
- Apstiprina
- NILLTFN analītiķis, pēc tam atbildīgā persona (MLRO)
Kredītlietas izveide
Nolasa pārskatus, virsgrāmatas un bankas datus un pārbauda to atbilstību jūsu kredītpolitikai.
- Ievaddati
- Finanšu pārskati, virsgrāmatas, atvērtās banku sistēmas dati
- Rezultāts
- Kredītlieta ar avotiem un politikas izpildes pārbaudēm
- Apstiprina
- Kredītanalītiķis
Kredītkomiteja
Vada komitejas darbu: dokumenti, argumenti par un pret, balsojumi un lēmums.
- Ievaddati
- Kredītlietas, kas gaida lēmumu
- Rezultāts
- Pamatots lēmums, gatavs aizzīmogošanai
- Apstiprina
- Komitejas priekšsēdētājs
Modeļu uzraudzība
Uzskaita katru vērtēšanas modeli, tā turētāju, testus, novirzes un skaidrojumus.
- Ievaddati
- Modeļi, rezultāti, manuāli labojumi
- Rezultāts
- Pierādījumi modeļa riska pārvaldībai un MI aktam
- Apstiprina
- Modeļa riska turētājs
DORA reģistrs un incidenti
Uztur piegādātāju reģistru un seko līdzi ziņošanas termiņiem, kad notiek incidents.
- Ievaddati
- Piegādātāji, līgumi, incidenti
- Rezultāts
- Reģistra ieraksti un ziņojumi ar laika zīmogu pierādījumiem
- Apstiprina
- IKT risku vadītājs
Darbojas tur, kur atļauj jūsu uzraugs.
Darbiniet risinājumu mūsu ES mākonī vai savā Kubernetes vidē. Modeļi var palikt jūsu aparatūrā.


Mūsu ES mākonis
Katrai bankai sava privāta vide. Dati paliek Eiropā.


Jūsu datu centrs
Jūsu pašu Kubernetes vidē, blakus bankas pamatdarbības sistēmām.


Pilnībā bezsaistē
Nošķirtiem portfeļiem un sensitīvam darbam bez ārējiem savienojumiem.


Aparatūras iekārta
Slēgta iekārta jūsu serveru statnī mazākām bankām un filiālēm.
Jautājumi, ko uzdod bankas.
Vai MI apstiprina kredītus?
Nē. Modeļi var aprēķināt reitingu un risinājums var sniegt ieteikumu, taču lēmumu pieņem darbinieks vai komiteja bankas piešķirto pilnvaru ietvaros. Ierakstā ir redzams, kurš to pieņēma.
Vai klients var pieprasīt cilvēcisku pārskatīšanu?
Jā. Katrs automatizētais solis ir atzīmēts, un pārskatīšanas pieprasījums atver lietu darbiniekam ar visu vēsturi.
Kā tas palīdz izpildīt DORA prasības?
Nexus uztur savus piegādātāju reģistra ierakstus, incidentus un testu pierādījumus, savukārt risinājuma pakotne uztur bankas datus. Ziņojumu projekti tiek sagatavoti ar termiņiem un nosūtīšanas pierādījumiem.
Kādus modeļus tas izmanto?
Modeļus, kurus jūs apstiprināt, izmantojot MI komutatoru. Kredītu modeļi var palikt jūsu aparatūrā un nekad to neatstāt.
Vai tas aizstāj mūsu bankas pamatdarbības sistēmu?
Nē. Bankas pamatsistēma paliek galvenais datu avots. Risinājums nolasa datus no tās un ieraksta lēmumus atpakaļ tur, kur jūs to atļaujat.
Vai varam izmantot savu kredītpolitiku?
Jā. Jūsu politika tiek ielādēta kā noteikumi skaidrā valodā, pirms ieviešanas pārbaudīta ar vēsturiskajām lietām un versijota.
Citas pakotnes
Apskatiet banku pakotni darbībā ar savām lietām.
Paņemiet līdzi anonimizētu kredītlietu vai klienta piesaistes gadījumu. Mēs parādīsim, kā tas darbojas Nexus platformā no sākuma līdz beigām.