

HONESTAS. Від першого звернення до запечатаного рішення за страховим випадком.
HONESTAS — це наша страхова платформа на базі Nexus. Вона опрацьовує заяву про виплату, поліс і кожен звіт, вказує походження кожного факту та позначає невідповідності. Рішення ухвалює конкретна відповідальна особа, після чого запис про нього запечатується.
Швидше врегулювання. Рішення, які легко обґрунтувати.
Більшу частину дня фахівець із врегулювання витрачає на пошук і читання документів. HONESTAS бере це на себе, залишаючи оцінку та рішення людям.


Кожен факт має джерело
Відповіді містять посилання на умови поліса, звіт аварійного комісара та фотографії з точністю до сторінки. Якщо два документи суперечать один одному, цитуються обидва.
Сигнали про шахрайство вказують, а не карають
Зв’язки між заявами, людьми та адресами відображаються як сигнали з поясненнями. Модель не може самостійно відмовити у виплаті.


Запис, який може перевірити регулятор
Хто ухвалив рішення, на основі яких доказів і згідно з якими правилами. Запечатано в момент ухвалення рішення та доступно для перевірки без облікового запису.
Один пакет. Свій ракурс для кожної ролі.
Та сама страхова справа виглядає по-різному для кожного фахівця, який з нею працює. Кожен інтерфейс показує те, що потрібно для конкретної ролі, і приховує зайве.
- Фахівець із врегулювання збитків
Заява, поліс, усі документи та проєкт наступного кроку. Відповіді на запитання з посиланнями на джерела.
- Керівниця відділу врегулювання
Справи, що очікують на рішення, колегіальні розгляди для головування та обґрунтування кожної рекомендації.
- Слідчий із шахрайства
Сигнали між різними справами: спільні телефони, адреси, СТО та банківські рахунки — на графі та на карті.
- Андеррайтер
Що страхові випадки свідчать про страховий портфель, із зазначенням формулювань у договорах, які до цього призвели.
- Комплаєнс і аудит
Запечатані записи, норми, яким відповідає кожен із них, та пакети доказів для органу нагляду.
Чотири етапи. Однаковий підхід щоразу.
Кожна заява проходить той самий шлях, тому після кожної справи залишається запис єдиного зразка.
Перше звернення
Клієнт телефонує, пише або користується застосунком. HONESTAS відкриває справу, перевіряє поліс і запитує лише ті дані, яких бракує.
Збір фактів
Звіти, фотографії, рахунки-фактури та метеодані зчитуються й долучаються до справи. Кожен факт зберігає прив’язку до свого джерела.
Перевірка та аргументація
Сигнали про шахрайство та питання щодо покриття супроводжуються поясненнями. Для складних випадків у кімнаті ухвалення рішень розглядаються аргументи «за» і «проти».
Ухвалення та скріплення рішення
Рішення ухвалює конкретна уповноважена особа. Рішення, докази та відповідні норми запечатуються разом.
Створено для людей, які врегульовують страхові випадки.
Реальні екрани HONESTAS із тестовими даними вигаданої страхової компанії.
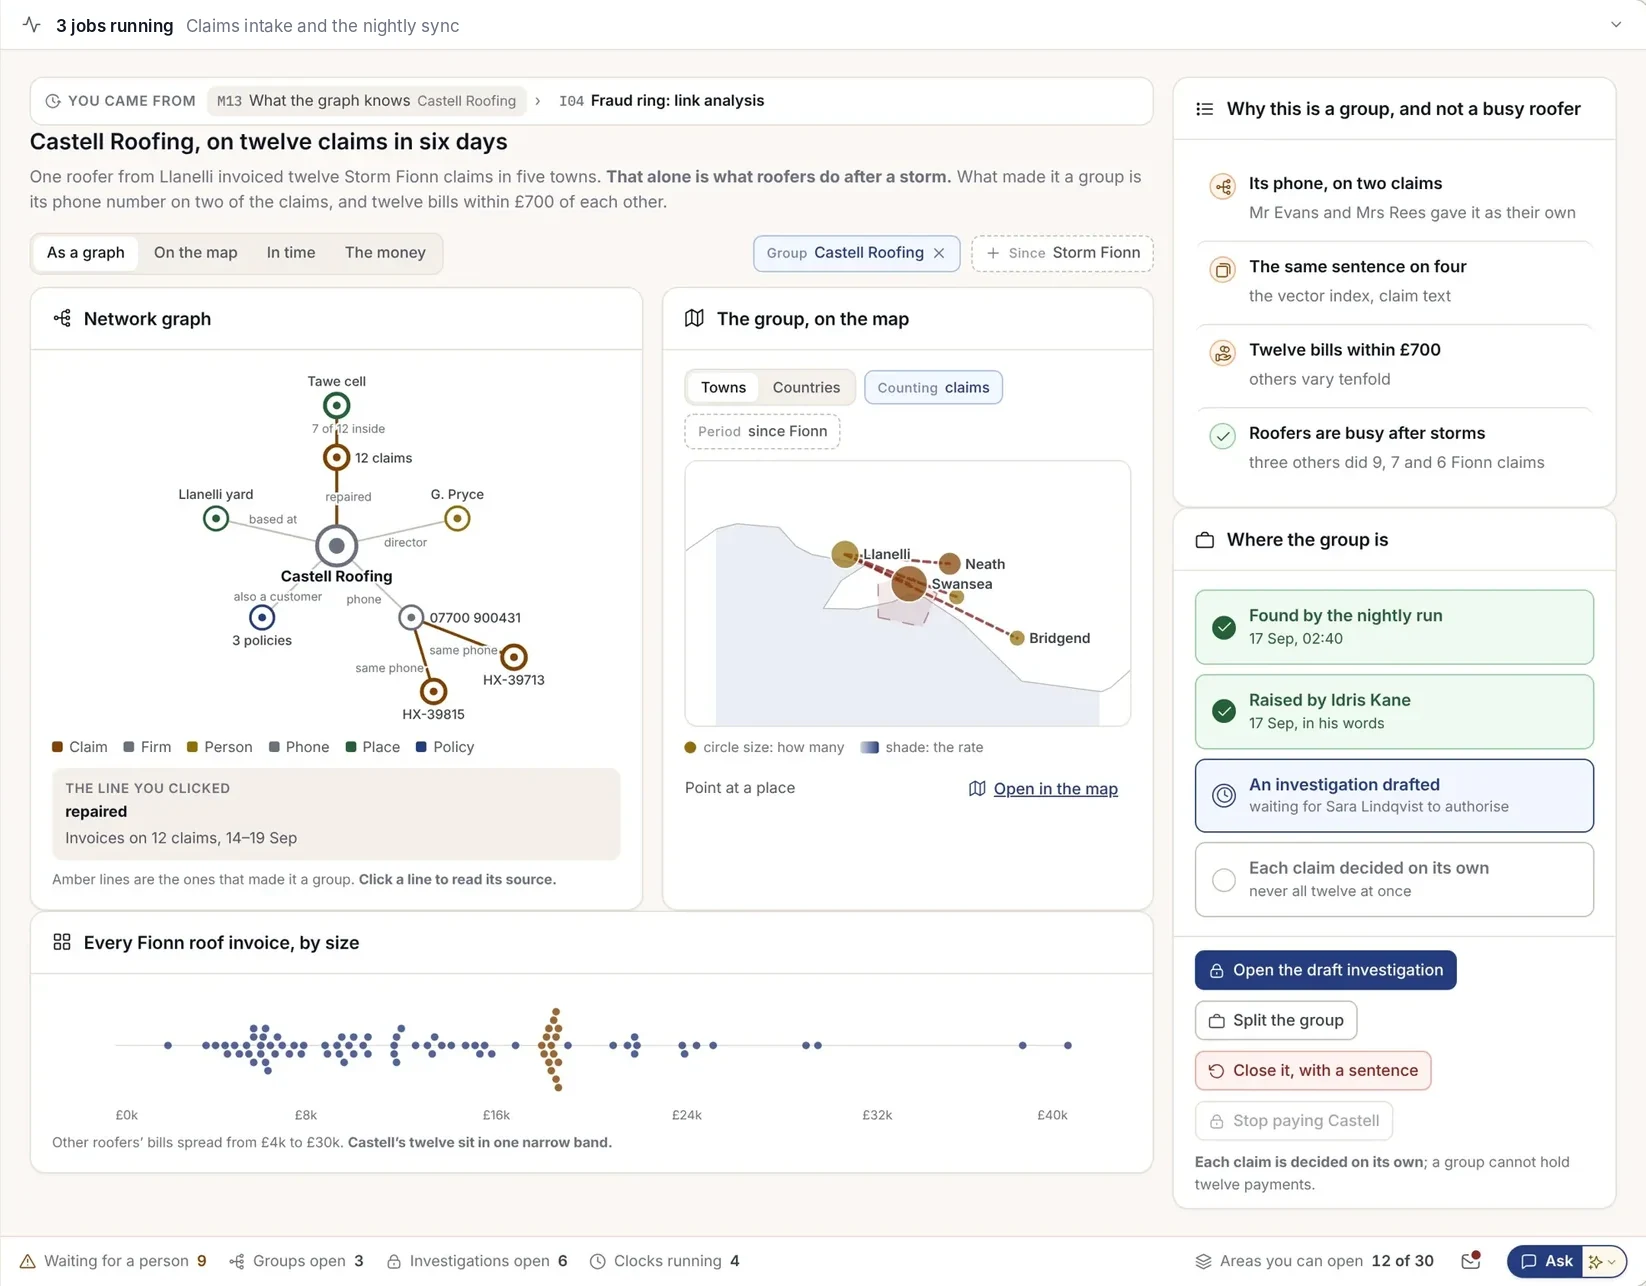
Сигнали з обґрунтуванням
Один покрівельник фігурує у дванадцяти заявах за шість днів. HONESTAS показує зв’язок, пояснює його важливість, наводить пов’язані справи та готує проєкт розслідування. Людина вирішує, чи відкривати його.
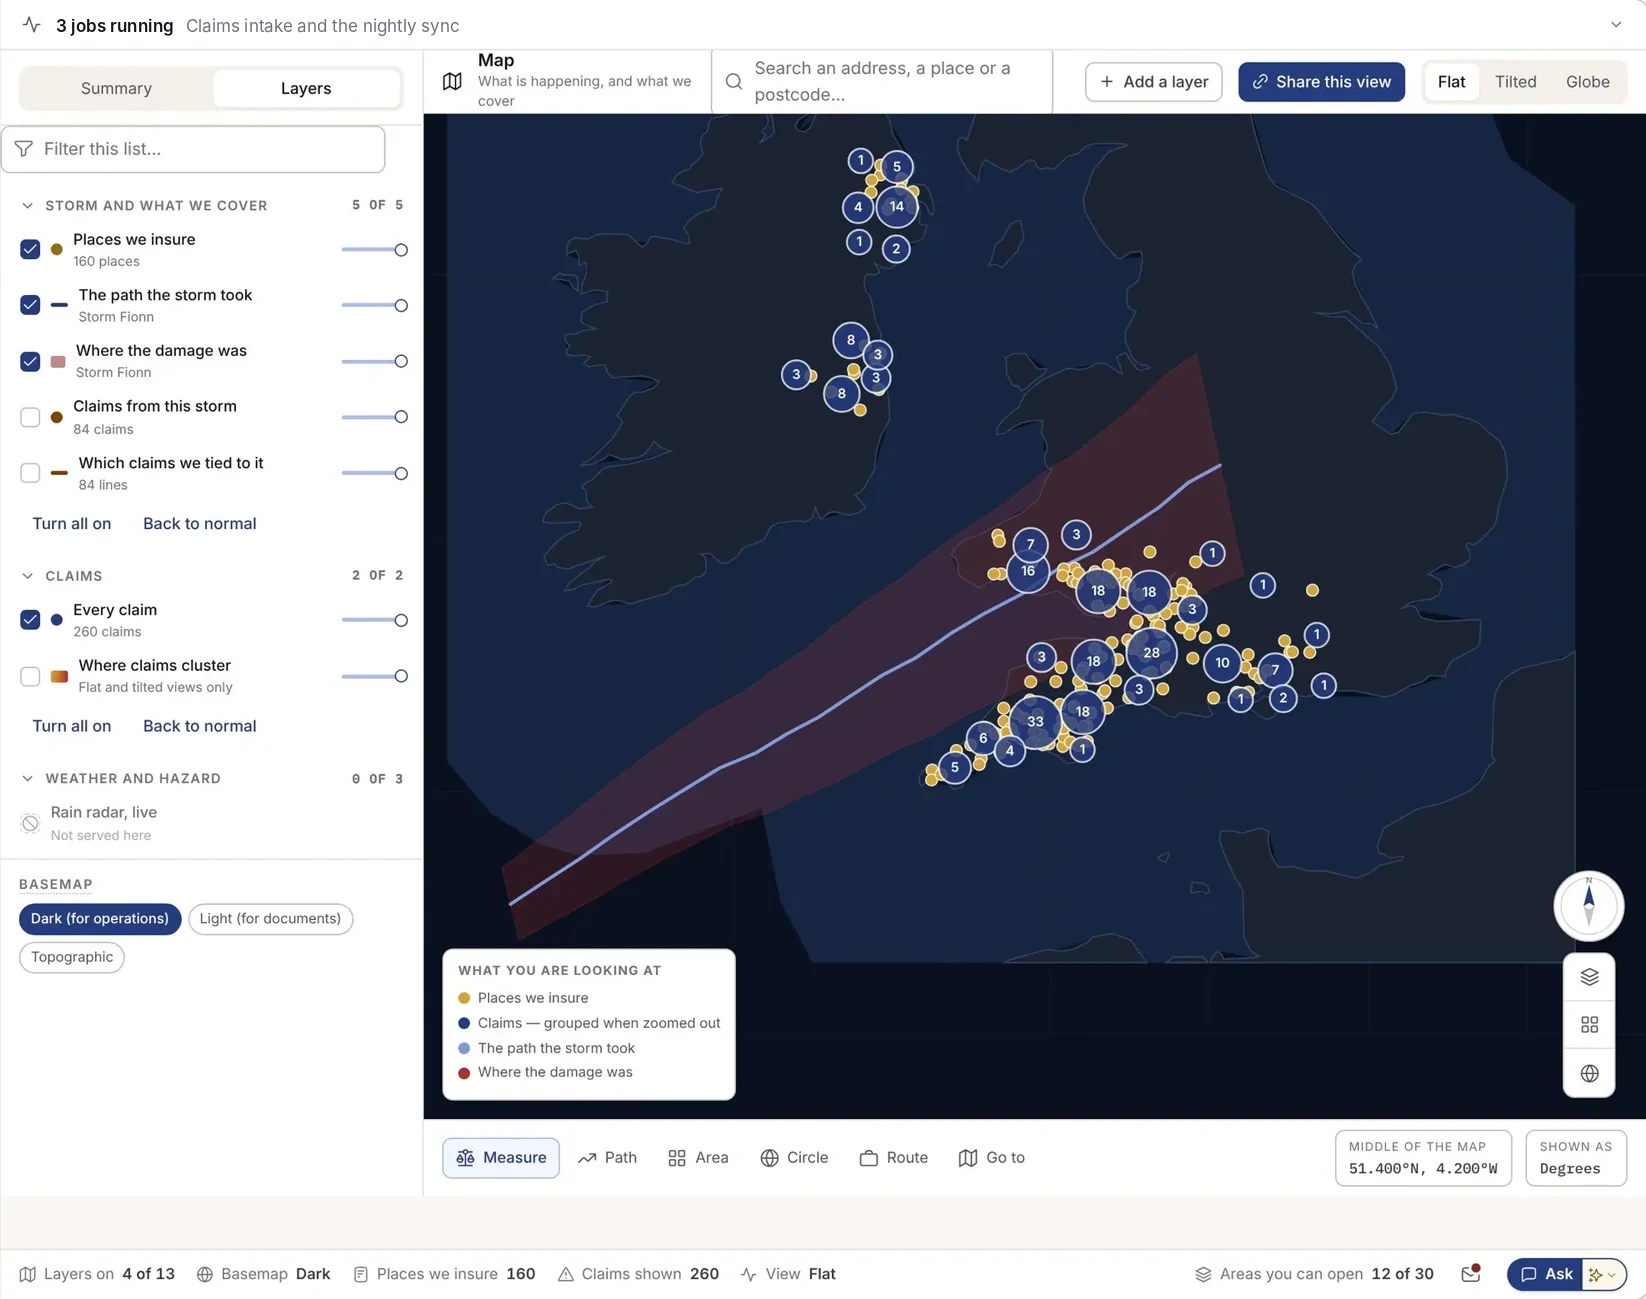
Кожна заява на реальній карті
Після стихії кожна заява, поліс і підрядник із ремонту з’являються на карті вздовж траєкторії шторму. Виявляйте скупчення, плануйте виїзди та працюйте офлайн на місці події.
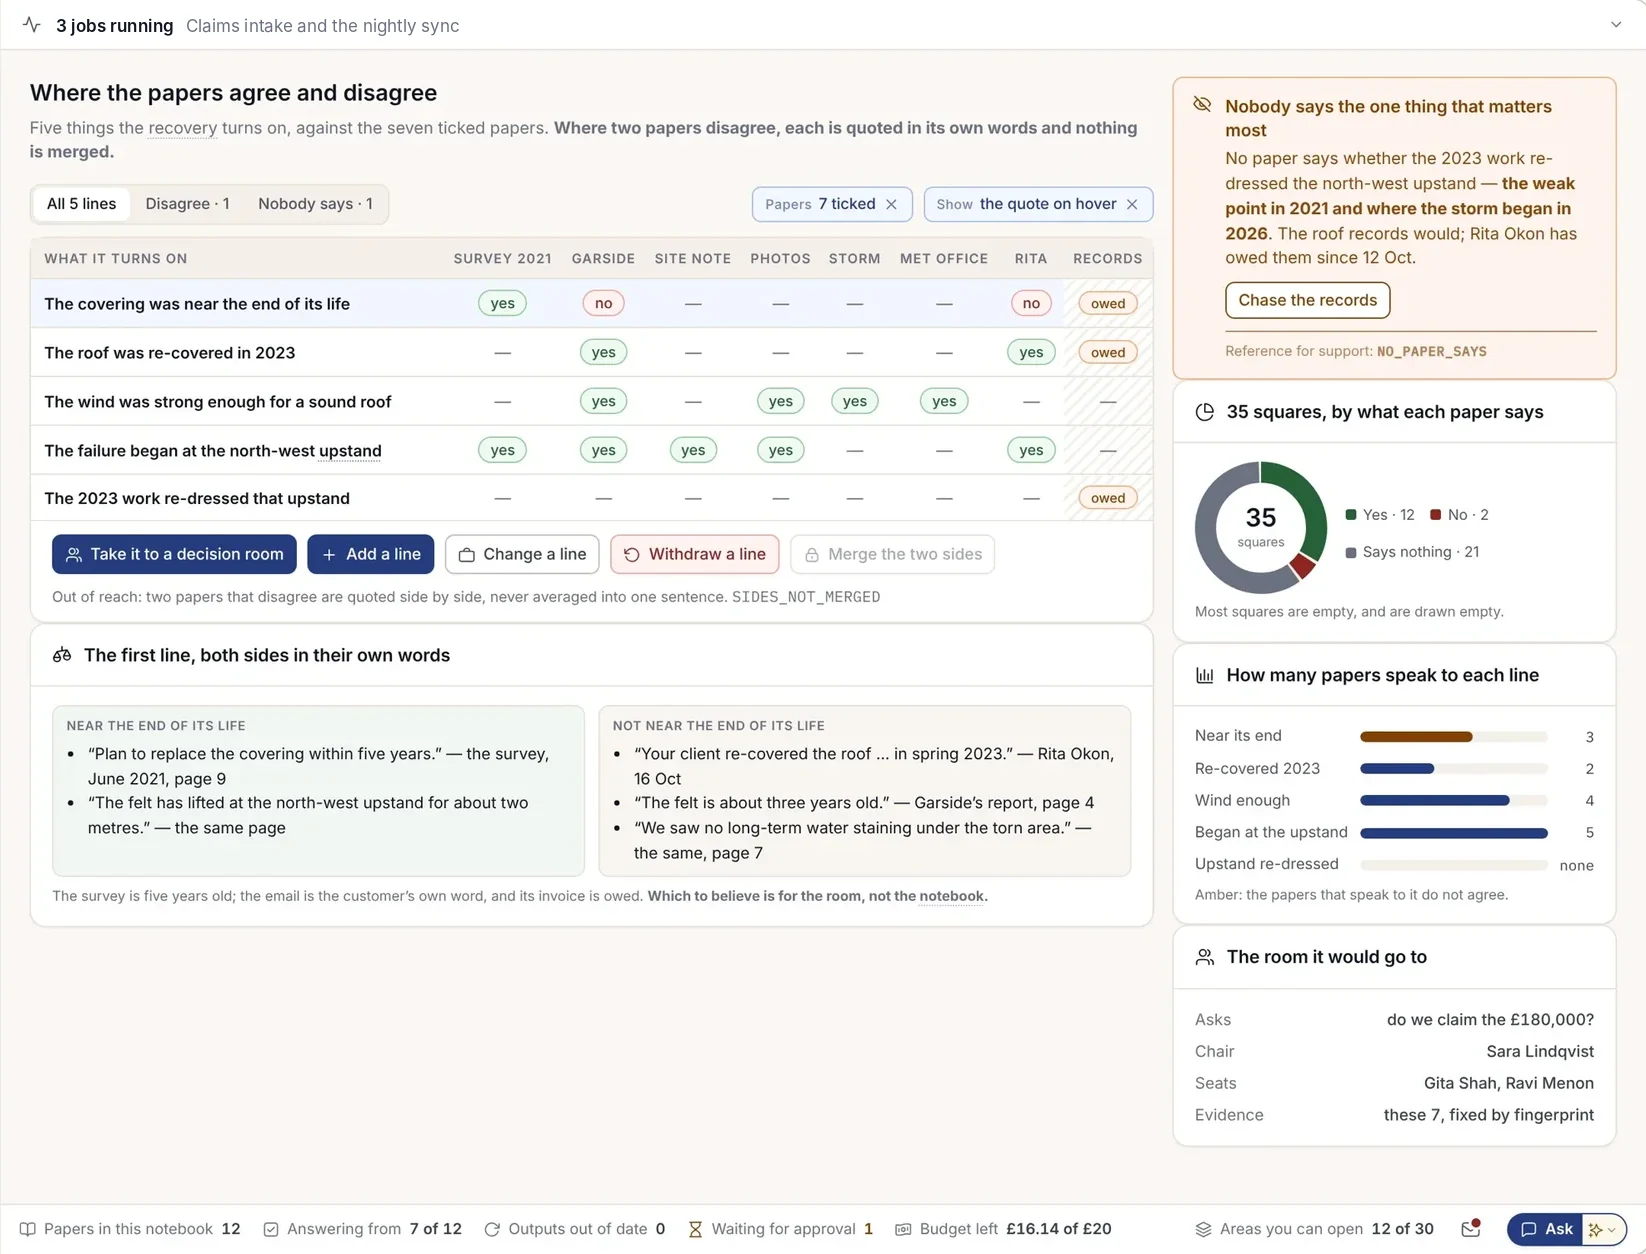
Де документи суперечать один одному
Поставте одне запитання одночасно до звіту аварійного комісара, акта огляду та фотографій. Кожен рядок відповіді веде до відповідної сторінки. Розбіжності показано поруч — мовою оригіналу кожного документа.
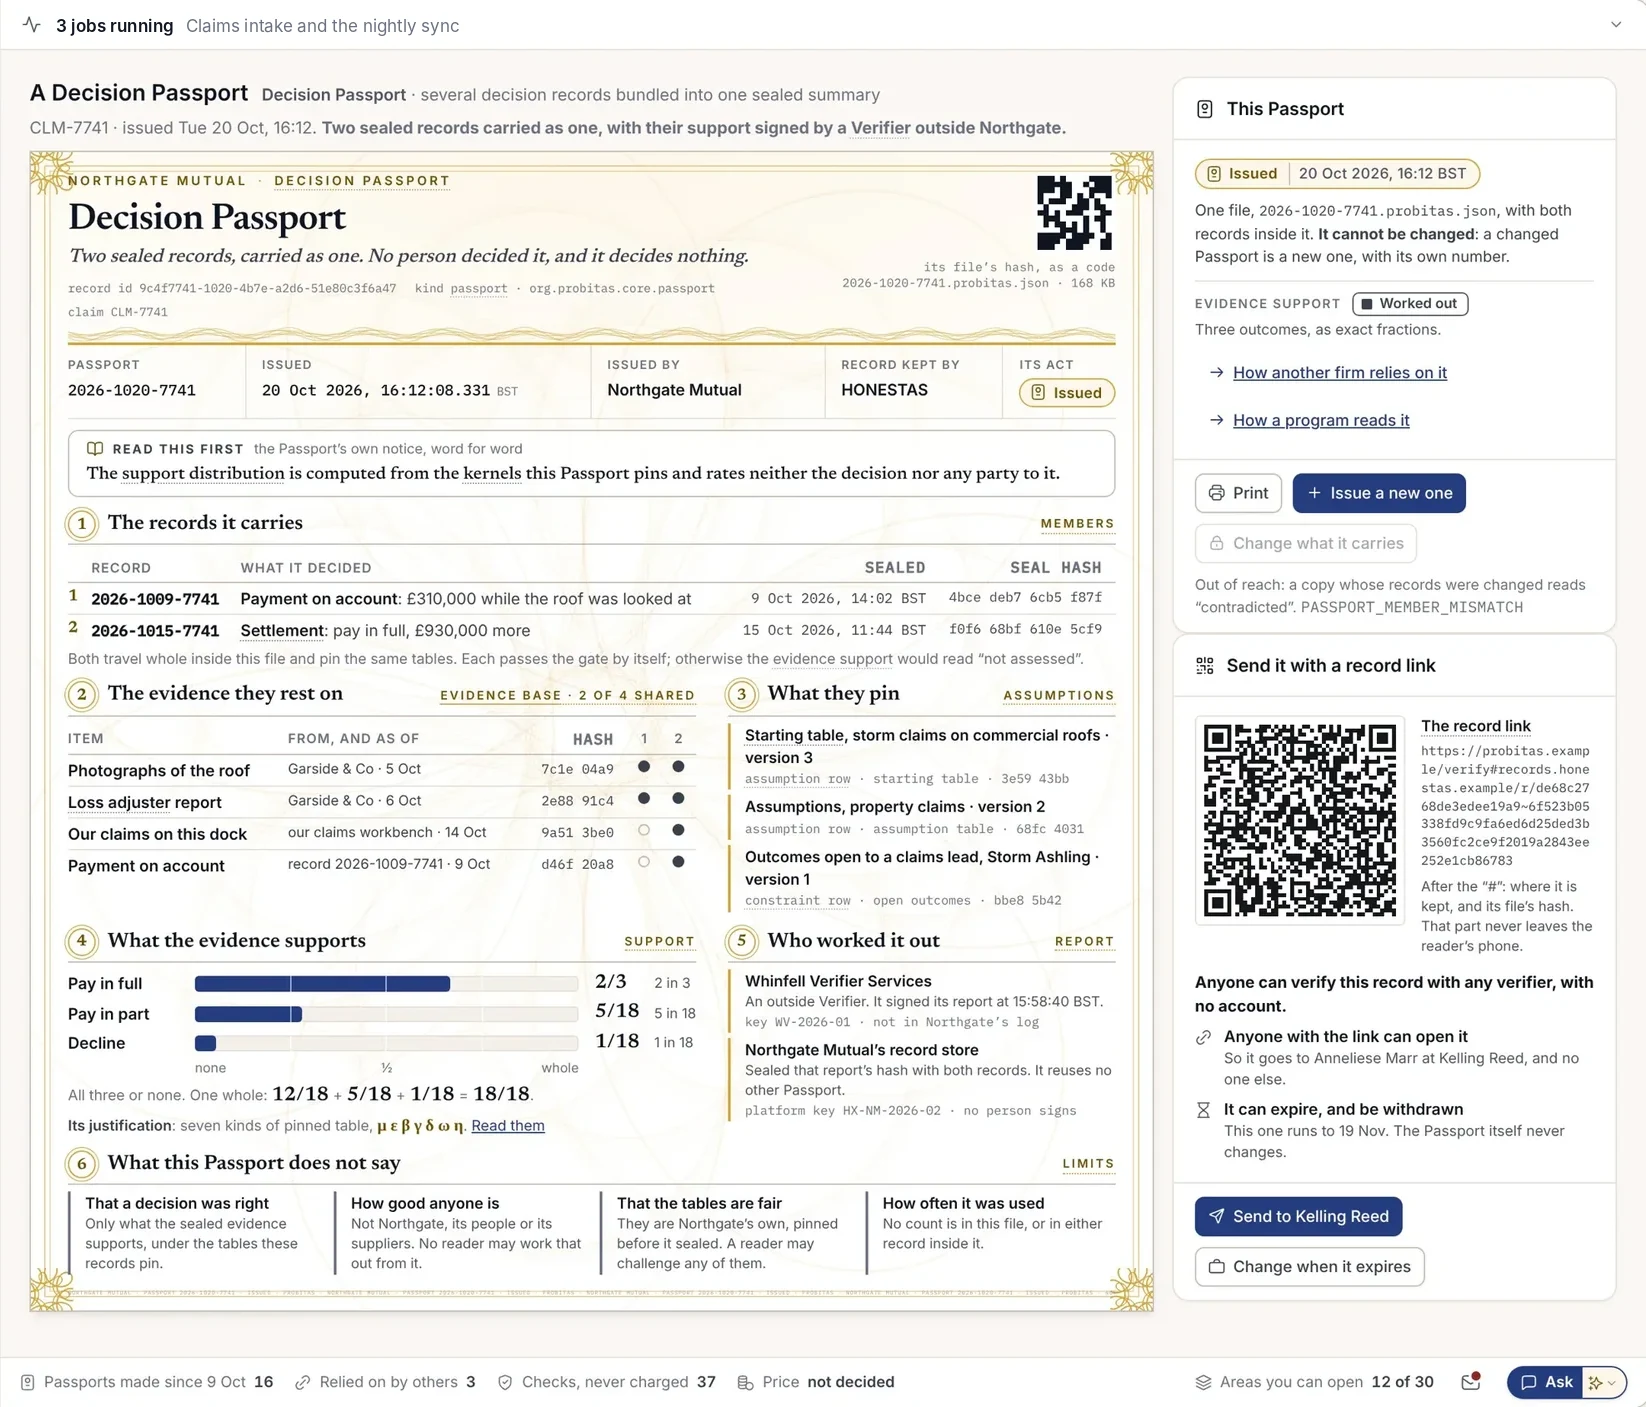
Рішення разом із доказами
Паспорт рішення об’єднує запечатані записи, на яких воно ґрунтується. Будь-хто з посиланням може переконатися, що дані не змінювалися з моменту запечатування.
Кожне рішення — запечатано разом із доказами.
Коли фахівець ухвалює рішення щодо страхової виплати, HONESTAS запечатує саме рішення, доказову базу та норми, яким воно відповідає, в єдиний запис. Після цього ніхто не зможе непомітно змінити його — навіть ми.
- Хто ухвалив рішення, у якій ролі та коли
- Використані факти з посиланням на джерело кожного з них
- Який ШІ допомагав, за допомогою якої моделі та до яких даних він мав доступ
- Норми, яким відповідає рішення, за статтями
- Позначка часу, засвідчена за межами Adverant
Регулятор, аудитор або перестраховик може перевірити цілісність печатки без облікового запису. Перевірити печатку →
Рішення за вимогою · CLM-2026-4471ЗразокПрив’язано до норм, перед якими звітують страховики.
HONESTAS пов’язує кожен запечатаний запис із відповідними статтями нормативних актів, тож доказова база готова ще до того, як її запитають.
- Solvency IIДиректива 2009/138/ЄС зі змінами, внесеними Директивою (ЄС) 2025/2Корпоративне управління, управління ризиками та звітність. Оновлені правила застосовуються з 30 січня 2027 року.
- Дистрибуція страхових продуктівДиректива (ЄС) 2016/97 (IDD)Чесна, справедлива та професійна діяльність у найкращих інтересах клієнта, а також ведення записів на підтвердження цього.
- DORAРегламент (EU) 2022/2554Ризики ІКТ, звітування про інциденти та реєстр постачальників технологічних послуг.
- EU AI ActРегламент (ЄС) 2024/1689, Додаток III, пункт 5(c)Оцінка ризиків і ціноутворення у страхуванні життя та здоров’я належать до систем ШІ високого ризику з 2 грудня 2027 року.
- GDPRРегламент (EU) 2016/679Мета обробки, доступ, видалення та місце зберігання даних заявників.
- Висновок EIOPA щодо ШІВисновок щодо управління ШІ та управління ризиками, серпень 2025 рокуОчікування органів нагляду щодо справедливості, пояснюваності та людського контролю за ШІ у сфері страхування.
Дати застосування Акта про ШІ наведено з урахуванням змін згідно з Регламентом (EU) 2026/1744 (Digital Omnibus), опублікованим в Офіційному віснику ЄС 24 липня 2026 року. Не є юридичною консультацією. Сертифікація та правові висновки залишаються сферою відповідальності вас і ваших радників.
Вісім модулів. Єдина платформа врегулювання збитків.
Кожен модуль побудовано на спільному ядрі Nexus, тому вони використовують єдиний запис, єдину систему прав доступу та єдину карту. Відкрийте модуль, щоб побачити вхідні дані, результат і відповідального за погодження.
Первинне повідомлення про збиток
Приймає заяви телефоном, через сайт, застосунок або електронну пошту, перевіряє покриття та запитує лише те, чого бракує.
- На вході
- Дзвінки, форми, електронні листи, фотографії
- На виході
- Відкрита справа з перевіреним покриттям і переліком документів, які ще потрібно надати
- Погоджує
- Фахівець із врегулювання збитків
Аналізатор документів
Читає звіти, рахунки, акти огляду та фотографії, фіксуючи кожен факт із посиланням на відповідну сторінку.
- На вході
- PDF-файли, скан-копії, зображення, таблиці
- На виході
- Факти з джерелами та місця розбіжностей у документах
- Погоджує
- Ніхто: модуль лише систематизує факти
Перевірка покриття
Зіставляє факти з умовами поліса та додатковими угодами і формує проєкт висновку щодо покриття.
- На вході
- Умови поліса, специфікація, факти
- На виході
- Висновок щодо покриття з пунктами договору, які є визначальними
- Погоджує
- Фахівець із врегулювання збитків
Сигнали шахрайства
Шукає зв’язки між заявами, людьми, телефонами, адресами, СТО та банківськими рахунками.
- На вході
- Історія збитків, дозволені вами дані третіх сторін
- На виході
- Сигнали з обґрунтуванням і проєкт розслідування
- Погоджує
- Слідчий із шахрайства
Кімнати рішень
Для великих або спірних виплат ШІ наводить аргументи «за» і «проти» виплати, а головуючий виносить рішення.
- На вході
- Матеріали справи та спірні питання
- На виході
- Обґрунтоване рішення, готове до запечатування
- Погоджує
- Головуючий, зазвичай керівник відділу врегулювання збитків
Виплати та регрес
Готує платежі, резерви та кроки щодо суброгації після запечатування рішення.
- На вході
- Запечатане рішення, банківські реквізити
- На виході
- Заявка на виплату та матеріали для регресної вимоги
- Погоджує
- Дві особи за принципом «чотирьох очей»
Клієнтський застосунок
Брендований застосунок для страхувальників: подання заяв, відстеження статусу та зв’язок із фахівцем.
- На вході
- Ваш бренд, ваші продукти
- На виході
- Окрема вітрина для кожного бренду на базі єдиного шаблону
- Погоджує
- Маркетинг і комплаєнс
Пакети доказів
Збирає запечатані записи та співвідносить їх із нормативними вимогами для органів нагляду, аудиторів і перестраховиків.
- На вході
- Незмінні записи
- На виході
- Пакет документів із можливістю перевірки кожного запису
- Погоджує
- Керівник підрозділу комплаєнсу
Працює там, де дозволяє очікує орган нагляду.
Розгорніть HONESTAS у нашій хмарі в ЄС або у власному дата-центрі. Аварійні комісари можуть працювати з платформою на виїзді.


Наша хмара в ЄС
Кожен страховик у власному приватному просторі. Дані залишаються в Європі.


Ваш дата-центр
У вашому власному середовищі Kubernetes, поруч із вашими системами адміністрування полісів.


Повністю офлайн
Для кептивних компаній та чутливих портфелів, які не можуть підключатися до зовнішніх мереж.
У польових умовах
Аварійні комісари продовжують працювати після стихії без зв'язку та синхронізують дані пізніше.
Запитання від страховиків.
Чи ухвалює ШІ рішення щодо страхових вимог?
Ні. HONESTAS читає, реєструє, перевіряє та готує чернетки. Рішення щодо кожної вимоги ухвалює конкретна особа, і в записі зафіксовано її ім'я.
Чи може платформа працювати з нашими системами обліку полісів та вимог?
Так. HONESTAS підключається до ваших систем адміністрування полісів, врегулювання вимог і платежів та зчитує з них дані. Ваші основні системи залишаються першоджерелом даних про поліс.
Як забезпечується справедливість сигналів про шахрайство?
Сигнали містять обґрунтування і ніколи самі по собі не відхиляють вимогу. Кожен тип сигналу перевіряється на упередженість, і ви бачите, як часто кожен із них виявлявся точним.
Які моделі використовуються?
Моделі, які ви затверджуєте через комутатор ШІ. Це може бути ваша власна модель на вашому обладнанні або розміщена у хмарі модель у дозволеному вами регіоні.
Чи може заявник побачити причину нашого рішення?
Так. Кожне рішення має пояснення простою мовою, сформоване на основі запечатаного запису, яке ви можете додати до листа з рішенням.
Чи охоплює це також андеррайтинг?
Так. Андеррайтери бачать, що страхові вимоги свідчать про портфель, а розміщення ризиків з іншими компаніями відбувається за інформаційними бар'єрами, тож кожна компанія бачить лише свою частку.
Інші пакети
Подивіться, як HONESTAS працює з вашими власними страховими вимогами.
Візьміть тип страхової вимоги, обробку якого ви хочете пришвидшити. Ми покажемо весь процес у HONESTAS від початку до кінця.