

Кредитування, онбординг і DORA. Відповіді на основі єдиних записів.
Банківський пакет зчитує заявки, звітність і досьє клієнтів, готує кредитну справу та перевірки, а також показує походження кожної цифри. Кредитні рішення залишаються за людьми, і кожне з них скріплюється разом із доказами.
- Сума
- 250 000 EUR
- Строк
- 5 років
- Ціль
- Нова лінія ЧПК
- Безпека
- Застава обладнання
- Дохід
- 3,1 млн євро, +12%
- EBITDA
- 410 тис. EUR
- Покриття боргу
- 1.62x
- Прострочення
- Жодного за 36 місяців
Грошовий потік із запасом покриває нові виплати1. Найбільший клієнт становить 31% продажів2, що перевищує ліміт політики у 25%3.
Модель оцінює. Людина вирішує. Заявник може подати запит на перегляд рішення людиною.
Якісніші справи. Обґрунтовані рішення.
Аналітики витрачають дні на збір показників, які вже існують. Пакет збирає їх, наводить джерела та звіряє з вашою політикою, щоб фахівці могли приділити час експертній оцінці.


Кредитні справи з посиланнями на джерела цифр
Кожне число у справі веде до сторінки звітності або облікової книги, звідки воно взяте, а також до положення політики, за яким воно перевіряється.


Перевірки клієнтів із поясненням причин
Сповіщення системи онбордингу та AML пояснюють, чому вони спрацювали і що потрібно для їх зняття, тож фахівці можуть швидко закривати прості випадки.


Єдиний запис для кожного регулятора
Скріплене рішення одночасно відповідає вимогам кредитної політики, DORA, Акта про ШІ та GDPR. Нічого не потрібно збирати заново під кожен аудит.
Один пакет. Свій ракурс для кожної ролі.
Менеджери по роботі з клієнтами, аналітики, комітети та друга лінія захисту отримують власний погляд на одного й того самого клієнта та одну й ту саму справу.
- Менеджер по роботі з клієнтами
Клієнт, заявка та перелік того, чого ще бракує. Проєкти запитів до клієнта.
- Кредитний аналітик
Кредитна справа: показники з джерелами, перевірки на відповідність політиці, коефіцієнти та проєкт рекомендації.
- Кредитний комітет
Справи, що очікують на рішення, аргументи «за» і «проти» та простір для ухвалення рішення.
- AML та онбординг
Сповіщення з причинами, ланцюжки власності, збіги під час скринінгу та докази для закриття або ескалації.
- Ризики та комплаєнс
Реєстр ШІ, інциденти з таймерами за DORA та скріплені рішення, прив'язані до нормативних правил.
Від заявки до скріпленого рішення.
Кожна заявка проходить однаковий шлях, тому кожне рішення залишає однаковий за структурою запис.
Прийом заявки
Онлайн, у відділенні або через брокера. Пакет відкриває справу і запитує лише ті дані, яких бракує.
Перевірка клієнта
Перевіряються особа, структура власності та дані скринінгу. Сповіщення містять причини та рекомендований наступний крок.
Формування кредитної справи
Зчитуються звітність, облікові книги та банківські дані. Показники перевіряються на відповідність вашій кредитній політиці із зазначенням джерел.
Ухвалення та скріплення рішення
Рішення ухвалює уповноважена особа або комітет. Рішення, докази та правила, яким воно відповідає, скріплюються разом.
Екрани для кожного підрозділу банку.
Приклади екранів для вигаданого банку. Екрани продукту показують ядро Nexus, на базі якого працює пакет.
Кожна цифра має джерело
Коефіцієнти, ковенанти та перевірки за політикою відображаються поруч зі сторінкою, звідки вони взяті. Якщо дані звітності та облікової книги розходяться, показуються обидва варіанти.
| Перевірка | Результат | Політика |
|---|---|---|
| Покриття боргу | 1,62x · пройдено | Мін. 1,25x · розд. 5.1 |
| Співвідношення кредиту до застави (LTV) | 58% · пройдено | Макс. 70% · розд. 5.4 |
| Концентрація клієнтів | 31% · виняток | Макс. 25% · розд. 7.2 |
| Галузевий ліміт | У межах норми | Виробництво · розд. 9 |
Найбільший клієнт має трирічний контракт із державним органом до 2029 року. Рекомендовано додати ковенанту щодо щоквартальної звітності про концентрацію.
Винятки потребують затвердження конкретною уповноваженою особою.
Сповіщення, які самі себе пояснюють
Ланцюжки власності, збіги у списках та нетипові платежі супроводжуються причиною спрацювання та умовами для зняття питання. Фахівець закриває сповіщення або передає його на ескалацію.
| Перевірка | Результат | Статус |
|---|---|---|
| Особа | Директорів верифіковано через eID | Чисто |
| Власність | 2 власники з часткою понад 25%, ланцюжок встановлено | Чисто |
| Скринінг | Збіг імені у санкційному списку, інша дата народження | На перевірку |
| Платежі | Три перекази новому постачальнику за 9 днів | На перевірку |
Хибний збіг закривається фахівцем із фіксацією причини, яка зберігається в системі.
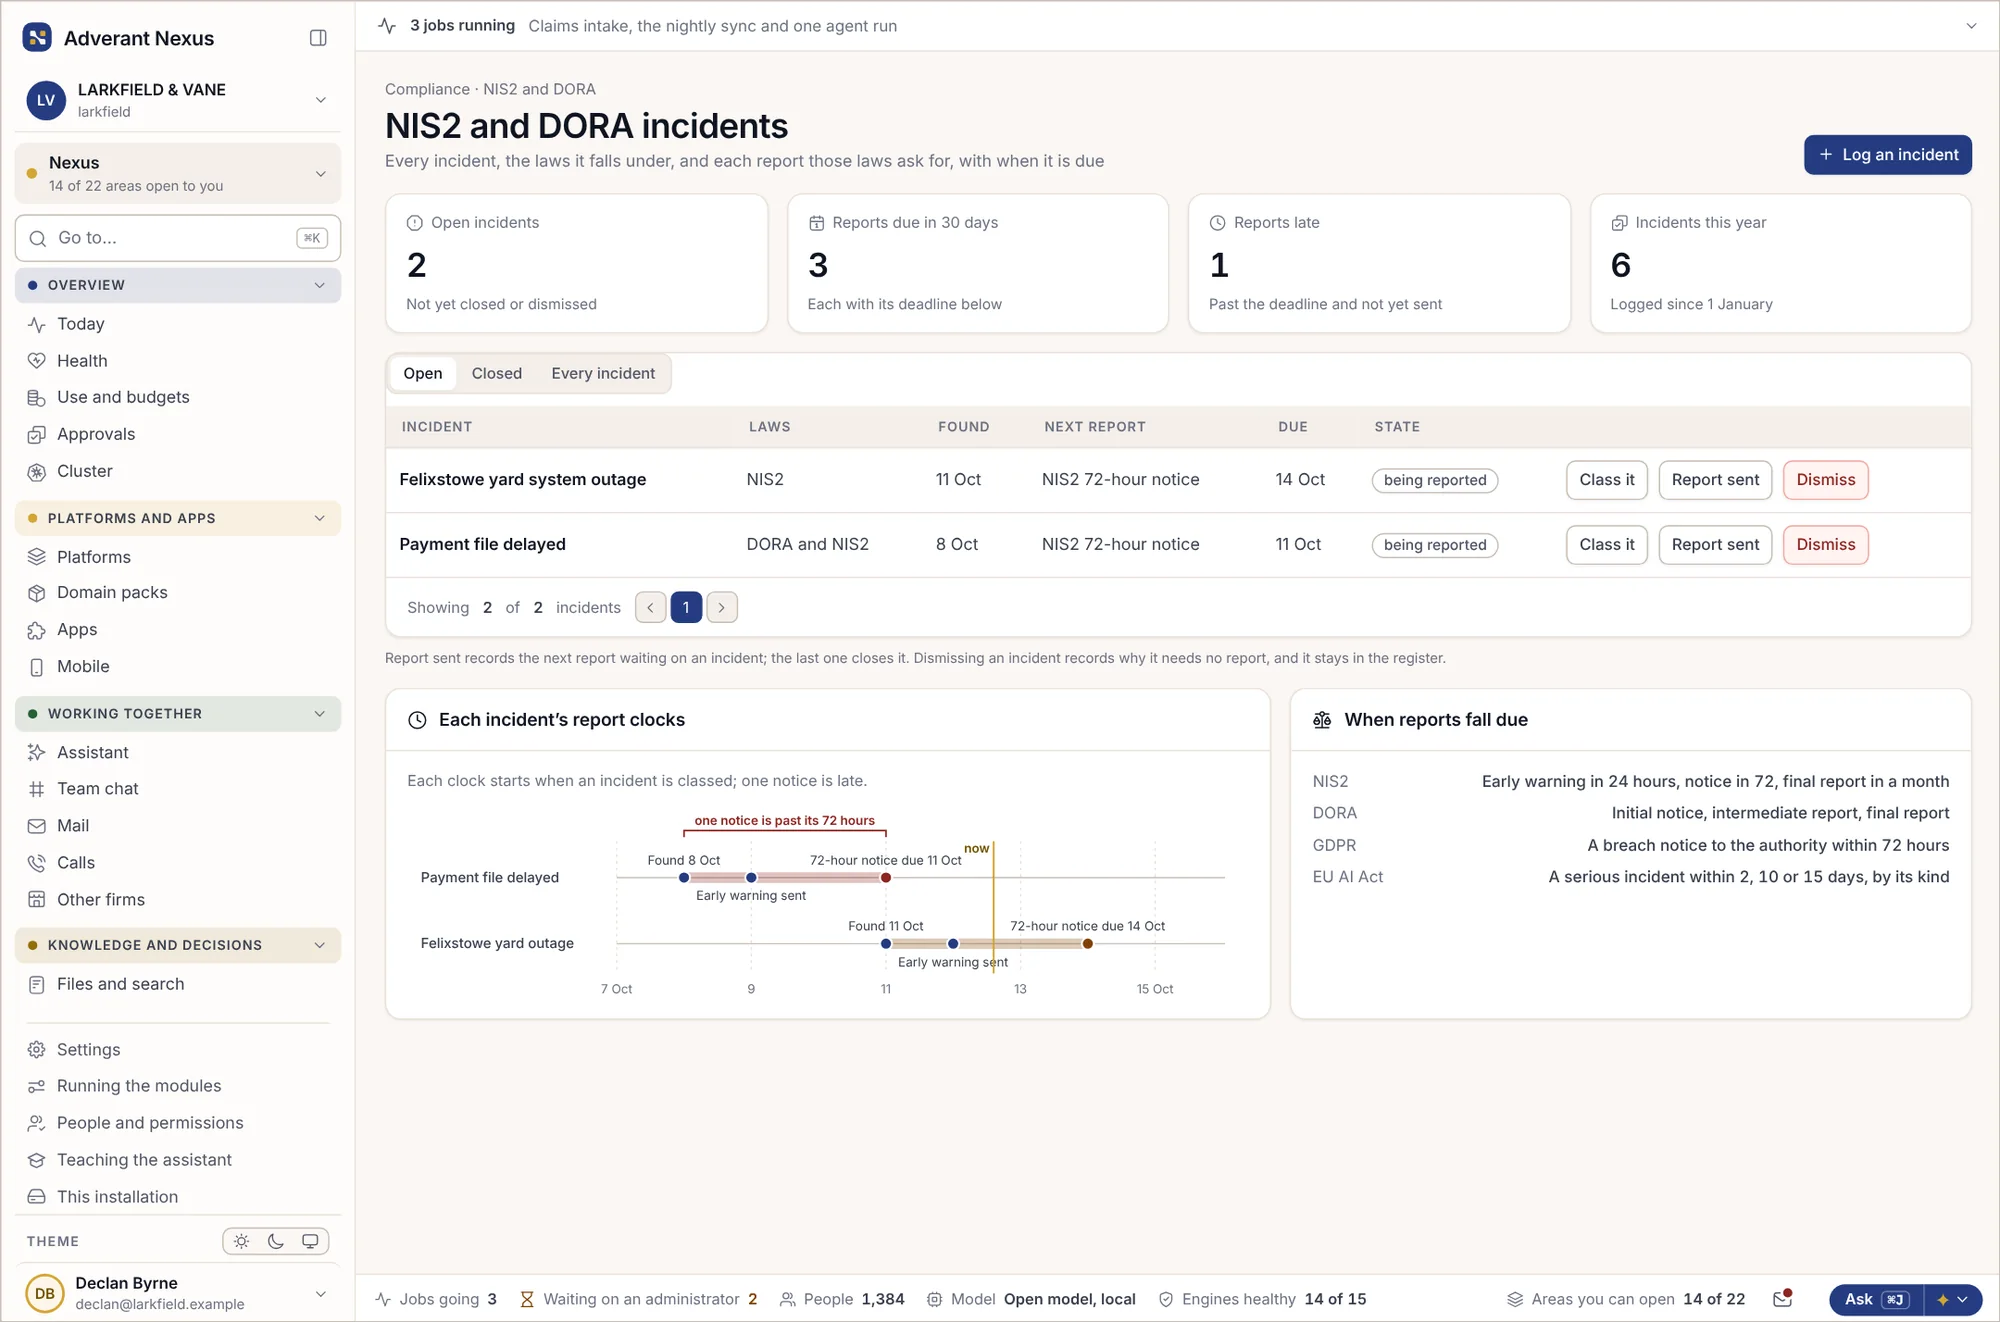
Усі таймери в одному місці
Коли стається збій, пакет запускає відповідні таймери звітування, готує чернетку кожного звіту та зберігає докази вчасного подання.
Кожне застосування ШІ класифіковано
Кожен випадок використання ШІ в банку внесено до списку із зазначенням призначення, класу ризику згідно з Актом про ШІ та відповідальної особи. Кредитний скоринг позначено як високоризиковий і доповнено доказовою базою.


Кожне кредитне рішення скріплено разом зі справою.
Коли особа чи комітет ухвалює рішення, саме рішення, справа, на якій воно ґрунтується, модель, що провела оцінку, та виконані нормативні вимоги скріплюються в єдиний запис.
- Хто ухвалив рішення, з якими повноваженнями та лімітом
- Використані показники із зазначенням сторінки-джерела для кожного
- Модель і її версія, що провела оцінку, а також дані, до яких вона мала доступ
- Винятки з політики та особи, які їх погодили
- Позначка часу, засвідчена за межами Adverant
Внутрішній аудит, наглядовий орган або ревізор клієнта можуть перевірити печатку без облікового запису. Перевірити печатку →
Кредитне рішення · APP-2026-1187ЗразокПрив’язано до норм, за якими звітують банки.
Кожен запечатаний запис прив’язаний до відповідних статей законодавства, тож доказова база готова ще до запиту наглядового органу.
- DORAРегламент (EU) 2022/2554Ризики ІКТ, звітування про інциденти, тестування та реєстр постачальників технологічних послуг.
- EU AI ActРегламент (EU) 2024/1689, Додаток III, п. 5(b)З 2 грудня 2027 року кредитний скоринг фізичних осіб належатиме до систем ШІ високого ризику. Виявлення шахрайства — ні.
- Протидія відмиванню коштівРегламент (EU) 2024/1624 (AMLR)Єдині правила ЄС для перевірки клієнтів, що застосовуються з 10 липня 2027 року.
- Споживче кредитуванняДиректива (EU) 2023/2225Перевірка кредитоспроможності та право на перегляд автоматизованих рішень людиною з 20 листопада 2026 року.
- Видача кредитівEBA/GL/2020/06Порядок оцінки, погодження, ціноутворення та моніторингу кредитів, включно з автоматизованими моделями.
- GDPRРегламент (EU) 2016/679, ст. 22Обмеження щодо рішень, які ґрунтуються виключно на автоматизованому опрацюванні.
Дати застосування Акта про ШІ наведено з урахуванням змін згідно з Регламентом (EU) 2026/1744 (Digital Omnibus), опублікованим в Офіційному віснику ЄС 24 липня 2026 року. Не є юридичною консультацією. Сертифікація та правові висновки залишаються сферою відповідальності вас і ваших радників.
Сім модулів. Єдиний запис для всього банку.
Усі модулі працюють на єдиному ядрі Nexus, тому дані клієнта, досьє та рішення всюди однакові. Відкрийте модуль, щоб побачити вхідні дані, результат і відповідального за погодження.
Приймання заявок
Приймає заявки з сайту, відділень і від брокерів та створює єдине досьє на кожного клієнта.
- На вході
- Анкети, завантажені файли, пакети від брокерів
- На виході
- Досьє з переліком відсутніх документів і проєктом запиту
- Погоджує
- Менеджер по роботі з клієнтами
Належна перевірка клієнта
Перевіряє особу, структуру власності та санкційні списки, зберігаючи докази щодо кожного кроку.
- На вході
- eID, реєстри, скринінгові списки
- На виході
- Результати перевірок із висновками та обґрунтуванням
- Погоджує
- Фахівець із перевірки при онбордингу
Моніторинг транзакцій
Виявляє нетипові платежі, показуючи закономірності та історію операцій, що за ними стоять.
- На вході
- Платежі, профіль клієнта
- На виході
- Сповіщення з обґрунтуванням і проєктом звіту
- Погоджує
- Аналітик з фінансового моніторингу, далі — відповідальний працівник (MLRO)
Формування кредитної справи
Зчитує рахунки, облікові регістри та банківські дані й перевіряє їх на відповідність вашій кредитній політиці.
- На вході
- Звітність, головні книги, дані відкритого банкінгу
- На виході
- Кредитна справа з джерелами та перевіркою за політикою
- Погоджує
- Кредитний аналітик
Кредитний комітет
Супроводжує роботу комітету: матеріали, аргументи «за» і «проти», голосування та фінальне рішення.
- На вході
- Кредитні справи, що очікують на рішення
- На виході
- Обґрунтоване рішення, готове до запечатування
- Погоджує
- Голова комітету
Нагляд за моделями
Фіксує кожну скорингову модель разом із її власником, тестами, дрейфом та поясненнями.
- На вході
- Моделі, результати, ручні коригування
- На виході
- Доказова база щодо модельного ризику та Акта про ШІ
- Погоджує
- Власник модельного ризику
Реєстр та інциденти DORA
Веде реєстр постачальників і контролює відлік часу на звітування у разі збоїв.
- На вході
- Постачальники, договори, інциденти
- На виході
- Записи реєстру та звіти з підтвердженням часу подання
- Погоджує
- Керівник з ІКТ-ризиків
Працює там, де дозволяє ваш регулятор.
Запускайте пакет у нашій хмарі в ЄС або у власному середовищі Kubernetes. Моделі можуть залишатися на вашому обладнанні.


Наша хмара в ЄС
Кожен банк в окремому приватному просторі. Дані не залишають межі Європи.


Ваш дата-центр
У вашому власному середовищі Kubernetes, поруч з основними банківськими системами.


Повністю офлайн
Для відокремлених портфелів і чутливих операцій без підключення до зовнішніх мереж.


Апаратний комплекс
Захищений програмно-апаратний комплекс у вашій серверній стійці — для невеликих банків і філій.
Запитання від банків.
Чи схвалює ШІ кредити?
Ні. Моделі проводять скоринг, а система надає рекомендації, проте рішення ухвалює людина або комітет у межах повноважень, наданих банком. У записі фіксується, хто саме це зробив.
Чи може клієнт вимагати перегляду рішення людиною?
Так. Кожен автоматизований крок позначається, а запит на перегляд відкриває фахівцю справу з повною історією.
Як це допомагає виконувати вимоги DORA?
Nexus веде власні записи реєстру постачальників, інцидентів і доказів тестування, а пакет модулів — відповідні дані банку. Проєкти звітів формуються з урахуванням граничних строків і підтвердженням відправлення.
Які моделі використовуються?
Моделі, які ви погодите через комутатор ШІ. Кредитні моделі можуть працювати виключно на вашому обладнанні, не передаючи дані назовні.
Чи замінює це нашу основну банківську систему?
Ні. Основна банківська система (АБС) залишається першоджерелом облікових даних. Пакет зчитує з неї інформацію та записує ухвалені рішення туди, куди ви дозволите.
Чи можемо ми використовувати власну кредитну політику?
Так. Ваша політика завантажується у вигляді правил простою мовою, тестується на історичних справах перед запуском і підтримує версійність.
Інші пакети
Протестуйте банківський пакет на власних справах.
Надайте знеособлену кредитну справу або кейс онбордингу. Ми покажемо весь процес роботи в Nexus від початку до кінця.